

作者 对冲研投
2026-11-11本周金属市场呈现显着分化特征。芝商所(CME Group)旗下COMEX黄金、COMEX白银期货主力合约周度分别录得5.01%与5.76%的涨幅;工业金属端,COMEX铜与LME铜期货主力合约周度分别回落3.83%与2.65%。宏观层面,美国中期选举结果落地及地缘缓和预期改善风险偏好,强劲非农又令紧缩预期升温;基本面维度,铜市呈现“国内显性库存去化与现货高升水、海外交易所累库及下游加工开工节奏放缓”的内外分化格局。
一、核心关注
(一)本周焦点事件
1. 政策预期与非农数据交替驱动,贵金属价格宽幅波动
美国中期选举结果落地后,国会席位分布变动推动市场重新评估财政预算与地缘政策走向,WTI原油期货结算价与美债收益率阶段性走低,推动COMEX金银期货价格显着回升。随后美国劳工统计局公布的10月非农就业人口增加16.5万人(高于市场预期),失业率回落至4.1%,平均时薪增速亦超预期;芝商所FedWatch工具及利率衍生品市场对紧缩路径的定价随之调整,美元指数走强,贵金属结算价涨幅由此出现边际收敛。
2. 关税与AI投资预期再评估,COMEX铜持仓结构边际调整
选举结果明朗后,市场对美国潜在的铜进口关税政策路径及AI数据中心投资落地节奏进行重新评估。受此影响,COMEX铜、LME铜及沪铜周度均回落,COMEX铜非商业净多持仓降至3.77万手,周减1.06万手,呈现多头减仓与空头增仓并存的结构性变化。铜资产的工业属性与对中长期需求预期的敏感度,构成了其与贵金属走势分化的重要基础。
3. 国内铜库存续降,海外累库与高升水需求负反馈并存
截至11月9日,国内电解铜现货库存降至6.39万吨,保税区库存降至1.81万吨;LME和COMEX铜库存则分别升至31.74万吨、73.22万吨。上海1#电解铜升水11月6日升至2600元/吨,至11月9日调整至2300元/吨,仍处于年内较高水平区间。国产及进口到货偏少令现货趋紧,但高升水抬高实际采购成本,精铜杆和线缆开工率继续回落,低库存与需求走弱的拉扯有所增强。
(二)驱动与约束因素分析
1. 贵金属:金融条件阶段性缓和,紧缩预期仍限制反弹持续性
本周COMEX贵金属价格变动主要反映了宏观多维变量的综合作用:一方面,能源价格阶段性回落与美债收益率下行构成了宏观金融条件的边际调整;另一方面,全球央行黄金储备配置及海外ETF实物持仓变动提供了长周期背景支撑。与此同时,美国劳动力市场数据及薪资增幅展现韧性,美联储利率衍生品市场反映出市场对高利率维持时长的定价调整,美元指数回升亦直接反映在以美元计价的贵金属结算价上。从微观供需来看,海外白银ETF持仓呈现阶段性流入,而国内交易所白银库存仍维持在相对充裕水平,现货光伏组件与首饰加工环节的原料补库节奏,与投机资金持仓构成了现阶段观察白银供需平衡的双重维度。
2. 宏观环境的潜在约束
宏观维度的核心变量集中在三个方面:第一,美国就业表现强劲,美联储暂停加息并不等于政策转向,后续通胀数据可能继续影响加息预期和金属估值。第二,油价回落有助于缓和通胀担忧,但中东局势仍有反复可能,能源价格与金融条件的联动待观察。第三,美国国会两院格局演变对清洁能源补贴、电网升级、AI算力中心资本开支以及关键矿产贸易政策的实施细则带来潜在变动,而国内终端需求表现则依赖于电网工程投资完成额与制造业PMI新订单指数的实际数据验证。
3. 铜产业:矿端约束延续,现货紧张与加工负反馈拉扯
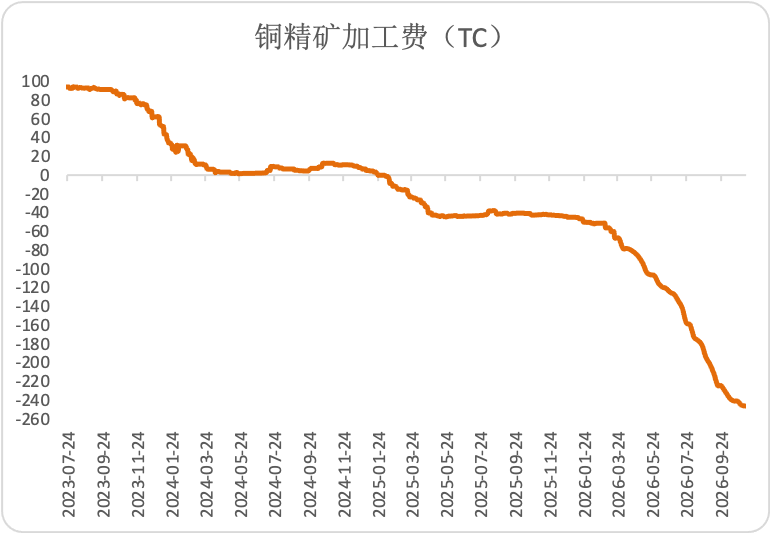
铜精矿TC指数降至-246.24美元/吨,多家海外矿企下调产量指引,天气、矿石品位及检修扰动延续。10月国内电解铜产量108.67万吨,11月排产预估环比小幅下降,冶炼利润承压的影响逐步显现。进口窗口阶段性打开,后续到货或缓解国内货源紧张;但当前升水仍高,下游以刚需采购为主,部分加工企业控产意愿有所升温,现货紧张向需求端的传导需持续跟踪。
二、金属品种周度行情与数据回顾
(一)贵金属:中期选举结果落地,金银自低位反弹
价格表现
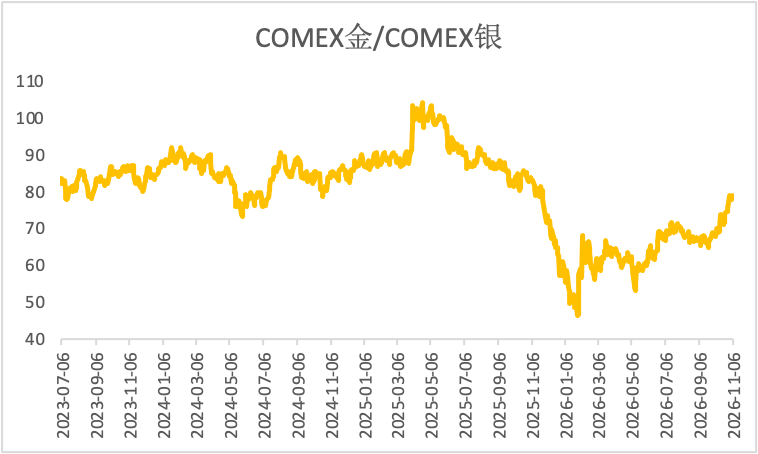
COMEX黄金主力合约11月6日收于4079.5美元/盎司,较10月30日上涨5.01%;伦敦金收于4069.63美元/盎司,周涨5.02%。沪金主力合约收于869.86元/克,周涨1.72%,11月9日进一步报882.76元/克。COMEX白银主力合约收于51.965美元/盎司,周涨5.76%;沪银主力合约收于12367元/千克,周涨2.27%。金银比由79.07降至78.50,白银涨幅略大于黄金。
图1:COMEX金/COMEX银
数据来源:钢联数据
库存变化
10月30日至11月6日,COMEX黄金库存减少6553千克至71.52万千克,COMEX白银库存减少3.84万千克至1040.50万千克;截至11月9日,两者分别为71.52万千克、1040.94万千克。SHFE黄金库存周增1500千克至118404千克;SHFE白银库存周减4430千克至1140152千克,国内外库存变化有所分化。
持仓与资金流向
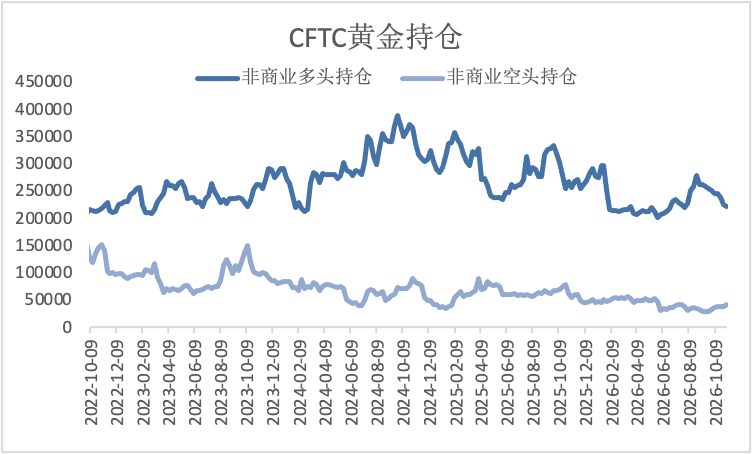
11月3日当周,COMEX黄金非商业净多持仓17.95万手,周减6903手,主要受多头持仓下降和空头持仓增加影响;COMEX白银非商业净多持仓2.13万手,周增1548手,多头持仓增加而空头持仓下降。ETF方面,全球最大黄金ETF持仓约1041.3吨,周度基本持平;白银ETF持仓约15709.8吨,周增约64吨,金银期货资金表现有所分化。
图2:COMEX黄金持仓
数据来源:钢联数据
(二)铜:政策预期调整压制价格,国内现货偏紧延续
价格与价差表现
COMEX铜11月6日收于6.26美元/磅,较10月30日下跌3.83%;LME三个月期铜收于13755.5美元/吨,周跌2.65%,11月9日回升至13888.5美元/吨;沪铜主力合约收于104260元/吨,周跌3.51%。上海1#电解铜升水11月6日升至2600元/吨,9日报2300元/吨,较2日仍上升1075元/吨;精废价差同期由2105元/吨扩大至2739元/吨。11月3日当周,COMEX铜非商业净多持仓降至3.77万手,周减10607手。
精矿与精铜供应
铜精矿TC指数11月6日报-246.24美元/吨,周降0.91美元/吨,续处低位。部分海外矿山受天气、品位及检修影响下调产量指引,矿端约束未改。10月国内电解铜产量108.67万吨,同比下降0.45%;11月产量预估108.21万吨,环比或下降0.42%。进口窗口阶段性打开,洋山铜溢价处于高位,但实际货源到港节奏仍待观察。
图3:铜精矿加工费
数据来源:钢联数据
库存分布
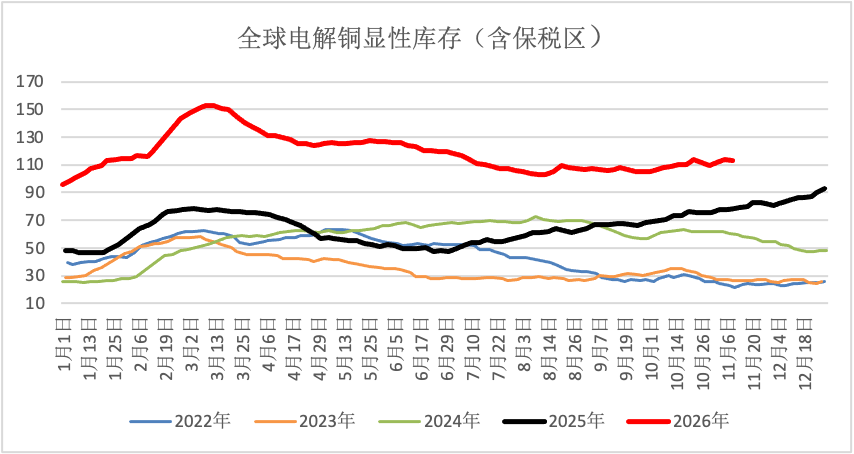
截至11月9日,全球电解铜显性库存(含保税区)113.16万吨,较11月2日增加1.34万吨。其中LME库存31.74万吨,增加2.36万吨;COMEX库存73.22万吨,增加0.27万吨,占全球显性库存约65%。国内现货库存降至6.39万吨,保税区库存降至1.81万吨,分别减少0.92万吨、0.37万吨,海外累库与国内去库并存。
图4:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
下游需求与相对比价
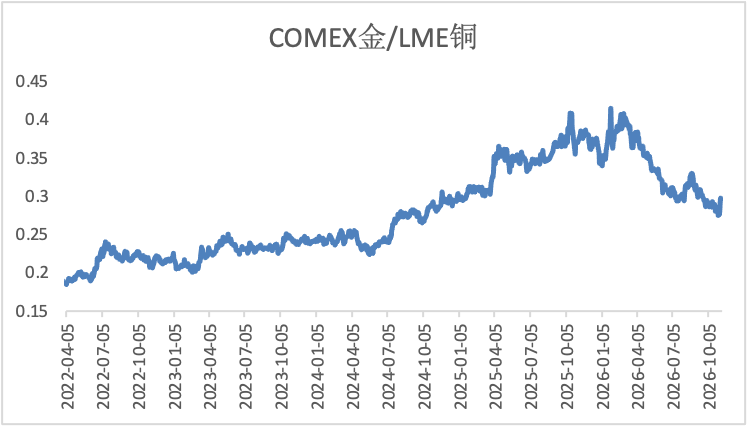
精铜杆、电线电缆开工率分别降至73.98%、72.51%,周环比回落3.67个、0.85个百分点;铜杆线企业原料库存下降、成品库存增加,高升水令新增采购偏谨慎,生产仍较多依赖存量订单。进口货源补充和升水变化将影响后续开工修复。COMEX金/LME铜比价由0.2749升至0.2966,反映本周黄金上涨而铜价回落的相对表现。
图5:COMEX金/LME铜比价
数据来源:钢联数据
三、后续关注及风险提示
铜市场
后续重点关注宏观政策与产业流转的多重变量:一是美国铜进口关税细则、AI投资及矿产审批政策进展,以及由此引发的跨市场价差和库存流向;二是进口窗口打开后的实际成交与到港节奏,检验国内低库存和高升水的持续性;三是矿端扰动、冶炼利润及精铜产量变化;四是精铜杆、线缆新增订单和开工变化,以及高升水是否引发进一步控产。若现货升水持续居高,下游采购与开工节奏受到的成本约束,将持续对现货库存结构演变形成反馈;同时海外交仓、进口到货及保税区库存变动也将动态重塑国内外供需分布。
贵金属市场
贵金属方面则聚焦于宏观金融与微观供需的指标验证:一是美国10月CPI、PPI数据及美联储官员表态对利率预期的引导,若通胀与就业维持韧性,利率定价调整将直接影响以美元计价的金属流动性条件;二是美伊谈判和中东局势对WTI原油油价、通胀预期及风险偏好的影响;三是美债收益率和美元走势对金银金融属性的传导;四是ETF资金流向、CFTC非商业净多持仓及全球央行购金节奏。此外,白银市场还需同步关注工业需求和国内库存变化。
风险提示
• 货币政策预期反复:若美国通胀和就业延续韧性,加息定价可能再度升温,或对金属估值形成压制。
• 地缘与能源价格反复:若中东局势再度升级并推动油价上行,可能加剧通胀担忧及跨资产波动。
• 政策与需求预期变化:铜关税、AI投资及矿产审批政策仍存不确定性,或影响铜价和库存跨市场流动。
• 高升水需求负反馈:若国内现货升水持续偏高,下游采购和开工可能进一步承压,需求走弱或反过来缓解现货紧张。
• 库存流向与到货扰动:海外交仓、进口到货及保税区库存变化可能改变国内外现货供需格局。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。