



作者 对冲研投
2026-10-28摘要
报告期内,科技股调整引发流动性扰动,叠加能源通胀与紧缩担忧,金银明显回调,COMEX黄金、白银周跌4.22%、5.56%;铜价震荡偏弱,COMEX铜周跌2.48%。中东局势反复,WTI原油周涨1.49%。铜矿原料约束延续,国内下游补库带动去库,海外交易所库存增加,内外分化加深。
核心关注
本周焦点事件
一、科技股调整引发流动性扰动,贵金属与风险资产同步回落
部分科技企业财报令市场重新审视人工智能相关资本开支、盈利质量及融资需求,科技股和芯片股后半周明显调整。资金由权益市场转向美债,10年期美债收益率一度下行至5%以下,但黄金并未同步受益:一方面,高利率与能源通胀仍限制无息资产吸引力;另一方面,权益市场波动带来流动性需求,前期成交活跃且存在浮盈的金银面临兑现抛压,量化和止损交易又放大短期波动,呈现美债与贵金属走势背离。
二、中东局势反复推升油价,议息会议前通胀担忧延续
中东袭击事件及霍尔木兹海峡航运风险扰动能源供应预期,俄乌冲突亦有反复。WTI原油10月23日收于99.03美元/桶,较10月16日上涨1.49%,10月26日进一步升至101.80美元/桶。美国10月消费者信心继续回落,而一年期通胀预期升至4.7%,企业销售价格涨幅亦偏高;就业申请数据则显示劳动力市场仍有韧性。美联储进入议息会议前静默期,市场对10月维持利率不变的预期较强,但12月政策路径仍受能源通胀约束。
三、国内铜库存明显去化,海外交仓增加、地域分化加深
铜价调整带动下游补库,叠加冶炼厂发货及进口清关到货偏少,国内电解铜现货库存10月26日降至9.17万吨,较19日减少2.86万吨;上海、广东、江苏库存均有下降,现货升水升至850元/吨。与之相对,LME美国仓库集中交仓,LME铜库存23日升至27.38万吨;COMEX铜库存延续增加并处于历史高位。全球显性库存仍处高位,但国内现货偏紧与海外累库并存,地域结构性差异较总量变化更值得关注。
驱动与约束因素分析
一、贵金属:紧缩与流动性因素共振,资金流向有所分化
本期金银回调由宏观与交易因素共同推动。美债名义及实际利率虽自高位回落,但绝对水平仍偏高,油价上行又使后续加息预期难以完全消退;科技股调整引发的流动性需求则令黄金避险属性阶段性让位于美债。资金表现分化,黄金ETF持仓随价格回落,白银ETF持仓小幅增加;金银非商业净多持仓均继续下降,白银还受到工业需求偏弱和库存偏高的影响,跌幅大于黄金。央行购金及财政信用隐忧仍构成中长期配置背景,但短期资金情绪尚待修复。
二、宏观环境的潜在约束
一是能源价格向供应链传导,通胀预期回升可能使政策紧缩定价反复,高利率对金属估值的制约仍在。二是经济信号并不单一,制造业与服务业保持扩张、初请失业金人数偏低,但消费者信心连续回落,科技股调整也反映市场对增长和融资条件的担忧。三是欧洲财政与政治不确定性提升了美债的相对吸引力,资金在不同避险资产间再配置。美联储议息会议、美国PCE数据及油价变化将共同影响后续利率预期。
三、铜产业:原料约束未改,国内补库与海外累库并存
铜精矿TC指数降至-241.07美元/吨,矿端偏紧格局延续;部分矿企下调产量指引,矿石品位下降、检修和天气等因素影响产出。TC与硫酸价格低位令现货冶炼利润承压,四季度冶炼检修及产量变化仍需观察。需求端,精铜杆、电线电缆开工率继续回升,价格调整带动刚需补库,但新增订单的持续性仍待验证;再生铜受含税原料紧张及精废价差收窄影响,开工恢复较慢。进口窗口阶段性打开、洋山铜溢价回升,或带来后续货源补充。
金属品种周度行情与数据回顾
一、贵金属:流动性扰动叠加紧缩担忧,价格明显回调
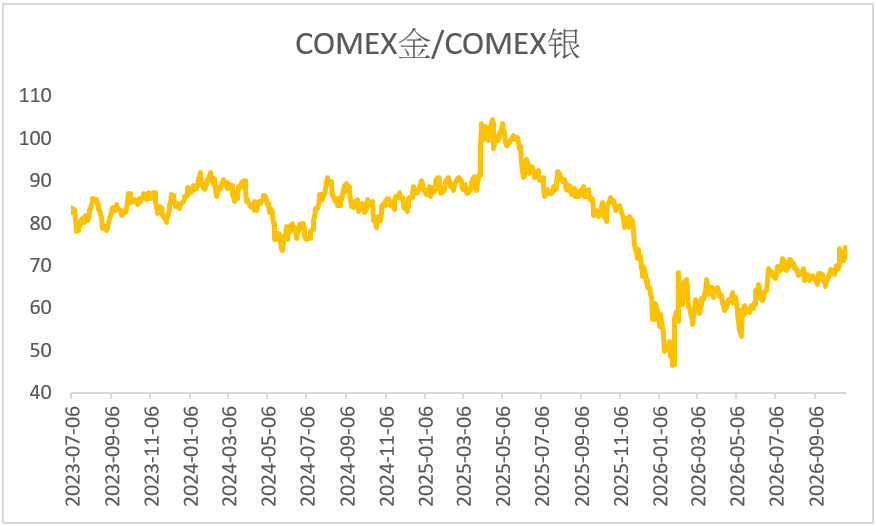
价格表现:COMEX黄金主力合约10月23日收于4010美元/盎司,较10月16日下跌4.22%,周内最低3989.1美元/盎司;伦敦金收于3995.38美元/盎司,周跌4.08%。沪金主力合约收于864.36元/克,周跌4.15%,10月26日报862.58元/克。COMEX白银主力合约收于53.96美元/盎司,周跌5.56%,周内最低53.075美元/盎司;沪银主力合约收于13108元/千克,周跌6.56%。金银比由73.28升至74.31,白银表现相对偏弱。
图1:COMEX金/COMEX银
数据来源:钢联数据
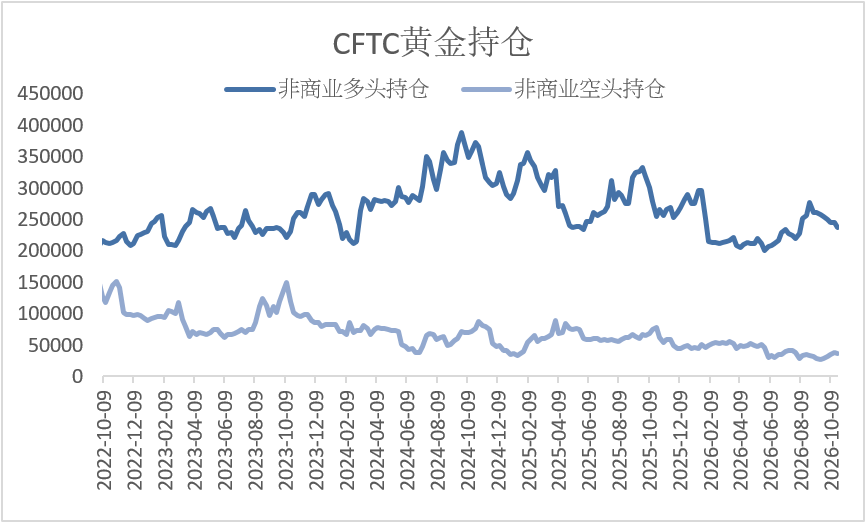
持仓与资金流向:10月20日当周,COMEX黄金非商业净多持仓19.99万手,周减8014手,连续六周下降;COMEX白银非商业净多持仓1.98万手,周减2836手,主要受空头持仓增加影响。ETF方面,全球最大黄金ETF持仓约1041.65吨、周减17.39吨;白银ETF持仓约15499.73吨、周增21.06吨。黄金期货与ETF资金同步转弱,白银ETF则与期货持仓表现分化。
图2:COMEX黄金持仓
数据来源:钢联数据
二、铜:海外累库与国内去库并存,价格震荡偏弱
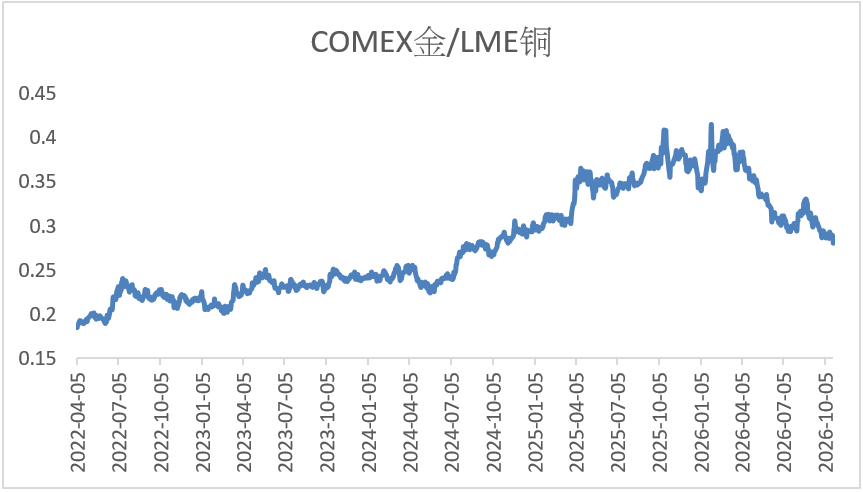
价格与价差表现:COMEX铜10月23日收于6.4015美元/磅,较10月16日下跌2.48%,10月26日回升至6.51美元/磅。LME三个月期铜23日收于14298美元/吨,周跌0.43%;沪铜主力合约收于108740元/吨,周跌1.02%。上海1#电解铜升水由19日的675元/吨升至26日的850元/吨,精废价差则由2422元/吨收窄至1608元/吨。10月20日当周,COMEX铜非商业净多持仓降至5.74万手,周减约1.11万手,投机情绪偏谨慎。
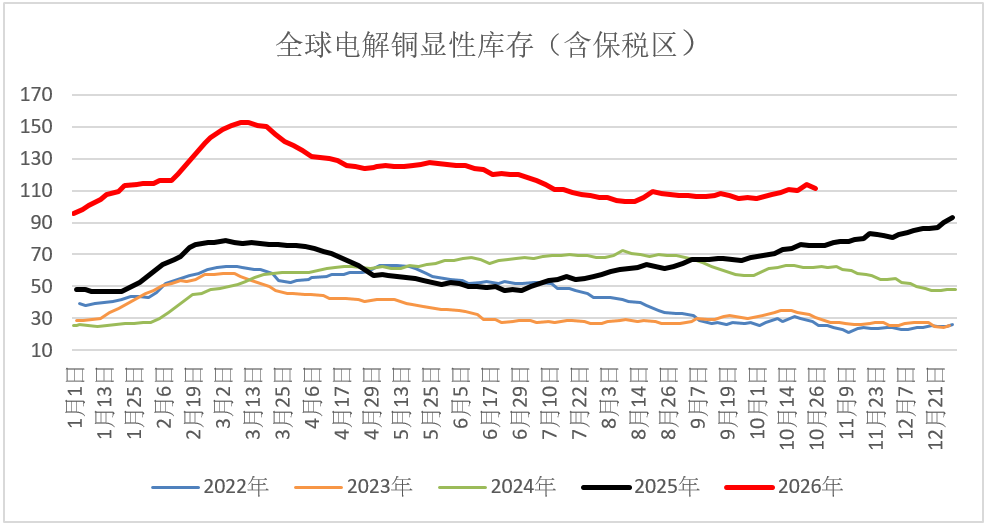
库存分布:截至10月26日,全球电解铜显性库存(含保税区)111.54万吨,较19日增加1.36万吨,较22日高点回落1.94万吨。其中LME库存27.30万吨,较19日增加4.08万吨;COMEX库存约72.54万吨,续处历史高位。国内现货库存降至9.17万吨,保税区库存降至2.53万吨;上期所铜库存23日周降26.5%至5.44万吨。COMEX库存约占全球显性库存65%,叠加LME美国仓库交仓,海外库存集中度进一步上升。
图3:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
图4:COMEX金/LME铜比价
数据来源:钢联数据
后续关注及风险提示
铜市场:一是美联储议息会议及精炼铜关税动向,关注跨市场价差和库存再分配;二是国内去库、现货升水与进口到货的匹配情况,检验补库持续性;三是冶炼亏损、检修及精铜产量变化;四是LME美国仓库交仓节奏和注销仓单变化。
贵金属市场:一是美联储政策表述、美国PCE及就业数据对12月利率预期的影响;二是科技股波动是否继续引发流动性扰动;三是中东局势与WTI油价对通胀预期的扰动;四是黄金ETF资金变化、非商业净多持仓及央行购金节奏,白银还需关注工业需求和库存变化。
风险提示:货币政策预期反复;流动性冲击风险;地缘与能源风险;关税政策扰动;需求恢复不及预期。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。