

作者 对冲研投
2026-10-14摘要
美国9月非农大幅低于预期,市场对10月加息的定价有所降温,美债收益率冲高回落,贵金属先抑后扬,铜价高位震荡:COMEX黄金周涨1.16%,白银周涨0.66%,COMEX铜周涨1.50%。美联储官员释放“无需急于加息”信号,年内加息押注转向12月;中东局势反复,油价上涨;精炼铜关税暂时搁置但预期未消,节后国内累库、现货升水回落,铜精矿加工费续创历史低位。
一、核心关注
(一)本周焦点事件
1. 美国9月非农大幅低于预期,10月加息预期有所降温
美国9月非农新增就业仅2.9万人,远低于市场预期的9万人,7月、8月前值合计下修6万人,失业率小幅升至4.2%,薪资增速亦不及预期,劳动力市场初现降温迹象。周初公布的9月会议纪要显示多数官员认为年内或再加息一次,叠加初请失业金数据体现韧性,市场一度上调加息定价,10年期美债收益率一度升至5.3%上方、续创多年高位。非农公布后,部分美联储官员释放“无需急于加息”信号,市场对10月加息的押注明显降温、转向预期12月行动,长端收益率冲高回落。
2. 中东局势反复,国际油价延续反弹
美伊谈判破裂、也门战事持续升级、海峡船只爆炸事件频发,市场对地缘不确定性的担忧再度升温,布伦特原油10月12日升至105美元上方。后半周美方表态不会在中期选举前对伊朗采取军事行动,伊方称谈判仍在继续,地缘担忧边际缓和,但油价高企令通胀粘性担忧延续,与货币政策预期形成交织扰动。
3. 精炼铜关税暂时搁置、预期未消,节后国内库存明显累积
美国白宫暂时搁置精炼铜关税,CL价差(COMEX铜-LME铜)随之收窄、仍维持正值;由于相关补充调查程序并无明确决策期限约束,关税政策不确定性延续。节后国内市场明显累库:国内电解铜现货库存自节前的7.56万吨升至10月12日的11.59万吨,上海1#电解铜现货升水自节前950元/吨快速回落至135元/吨,节前备货行情结束后现货紧张格局阶段性缓解;LME库存延续去化、COMEX库存续创高位,全球显性库存的地域失衡格局未改。
(二)驱动与约束因素分析
1. 贵金属:加息定价反复主导,价格先抑后扬
周初会议纪要偏鹰与就业韧性数据推动实际利率上行,伦敦金一度下探4066美元/盎司、创8月以来新低,伦敦银一度跌至58美元/盎司附近;后半周非农走弱令10月加息预期降温,金银止跌修复,伦敦金收复4200美元/盎司。央行购金与ETF流入构成托底力量:中国央行9月增持黄金约23吨、连续23个月增持,9月全球黄金ETF净流入约180吨、总持仓升至历史高位。白银受工业属性拖累相对偏弱,金银比小幅回升至69上方。
2. 宏观环境的潜在约束
一是紧缩周期尚未结束:9月点阵图隐含年内仍有一次加息,市场定价转向12月,10年期美债实际收益率处于2009年以来高位区域,对金属估值的压制延续。二是能源通胀粘性:油价高企背景下,8月美国PPI同比超预期反弹,通胀回落路径仍存反复,若油价维持高位,紧缩定价或再度回摆。三是国内处于节后验证期:9月国内制造业PMI回升、重回温和扩张,9月底地产端出台房贷贴息政策,政策效果有待观察。
3. 铜产业:矿端偏紧加剧,节后供需再平衡
铜精矿TC指数报-237.8美元/吨、续创历史极值,8月智利铜产量同比下降12.8%,原料端约束加剧;TC与硫酸价格同步下行令现货冶炼利润承压,9月国内精铜产量112.06万吨、同比下降0.04%,连续三个月同比下降,10月产量预计进一步降至年内低位。需求端,节后加工开工率季节性回落,高铜价对终端需求的抑制延续。
二、金属品种周度行情与数据回顾
(一)贵金属:加息预期降温,价格先抑后扬
价格表现
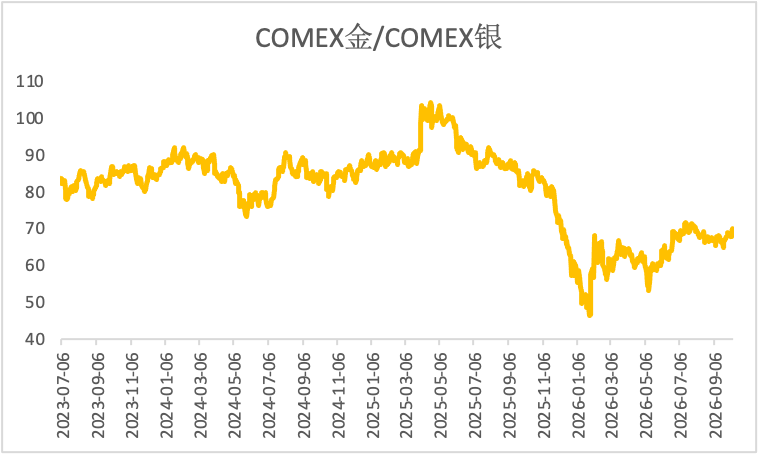
COMEX黄金主力合约10月9日收于4220.3美元/盎司,较10月2日上涨1.16%,周内最低4091.2美元/盎司;伦敦金周初一度下探4066美元/盎司后反弹,周五收于4194.15美元/盎司,周涨1.24%。沪金主力合约10月9日收于908.64元/克,较节前(9月30日)下跌0.21%,节后首日一度下探889.82元/克,10月12日收于905.52元/克。COMEX白银主力合约收于61.11美元/盎司,周涨0.66%,周内最低58.73美元/盎司;金银比报69.06,较前周小幅回升。沪银主力合约10月9日收于14717元/千克,较节前下跌1.76%,10月12日回升至14816元/千克。
图1:COMEX金/COMEX银
数据来源:钢联数据
库存变化
报告期内COMEX黄金库存基本持稳于73.02万千克;COMEX白银库存减少约19.8万千克至1032.04万千克,此前的持续累积态势阶段性逆转。SHFE黄金库存持平于116028千克;SHFE白银库存减少5949千克至1203498千克,仍处一年多高位。
持仓与资金流向
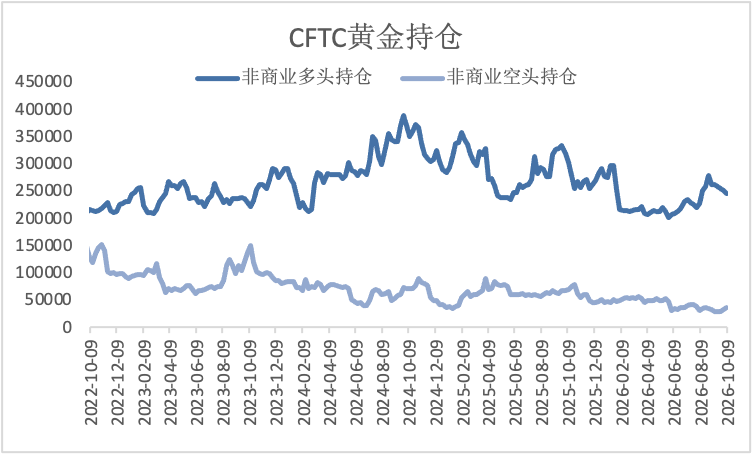
10月6日当周,COMEX黄金非商业净多持仓21.03万手,周减8297手,连续四周回落;COMEX白银非商业净多持仓2.32万手,周增1070手。ETF方面,全球最大黄金ETF持仓约1053吨,周内小幅流出;白银ETF持仓小幅增加约18吨。本期贵金属呈现“价格先抑后扬、投机多头继续回落、央行购金与ETF流入托底”的组合。
图2:COMEX黄金持仓
数据来源:钢联数据
(二)铜:关税悬而未决,价格高位震荡
价格与价差表现
COMEX铜主力合约10月9日收于6.6655美元/磅,较10月2日上涨1.50%,10月12日续升至6.701美元/磅。LME三个月期铜收于14550美元/吨,周涨1.99%;沪铜主力合约10月9日收于110110元/吨,较节前上涨0.39%,节后首日盘中一度升至111390元/吨,10月12日收于110630元/吨,重心小幅抬升。价差与持仓方面,关税搁置后CL价差收窄、仍维持正值;上海1#电解铜升水自节前950元/吨回落至10月12日的135元/吨;精废价差自5015元/吨收窄至3310元/吨。10月6日当周,COMEX铜非商业净多持仓6.94万手,周减约1.6万手,看涨情绪有所降温。
精矿与精铜供应
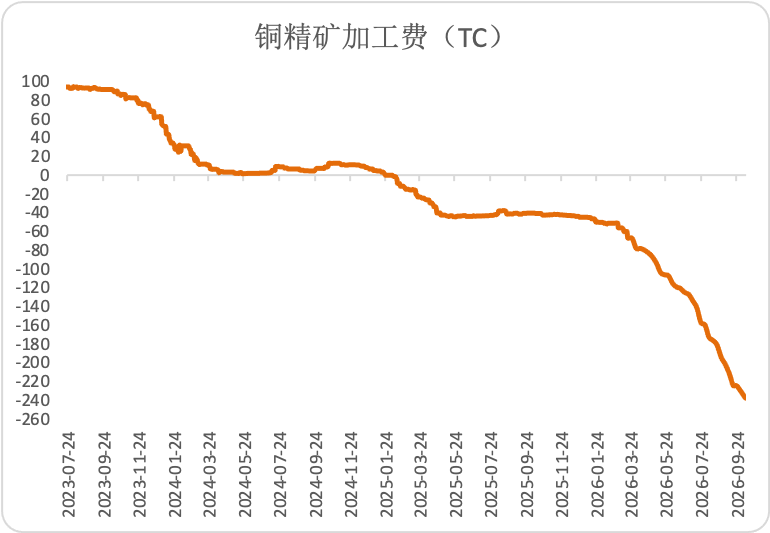
铜精矿TC指数10月9日报-237.8美元/吨,较9月24日下降13.17美元/吨,续创历史极值;8月智利铜产量同比下降12.8%,1-8月我国铜精矿进口同比下降2.8%,原料端约束加剧。TC与硫酸价格同步下行,9月30日硫酸价格报1696.5元/吨、周降80.8元/吨,现货冶炼利润承压;9月国内精铜产量112.06万吨,环比下降2.3%、同比下降0.04%,7月以来产量同比持续下滑,10月产量预计进一步降至年内低位。
图3:铜精矿加工费
数据来源:钢联数据
库存分布
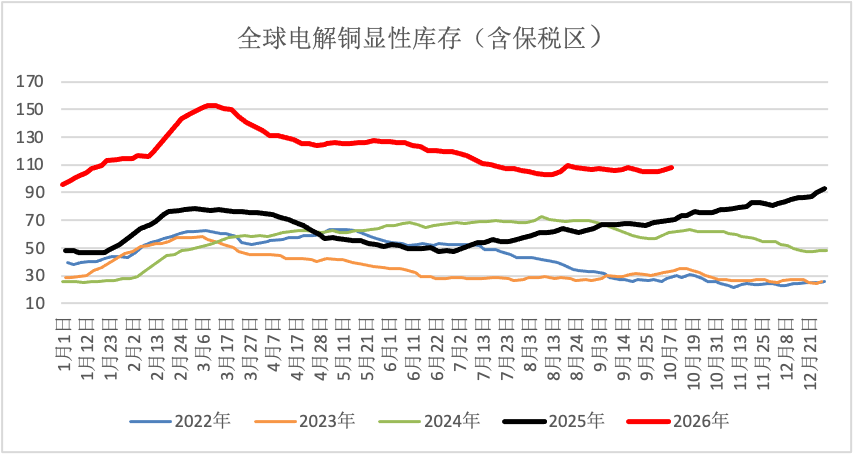
截至10月8日,全球电解铜显性库存(含保税区)107.71万吨,较节前增加2.72万吨;其中LME库存延续去化,10月12日降至23.13万吨;COMEX库存增至71.36万吨、维持历史高位;国内现货库存节后快速累积至11.59万吨,保税区库存2.96万吨、仍处低位。美国占全球显性库存约78%,库存地域性失衡延续。
图4:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
下游需求与相对比价
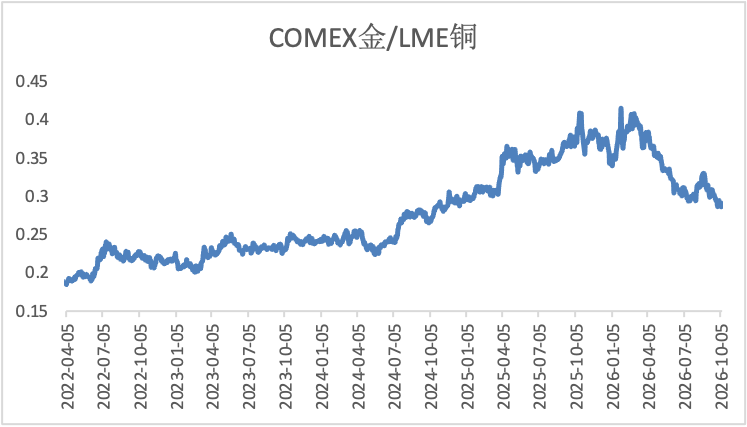
节后首周电解铜杆、电缆开工率分别报43.68%、60.19%,假期因素下环比回落,节前备货完成后原料与成品库存有所去化,高盘面之下下游追涨意愿相对有限。终端方面,8月国内电源投资同比下降5.2%、电网投资同比增长3.6%;8月光伏、风电新增装机同比分别增长46.8%、33.2%;1-8月商品房销售面积同比下降12.1%,地产链拖累延续。COMEX金/LME铜比价10月9日报0.2901,较10月2日的0.2904基本持平,本期金铜走势大体同步,金铜比窄幅波动。
图5:COMEX金/LME铜比价
数据来源:钢联数据
三、后续关注及风险提示
铜市场
一是精炼铜关税的后续动向及CL价差、跨市场库存再分配的演化,政策明朗前后价格波动可能加剧;二是节后国内累库与升水回落的持续性,旺季成色面临检验;三是冶炼亏损演化与减产兑现情况,关注10月冶炼检修影响及产量变化;四是LME去库延续性与注销仓单变化,以及10月27-28日美联储议息会议。
贵金属市场
一是美国9月CPI等通胀数据与美联储官员表态,是10月议息会议前加息定价的关键验证;二是中东局势演化及油价走势对通胀预期的扰动;三是资金面关注黄金投机净多持仓回落的拐点、全球黄金ETF持仓在历史高位的持续性及央行购金节奏;白银关注工业需求与库存变化的指引。
风险提示
• 货币政策预期反复:若通胀与就业数据再度走强,年内再次加息的定价可能重新升温,或对金属估值形成压制。
• 地缘与能源通胀风险:中东局势若再度升级推动油价上行,可能加剧通胀粘性担忧与紧缩预期。
• 关税政策扰动:精炼铜关税仍可能在后续落地,或引发跨市场价差与库存再分配的大幅波动。
• 需求不及预期:节后国内需求若恢复偏慢、库存持续累积,将对价格形成向下压力。
• 高位波动风险:金属价格总体处于历史高位区域,宏观事件冲击下波动可能加剧。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。