

作者 对冲研投
2026-11-18摘要
报告期内,COMEX黄金、白银周跌4.70%、6.38%,通胀超预期强化紧缩预期,美元与美债收益率上行;美伊局势反复带动油价后半周回升。铜价外弱内稳,国内低库存延续,但高升水压制加工开工,换月后现货升水快速回落,海外高库存与需求约束仍存。
核心关注
本周焦点事件
一、美国通胀超预期,金银重新定价紧缩路径
美国10月CPI、核心CPI环比分别上涨0.4%、0.3%,均高于预期,此前强劲的就业与薪资数据又削弱了政策迅速转松的可能。市场对12月加息25个基点已基本完成定价,并开始考虑更大幅度的紧缩。美元与美债收益率上行,令金银抹去前周涨幅。美伊局势反复带动油价后半周回升,地缘因素更多通过通胀和利率渠道形成约束,而非单纯转化为避险买盘。
二、金银价格与总持仓同步下降,黄金资金信号略优于白银
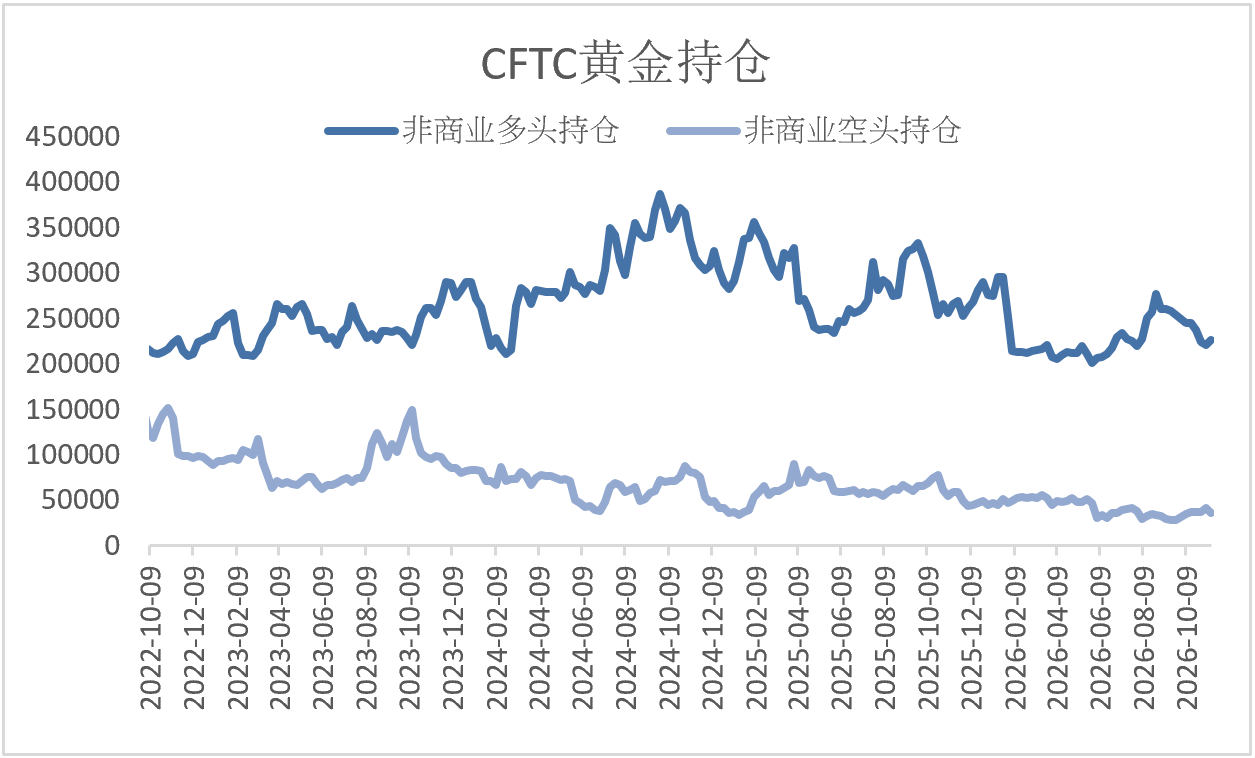
COMEX黄金11月13日收于3887.6美元/盎司,周跌4.70%,期货持仓量减少35072手至220388手;报告期最新CFTC非商业净多则增加10559手至190107手,全球最大黄金ETF持仓周增约3吨。COMEX白银周跌6.38%至48.650美元/盎司,期货持仓量周减11787手,非商业净多减少1887手至19364手,白银ETF持仓周减约25吨。黄金净多与ETF回升表明部分资金开始承接,但价格与总持仓仍下降,尚不能据此确认调整结束;白银资金与工业需求信号均偏弱。
三、国内铜库存续降,换月后升水回落与需求负反馈并存
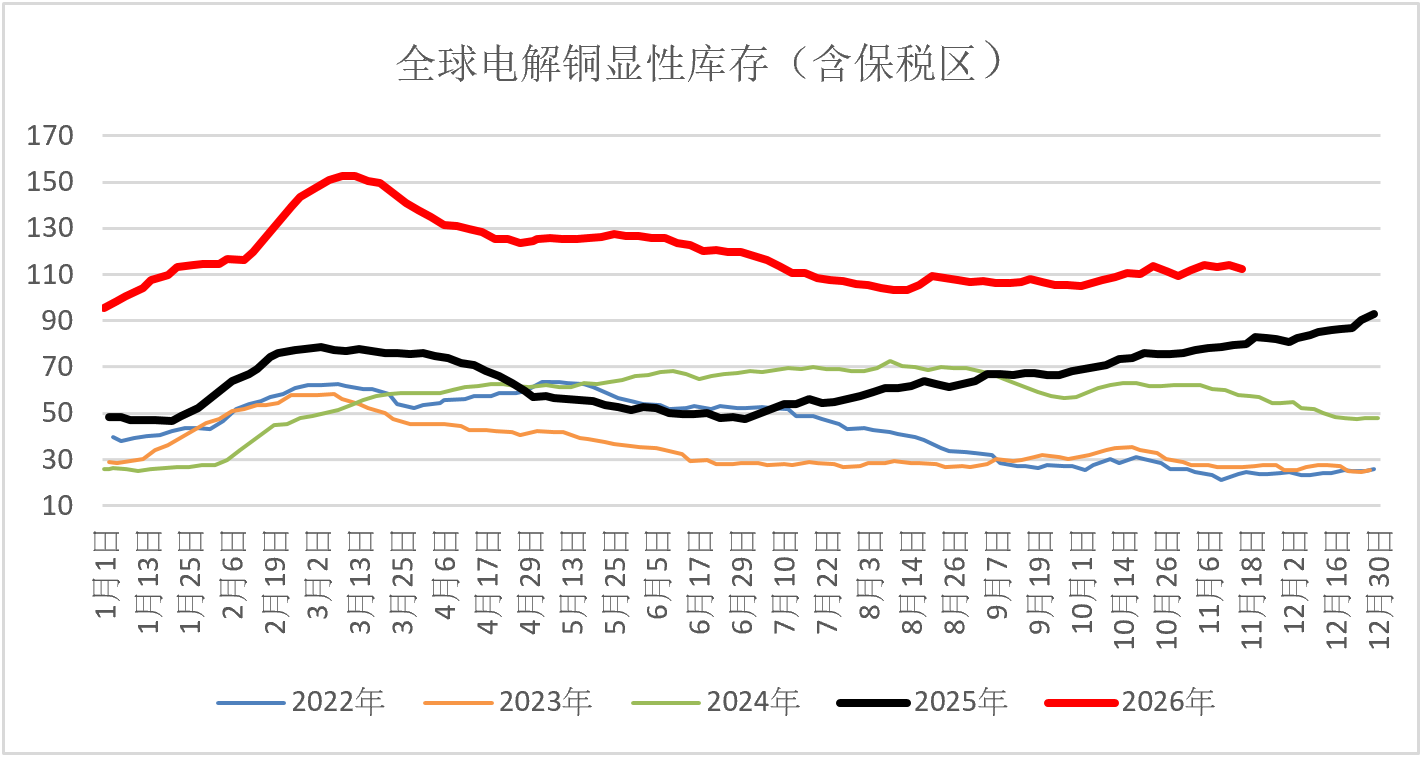
截至11月16日,国内电解铜现货库存降至5.17万吨,保税区库存降至1.54万吨;LME库存则较9日增加1.01万吨至32.75万吨,COMEX库存仍有73.05万吨。上海1#电解铜升水由11月9日的2300元/吨降至13日的275元/吨,16日转为贴水550元/吨。回落既包含交割换月带来的计价基准变化,也反映高价差下采购走弱;前期延误的进口货源到港仅带来局部补充,不能仅依据名义升水下降判断货源已全面宽松。
驱动与约束因素分析
一、贵金属:紧缩预期压制价格,黄金与白银资金表现分化
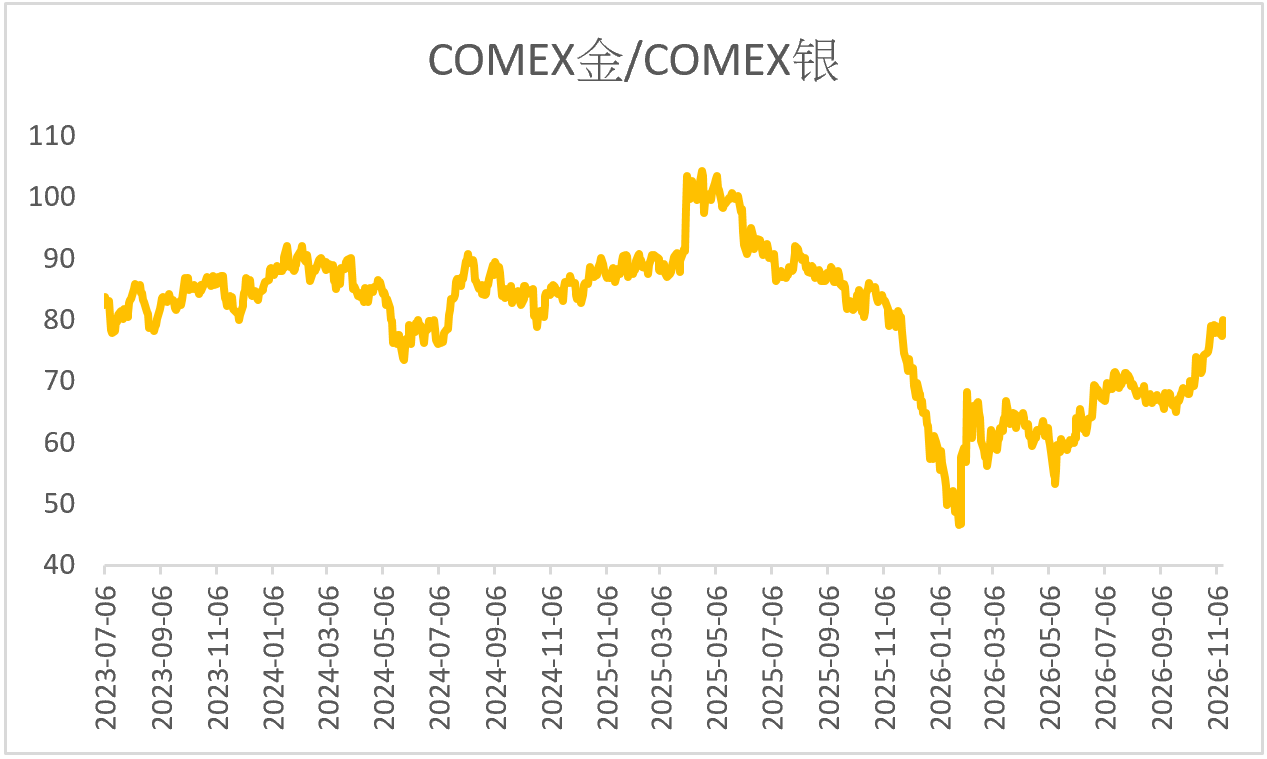
本周金银回落主要受通胀超预期、美元走强和美债收益率上行影响。黄金非商业净多增加10559手,其中多头增加5704手、空头减少4855手,ETF持仓也有所增加,显示部分配置和投机资金开始承接;但总持仓与价格仍下降,当前更适合定义为下跌中的资金分化。白银非商业净多和ETF持仓均减少,国内珠宝和光伏需求仍偏弱,金银比由78.50升至79.91,反映白银相对强度回落。
二、宏观环境的潜在约束
一是美国通胀、就业与薪资数据仍有韧性,政策迅速转松的可能下降,后续加息幅度和利率终点预期仍可能反复。二是美伊局势及能源设施风险可能推动油价反弹,并通过通胀预期影响金属估值。三是AI投资前景反复及远期关税不确定性继续影响铜的远期需求与政策定价。美元、美债收益率和能源价格仍是观察宏观约束能否缓和的重要指标。
三、铜产业:矿端约束延续,低库存与加工需求走弱拉扯
铜精矿TC指数报-244.63美元/吨,仍处深度负值,硫酸价格回落进一步压缩冶炼收益,原料与副产品收益共同限制精铜供应增量。国内现货和保税区库存继续下降,近月货源偏紧仍未根本改变;但精铜杆、电线电缆开工率分别降至66.41%、70.44%,新增订单和采购承接不足。换月后的实际成交、进口到货和加工开工,将决定低库存能否继续影响近月定价。
金属品种周度行情与数据回顾
一、贵金属:通胀超预期强化紧缩预期,金银同步回落
价格表现:COMEX黄金主力合约11月13日收于3887.6美元/盎司,较6日下跌4.70%;伦敦金周跌4.56%,沪金主力合约周跌3.55%。COMEX白银主力合约收于48.650美元/盎司,周跌6.38%;伦敦银、沪银主力合约分别周跌6.10%、3.09%。金银比由78.50升至79.91,白银跌幅大于黄金,价格弹性再次体现为更大的跌幅。
图1:COMEX金/COMEX银
数据来源:钢联数据
持仓与资金流向:报告期最新CFTC数据显示,COMEX黄金非商业净多持仓增至19.01万手,周增10559手;COMEX白银非商业净多持仓降至1.94万手,周减1887手。ETF方面,全球最大黄金ETF持仓约1044.4吨、周增约3吨,白银ETF持仓约15684.5吨、周减约25吨。黄金配置资金与投机净多同步改善,白银则尚未出现相同信号,但仍需价格与总持仓企稳来验证其影响。
图2:COMEX黄金持仓
数据来源:钢联数据
二、铜:外盘价格回落,国内低库存与需求约束并存
价格与价差表现:COMEX铜11月13日收于6.1245美元/磅,较6日下跌1.84%;LME三个月期铜收于13351美元/吨,周跌2.94%,16日进一步报13207.5美元/吨;沪铜主力合约收于105150元/吨,周涨0.85%,呈现外弱内稳。COMEX铜非商业净多由37710手降至28904手,周减8806手,其中多头减少1925手、空头增加6881手。沪铜11月与12月合约价差由2570元/吨扩大至3030元/吨,高Back结构继续抬高下游按近月计价的采购成本。
库存分布:11月9日至16日,国内电解铜现货和保税区库存分别减少1.22万吨、0.27万吨至5.17万吨、1.54万吨;LME库存增加1.01万吨至32.75万吨,COMEX库存减少0.17万吨至73.05万吨。全球电解铜显性库存(含保税区)净减0.65万吨至112.51万吨,COMEX库存约占65%。全球总量小幅下降并不意味着各地货源同步收紧,国内低库存与欧美高库存仍需分开定价。
图3:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
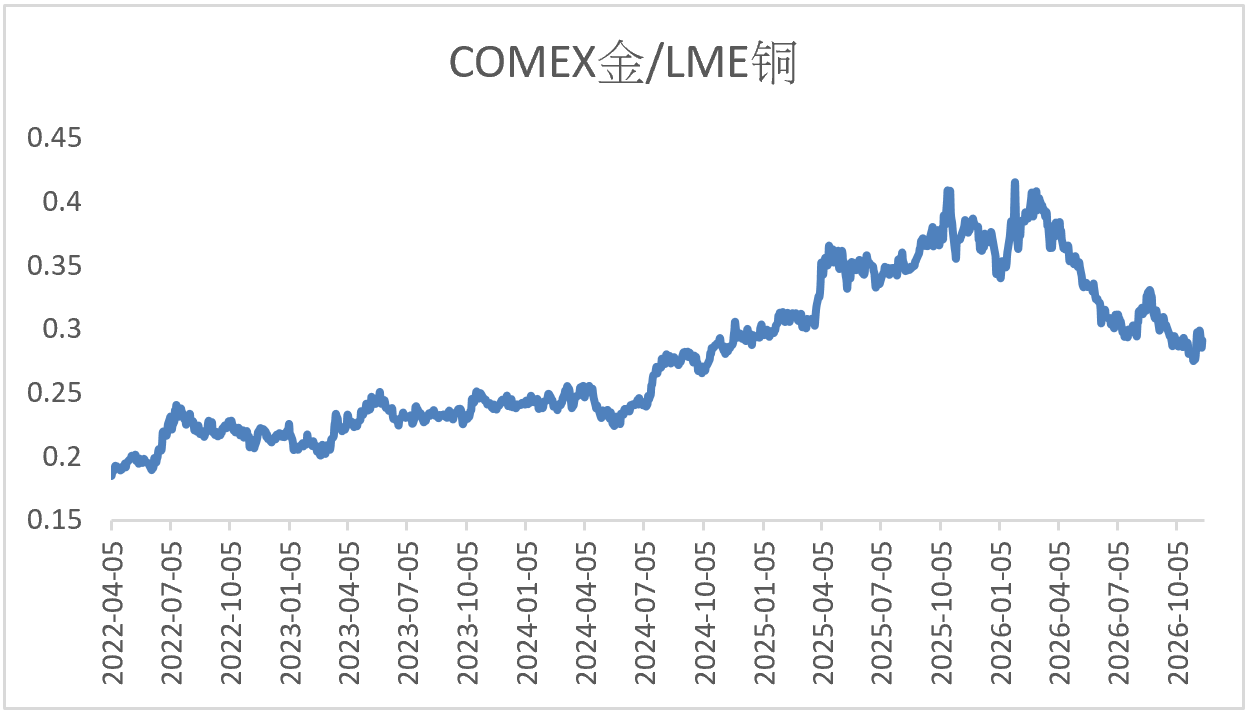
图4:COMEX金/LME铜比价
数据来源:钢联数据
后续关注及风险提示
铜市场:一是换月后现货升水、实际成交和仓单变化,区分计价基准切换与真实供需变化;二是进口到货、保税区库存及跨市场价差对国内货源的补充;三是矿端扰动、冶炼利润及精铜产量变化;四是精铜杆、线缆新增订单和开工变化。若进口到货增加、库存回升而开工仍弱,需求约束将更突出;若国内库存继续下降且加工开工、新增订单回升,近端紧张才获得需求确认。
贵金属市场:一是美国零售销售、初请失业金人数及联储会议纪要如何影响12月加息幅度定价;二是美元和美债收益率能否停止上行;三是美伊局势和WTI油价变化对通胀预期及风险偏好的影响;四是黄金总持仓、非商业净多与ETF能否同步改善,以及白银资金指标能否止跌。若净多回升而价格与总持仓继续下降,仍应将其视为资金分化,而非趋势确认。
风险提示:货币政策预期反复、地缘与能源价格反复、换月与价差扰动、库存流向与到货扰动、需求修复不及预期
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。