

作者 对冲研投
2026-11-04摘要
报告期内,金银与风险资产同步回落,COMEX黄金、白银周跌3.12%、8.94%,科技股调整引发的流动性扰动是重要催化,白银受资金与工业属性叠加影响跌幅更大。铜价内外分化,COMEX铜周涨3.00%,LME铜周跌1.17%。美联储暂停加息但未转向,中东局势推升WTI油价;国内铜货源偏紧,海外累库延续。
一、核心关注
(一)本周焦点事件
1. 科技股调整触发流动性冲击,金银与风险资产同步回落
部分科技企业财报引发市场对AI盈利质量、资本开支及融资需求的再评估,后半周权益市场波动加大。高收益率美债分流避险资金,补充流动性需求与多头兑现又令金银承压,形成美股与贵金属同步回落、美债相对走强的格局。周五美股下跌阶段,金银跌幅进一步扩大,显示本轮调整不仅受利率预期影响,流动性因素也放大了短期波动。
2. 白银跌幅明显大于黄金,资金与工业属性共同放大波动
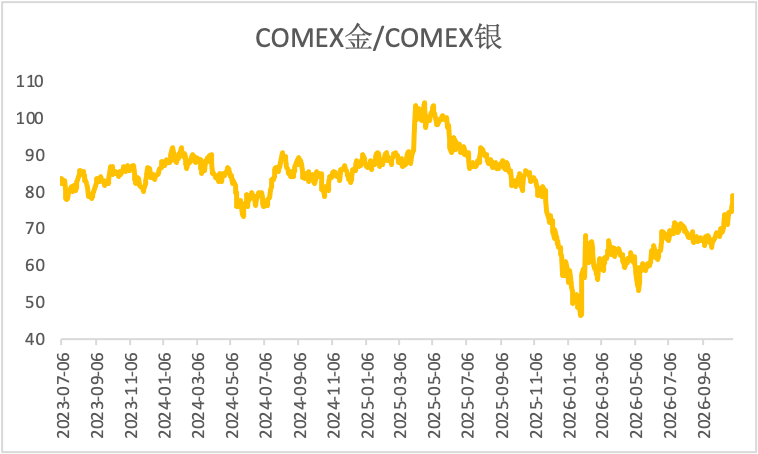
COMEX白银10月30日收于49.135美元/盎司,周跌8.94%,明显大于黄金3.12%的跌幅,金银比由74.31升至79.07。白银既有金融属性,也有工业属性:一方面,非商业空头持仓增加,股票市场波动对其影响更为突出;另一方面,工业需求偏弱、供应偏宽松等既有约束仍在。虽然白银ETF持仓增加,与期货资金表现分化,但尚不足以扭转周度弱势。
3. 国内铜库存降至低位,海外交仓与需求走弱并存
国内电解铜现货库存10月29日降至7.27万吨,11月2日小幅回升至7.31万吨,较10月26日仍减少1.86万吨;上海1#电解铜升水同期由850元/吨升至1225元/吨,国产及进口到货偏少、刚需提货令现货趋紧。与之相对,LME铜库存11月2日单日增加1.98万吨至29.38万吨,COMEX库存继续增加。国内低库存与海外高库存并存,但精铜杆和线缆开工回落,现货紧张与需求走弱的拉扯有所增强。
(二)驱动与约束因素分析
1. 贵金属:流动性冲击与紧缩约束共振,白银弱势更为突出
本周贵金属的核心变化是流动性冲击与既有紧缩约束共振。科技股调整前,市场已受到美联储未转向、能源通胀及美债高收益率的制约;权益市场波动加大后,补充流动性需求和多头兑现进一步放大金银跌幅,黄金的避险作用阶段性让位于美债配置。白银同时受到工业需求和供应背景约束,表现更弱。央行购金及财政信用隐忧仍构成中长期配置背景,但短期资金情绪尚待修复。
2. 宏观环境的潜在约束
一是暂停加息不等于政策转向,油价上行可能使通胀粘性和加息预期反复,高利率继续制约金属估值。二是美国经济数据仍有韧性,美债与权益资产对资金形成竞争,AI相关资产波动可能通过流动性渠道传导至金属。三是国内10月制造业PMI回落至收缩区间,新订单和出口订单走弱,铜需求的宏观增量仍待观察。美国中期选举、后续通胀和就业数据及中东局势将共同影响风险偏好。
3. 铜产业:矿端约束延续,现货偏紧与需求边际转弱拉扯
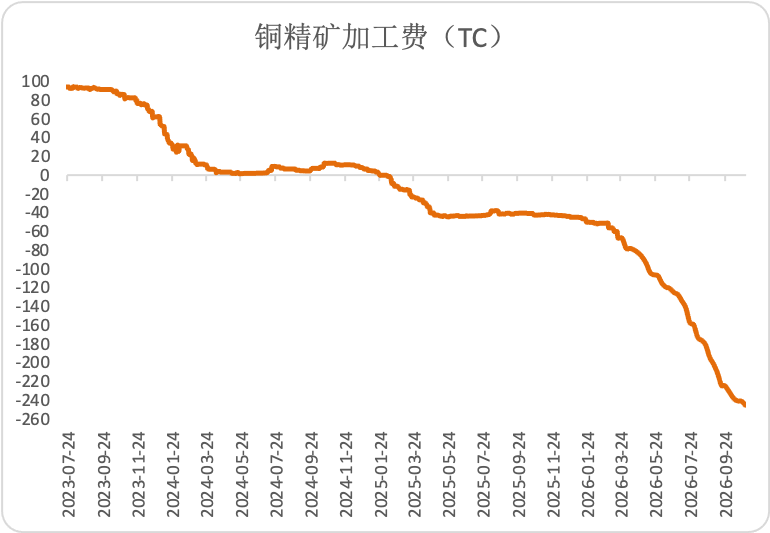
铜精矿TC指数降至-245.33美元/吨,矿端约束未改,部分矿山产量受品位、天气及检修影响,10月国内精炼铜产量环比下降,冶炼利润承压。需求端,精铜杆、线缆开工率回落,高升水抑制主动补库,新订单不足;再生铜杆仍处低负荷。进口窗口阶段性打开、洋山铜溢价处于高位,后续到货或缓解国内紧张;COMEX与LME价差收窄使库存跨市场流动更需关注。
二、金属品种周度行情与数据回顾
(一)贵金属:科技股调整触发流动性冲击,白银跌幅更大
价格表现
COMEX黄金主力合约10月30日收于3884.9美元/盎司,较23日下跌3.12%;伦敦金收于3875.06美元/盎司,周跌3.01%。沪金主力合约收于855.18元/克,周跌1.06%,11月2日进一步报836.76元/克。COMEX白银主力合约收于49.135美元/盎司,周跌8.94%;沪银主力合约收于12093元/千克,周跌7.74%。金银比由74.31升至79.07,白银表现继续弱于黄金。
图1:COMEX金/COMEX银
数据来源:钢联数据
库存变化
10月23日至30日,COMEX黄金库存减少2460千克至72.17万千克,COMEX白银库存减少7.28万千克至1044.33万千克;截至11月2日,两者分别为72.17万千克、1042.62万千克。SHFE黄金库存周度持平于116904千克;SHFE白银库存周增9123千克至1144582千克,国内白银供应偏宽松。
持仓与资金流向
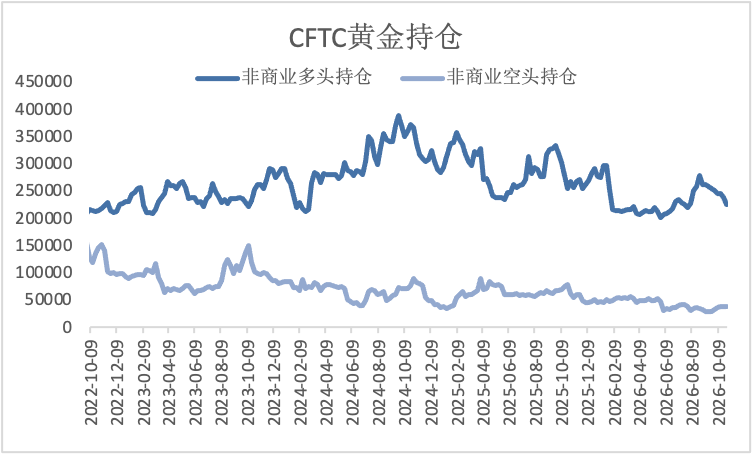
10月27日当周,COMEX黄金非商业净多持仓18.65万手,周减13414手,主要受多头持仓下降影响;COMEX白银非商业净多持仓1.97万手,周减92手,空头增幅略大于多头。ETF方面,全球最大黄金ETF持仓约1041.6吨,周度基本持平;白银ETF持仓约15646吨、周增约146.27吨。白银ETF与期货持仓表现分化。
图2:COMEX黄金持仓
数据来源:钢联数据
(二)铜:内外价格走势分化,国内现货偏紧延续
价格与价差表现
COMEX铜10月30日收于6.5935美元/磅,较23日上涨3.00%;LME三个月期铜收于14130美元/吨,周跌1.17%,11月2日回升至14325.5美元/吨;沪铜主力连续合约收于108050元/吨,周跌0.63%。上海1#电解铜升水由10月26日的850元/吨升至11月2日的1225元/吨,精废价差由1608元/吨扩大至2105元/吨。10月27日当周,COMEX铜非商业净多持仓降至4.83万手,周减9080手。
精矿与精铜供应
铜精矿TC指数10月30日报-245.33美元/吨,周降4.26美元/吨,续处历史低位。智利三季度铜产量同比下降,部分矿企下调全年产量指引,矿石品位与天气扰动延续。10月国内电解铜产量108.67万吨,环比下降3.03%;11月产量预估环比仍小幅下降,矿端偏紧及冶炼利润承压的影响逐步显现。进口窗口阶段性打开,洋山铜溢价周内一度升至220美元/吨,后续货源补充情况待观察。
图3:铜精矿加工费
数据来源:钢联数据
库存分布
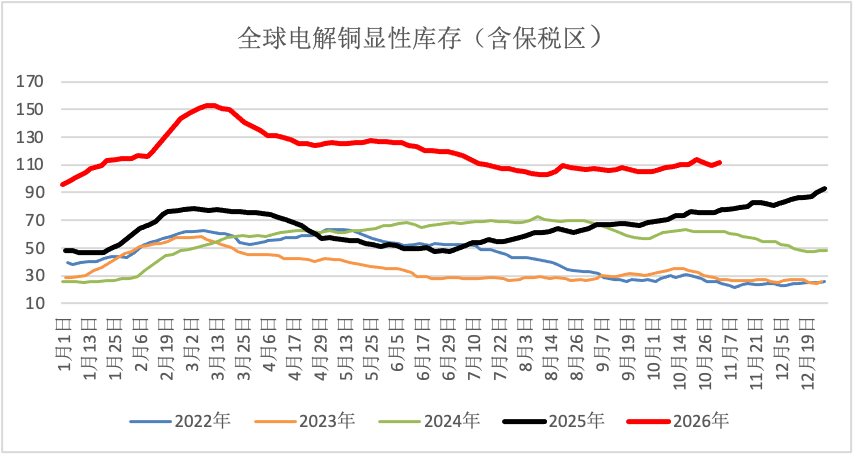
截至11月2日,全球电解铜显性库存(含保税区)111.82万吨,较10月26日增加0.28万吨。其中LME库存29.38万吨,增加2.08万吨;COMEX库存约72.96万吨,增加0.41万吨,占全球显性库存约65%。国内现货库存降至7.31万吨,保税区库存降至2.18万吨;国内库存较29日低点略有回升,海外交仓则令全球总量重新增加。
图4:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
下游需求与相对比价
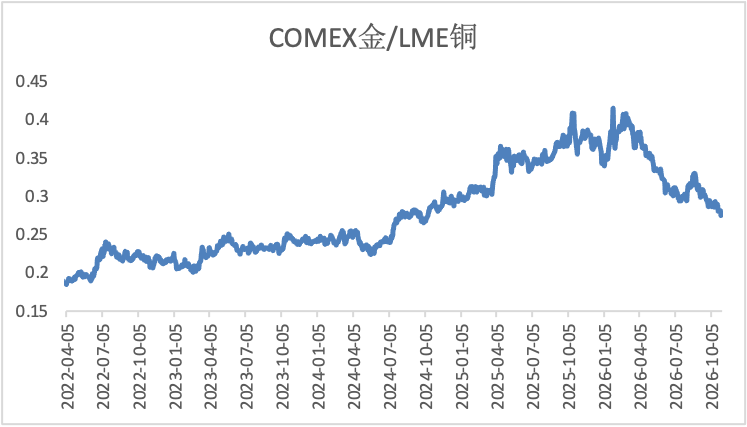
精铜杆、电线电缆开工率分别降至77.65%、73.36%,周环比回落0.95个、0.49个百分点;生产更多依赖存量订单,高升水令下游采购偏谨慎,成品库存有所增加。再生铜杆开工率小幅回升至11.99%,但含税原料紧张仍限制恢复。10月国内制造业景气回落,终端新增需求仍待验证。COMEX金/LME铜比价由0.2805降至0.2749,黄金跌幅大于铜价。
图5:COMEX金/LME铜比价
数据来源:钢联数据
三、后续关注及风险提示
铜市场
一是美国中期选举及精炼铜关税动向,关注跨市场价差和库存再分配;二是国内低库存、高升水与进口到货的匹配情况,检验现货紧张的持续性;三是冶炼利润、检修及精铜产量变化;四是精铜杆、线缆新增订单和开工变化,以及LME交仓节奏。
贵金属市场
一是美国通胀、就业数据及联储官员表态对12月利率预期的影响;二是科技股波动是否继续引发流动性扰动;三是美国中期选举和中东局势对风险偏好及WTI油价的影响;四是黄金ETF资金变化、非商业净多持仓及央行购金节奏,白银还需关注工业需求和库存变化。
风险提示
• 货币政策预期反复:若能源通胀粘性延续,后续加息定价可能再度升温,或对金属估值形成压制。
• 流动性冲击风险:若科技股调整扩散,资金回笼需求可能令贵金属与风险资产再度同步波动。
• 地缘与能源风险:中东局势若升级并推动油价继续上行,可能加剧通胀担忧及跨资产波动。
• 库存与政策扰动:精炼铜关税及跨市场价差变化或引发库存再分配,国内外现货紧张程度可能随之改变。
• 需求恢复不及预期:若国内新增订单持续偏弱、海外累库延续,铜价或面临向下压力。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。