



作者 对冲研投
2026-10-21摘要
报告期内,美国9月CPI、PPI超预期,通胀担忧升温、年内加息定价反复,贵金属承压回调,铜价高位回落:COMEX黄金周跌0.80%,白银周跌6.50%,COMEX铜周跌1.52%。美联储主席表态偏鸽,10月加息押注降温、转向12月;中东局势反复,WTI原油周涨约2.27%、周一升至103美元上方;铜矿罢工扰动缓解,国内累库延续、换月后现货升水再度抬升,铜精矿加工费续创历史低位。
一、核心关注
(一)本周焦点事件
1. 美国9月CPI、PPI超预期,通胀担忧升温,加息定价反复
美国9月CPI同比上涨3.7%、为五个月来最大涨幅,高于预期与前值,核心CPI同比上涨2.6%亦超预期;9月PPI同比上涨6.3%,环比上涨1.3%、为2022年3月以来最大单月涨幅,能源价格是主要驱动,价格压力自能源领域向更广泛领域蔓延。9月零售销售环比增长0.8%、高于预期,但主要贡献来自加油站销售,能源高通胀对其他消费的挤出效应有所显现。数据公布后市场对10月加息的押注一度明显升温,随后美联储主席表态偏鸽,10月加息概率回落至15%以下,市场定价转向12月行动,美债收益率与美元指数自多年高位回落,美股回调之下部分资金流入债市避险。
2. 中东局势反复,国际油价继续走高
也门胡塞武装向亚丁的总统府建筑群发射导弹,并加大对政府军攻势,沙特主导的联军列举胡塞武装近几周针对沙特基础设施的多起袭击;乌克兰方面称不再遵守能源停火安排,美伊局势进展仍具不确定性,市场对地缘不确定性的担忧延续。WTI原油10月16日收于102.3美元/桶,10月19日进一步升至103美元上方。美联储褐皮书显示全部12个辖区报告均提及油价上涨的影响,能源通胀粘性与货币政策预期形成交织扰动。
3. 铜矿罢工扰动缓解,国内累库延续、换月后升水抬升
Escondida铜矿工会表决通过三年期新合同、罢工警报暂时解除,Centinela铜矿劳资双方达成初步协议,矿端供应扰动边际缓解;铜精矿加工费则续创历史极值,原料偏紧格局未改。国内累库延续:电解铜现货库存周内一度升至13.13万吨,上期所铜库存周增约25.9%;LME库存周内延续去化后,周一单日增加6750吨,海外交仓有所增多;合约换月后上海现货升水再度抬升至800元/吨附近,随后有所回落,节后供需再平衡仍在进行。
(二)驱动与约束因素分析
1. 贵金属:通胀超预期主导回调,白银跌幅更大
美国通胀数据全面超预期、加息定价反复主导本期贵金属回调,伦敦金一度下探4073美元/盎司,伦敦银失守60美元关口、最低至55.4美元/盎司附近;白银受工业需求偏弱与库存偏高拖累,叠加投机空头力量增强,跌幅明显大于黄金,金银比升至73上方、创年内新高。资金端呈现托底迹象:中国央行9月增持黄金约23吨、连续23个月增持;金银价格回调之际,全球黄金、白银ETF持仓均逆势增加,风险偏好回落下部分资金流向贵金属避险。
2. 宏观环境的潜在约束
一是紧缩定价仍有反复:9月点阵图隐含年内或再加息一次,市场定价转向12月,10年期美债收益率虽自高位回落、仍处多年高位区域,对金属估值的压制延续。二是能源通胀粘性:油价持续走高背景下,9月美国CPI、PPI全面超预期,若油价维持高位,通胀回落路径仍存反复,紧缩定价或再度回摆。三是国内经济边际改善:三季度GDP同比增长4.5%、较二季度有所回升,9月社零增速超预期回升,规上工业增加值同比增长5.5%,需求修复成色有所改善,但地产链拖累延续,政策效果有待进一步观察。
3. 铜产业:矿端极紧与冶炼减产预期并存,需求修复力度有限
铜精矿TC报-240.83美元/吨、续创历史极值,原料端约束未改;TC与硫酸价格低位令现货冶炼利润承压,9月国内精铜产量连续三个月同比下降,10-11月冶炼检修或令产量进一步下降。需求端,节后加工开工率反弹更多体现复工修复而非旺季爆发,终端新增订单有限;再生铜受税务检查加码制约开工低迷,精废价差收窄进一步挤压再生端利润。关税变量悬而未决,CL价差(COMEX铜-LME铜)维持1%-3%区间,美国囤库与非美地区库存再平衡的演化仍需观察。
二、金属品种周度行情与数据回顾
(一)贵金属:通胀超预期,价格承压回调
价格表现
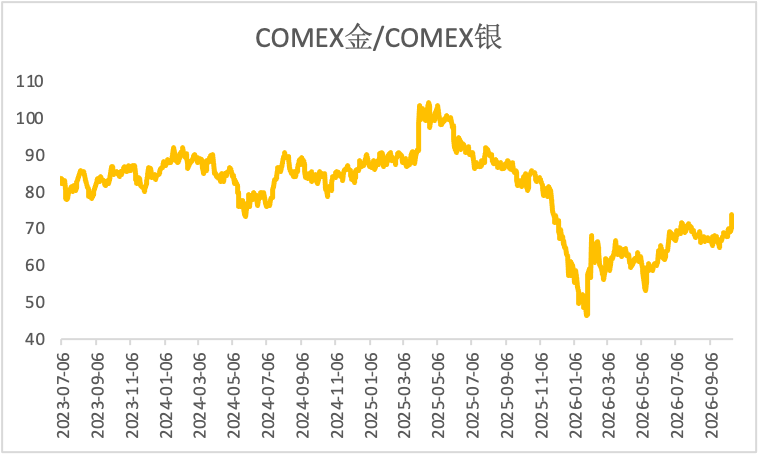
COMEX黄金主力合约10月16日收于4186.7美元/盎司,较10月9日下跌0.80%,周内最低4095美元/盎司;伦敦金收于4165.18美元/盎司,周跌0.69%,周内一度下探4073.2美元/盎司。沪金主力合约收于901.82元/克,周跌0.75%,周内最低881.82元/克,10月19日小幅回升至902.42元/克。COMEX白银主力合约收于57.135美元/盎司,周跌6.50%,周内最低55.56美元/盎司;伦敦银收于56.975美元/盎司,周跌6.26%。沪银主力合约收于14029元/千克,周跌4.67%。金银比报73.28,较前周的69.06明显回升、创年内新高。
图1:COMEX金/COMEX银
数据来源:钢联数据
库存变化
报告期内COMEX黄金库存减少约0.16万千克至72.86万千克;COMEX白银库存增加约6.04万千克至1038.08万千克,累积态势延续。SHFE黄金库存增加900千克至116928千克;SHFE白银库存减少36300千克至1167198千克,自一年多高位有所回落。
持仓与资金流向
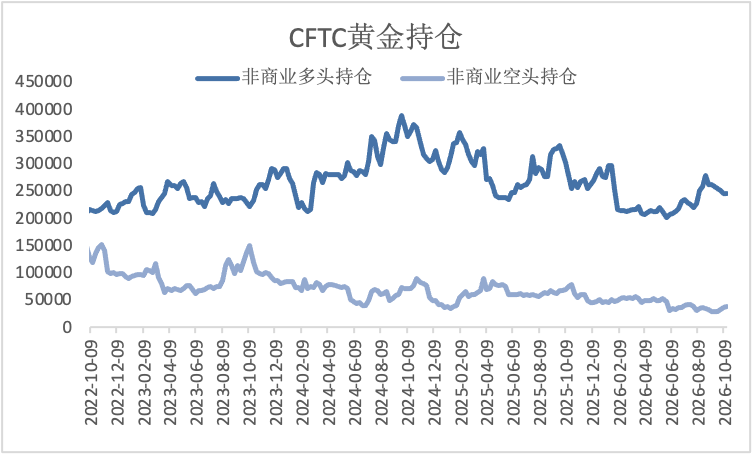
10月13日当周,COMEX黄金非商业净多持仓20.79万手,周减2456手,连续五周回落;COMEX白银非商业净多持仓2.26万手,周减522手、转为回落。ETF方面,全球最大黄金ETF持仓约1059吨、周增约5.9吨;全球最大白银ETF持仓约15478吨、周增约115吨,创3月以来高点。本期贵金属呈现“价格回调、投机净多继续回落、ETF资金与央行购金托底”的组合。
图2:COMEX黄金持仓
数据来源:钢联数据
(二)铜:通胀压制与累库约束,价格高位回落
价格与价差表现
COMEX铜主力合约10月16日收于6.564美元/磅,较10月9日下跌1.52%,10月19日小幅回升至6.5725美元/磅。LME三个月期铜收于14359.5美元/吨,周跌1.31%,10月19日报14372.5美元/吨;沪铜主力合约收于109860元/吨,周跌0.23%,周内大体于108600-111500元/吨区间波动。价差与持仓方面,CL价差(COMEX铜-LME铜)周内维持1%-3%区间;合约换月后上海1#电解铜升水自10月12日的135元/吨抬升至10月16日的800元/吨,10月19日回落至675元/吨;精废价差自3310元/吨收窄至2359元/吨,10月19日小幅回升至2422元/吨。10月13日当周,COMEX铜非商业净多持仓6.85万手,周减约900手,投机情绪偏谨慎。
精矿与精铜供应
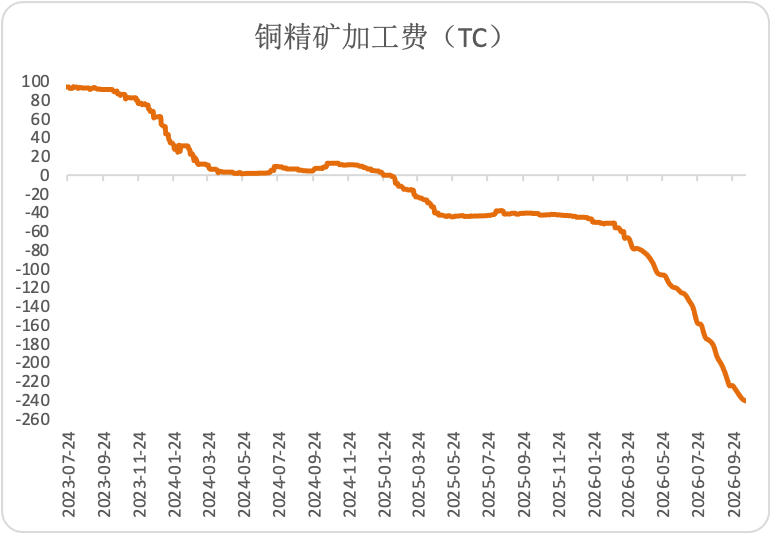
铜精矿TC指数10月16日报-240.83美元/吨,周降3.03美元/吨,续创历史极值;Escondida铜矿罢工警报暂时解除、Centinela铜矿达成初步协议,矿端扰动边际缓解;秘鲁8月铜产量同比下降5%,9月我国铜矿砂及精矿进口248.2万吨、环比下降1%,1-9月累计同比下降2.9%。TC与硫酸价格低位令现货冶炼利润承压,9月国内精铜产量112.06万吨、同比下降0.04%,连续三个月同比下降,10月产量预计进一步下降。
图3:铜精矿加工费
数据来源:钢联数据
库存分布
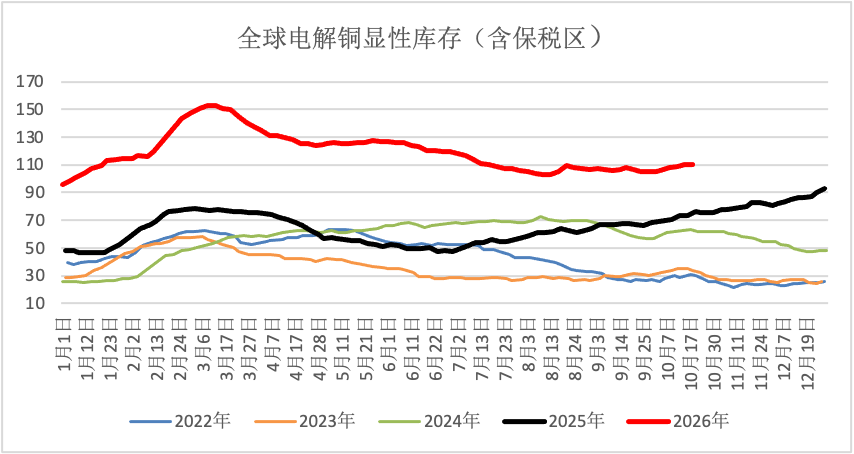
截至10月19日,全球电解铜显性库存(含保税区)110.18万吨,较10月8日增加约2.5万吨;其中LME库存周内延续去化、10月16日降至22.54万吨,10月19日单日增加6750吨至23.22万吨;COMEX库存增至71.81万吨、维持历史高位;国内现货库存10月15日升至13.13万吨后回落,10月19日报12.03万吨,保税区库存3.13万吨、仍处低位;上期所铜库存周增约25.9%至7.40万吨。美国占全球显性库存约78%,库存地域性失衡延续。
图4:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
下游需求与相对比价
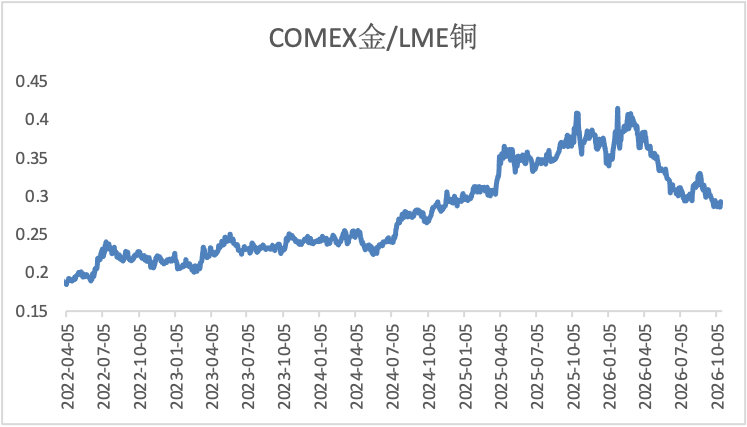
节后复工带动加工开工率普遍反弹,电解铜杆、电线电缆开工率分别报73.27%、69.79%,环比大幅回升,但整体属假期后的生产修复,终端新增订单力度有限,高铜价对下游的抑制延续;再生铜杆开工率仅9.35%,受税务检查加码制约延续低迷。终端方面,9月全国乘用车销量环比增长8.5%、同比下降9.5%,新能源车渗透率升至67%;9月新能源汽车产量同比增长12.2%;1-8月商品房销售面积同比下降12.1%,地产链拖累延续。COMEX金/LME铜比价10月16日报0.2916,较10月9日的0.2901基本持平,本期金铜同步回落,金铜比窄幅波动。
图5:COMEX金/LME铜比价
数据来源:钢联数据
三、后续关注及风险提示
铜市场
一是10月27-28日美联储议息会议决议及精炼铜关税动向,关注CL价差与跨市场库存再分配的演化,政策明朗前后价格波动可能加剧;二是国内累库与现货升水的持续性,旺季成色面临检验;三是冶炼亏损演化与减产兑现情况,关注10-11月冶炼检修影响及产量变化;四是LME交仓节奏与注销仓单变化。
贵金属市场
一是10月议息会议前美联储官员表态与美国经济数据,包括当周初请失业金人数及10月SPGI制造业PMI初值,是12月加息定价的关键验证;二是中东局势演化及油价走势对通胀预期的扰动;三是资金面关注黄金投机净多持仓连续回落的拐点、金银ETF资金流入的持续性及央行购金节奏;白银关注工业需求与库存变化的指引。
风险提示
• 货币政策预期反复:若通胀数据超预期态势延续,12月加息定价可能进一步强化,或对金属估值形成压制。
• 地缘与能源通胀风险:中东局势若再度升级推动油价上行,可能加剧通胀粘性担忧与紧缩预期。
• 关税政策扰动:精炼铜关税仍可能在后续落地,或引发跨市场价差与库存再分配的大幅波动。
• 需求不及预期:国内需求若恢复偏慢、库存持续累积,将对价格形成向下压力。
• 高位波动风险:金属价格总体处于历史高位区域,宏观事件冲击下波动可能加剧。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。