



作者 芝商所 CMEGroup 与 MCS
2026-10-23本期前沿
本期(2026年10月10日-10月23日),国内民用气市场先涨后跌,成交重心下移;国际地缘政治局势仍不稳定,原油持续走高,带动前期国内市场趋势,但终端需求一般,高价位挤压下游装置利润,用户抵触情绪滋生,上游销售与库存压力增加下降价出货;叠加油品行情转弱影响,山东地区跌幅最大。
导读
本期基本面情况
① 美伊对峙、胡塞袭击沙特致中东局势不稳,叠加美国产量大幅下降,对油价形成支撑,国际油价震荡上涨;
② 中东局势不稳,国际液化气供给依然偏紧,且四季度较强的需求预期,LPG外盘持续强势;
③ 国内商品量与到港量均有下降,但燃烧需求一般且下游抵触高价,港口库存小幅增长。
本期数据
液化气供需数据一览表
| 指标名称 | 类型 | 本期 | 上期 | 涨跌值 | 涨跌幅 |
|---|---|---|---|---|---|
| 库存比 | 港口 | 31.65 | 29.66 | 增加1.99个百分点 | |
| 商品量 | 商品量 | 94.11 | 96.34 | -2.23 | -2.31% |
| 产能利用率 | PDH | 72.07 | 67.55 | 增加4.52个百分点 | - |
| 船期 | 到港量 | 102.3 | 122.1 | -19.8 | -16.22% |
数据来源:隆众资讯
上表单位:库存比、产能利用率单位为%;商品量、到港量数据单位为万吨。
下期市场关注焦点
① 国际原油预期上涨,消息面存一定支撑;
② 商品量与码头到船量预计均有小幅下降;
③ 燃烧需求预期平淡,化工需求或小增。
第一章:中国液化气市场走势回顾
本期,液化气价格震荡上涨。10月23日周五,国内民用气均价7771元/吨,较上期下跌93元/吨。
2026年周度民用气现货价格对比图(元/吨)
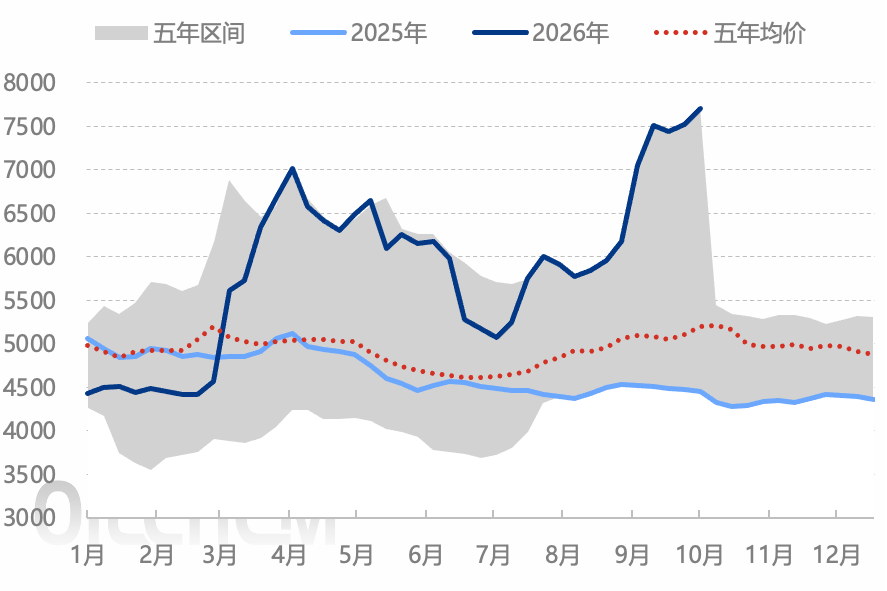
本期国内液化气市场先涨后跌。民用气市场,在原油以及进口成本高位支撑下前期价格仍有走高,但检修企业陆续恢复,国内供应增加同时下游对高价资源仍有抵触情绪,部分企业销售承压;另外油品需求不佳,化工刚需减弱;国内基本面转弱抵消进口成本高位的支撑,市场下行为主。烯烃碳四市场,消息面对国内市场指引不足,成品油以及调和油价格下跌,另外政策面存利空,主要下游装置利润倒挂加剧削减企业开工积极性,烯烃碳四需求下降,倒逼原料气价格走跌,跌势大于民用气。
第二章:国际LPG市场走势回顾
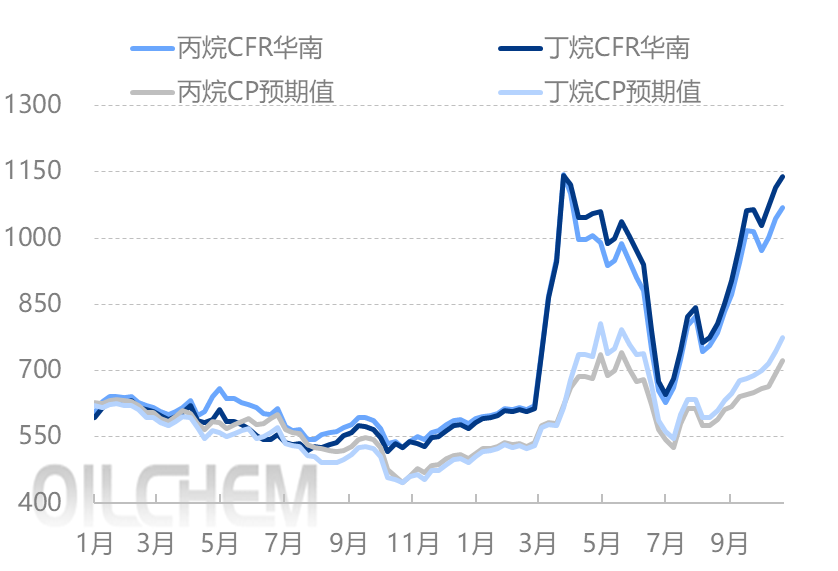
2025-2026年丙/丁烷CP预期走势图(美元/吨)
2025-2026年沙特CP走势对比图(美元/吨)
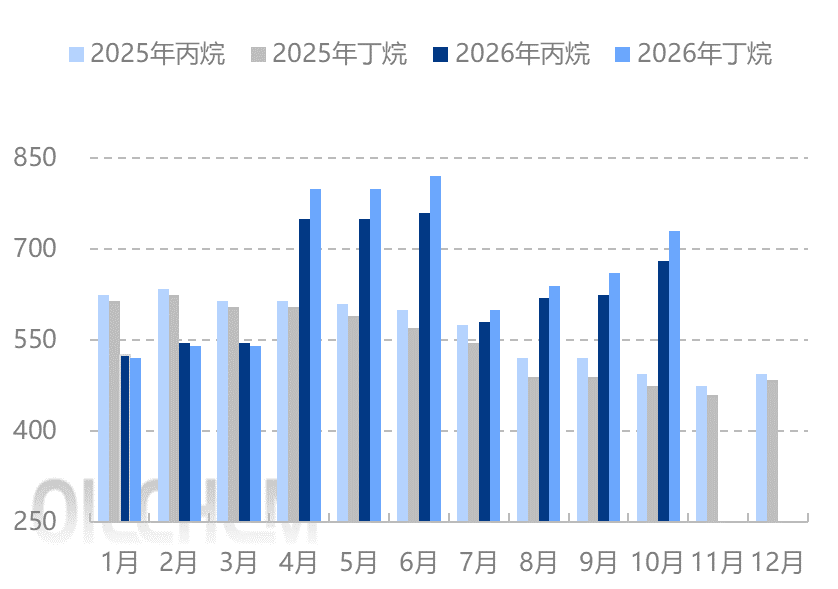
本期国际LPG价格保持上行趋势,价格重心上移。主要驱动因素仍是持续紧张的霍尔木兹海峡供给不足,以及四季度较强的需求预期,LPG表现强于国际原油。本期国际原油期价先冲高后回落,对LPG外盘市场指引明显,但国际供应端并无改善,霍尔木兹海峡通航安全性不高,虽有FOB现货卖盘,但船东因忌惮航行安全性而不愿进入海湾装船,仅有部分特殊货及STS货物流出,主要方向为印度和中国。随着绝对值价格的不断升高,虽然亚洲市场有需求缺口,但进口商及PDH工厂利润受到压缩,买盘观望情绪加重,报盘价格逐渐下移,或转向12月资源采购,本周实货市场商谈活跃度偏低;印度市场刚需较强,接收了更多的中东货及美国货,本周中东到中国船只减少,从中国到岸价来看,成本依然偏高。丁烷市场本周走势依然较强,美国虽有丁烷可售,但国内需求亦增加,市场缺口仍较大。根据隆众资讯测算,截至10月23日,折合人民币到岸成本:丙烷8161元/吨,丁烷8753元/吨。
本期国际液化气价格变化表(单位:美元/吨)
| 市场 | 本期均值 | 上期均值 | 涨跌值 | 涨跌幅 |
|---|---|---|---|---|
| 丙烷CP预期 | 719 | 662 | 57 | 8.61% |
| 丁烷CP预期 | 769 | 709 | 60 | 8.46% |
| 丙烷CFR华南 | 1068 | 988 | 80 | 8.10% |
| 丁烷CFR华南 | 1140 | 1054 | 86 | 8.16% |
数据来源:隆众资讯
第三章:国内外期货数据发布
(一)LPG纸货成交量情况
| 丙烷远东指数期货 | 7E持仓量分布与价格曲线 |
|---|---|
|
|
| 数据来源:芝商所 | 数据来源:芝商所 |
| 丙烷(沙特阿美)期货(9N) | 9N持仓量分布与价格曲线 |
|---|---|
|
|
| 数据来源:芝商所 | 数据来源:芝商所 |
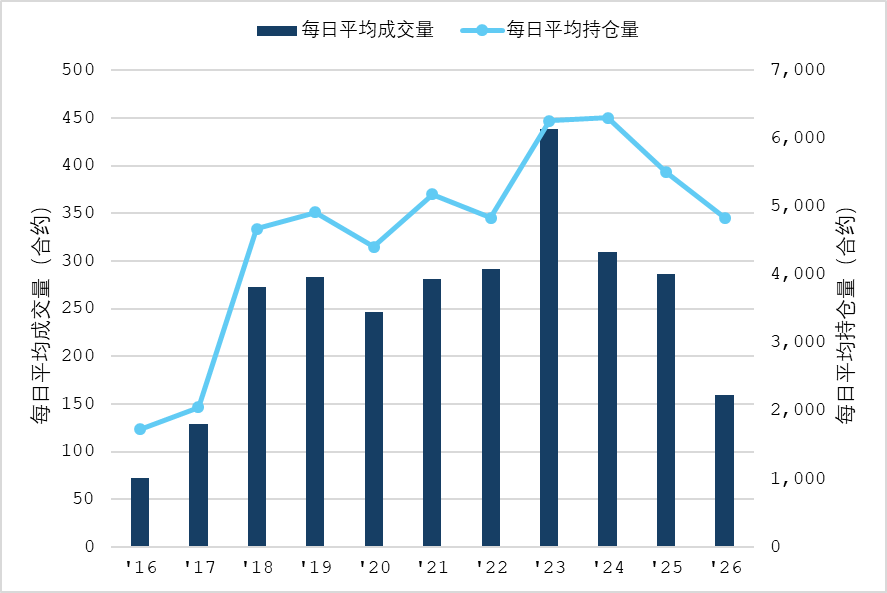
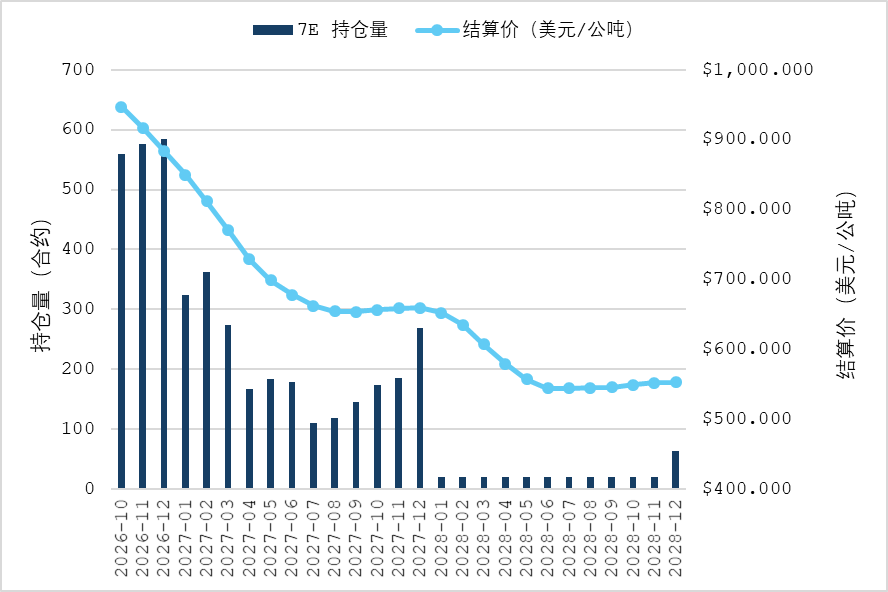
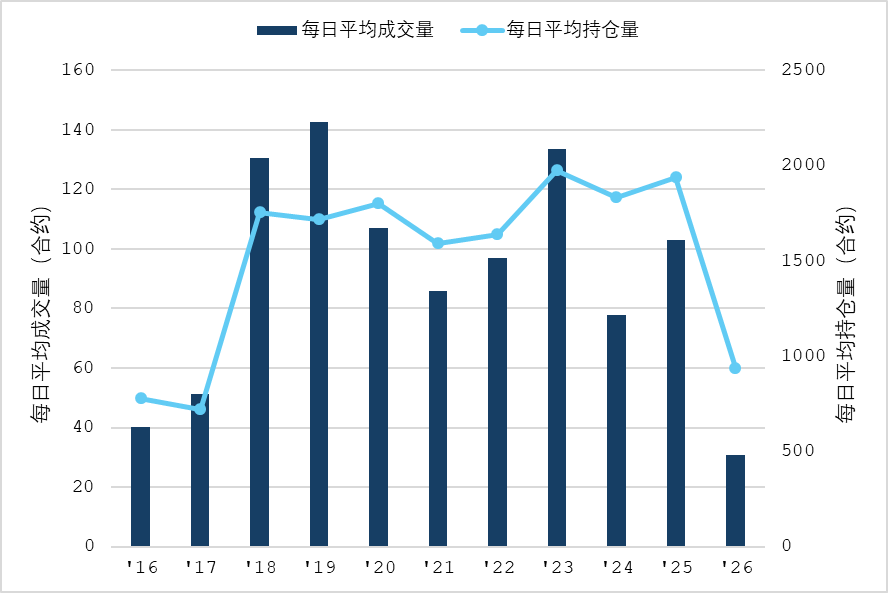
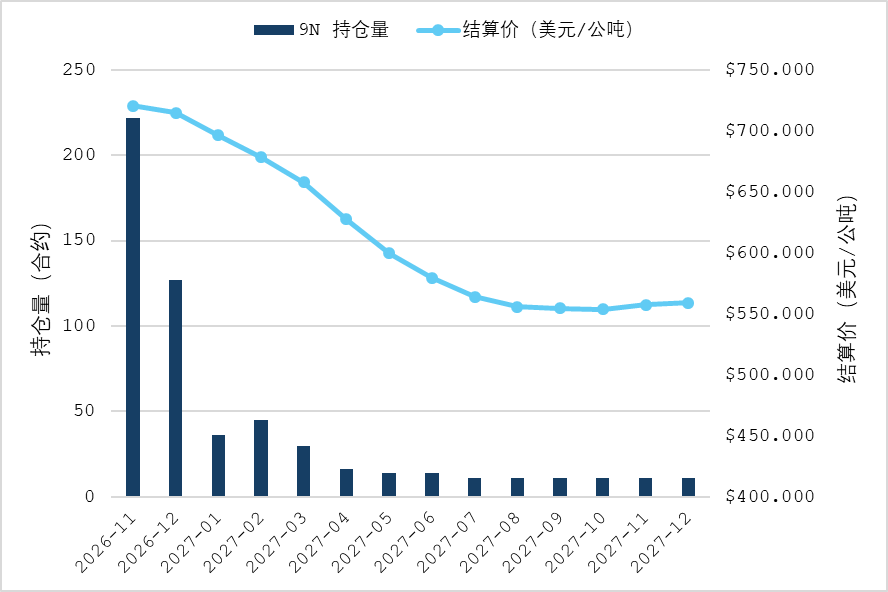
截止本期,丙烷远东指数期货日均成交量为160手,同比减少126手;日均持仓量为4839手,同比下降666手;丙烷(沙特阿美)期货日均成交量为31手,同比减少72手;日均持仓量为938手,同比下降1001手。11月,7E持仓量为559手,结算价为946.85美元/公吨;9N持仓量为222手,结算价为720.37美元/公吨。
芝商所的液化石油气有以下三个特征:清算费用较低、对手方众多,能助力市场参与者实现快速成交以及保证金对冲机制,能显着提高交易者的资本效率。
(二)DEC PG期货持仓量
PG期货持仓量(元/吨,手)
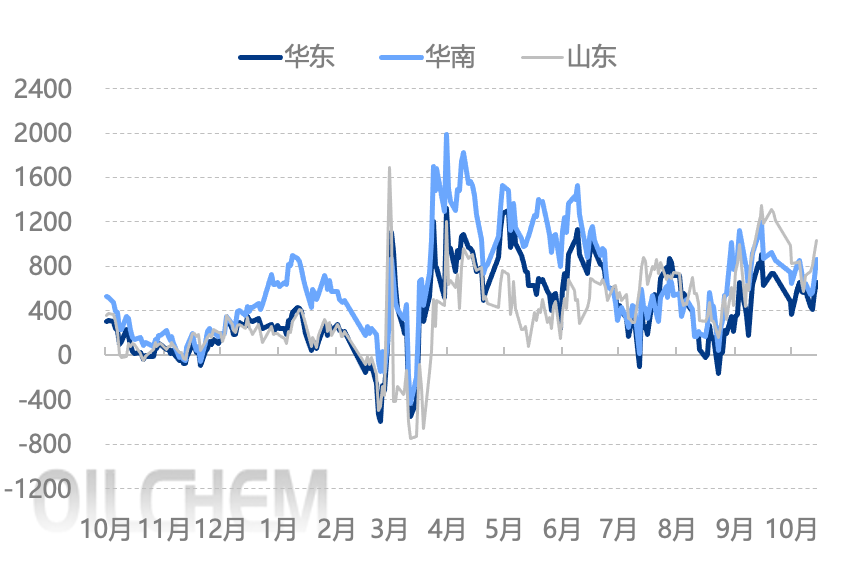
本期DEC PG期货主力合约成交量较上期增加;本期均值为143606手,环比增加19119手;持仓均值为97305手,环比减少18247手。本期主力合约换月,业者逐步移仓导致日均持仓量下降;不过原油与国内现货价格波动幅度较大,业者投机空间较大,成交量增长。
第四章:液化气市场供需情况
(一)供应方面
1、中国国产气供应量变化
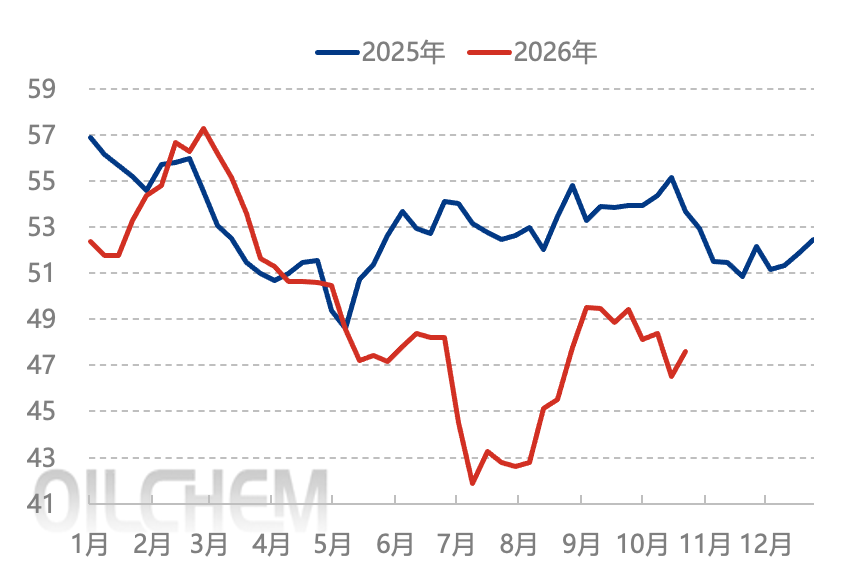
本期,国内液化气商品量总量为94.11万吨,环比减少2.23万吨,幅度为2.131%。本期,部分企业下游装置降负或停工,自用量减少,但神华榆林、渤化发展以及东辰化工装置停工,华联石化资源阶段性自用,综合来看国内供应量下降。
液化气商品量对比(万吨)
2、进口气供应量变化
本期,国际船期到港量102.3万吨,环比减少16.22%,以华南为主。截至10月23日,本月到船量173.4万吨,环比增加19.75%。本期北方到船以山东为主,天津未见新增,盘锦仅一船到港,南方前期到船存在延迟,后期到港相对集中以华南为主。
(二)需求方面
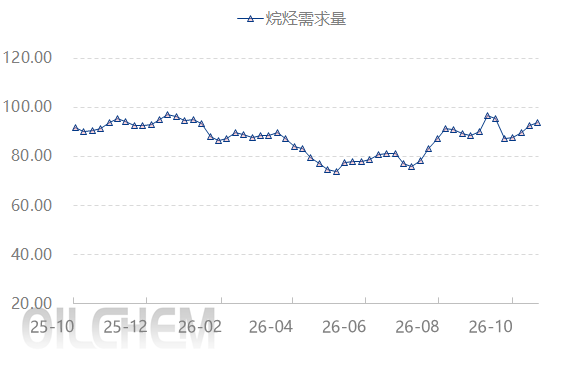
中国液化气主体下游消费量周数据走势图(万吨)
1、丙烷方面
本期丙烷化工需求量环比增加。丙烷化工需求量93.49万吨,较上期上涨5.5万吨或6.25%。本期河北海伟PDH停工,不过东莞巨正源、宁夏润丰、泉州国亨PDH陆续重启,以及东华茂名短停后开工,综合来看,本期丙烷化工需求量上升。
2、丁烷方面
本期丁烷需求量呈现增加趋势。其中正丁烷需求量在8.02万吨,环比增加6.37%。本期,青岛炼化顺酐装置、金裕海正丁烷异构装置停工,但新启元、惠州博科及惠州宇新顺酐提负,带动正丁烷需求量增加;异丁烷需求量为35.29万吨,环比增加11.57%。本期华邑化工异丁烷脱氢装置、延安炼厂及泰恒化工混合烷烃脱氢装置负荷恢复至高位,仅有东方宏业异丁烷脱氢装置停工,综合来看异丁烷需求量较上期增加。
第五章:下期液化气市场预计
(一)供需方面
1、中国国产气供应量变化
下期,华北石化计划出货,安庆石化以及海南炼化计划恢复,但仍有企业资源自用,预计国内供应量或变化较小,总量或在95.2万吨左右。
2、到船预测
据监测,下期到船量预期增多,总量约112万吨,或以华南为主。
3、丙烷
下期,天津渤化PDH计划检修停工,而东华宁波新材料、振华石化PDH计划重启,预计下期丙烷需求量仍存增长趋势。
4、丁烷
下期,青岛炼化、百宏化学顺酐装置或计划开工,且暂未听闻有新增停工装置,预计下期正丁烷及异丁烷需求量或有增加预期。
(二)价格预计
液化气市场未来价格变化预测(元/吨)
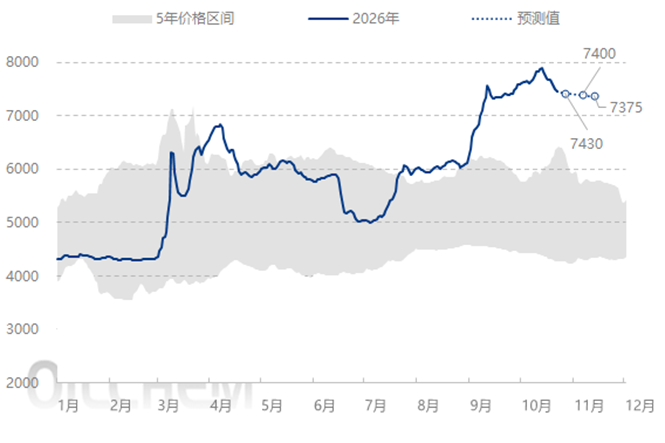
下期,民用液化气市场预期震荡运行,多空因素交织。国际市场强势带来支撑,但需求端预期难有太大提升,叠加当前价位偏高,下游采购积极性不足。南方局部行情或先涨后跌,其余地区维持震荡,成交重心或有下移。醚后碳四受“交易即开票”政策约束,终端油品需求支撑乏力;但随着价格回调至低位,下游逢低入市增多,短线存上涨空间,不过整体后市趋势仍偏弱。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。