

作者 芝商所 CMEGroup 与 MCS
2026-09-29本期前沿
本期(2026年9月12日-9月25日),本期,国内民用液化气市场先涨后震荡走弱。前期国际原油上行,带动液化气外盘同步走强,消息面与成本端均给予市场一定支撑,叠加部分区域货源偏紧,价格仍有推涨。然而随着原油涨势放缓且局势缓和后价格回落,液化气市场受此影响亦转入震荡格局。尽管部分企业库存压力整体可控,但价位处于相对高位,且临近假期,下游对高价货源接受度有限,主动补货意愿不强,上游表现趋于谨慎,部分地区让利以刺激出货。
导读
本期基本面情况
① 美伊局势有缓和迹象,国际原油价格呈先涨后跌态势;
② 霍尔木兹海峡通行情况仍然受阻,但美伊战事缓解,令市场情绪稍有好转,价格高位回落;
③ 国内商品量与到港量均有下降,市场整体供应水平不高,低供存在一定支撑,下游按需采购为主,整体产销压力不大。
本期数据
液化气供需数据一览表
| 指标名称 | 类型 | 本期 | 上期 | 涨跌值 | 涨跌幅 |
|---|---|---|---|---|---|
| 库存比 | 港口 | 29.66 | 34.02 | 减少4.36个百分点 | - |
| 商品量 | 商品量 | 98.13 | 99.04 | -0.91 | -0.92% |
| 产能利用率 | PDH | 73.09 | 77.93 | 减少4.84个百分点 | - |
| 船期 | 到港量 | 72.3 | 115.27 | -42.97 | -37.28% |
数据来源:隆众资讯
上表单位:库存比、产能利用率单位为%;商品量、到港量数据单位为万吨。
下期市场关注焦点
① 国际油价预期上涨,消息面支撑仍在;
② 商品量预期下降,但码头到船量将有明显增多;
③ 燃烧需求有望回暖,化工消费能力或增加。
第一章:中国液化气市场走势回顾
本期,液化气价格先涨后震荡下跌。9月25日周五,国内民用气均价7460元/吨,较上期下跌166元/吨。
2026年周度民用气现货价格对比图(元/吨)
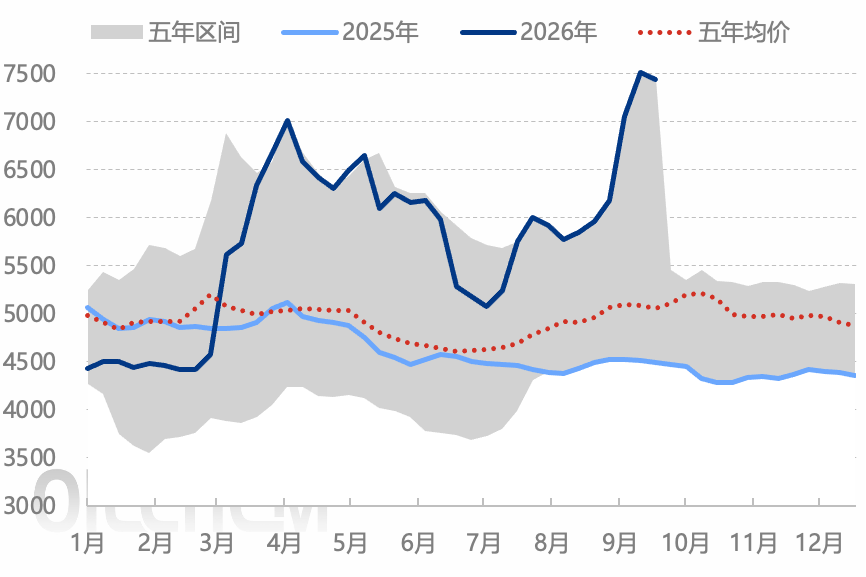
本期国内液化气市场震荡整理,涨跌均存。民用气市场,终端需求仍表现一般,不过前期部分区域价格调整到位,吸引下游节前补货,市场价格先涨后跌;仅山东地区受下游产品价格上涨带动,均价上扬,但难以提振整体趋势。烯烃碳四市场,虽然国际原油价格下行,但主销区供应缩减,基本面利多明显提振市场价格走高;随着双节临近,终端节前备货开启,不过也有部分区域企业降库需求较强,市场基本面转为宽松,叠加下游装置利润下降,烯烃碳四价格走跌,但均价环比走高。
第二章:国际LPG市场走势回顾
2025-2026年丙/丁烷CP预期走势图(美元/吨)
2025-2026年沙特CP走势对比图(美元/吨)
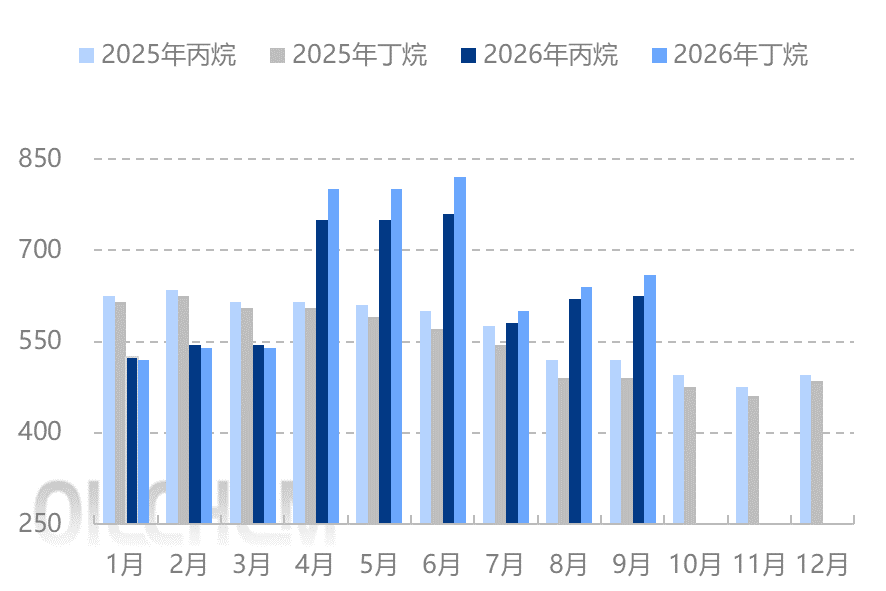
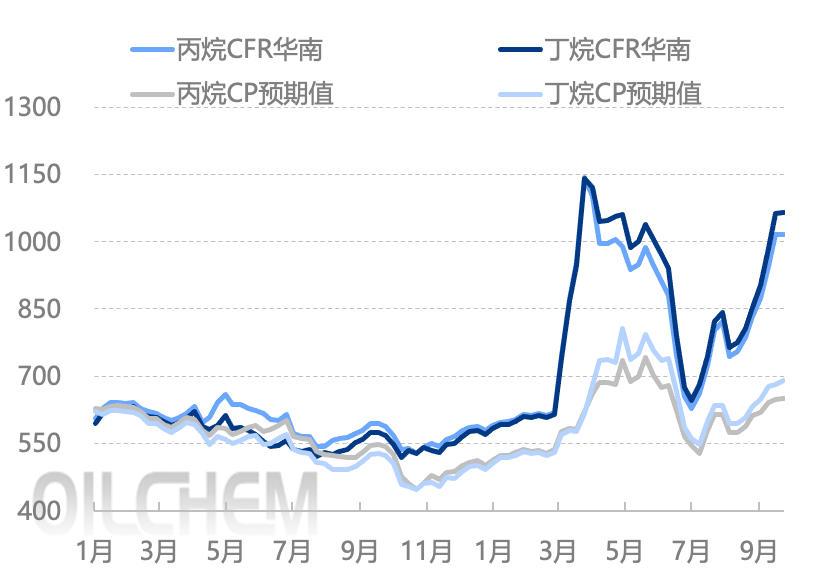
本期国际LPG价格跟随国际原油走势呈先涨后跌再涨的走势,主要驱动来自国际原油价格的调整与中东局势的变化,以及市场悲观情绪的缓和影响。本期,国际地缘局势不断变化,但整体稍有缓和,市场情绪有所降温,国际原油领跌外盘市场价格,国际LPG跟随从高位下调。但霍尔木兹海峡的通行情况并未缓解,少量有船驶出,美国方面巴拿马运河通行数量仍未恢复,但排队时间有所减少,供给端仍未完全恢复,但需求端10月采购需求已基本被满足,少量现货仍在待售,导致进口商对高贴水有一定的抵触情绪,远东到岸贴水承压,价格有回调。丁烷市场因供应仍然偏紧,走势强于丙烷,C3/C4价差扩大。目前,国际成交水平,CP贴水在340-350美元/吨附近。另外,周内传闻中美有望对LPG关税进行谈判,LPG有望降低关税,市场也存在一定的观望情绪。根据隆众资讯测算,截至9月25日,折合人民币到岸成本:丙烷7500元/吨,丁烷7835元/吨。
本期国际液化气价格变化表(单位:美元/吨)
| 市场 | 本期均值 | 上期均值 | 涨跌值 | 涨跌幅 |
|---|---|---|---|---|
| 丙烷CP预期 | 655 | 636 | 19 | 2.99% |
| 丁烷CP预期 | 693 | 671 | 22 | 3.28% |
| 丙烷CFR华南 | 1018 | 955 | 63 | 6.60% |
| 丁烷CFR华南 | 1066 | 995 | 71 | 7.14% |
数据来源:隆众资讯
第三章:国内外期货数据发布
(一)LPG纸货成交量情况
| 丙烷远东指数期货 | 7E持仓量分布与价格曲线 |
|---|---|
|
|
| 数据来源:芝商所 | 数据来源:芝商所 |
| 丙烷(沙特阿美)期货(9N) | 9N持仓量分布与价格曲线 |
|---|---|
|
|
| 数据来源:芝商所 | 数据来源:芝商所 |
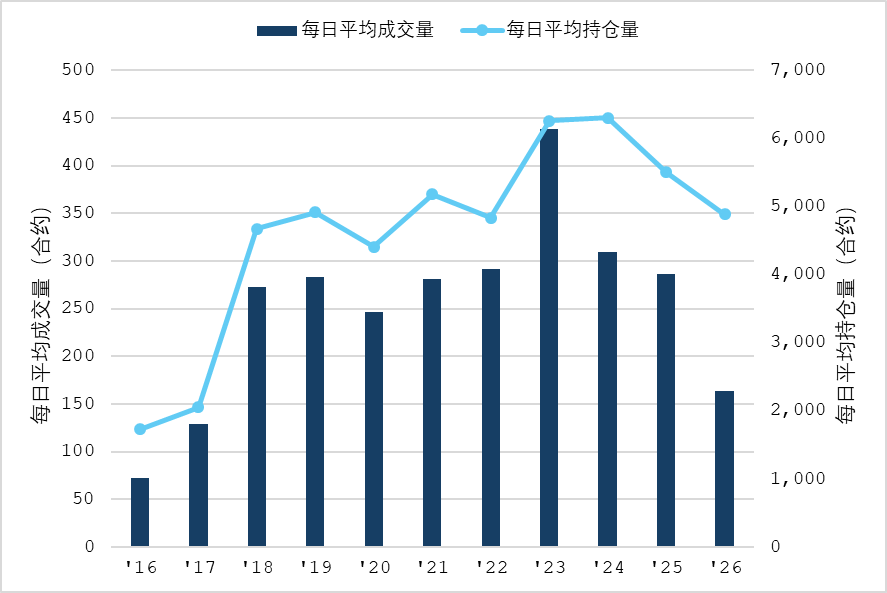
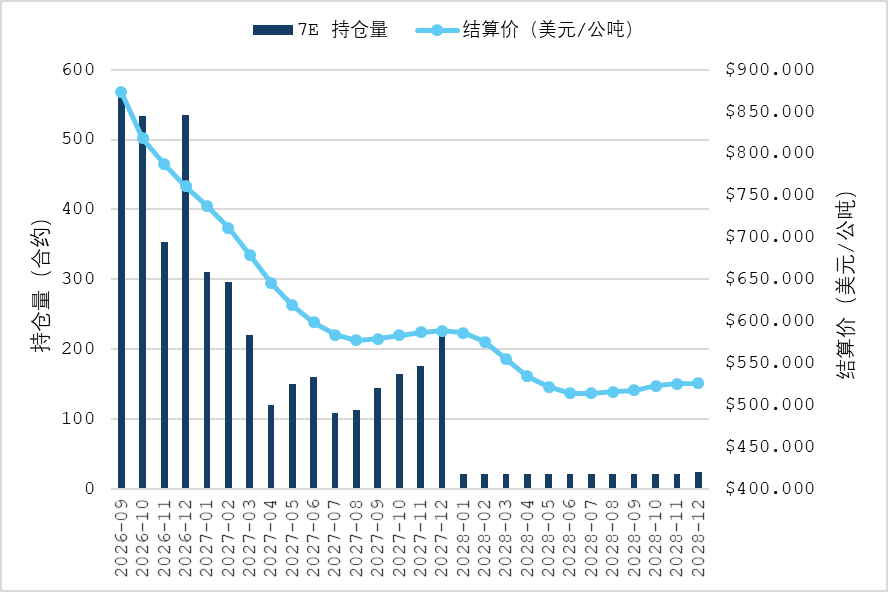
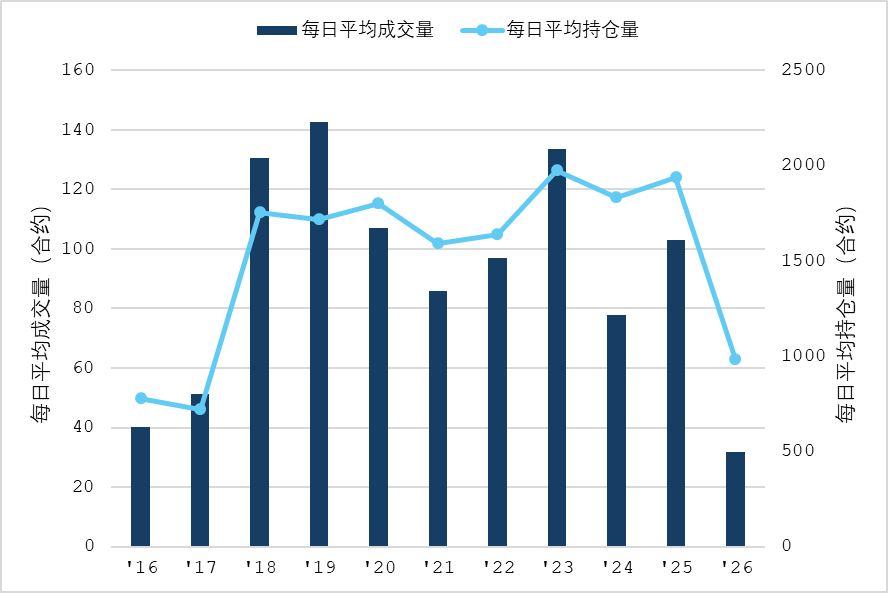
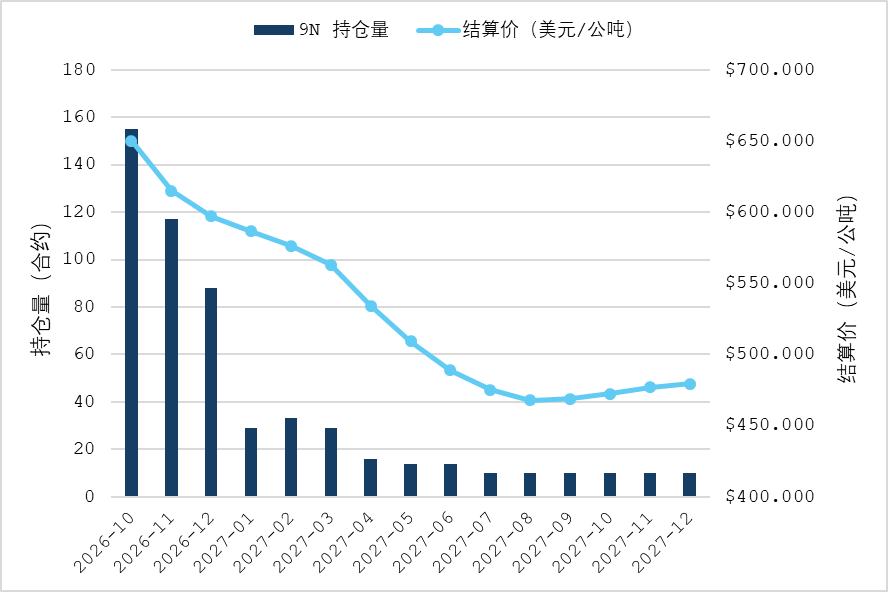
截止本期,丙烷远东指数期货日均成交量为163手,同比减少123手;日均持仓量为4886手,同比下降620手;丙烷(沙特阿美)期货日均成交量为32手,同比减少71手;日均持仓量为984手,同比下降955手。10月,7E持仓量为534手,结算价为818.25美元/公吨;9N持仓量为155手,结算价为650美元/公吨。
芝商所的液化石油气有以下三个特征:清算费用较低、对手方众多,能助力市场参与者实现快速成交以及保证金对冲机制,能显着提高交易者的资本效率。
(二)DEC PG期货持仓量
PG期货持仓量(元/吨,手)
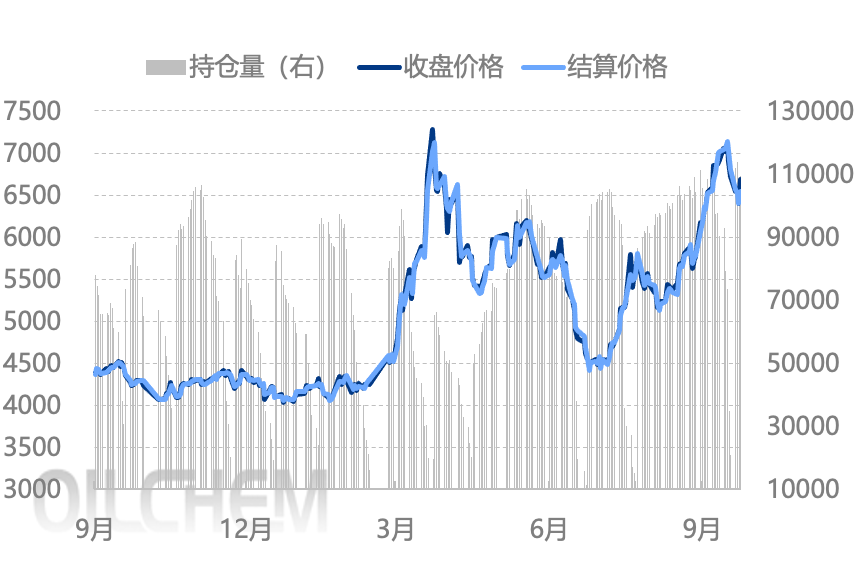
本期DEC PG期货主力合约成交量较上期增加;本期均值为1272301手,环比增加1094663手;持仓均值为745474手,环比减少283370手。前期国际原油价格大涨增强多头信心,盘面交易活跃度上升,价格大涨;后期多头获利了结且原油转跌,且主力换月,本期持仓量下降。
第四章:液化气市场供需情况
(一)供应方面
1、中国国产气供应量变化
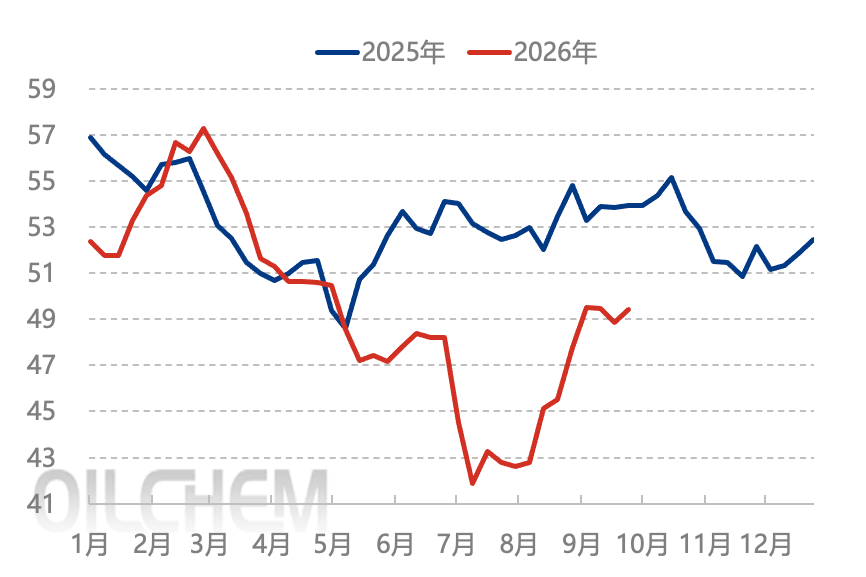
本期,国内液化气商品量总量为98.13万吨,环比减少0.91万吨,幅度为0.92%。本期,中海油龙口、鑫岳燃化以及弘润石化前期检修装置恢复,不过金诚石化、汇丰石化等企业气分装置停工,且部分炼厂资源自用外放减少,综合来看国内供应量小幅下滑。
液化气商品量对比(万吨)
2、进口气供应量变化
本期,国际船期到港量72.3万吨,环比减少37.28%,以华东为主。截至9月25日,本月到船量154万吨,环比减少27.67%。本周期北方仅山东有少量资源到港,后续资源多有延迟,其他地区均未见来船;南方到船较前期也有减少,到船港口相对集中。
(二)需求方面
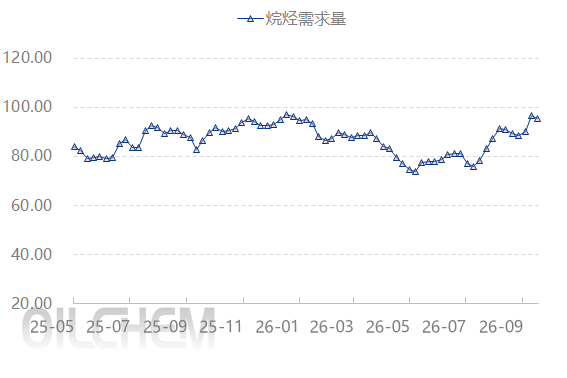
中国液化气主体下游消费量周数据走势图(万吨)
1、丙烷方面
本期丙烷化工需求量环比下降。丙烷化工需求量93.69万吨,较上期下降4.48万吨或4.56%。本期多家丙烷深加工企业检修停工,包括振华石化、东华宁波一期、泉州国亨、中景石化二期PDH停工,以及泰恒发混合烷烃脱氢停工,综合来看,本期丙烷化工需求量下降。
2、丁烷方面
本期丁烷需求量呈现增减不一趋势。其中正丁烷需求量在9.66万吨,环比减少0.10%。本期,青岛炼化装置负荷降低,齐发化工装置提负,导致正丁烷需求量微幅减少;异丁烷需求量在35.60万吨,环比增加1.22%。本期泰恒化工混合烷烃脱氢装置停工,但齐翔腾达混合烷烃脱氢装置提负、华邑化工异丁烷脱氢装置开工,提振异丁烷需求量较上期增加。
第五章:下期液化气市场预计
(一)供需方面
1、中国国产气供应量变化
下期,庆阳石化、克拉玛依炼化以及渤化发展计划出货,不过东北以及华东地区均有烷基化装置开工或提负,醚后碳四外放量将有下滑,且有炼厂资源内部调拨为主,预计国内供应量或有下降,总量或在95.3万吨左右。
2、到船预测
据监测,下期到船资源有望提升,但仍低于平均水平,预计到港量100万吨附近。
3、丙烷
下期,延安炼厂混合烷烃脱氢装置预计重启,不过因前期多家丙烷深加工企业集中检修停工,拉低下期丙烷需求量,因此预计下期国内丙烷需求量预期下降。
4、丁烷
下期,新启元顺酐装置、延安炼厂混合烷烃脱氢装置计划开工,且暂未听闻有新增停工装置,预计下期正丁烷与异丁烷需求量或呈增加趋势。
(二)价格预计
液化气市场未来价格变化预测(元/吨)
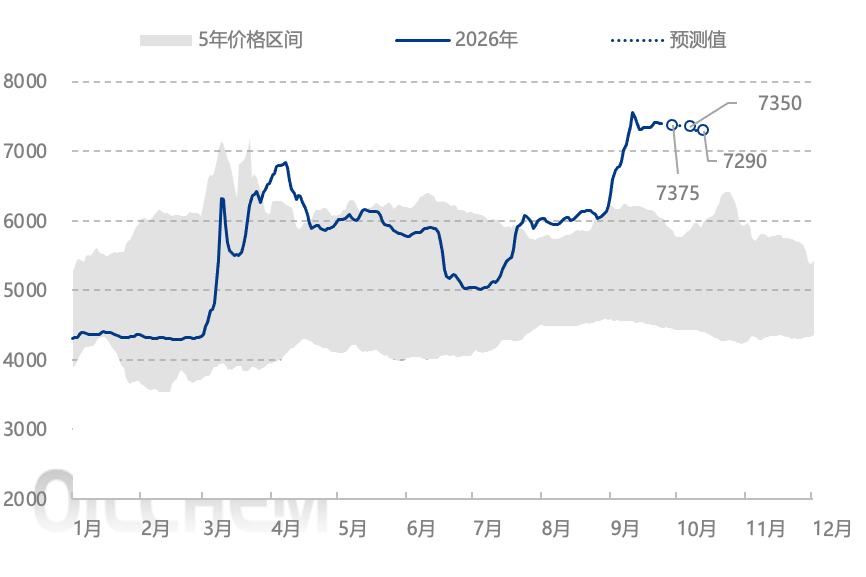
下期,国内液化气市场整体维持震荡整理格局,成交重心或将小幅下移。双节期间,上游企业主要以出货去库为主,节前下游虽存在阶段性补货需求,对市场行情形成一定支撑,但下游多按需采购,面对高位囤货意愿偏弱,行情缺乏持续上行动力,预计市场震荡运行,后续需重点关注地缘局势变化带来的影响。醚后碳四方面,国庆节前下游补货支撑行情趋势坚挺,存上涨空间,后市行情有望回稳出货,趋势以震荡为主,难有较大调整幅度。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。