

作者 芝商所 CMEGroup 与 MCS
2026-09-24本期前沿
本期(2026年8月29日-9月11日),液化气市场价格快速拉涨,局部高价已突破8000元/吨,核心驱动在于供应持续收紧与国际市场强势共振。受美伊局势持续紧张影响,国际油价持续走高;叠加霍尔木兹海峡仍处封锁状态、巴拿马运河持续拥堵等因素,国际液化气外盘价格维持高位,成本端大幅抬升。同时,国内炼厂新增检修,商品量减少,进口到船水平亦偏低,供应端呈现国产与进口双重收紧格局。消息面及成本端支撑较强,加之供应持续收紧进一步提振市场情绪,下游恐涨性跟进入市,共同助推价格快速上涨。
导读
本期基本面情况
① 美伊冲突暂无缓和迹象,胡塞武装持续对沙特施压,供应风险有增无减,国际油价持续上涨态势,消息面提振国内液化气市场;
② 霍尔木兹海峡通行率低、巴拿马运河持续拥堵,国际供应偏紧,成本端大幅抬升;
③ 国内整体供应持续收紧,国内炼厂检修,而进口到船大幅减少。
本期数据
液化气供需数据一览表
| 指标名称 | 类型 | 本期 | 上期 | 涨跌值 | 涨跌幅 |
|---|---|---|---|---|---|
| 库存比 | 港口 | 34.02 | 39.22 | 减少5.2个百分点 | - |
| 商品量 | 商品量 | 99.21 | 93.7 | 5.51 | 5.88% |
| 产能利用率 | PDH | 79.58 | 78.11 | 增加1.47个百分点 | - |
| 船期 | 到港量 | 8118.27 | 94.7 | 23.57 | 24.89% |
数据来源:隆众资讯
上表单位:库存比、产能利用率单位为%;商品量、到港量数据单位为万吨。
下期市场关注焦点
① 国际原油预期上涨,消息面继续提振市场情绪;
② 商品量预期增量有限,到船量预期维持偏低水平;
③ 燃烧需求难有改善,化工消费能力或下降。
第一章:中国液化气市场走势回顾
本期,液化气价格大幅拉涨。9月11日周五,国内民用气均价7627元/吨,较上期上涨1650元/吨。
2026年周度民用气现货价格对比图(元/吨)
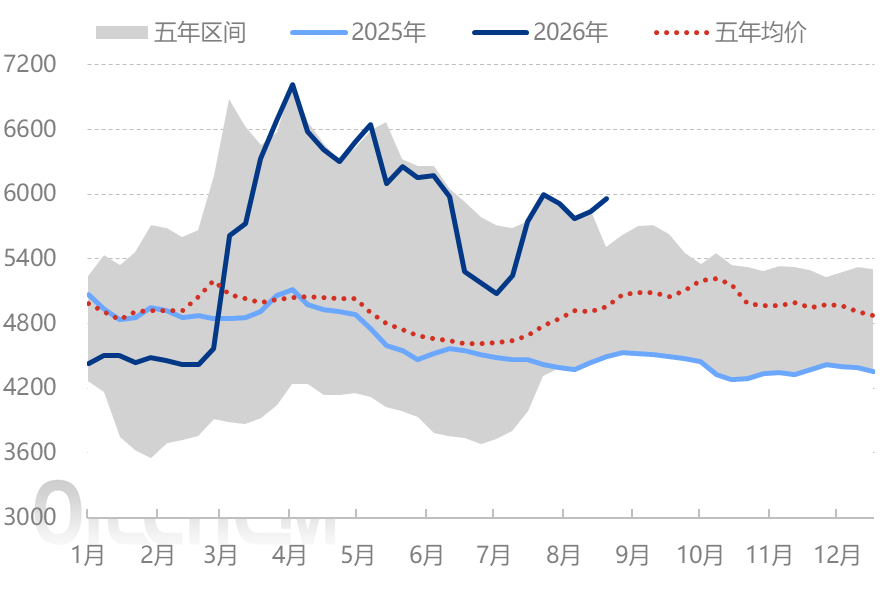
本期国内液化气市场呈现大幅上涨态势,价格重心迅速突破7000元/吨,截至目前局部高位价格已破8000元/吨。美伊冲突暂无缓和迹象,胡塞武装持续施压沙特,供应风险有增无减,国际油价持续走高。叠加中东LPG出口依然受阻、巴拿马运河拥堵等因素,国际液化气供需偏紧格局下,进口到岸成本大幅抬升。尽管国内燃烧需求并无实质改善,但持续看涨情绪下入市备货增多,且化工需求良好。因此在消息面、成本面与供应收紧多重驱动下,本期国内液化气市场快速拉涨。
第二章:国际LPG市场走势回顾
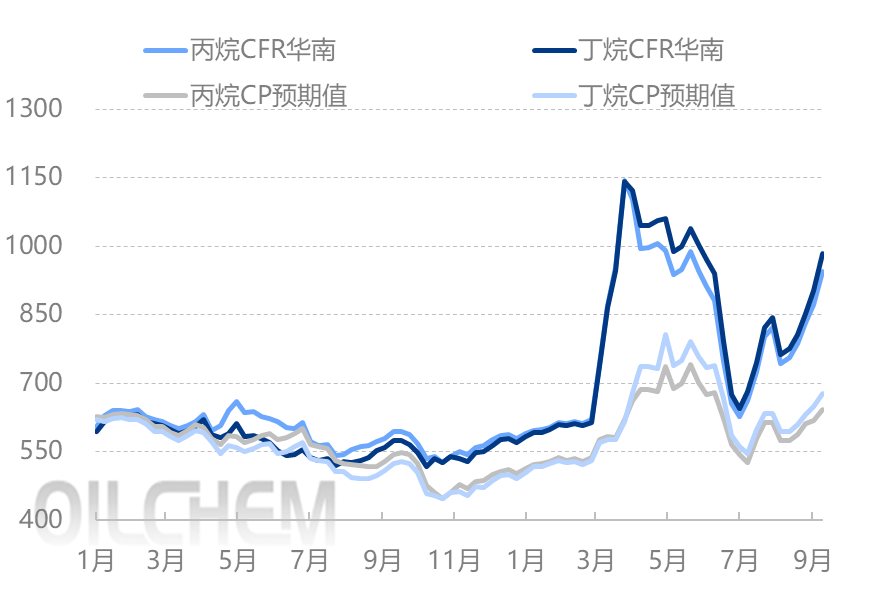
2025-2026年丙/丁烷CP预期走势图(美元/吨)
2025-2026年沙特CP走势对比图(美元/吨)
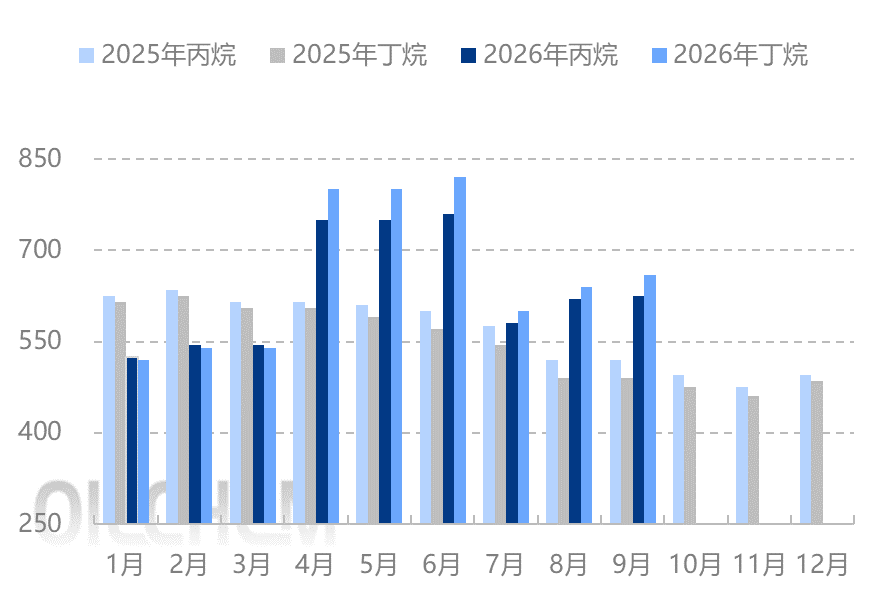
本期国际LPG市场走势偏强,主要驱动来自供应紧张叠加国际原油价格大涨,供给端持续紧张,而买方库存普遍有下降,多存在冬储备货需求,加剧了供需矛盾加深,国际价格宽幅走高。进入9月后,国际LPG市场强势上推,且10月CP纸货价格已高于9月水平。美伊再起冲突,加重海运商进入霍尔木兹海峡的担忧,通航情况持续不佳,科威特方面虽有现货招标,但贴水价格远高于9月平均贴水,体现出市场供给矛盾的加深。巴拿马方面因运河降水低于往年,通航数量下降,且通行拍卖费持续走高,进一步加剧了供应紧张局面,另外美国进入丁烷调油旺季,丁烷涨幅高于丙烷,价差扩大。需求端因9月整体买货量较少,进口商库存普遍偏低,10月存冬储需求,实盘商谈积极,亚洲需求旺盛更推高外盘价格。中国方面因PDH利润开工率平稳,丁烷受MTBE出口增加影响,刚需稳定,码头采购积极,远东到岸成本快速上涨。根据隆众资讯测算,至9月11日折合人民币到岸成本:丙烷7484元/吨,丁烷7820元/吨。
本期国际液化气价格变化表(单位:美元/吨)
| 市场 | 本期均值 | 上期均值 | 涨跌值 | 涨跌幅 |
|---|---|---|---|---|
| 丙烷CP预期 | 642 | 619 | 23 | 3.72% |
| 丁烷CP预期 | 677 | 649 | 28 | 4.31% |
| 丙烷CFR华南 | 945 | 873 | 72 | 8.25% |
| 丁烷CFR华南 | 984 | 903 | 81 | 8.97% |
数据来源:隆众资讯
第三章:国内外期货数据发布
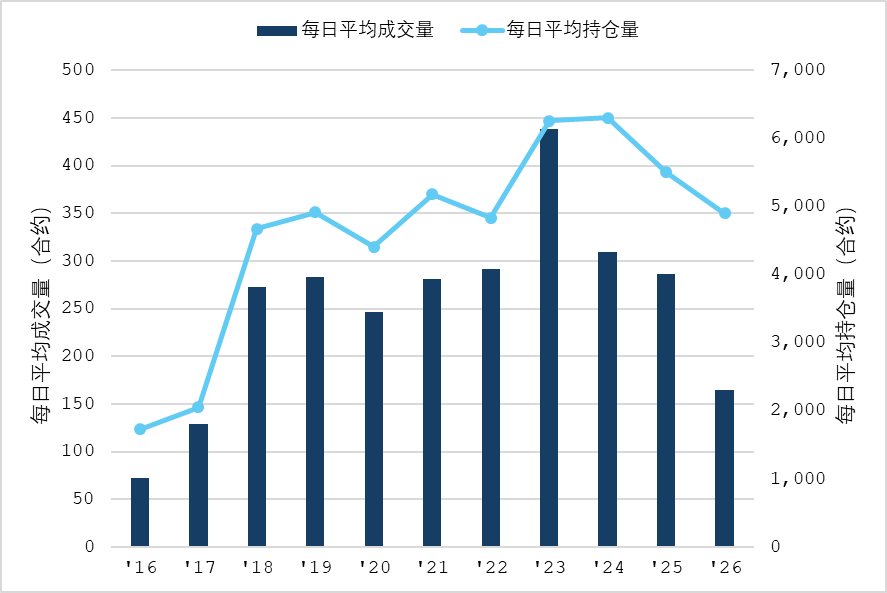
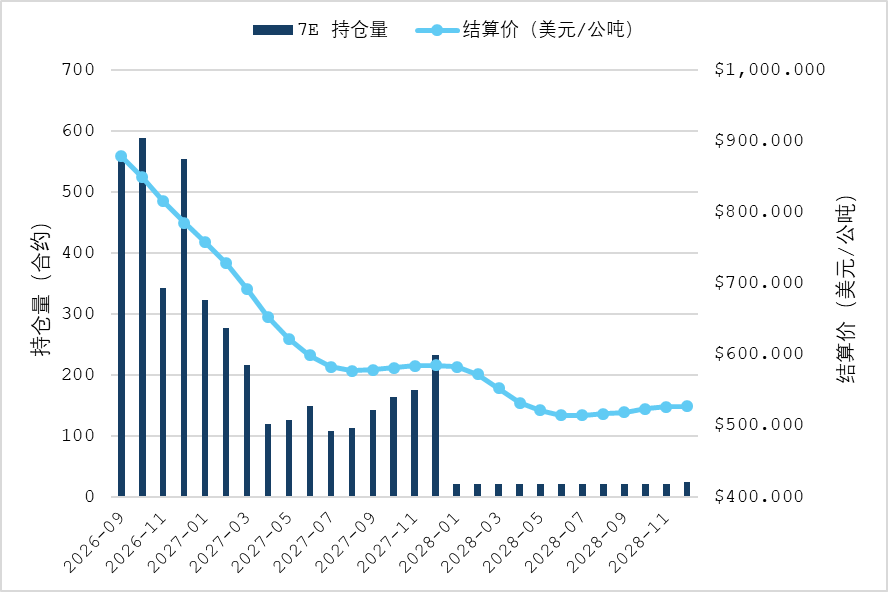
(一)LPG 纸货成交量情况
| 丙烷远东指数期货 | 7E持仓量分布与价格曲线 |
|---|---|
|
|
| 数据来源:芝商所 | 数据来源:芝商所 |
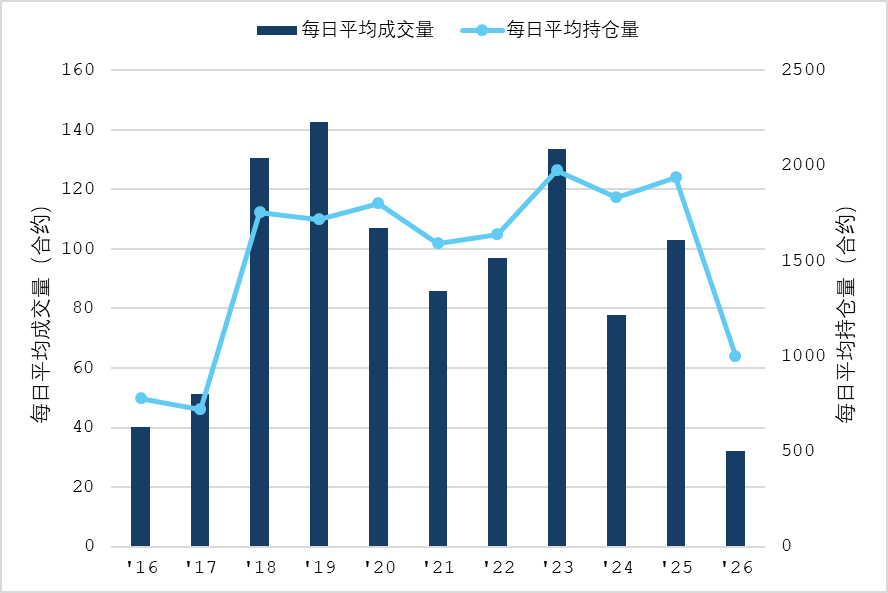
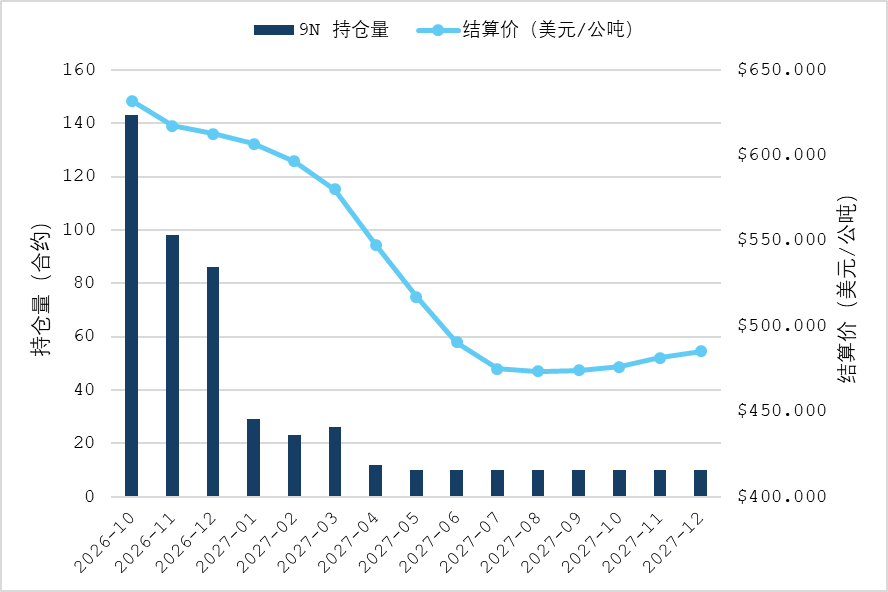
| 丙烷(沙特阿美)期货(9N) | 9N持仓量分布与价格曲线 |
|---|---|
|
|
| 数据来源:芝商所 | 数据来源:芝商所 |
截止本期,丙烷远东指数期货日均成交量为165手,同比减少121手;日均持仓量为4904手,同比下降601手;丙烷(沙特阿美)期货日均成交量为32手,同比减少71手;日均持仓量为1002手,同比下降937手。10月,7E持仓量为561手,结算价为878.36美元/公吨;9N持仓量为143手,结算价为631.77美元/公吨。
芝商所的液化石油气有以下三个特征:清算费用较低、对手方众多,能助力市场参与者实现快速成交以及保证金对冲机制,能显着提高交易者的资本效率。
(二)DEC PG期货持仓量
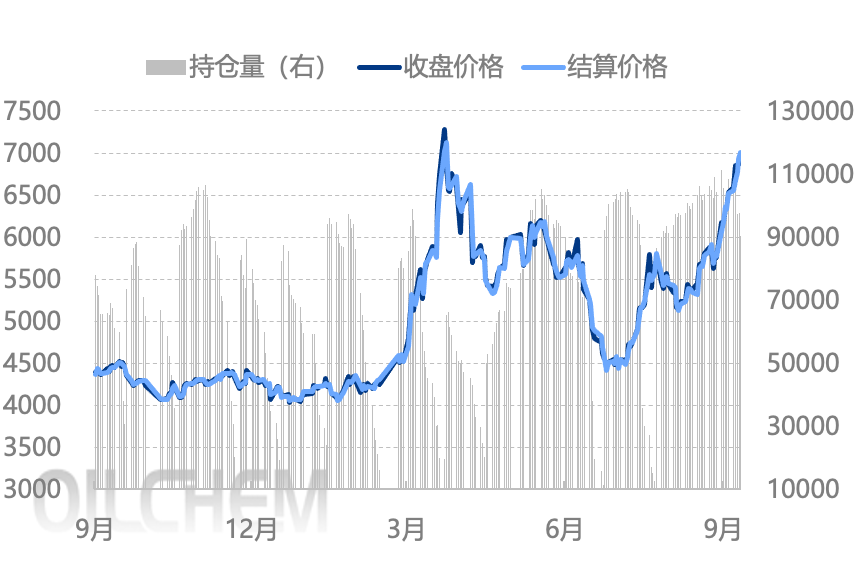
PG期货持仓量(元/吨,手)
本期DEC PG期货主力合约成交量较上期回升;本期均值为177638手,环比增加65105手;持仓均值为102884手,环比减少1640手。国际原油价格波动剧烈,且国际与国内液化气走势较强,期内PG期货呈现多头趋势,盘面价格创年内新高,操作空间较大,交易量增加。
第四章:液化气市场供需情况
(一)供应方面
1、中国国产气供应量变化
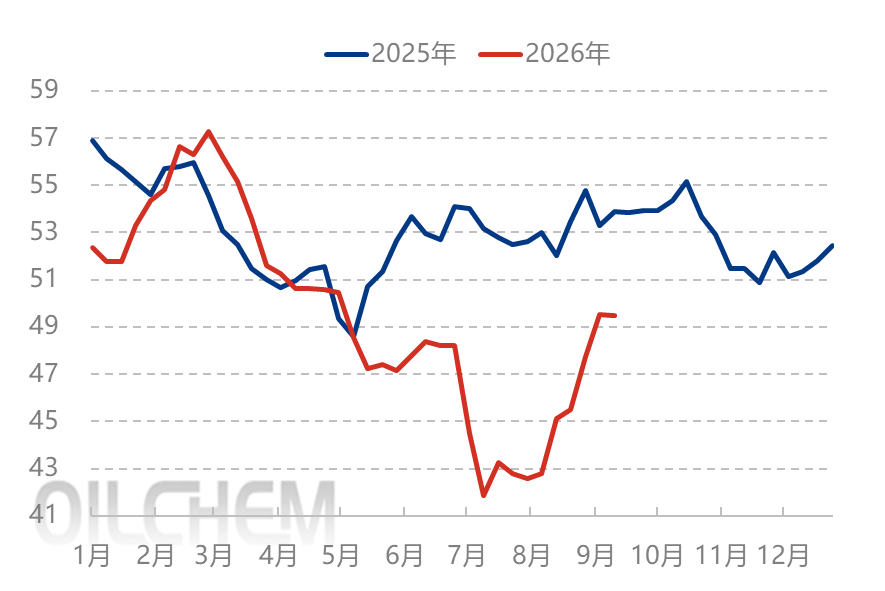
本期,国内液化气商品量总量为99.21万吨,环比增加5.51万吨,幅度为5.88%。本期,安庆石化、华北石化以及中海油龙口检修;不过盛虹炼化出货,福海创提负,东北个别企业醚后碳四以及丁烷外放增加,因此国内供应量回升。
液化气商品量对比(万吨)
2、进口气供应量变化
本期,国际船期到港量118.27万吨,环比增加24.89%,以华南为主。截至9月11日,本月到船量84.7万吨,环比减少24.17%。本周期北方地区到船较少,盘锦和天津各有一船资源,山东部分港口有少量资源;南方地区到船增多,台风影响下部分船只延迟至本期,华东到船相对分散。
(二)需求方面
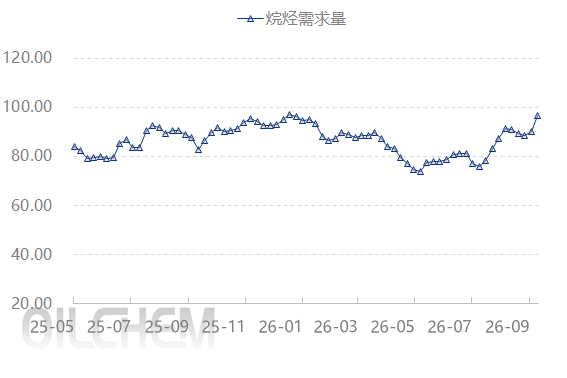
中国液化气主体下游消费量周数据走势图(万吨)
1、丙烷方面
本期丙烷化工需求量环比增加。丙烷化工需求量97.56万吨,较上期上涨6.78万吨或7.47%。本期多家前期停工PDH企业江苏斯尔邦、万达天弘、辽宁金发陆续恢复重启,另外,烟台万华一期短停后恢复,且深加工装置盈利充裕开工积极性良好,综合来看,本期丙烷化工需求量增加。
2、丁烷方面
本期丁烷需求量呈现增减不一趋势。其中正丁烷需求量在9.67万吨,环比减少1.43%。本期,齐发化工顺酐装置开工,上期河北新启元顺酐装置停工后本期需求量继续减少,导致正丁烷需求量有所减少;异丁烷需求量在35.17万吨,环比增加6.61%。本期神驰石化异丁烷脱氢装置提负,齐翔腾达混合烷烃脱氢装置开工,提振异丁烷需求量较上期增加。
第五章:下期液化气市场预计
(一)供需方面
1、中国国产气供应量变化
下期,中海油龙口、弘润石化以及鑫岳燃化计划恢复,不过部分企业丁烷外放或有减少,综合来看,国内供应量或持续增加,总量或在100万吨左右。
2、到船预测
下期,国际市场供应紧张加剧,且海运周转时间拉长,下期到船量预期下降至70万吨附近。
3、丙烷
下期,延安炼厂混合烷烃脱氢装置预计重启,不过振华石化、泉州国亨PDH计划检修停工,因此预计下期国内丙烷需求量预期下降。
4、丁烷
下期,齐发化工顺酐装置本期开工后下期需求量或有提升、另外延安炼厂混合烷烃脱氢装置及华邑化工异丁烷脱氢装置等计划开工,预计下期正丁烷与异丁烷需求量或呈增加趋势。
(二)价格预计
液化气市场未来价格变化预测(元/吨)
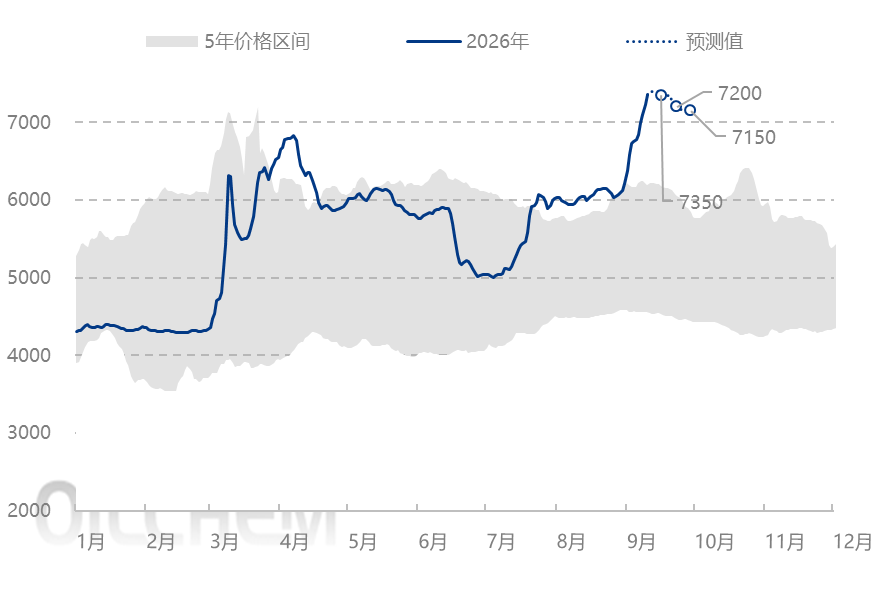
地缘局势将成为国内液化气市场走势的核心主导因素。若国际原油持续坚挺,成本端将形成有力托底,民用液化气整体维持高位运行。行情大概率呈现先涨后震荡的走势。后续重点跟踪地缘冲突演变及原油波动,警惕地缘情绪退潮带来的阶段性回调风险。醚后碳四市场在国际油价高位支撑下,整体预期保持坚挺,不过当前市场价位已处于相对高位,下游采购接受度有所受限,进一步上行空间被压制,预计行情以高位震荡运行为主。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。