



作者 金联创
2026-10-30导读
本周基本面情况
1、原油价格表现:本周WTI原油期货价格呈现波动态势,周度均价录得101.44美元/桶,环比上一周上涨1.04美元/桶,涨幅约为1.04%。
2、中东局势不确定性仍存:据公开官方消息披露,美军在中东地区的相应部队处于战备状态,待接收命令后可在规定时限内针对相关目标开展行动,相关事态引发市场对供应端潜在扰动的持续跟进。
3、多国外交沟通进展:伊朗、沙特阿拉伯、土耳其和巴基斯坦四国高级别官员在伊朗首都德黑兰举行地区安全会议。该会晤是继《麦加共同防务协议》签署以来,相关国家开展的常态化多边安全沟通之一。
下周市场关注焦点
1、地缘政治多边协商进程进展:第三方斡旋方案的推进节奏将继续受到关注。目前卡塔尔已向伊朗方面递交旨在促成区域停火与缓和争端的协议草案,各方反馈及后续条款推进情况将是市场关注的核心变量。
2、重点政治日程节点:市场将持续跟踪以色列议会选举及美国中期选举等政治日程安排。选举结果及后续外交、外贸与防务政策的定调,将对中东区域局势及全球能源供应链预期产生进一步影响。
第一章 国际原油市场走势回顾
市场观望中东局势 原油波动盘整
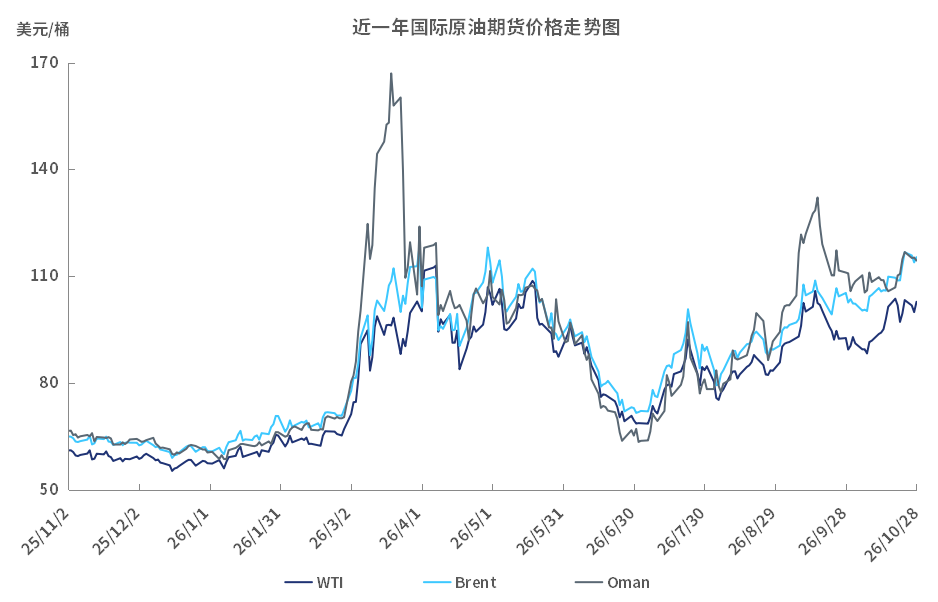
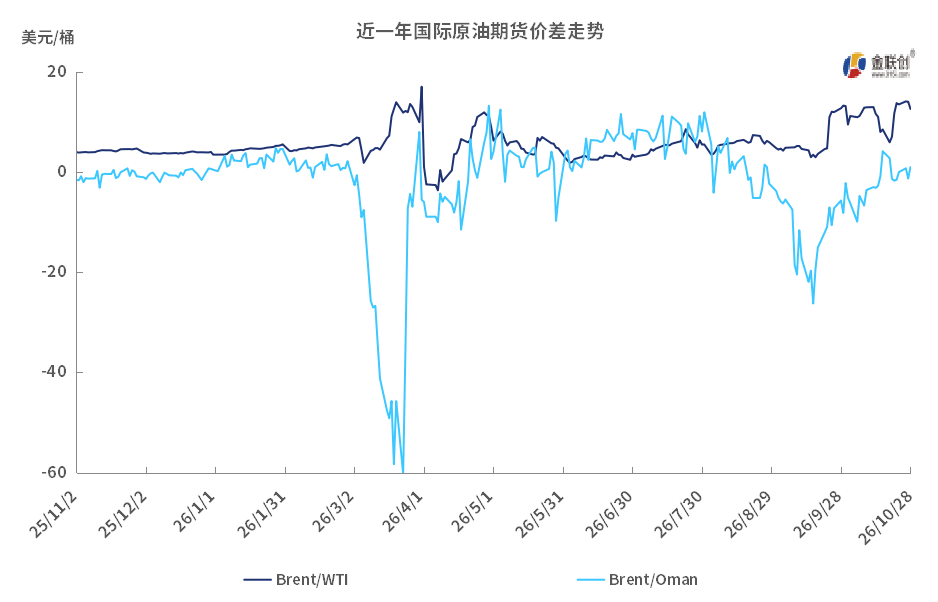
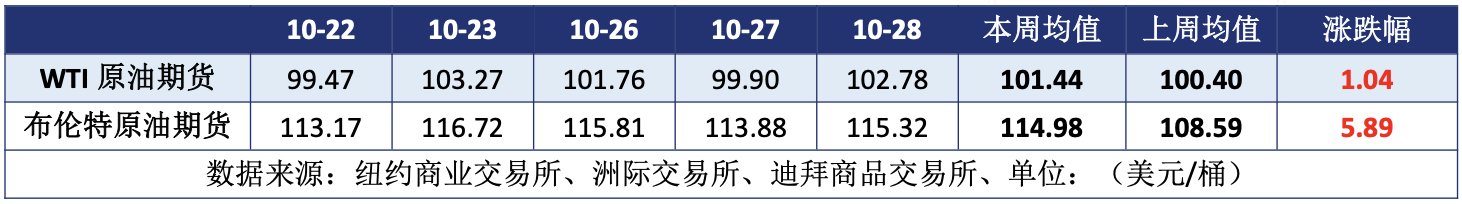
本周(10.22-10.28),国际原油油价整体呈现波动态势,周度均价环比上涨。市场持续跟进中东地区地缘政治演变,同时利比亚部分原油外输受阻亦引发对可供资源的关注。
地缘局势演变与区域航运关切:据公开消息,美方相关官员表示美军驻中东部队保持相应战备状态;伊朗方面对此公开发表声明,强调外部军事行动将导致严重连锁反应。伊朗外交部长阿拉格齐亦指出,在近期冲突影响下,地区战略格局已发生重要转变,霍尔木兹海峡的管理及通行条件将面临新的审视。
利比亚原油外输遭遇不可抗力约束:利比亚国家石油公司(NOC)管理层表示,连接哈马达(Hamada)和塔哈拉(Tahara)油田与扎维耶(Zawiya)港口的输油管道阀门关闭,致使两处油田原油产出与外输量出现下降。
国际原油现货价格上涨
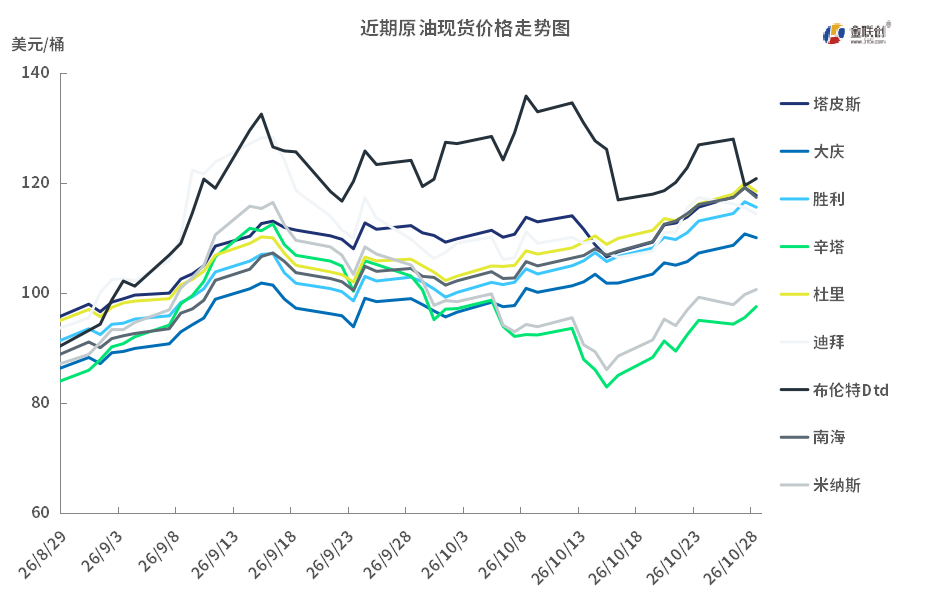
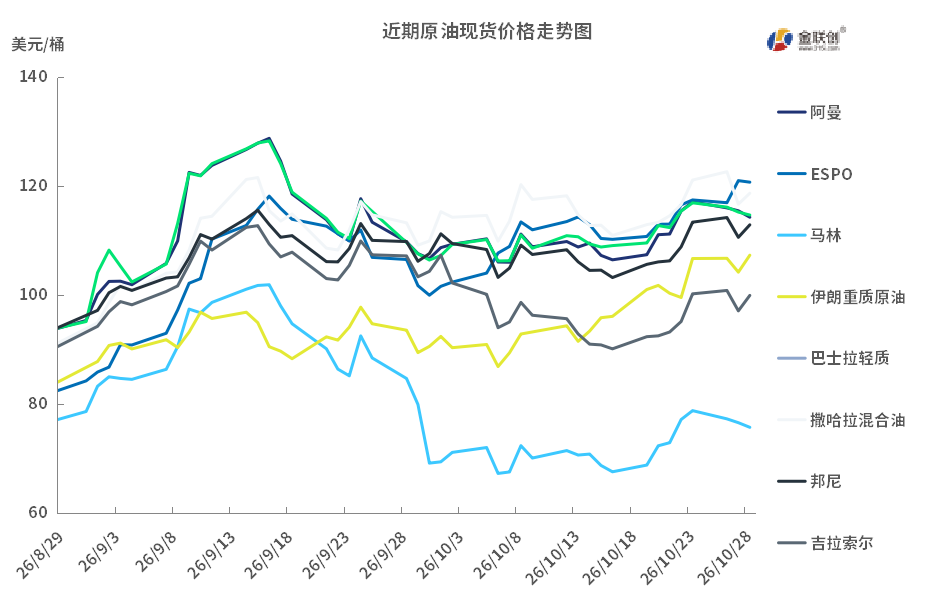
本周国际原油现货价格上涨,主要市场的代表性交易活动如下:
中东原油现货市场:印度巴拉特石油公司(BPCL)管理层指出,受海运成本上升以及俄原油到岸折价收窄影响,中东原油采购展现出相对经济性。贸易市场消息显示,印度石油公司(IOC)通过标书购入300万桶12月份在印度港交付的伊拉克原油。其中,托克公(Trafigura)司售出100万桶在蒙德拉(Mundra)港的巴士拉重质原油,成交价为11月迪拜报价贴水约7.20美元/桶;Totsa售出200万桶在帕拉迪普(Paradip)港交付的巴士拉中质原油,成交价为11月迪拜报价贴水约2.25美元/桶。
亚洲原油现货市场:因区域可供现货流通资源有限,12月装马来西亚Miri原油、拉布安原油的现货估价有所上涨。此外,标书文件显示,印尼国家油气矿业公司(Pertamina)标书求购2027年一季度交付的原油和凝析油船货。该公司为Cilacap、Balikpapan炼油厂以及Balongan和TPPI Tuban石化综合厂购买船货。
第二章 原油市场热点事件
OPEC+12月或继续维持产量政策不变
OPEC+七个产油国(沙特、俄罗斯、伊拉克、科威特、阿尔及利亚、哈萨克斯坦和阿曼)将于11月1日通过视频在线召开月度石油产量会议,据市场知情人士透露,各方在此次会议中预计将维持12月份的原油日产量目标不变,该态势与市场此前对年内暂不进行进一步产量调整的普遍预期相一致。
本次在线会议召开之际,部分海湾成员国正逐步恢复受此前地缘冲突干扰的石油出口业务,但多数成员国当前的实际产量仍低于其名义生产配额目标。回顾机制进展,OPEC+已于9月份完成了2023年首次同意的每日165万桶供应削减的分阶段回调;相关中断因素导致部分产油国实际供应水平受限。另据行业媒体报道,该产油国机制在今年第四季度可能不会对既定产量目标做出变动,各方工作重点正逐步向2027年基线与配额磋商衔接。
在确立2027年产量基线之前,OPEC+需要在设定2027年基线之前完成对成员国原油产能的审查,该项评估将作为未来配额分配及后续供给调节机制制定的基础。当前,通过霍尔木兹海峡的原油海运流量虽维持在冲突前对应水平之上,但区域能源基础设施与供应链面对突发安全事件的抵御能力依旧是市场密切跟踪的维度。作为关键生产实体,沙特阿美(Saudi Aramco)及其配套管网与港口设施的运行状况备受关注,既往运营记录显示,主要出口终端、加工厂等关键节点在遭遇局部外力影响时展现了较为完备的应急与工程修复能力。
第三章 原油市场供需情况
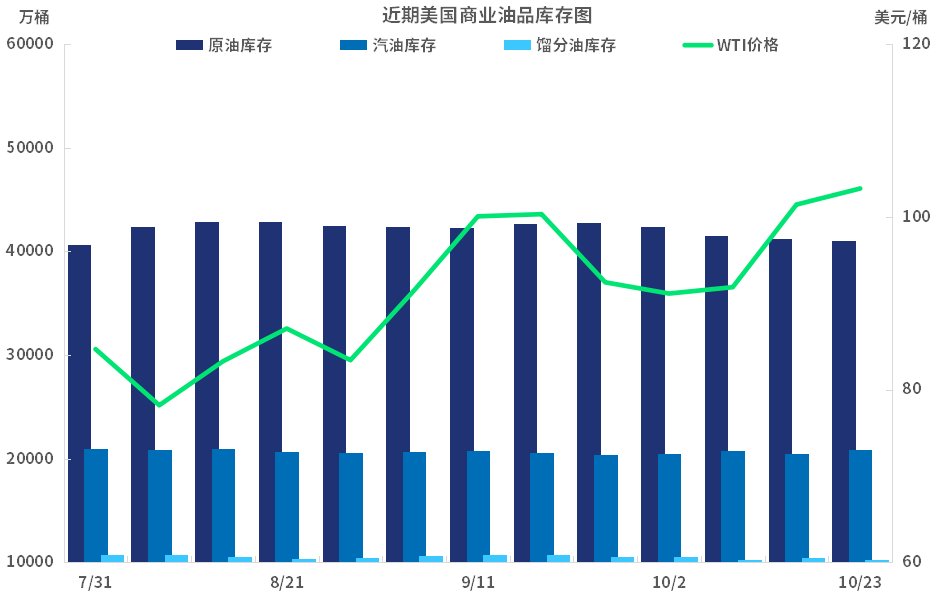
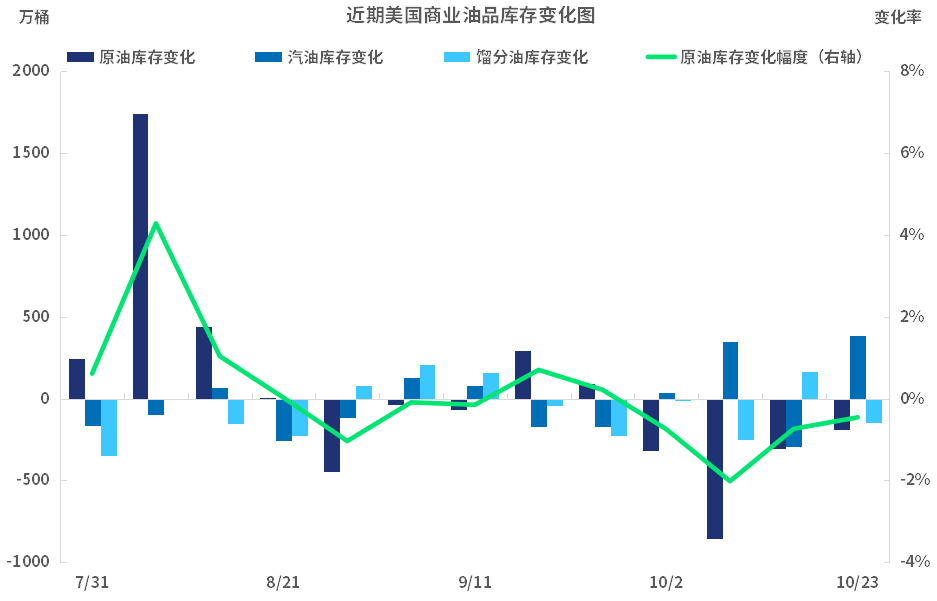
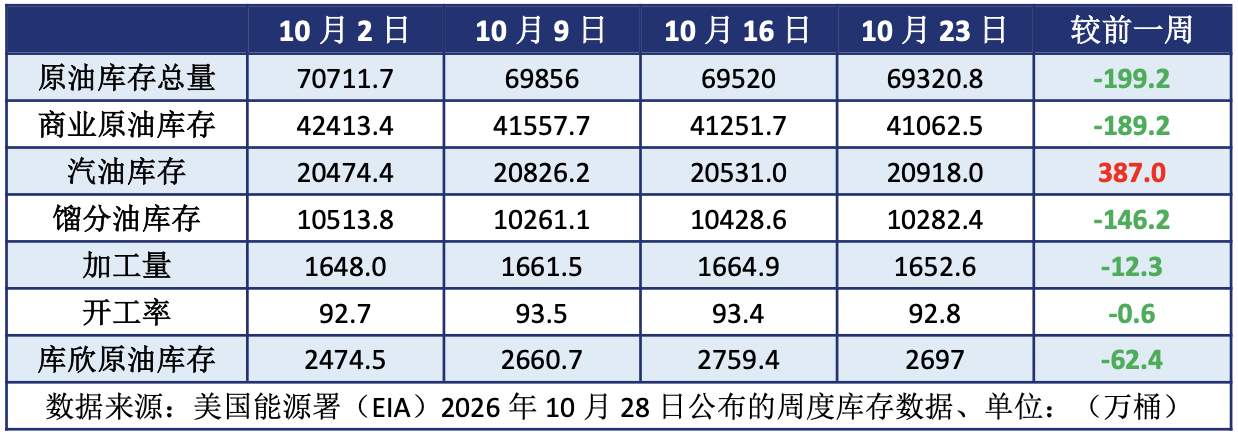
美国原油库存减少
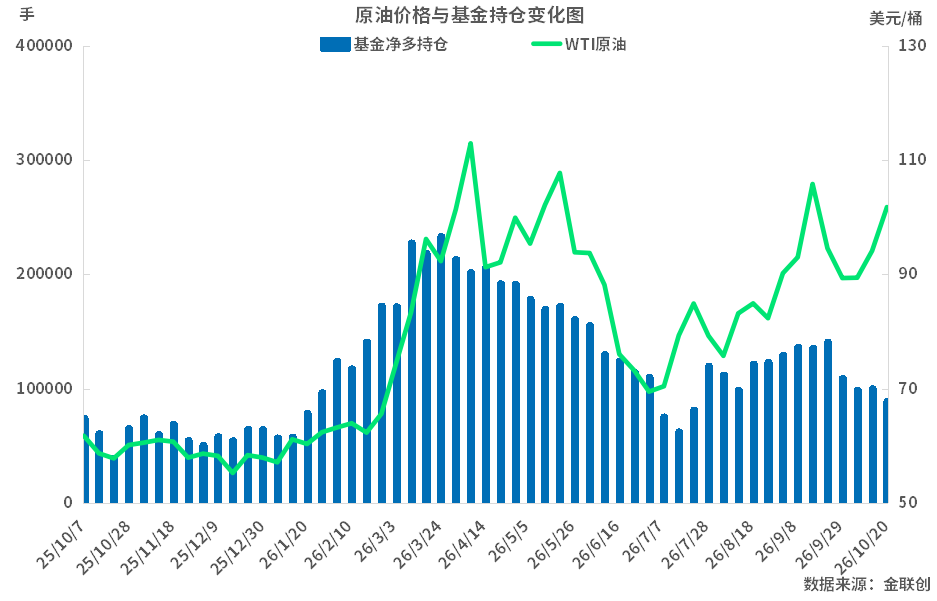
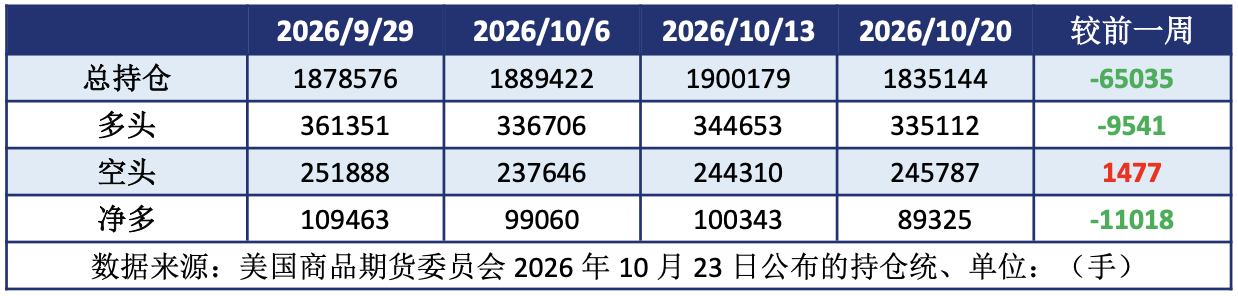
净多头持仓减少
美国石油钻井数增加
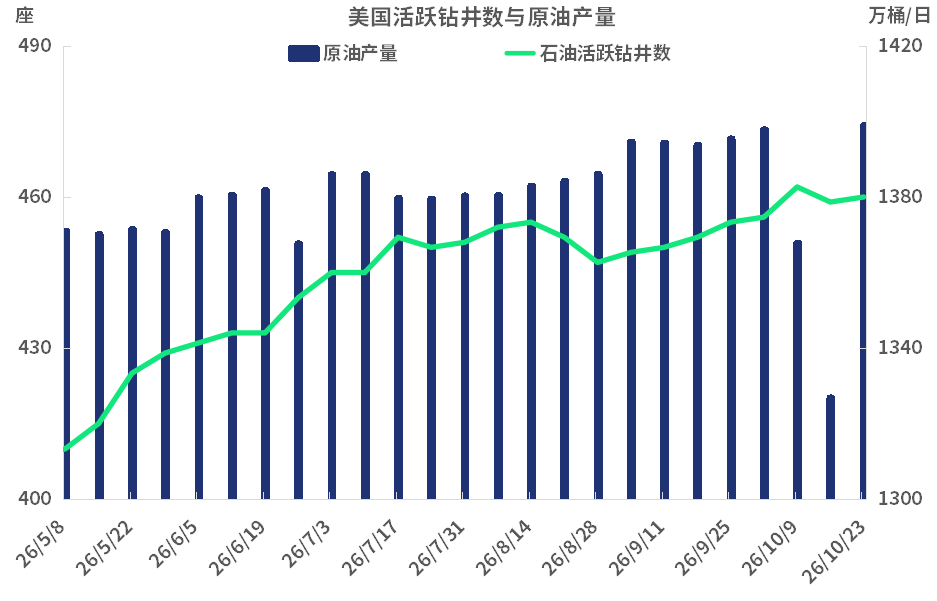
通用电气公司的油田服务机构贝克休斯公布的数据显示,截止10月23日的一周,美国在线钻探油井数量460座,比前周增加1座;比去年同期增加40座。报告显示,迦南伍德福德(CANAWOODFORD)盆地减少1座;科罗拉多州奈厄布拉勒(DJ-Niobrara)盆地减少1座;得克萨斯州的伊格尔福特(EagleFord)盆地增加2座;俄克拉荷马州西部的花岗岩冲击(GraniteWash)盆地增加1座;威利斯顿(Williston)盆地增加1座;本周美国海上平台13座,与前周持平,比去年同期减少8座。贝克休斯数据还显示,同期美国天然气钻井数132座,比前周减少1座;比去年同期增加11座。其中美国陆地石油和天然气平台共计589座,与前周持平,比去年同期增加62座。美国油气钻井平台总计603座,与前周持平,比去年同期增加53座。
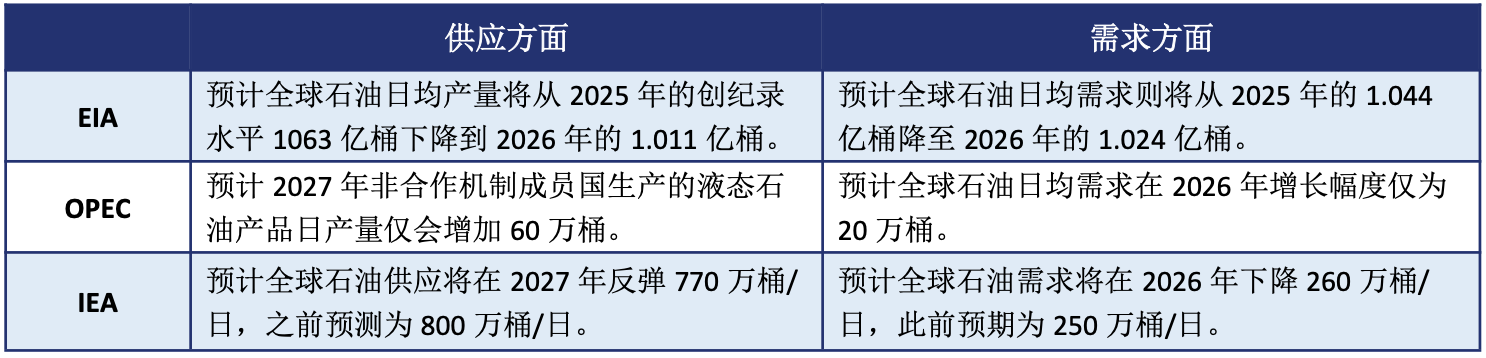
主流机构原油市场供需预测
第四章 原油期货市场走势展望
下周市场展望
本周(10.22-10.28),受中东地缘政治局势演变等多重因素影响,国际原油价格呈现区间波动态势。截至10月28日,芝商所旗下的WTI原油期货结算价报102.78美元/桶,周内WTI价格高点为103.27美元/桶,低点为99.47美元/桶,波动约3.80美元,波动幅度3.67%。
周内核心关注要点如下:
中东地缘局势演进:市场消息显示,美以军方就相关防务部署拟定了阶段性应对方案,美方此前亦就后续军事行动选项作出公开表态。在外交接触层面,卡塔尔向伊朗提交了一份旨在缓和区域冲突的协议草案;伊朗相关官员就该草案表述了立场,伊朗外长则表示仍为外交解决途径留有沟通窗口,相关外交斡旋条款的落地可行性仍是各方持续跟踪的焦点。
霍尔木兹海峡通航情况:截至目前,霍尔木兹海峡处于部分限制通航状态,相关方正就通行协调方案开展多方沟通。与此同时,部分海湾产油国通过船对船(STS)转运等物流操作维持原油交付,推动该地区海上原油出口规模呈现阶段性修复。
市场观望美以选举:市场持续关注以色列议会选举以及美国中期选举等关键政治日程,重点评估选举后相关防务、外贸及外交政策定调对中东区域地缘格局与供应链秩序可能带来的边际影响。
当前原油市场受多重基本面与宏观变量共同作用:多边外交斡旋的实质推进节奏、临近的关键政治选举、OPEC+月度产量会议的既定政策指引、相关地区停火沟通进程以及中东主要出口港物流韧性等。多重因素交织使得现阶段市场参与者更加聚焦于地缘事件明朗化与实际供需数据的验证,整体交投环境呈现出较为典型的区间整理特征。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。