



作者 云核变量
2026-10-20摘要
上周外汇市场核心矛盾集中在美国通胀表现与美联储政策表态错位上。美国CPI、PPI数据展现通胀粘性,但官员对加息持审慎态度,市场因此下调10月加息定价,美元承压,地缘与财政预期则构成托底力量。各非美货币则受自身基本面牵引走势分化:欧元遭遇跨大西洋监管摩擦压制;英镑经济基本面偏强但政策与财政存不确定性;日元和美债利率回落共振等待日央行决议指引;加元得到油价加持但上行空间受外部风险限制。本周市场将进入集中数据验证窗口,欧美就业、通胀、PMI系列指标叠加多国央行官员讲话将轮番落地,重新定价各央行货币政策路径。数据意外将驱动主要货币对快速波动,需持续跟踪政策预期的边际变化。
全球外汇焦点回顾与基本面摘要
1.1、上周回顾
回顾上周,美国9月CPI、PPI数据双超预期,但美联储主席沃什拒绝预判利率决议,导致10月加息预期有所回落,美元多头有所承压。不过尽管加息预期走低,但叠加中东地缘避险及美国中期选举带来的财政政策可预测性提升,美元支撑因素仍在。非美货币方面,欧元受美欧数字监管摩擦扰动,叠加贸易摩擦风升温存在温和下行压力。英镑受益经济数据展现良好韧性,市场计价英国央行11月加息,但英国央行行长贝利表态趋于平衡,叠加财政预算临近,汇价保持区间震荡。日元则收获日本央行委员释放鹰派信号,同时美联储表态削弱美元的双重利好,后续静待10月底日本央行政策会议提供更多指引。加元受高位油价与加拿大央行鹰派讲话提振,但美加贸易矛盾、美联储加息预期以及中东局势对其上行空间有所限制。
1.2、本周展望
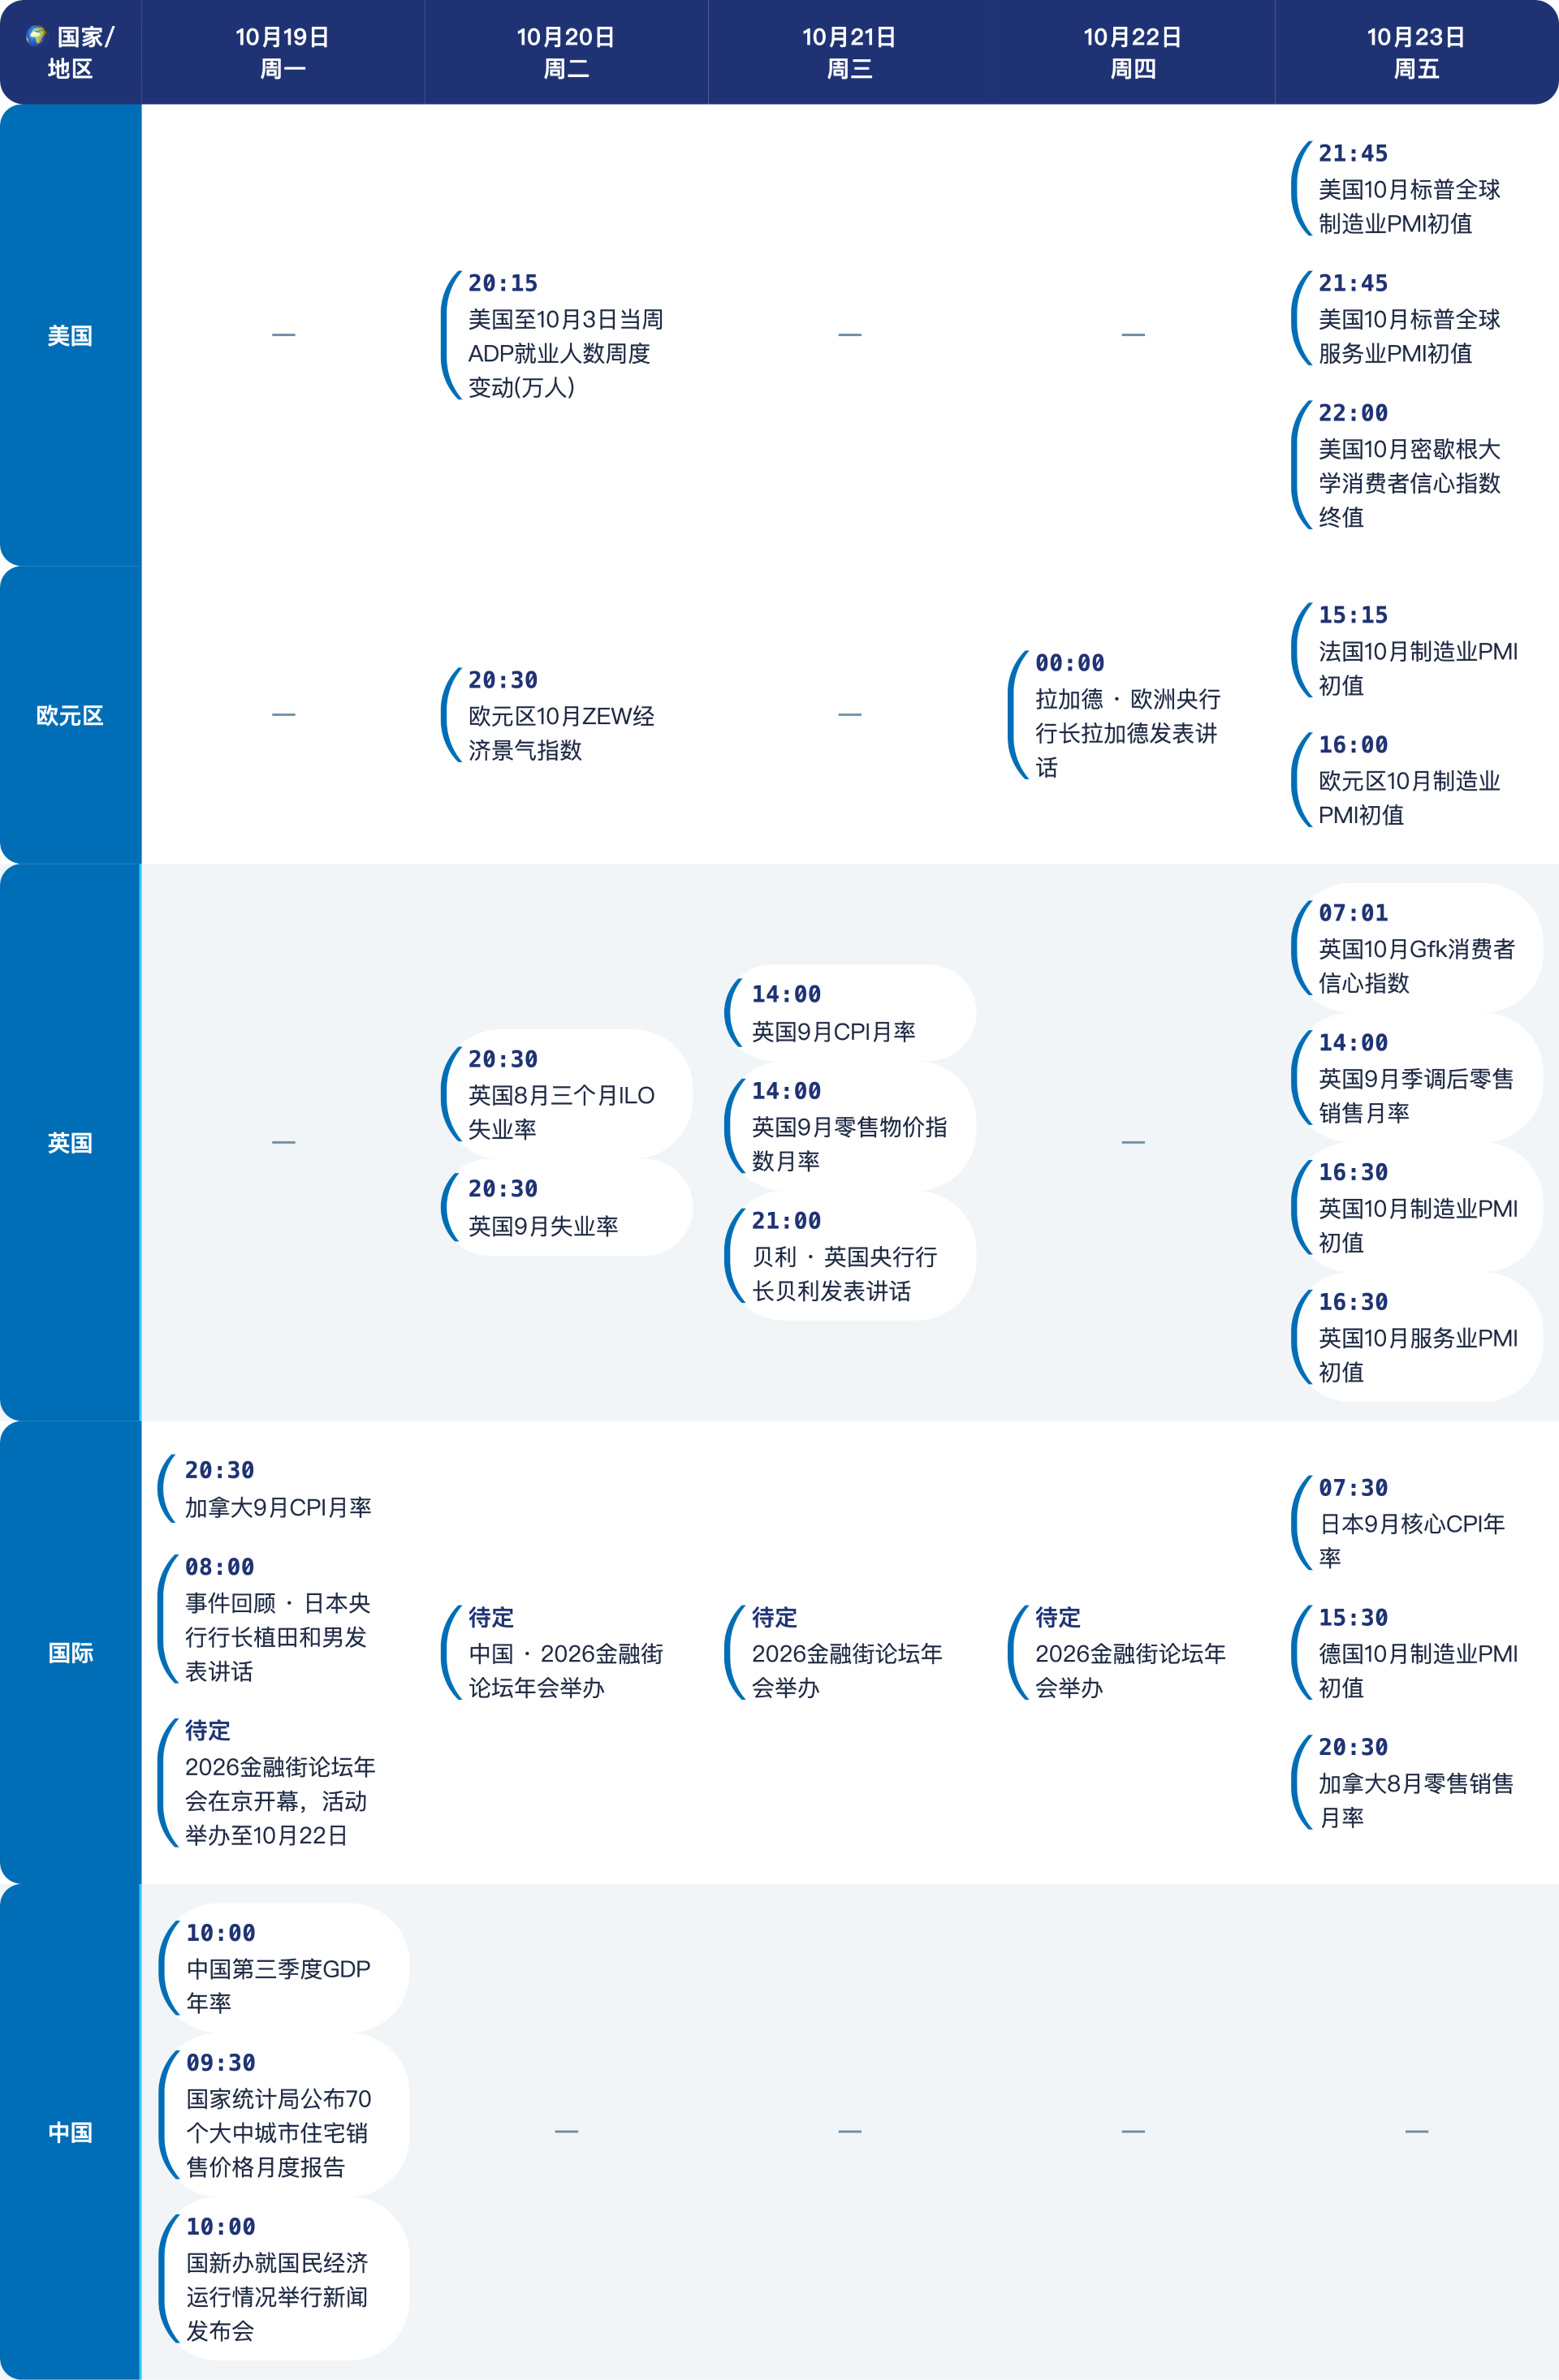
展望本周,外汇市场将迎来欧美密集经济数据与央行讲话。美国ADP就业、PMI初值及密歇根消费者信心等数据将检验就业与内需韧性,数据偏强会提振美元。欧元区重点关注周四拉加德讲话,和ZEW景气指数、制造业PMI等经济数据,其对欧元区经济压力与欧央行政策倾向的影响可能影响欧元短期波动。英国则将公布失业率、CPI、零售销售及PMI等,通胀就业数据叠加央行行长发言,可能重塑市场加息预期。日元方面将有植田和男将讲话与核心CPI,通胀数据公布。整体来说,本周汇市博弈加剧,需警惕数据突发带来的快速波动。
外汇期货与期权走势分析
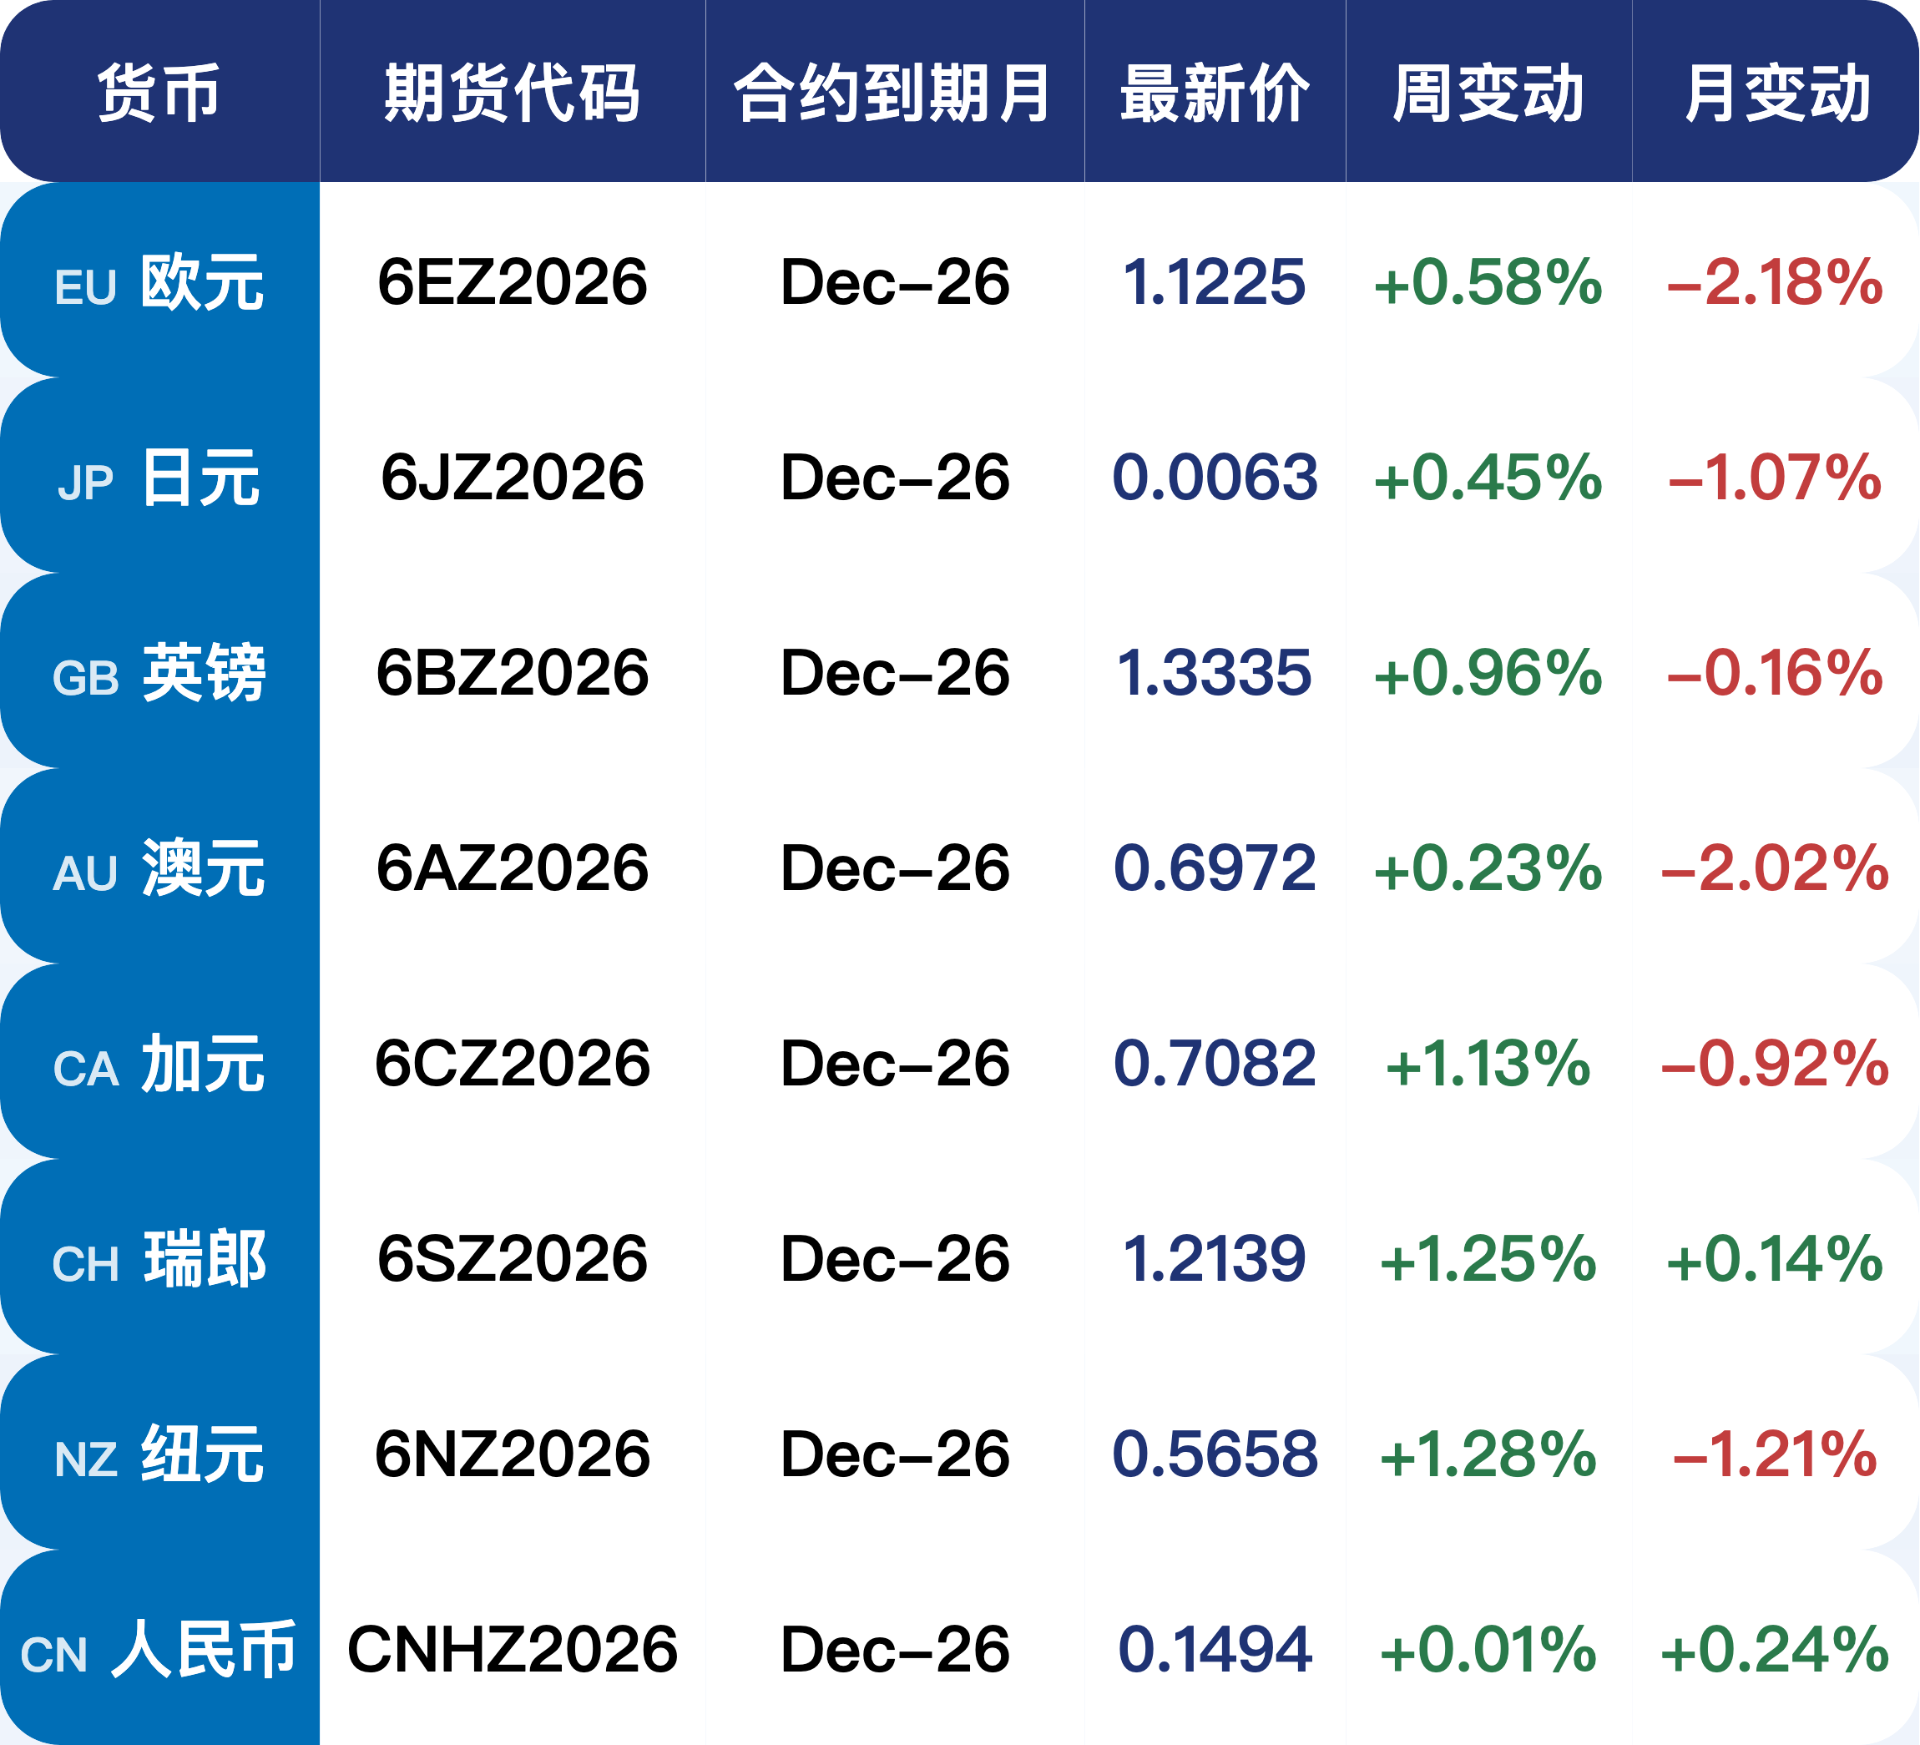
2.1、重要外汇期货合约走势(图)
2.2、期货市场头寸分析
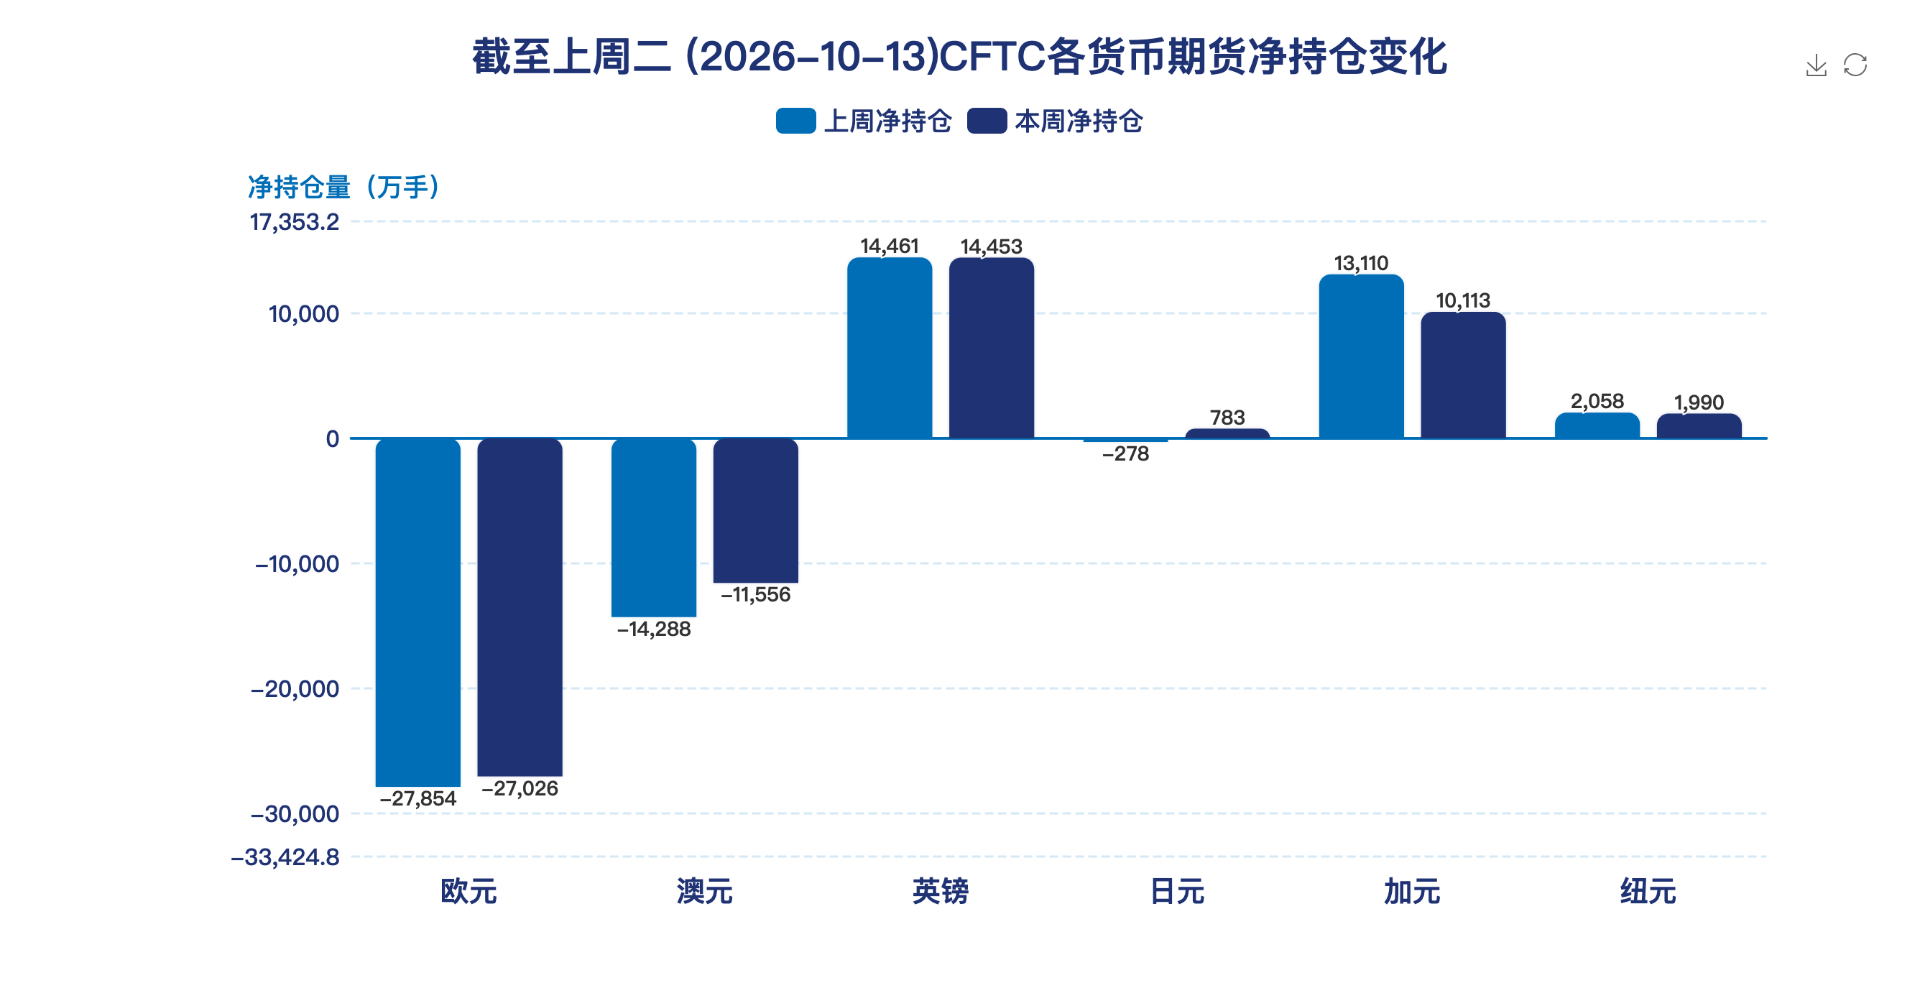
据美国商品期货委员会公布的2026-10-13期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净多头变化828手,澳元净多头变化2732手,英镑净空头变化8手,日元净多头变化1061手,加元净空头变化2997手,纽元净空头变化68手,上周总持仓多空转换的货币有:日元。没有单向总持仓变动超过20%的货币。
2.3、重点货币对展望
AI产业红利与政策周期下的美元前景
美元近期走强的底层逻辑,不仅源于美联储紧缩政策的滞后效应,美国AI产业带来的资本流入也是重要的新增核心驱动力。AI技术迭代催生大规模企业资本开支,海外资金持续涌入美股科技板块,推高美国资本账户盈余,形成对美元的持续性买盘。当前美国经济呈现分化特征,服务业保持韧性,但制造业复苏力度有限,通胀粘性尚未完全消退,就业市场缓慢降温。通胀反复会推迟降息时点,也导致美联储在利率抉择上保持谨慎,市场对年内加息预期反复摇摆,直接带动美元指数震荡。不过AI红利存在边际减弱风险,若科技企业盈利不及预期,跨境资本回流节奏放缓,美元的这一支撑力量也会松动。
政策维度看,美联储政策路径依旧是美元中期走势的决定性变量。当前通胀回落进程曲折,核心物价回落速度不及市场前期乐观预估,美联储维持高利率的时间或将长于市场定价。但高利率持续加码会逐步压制企业投资与居民消费,累积的经济下行压力限制美联储进一步激进加息。与此同时,财政扩张带来的巨额联邦债务问题隐忧持续存在,长期会削弱美元信用。AI产业虽然提振经济潜在增速,但短期难以抵消高利率、债务负担带来的宏观拖累,政策层面多空因素交织,美元难以走出单边持续上涨行情,大概率维持高位宽幅震荡格局。
放眼全球对比,其他经济体复苏乏力进一步凸显美国相对优势,间接托底美元。欧元区、英国经济增长疲软,欧英央行政策转向节奏领先美联储,利差优势持续利好美元。日本央行虽开启退出负利率进程,但加息节奏极度缓慢,美日利差仍维持高位。不过风险变量同样不容忽视,一旦美国AI投资热潮退潮、就业数据快速恶化,市场会重新计价美联储降息预期,美元面临回调压力。综合来看,短期美元依托利率预期与AI资本流入保持韧性,中长期将受债务压力、经济放缓约束,上行空间受限,后续需持续跟踪通胀、就业数据以及AI行业资本开支变化,判断美元趋势拐点。
2.4、外汇及⼈⺠币对冲⻛险案例
(在此部分中,我们将展示一系列案例,作为防范外汇汇率波动的风险管理的操作方法)
跨国企业利用外汇期权实现低成本应收货款套期保值:当前美元依托美国经济韧性与AI资本流入维持高位震荡,欧元受欧洲经济疲软、欧央行偏鸽表态压制,欧元兑美元存在下行风险。国内某机电跨国企业3个月后将收到100万欧元出口货款。企业担心欧元贬值减少美元回款,又不愿完全放弃欧元反弹收益,最终选用领口期权策略。即买入欧元兑美元看跌期权,设置1.0700的下限保护,同时卖出同规模欧元兑美元看涨期权,上限为1.1000,两份期权费基本抵消,近乎零成本构建区间保护。
策略将企业未来欧元兑美元的结汇汇率锁定在1.0700至1.1000区间。若到期欧元兑美元跌至1.07下方,企业行权看跌期权,按1.07汇率将欧元兑换美元,锁定最低回款。若汇率上涨突破1.10,银行将执行看涨期权,企业只能以1.10上限价格结汇,牺牲超额升值收益。当汇率处于区间内,企业放弃行权,直接在市场即期兑换,保留行情小幅向好带来的收益。
对比远期全额锁定汇率,领口期权兼顾风险防护与成本控制,契合当前美欧基本面博弈下的震荡行情。将企业订单的汇率敞口限制在可控范围,避免宏观经济政策和数据冲击带来利润侵蚀,保障海外业务盈利相对稳定。
后市重要观察指标
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。