

作者 云核变量
2026-09-22摘要
上周全球外汇市场聚焦于“主要央行货币政策收紧”。美联储、欧洲央行与日本央行三大央行历史性同月加息,但在政策节奏与市场反应上呈现分化。美元成最大赢家:美联加息25个基点并释放年内继续加息信号,美元指数周涨约1.2%逼近七周高位;欧洲央行虽同步收紧,但欧元仍受美元压制,反而英镑受到英国零售销售超预期提振,英镑兑欧元表现出较强韧性。日本央行将政策利率上调至1.25%(创31年来新高),但日元汇率单周录得较大跌幅。市场定价的核心逻辑正在由"加息动作本身"转向“各经济体基本面差异与利差前景”。总体来看,供应链扰动与地缘政治因素带来的通胀压力,持续对全球央行的政策抉择构成考验。
1. 全球外汇焦点回顾与基本面摘要
上周回顾
回顾上周,外汇市场整体由美元走强主导,主要央行货币政策的阶段性调整成为关注焦点。
美元:美联储如预期加息25个基点至3.75%-4.00%。最新发布的点阵图显示,年内仍有继续收紧政策的可能性。市场加息预期上升,推动美元指数单周上涨约1.2%,触及近七周高位。
日元:日本央行同步上调政策利率25个基点至1.25%,升至31年来的高位。然而,受决策过程呈现分歧以及后续前瞻指引相对中性的影响,日元兑美元汇率走弱,单周录得较大跌幅。
欧元:欧洲央行同步上调利率25基点,但在美元强势走高背景下,欧元走势继续承压;相比之下,英国8月零售销售数据表现高于预期,对英镑形成阶段性支撑,使其走势相对偏强。
本次政策调整是美联储、欧洲央行及日本央行首次在同一个月份实施加息。在全球地缘因素演变与供应链扰动背景下,阶段性通胀压力持续显现,为各国央行后续的政策路径选择带来多重考验。
本周展望
本周市场焦点将集中于美国9月PMI数据与日本外汇政策动向。
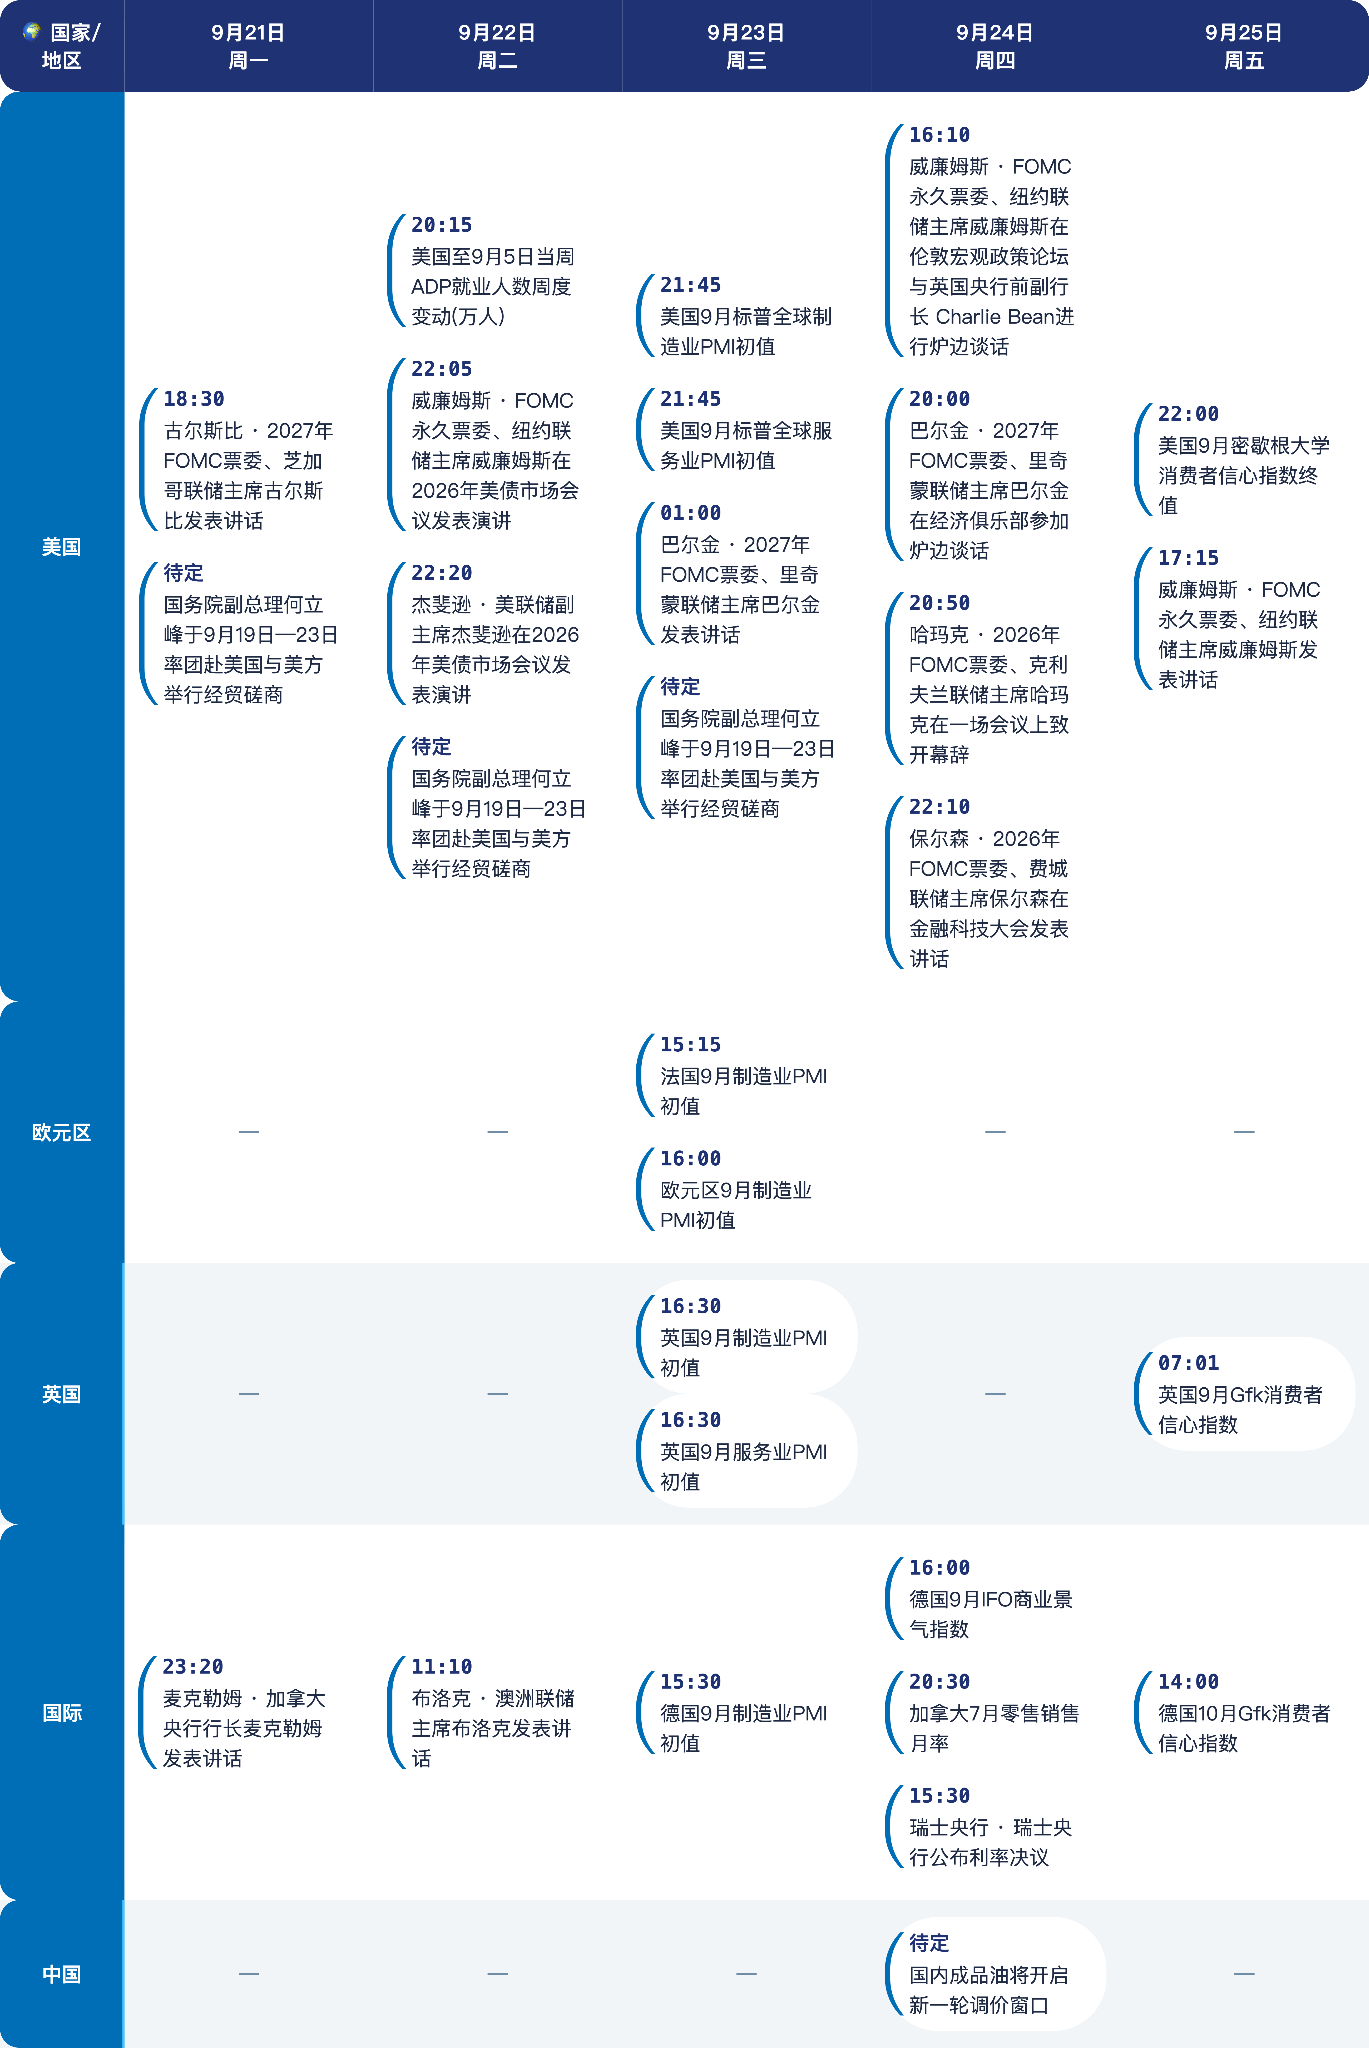
在经济数据方面,美国即将公布9月制造业PMI、ADP就业人数、初请失业金人数及密歇根大学通胀预期等系列数据,相关指标将为市场评估经济基本面提供参考。同时,欧元区、法德两国及英国的制造业PMI也将陆续披露,市场将密切关注其对全球需求变化的反映。
在经济事件方面,随着美联储缄默期结束,多位联储官员将公开发表讲话,其政策立场的披露可能引发市场预期的重新调校,进而带来美元汇率的阶段性波动。此外,日元汇率出现大幅波动后,市场正密切跟踪日本监管当局对汇市的表态与潜在动作。与此同时,瑞士央行决议及澳大利亚失业率等事件也将陆续公布,建议市场参与者持续关注相关动态。
2. 外汇期货与期权走势分析
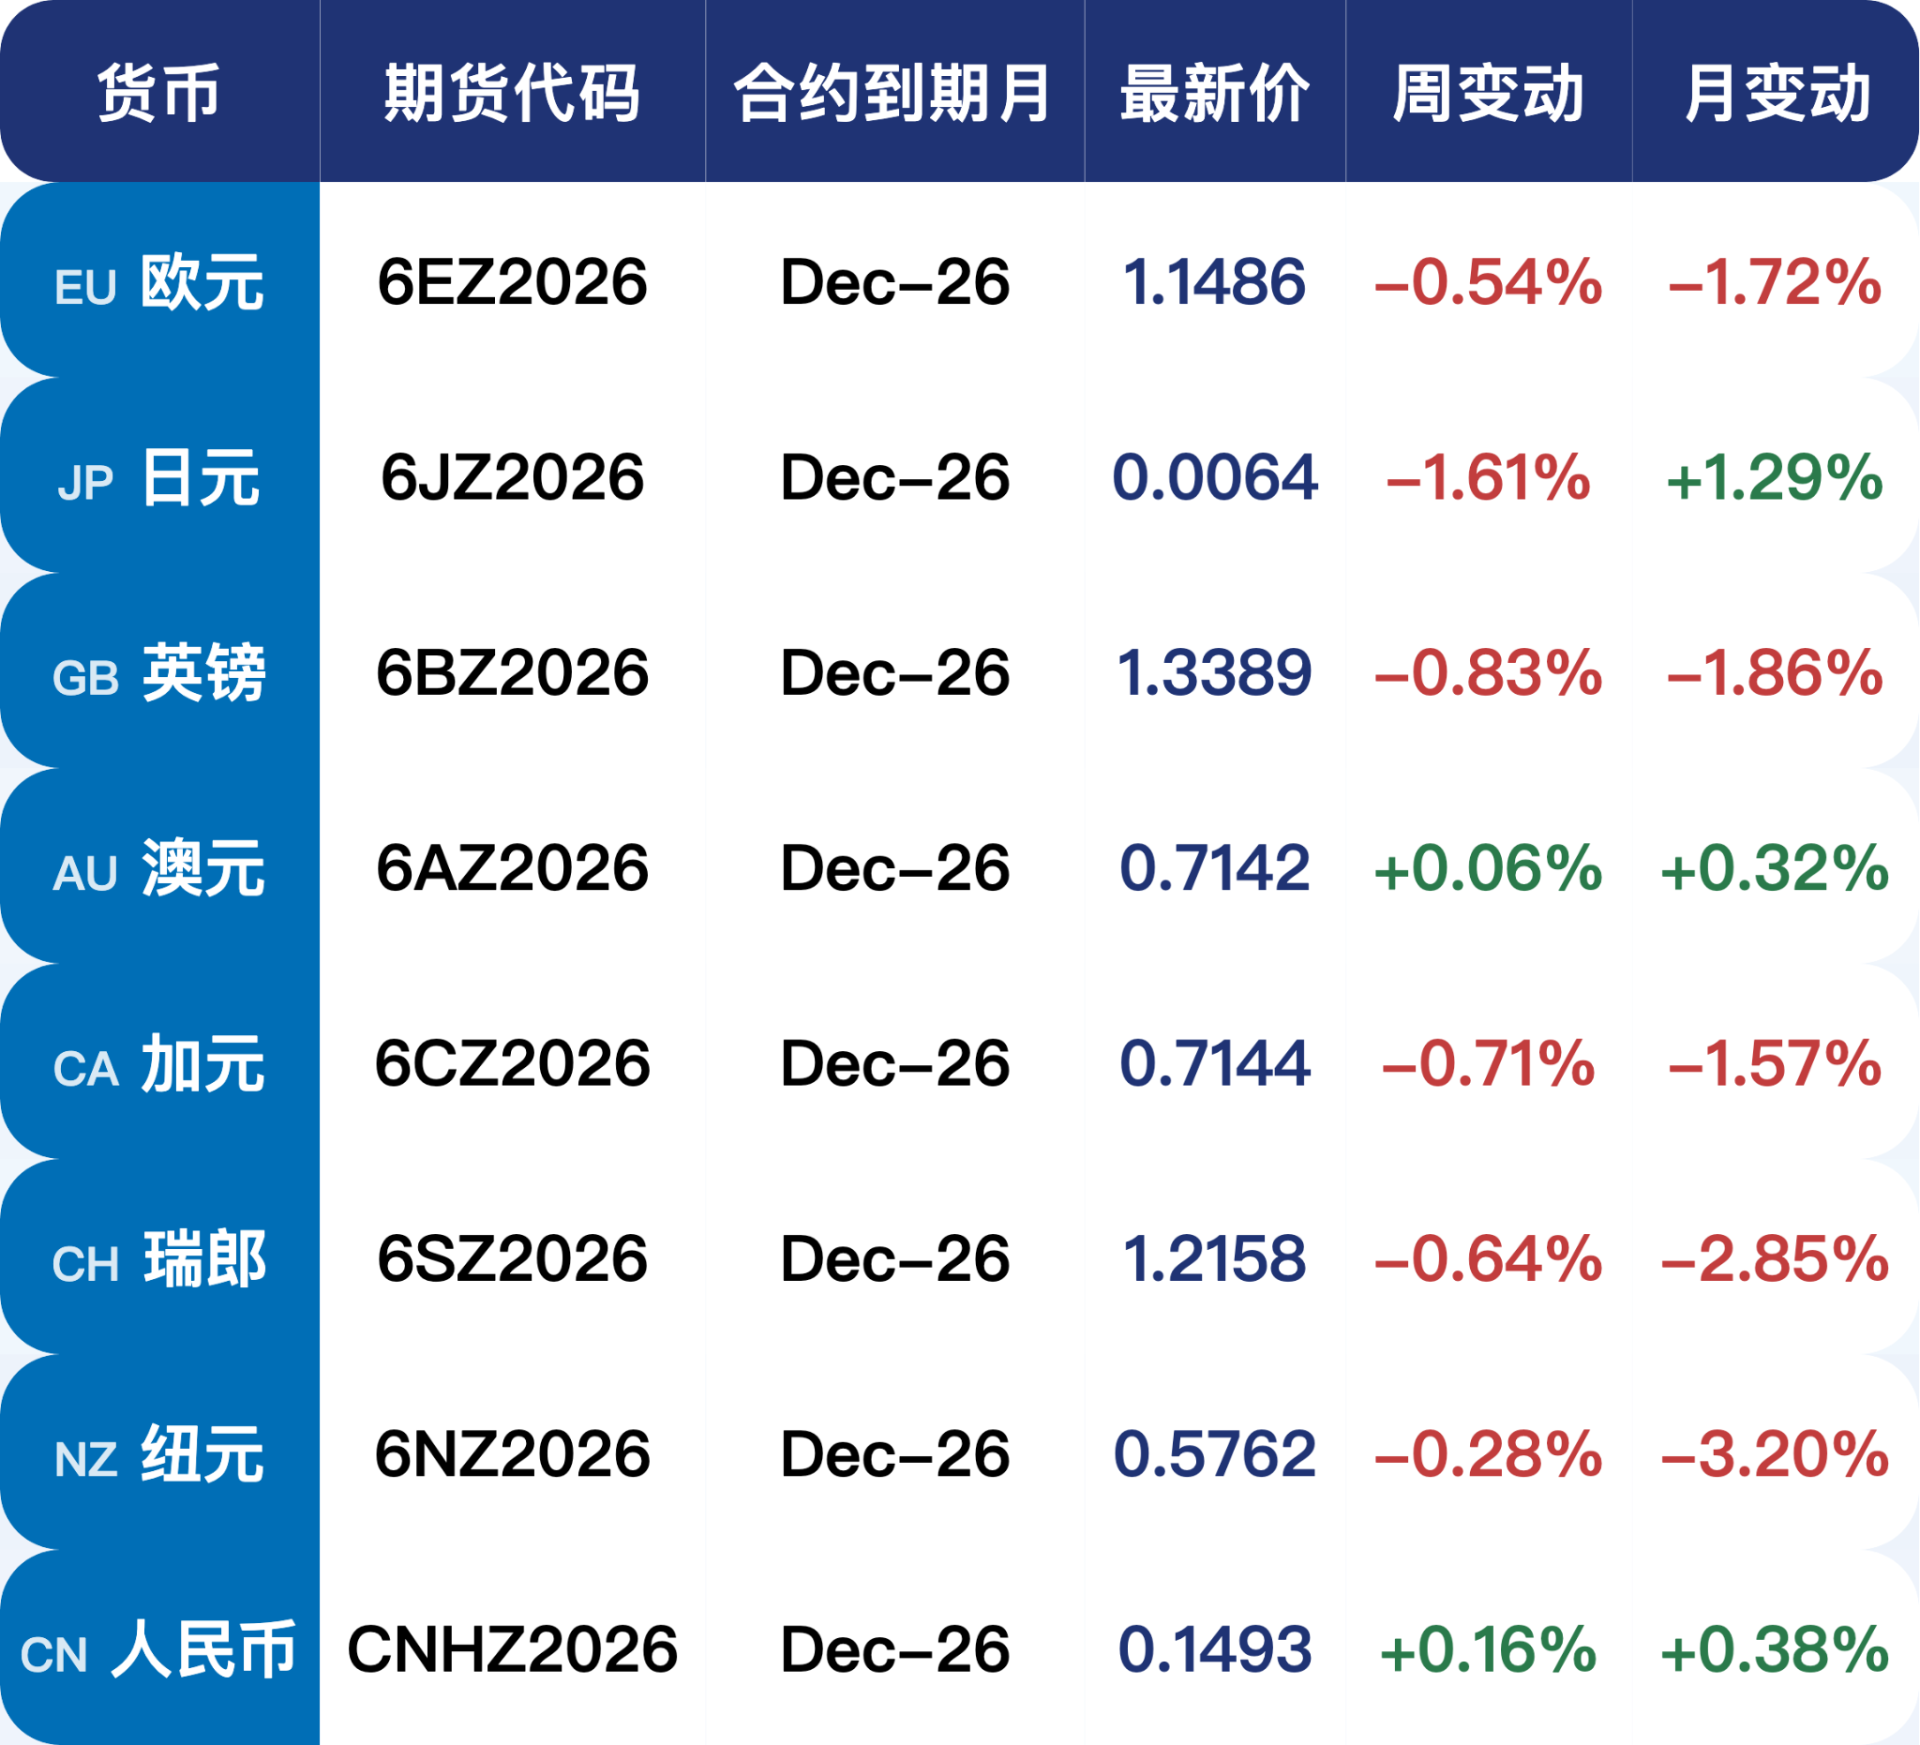
重要外汇期货合约走势(图)
期货市场头寸分析
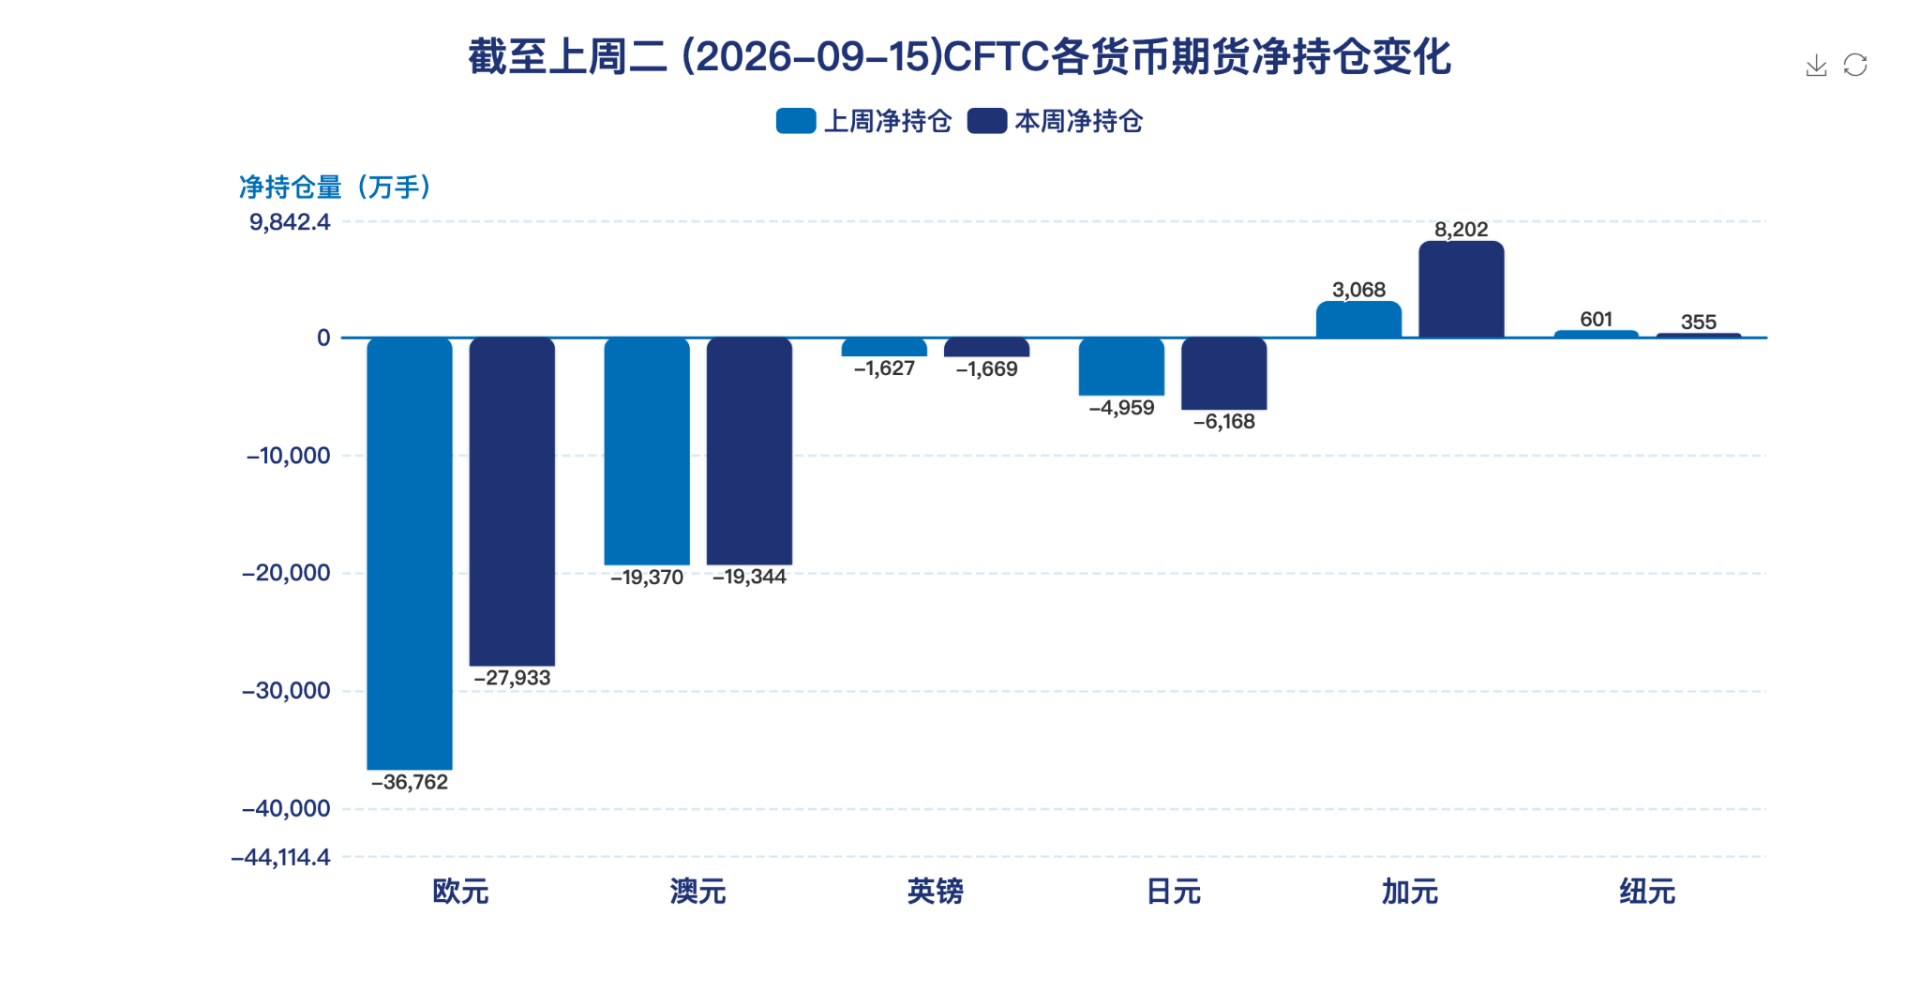
据美国商品期货委员会公布的2026-09-15期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净多头变化8829手,澳元净多头变化26手,英镑净空头变化42手,日元净空头变化1209手,加元净多头变化5134手,纽元净空头变化246手,上周没有总持仓多空转换的货币。除此之外,单向总持仓变动超过20%的货币有:日元,加元。
 重点货币对展望:欧元近期基本面与政策分析
9月18日,日本央行宣布将政策利率上调25个基点至1.25%,创下31年来的新高。然而在利率决议公布后,日元汇率呈现回落走势,美元兑日元一度触及157关口,单周跌幅相对显着。
市场分析认为,“利率上调”与“汇率走弱”同时出现的现象,反映出市场定价关注点的转移:相比于两国利差收窄的利好,市场正更加关注日本央行后续的加息空间、财政政策取向以及对宏观经济基本面的长远影响。
基本面与财政政策的影响
在基本面层面,日本近期部分通胀及核心通胀指标不及市场预期,居民消费连续多个月出现回落迹象。内需复苏力度不足,可能在一定程度上制约央行未来持续收紧货币政策的空间,使得1.25%的利率水平被部分市场人士视为阶段性高点。
更深刻的拖累来自于宏观政策组合的协同挑战。财政层面的支出扩张计划(如针对食品消费税的减税设想与防务预算增加)加大了市场对财政缺口及政府债务水平的关注。长端国债收益率(如30年期日债)随之走高,反映出市场对长端债务供给的溢价要求。
货币政策收紧(利率抬升)与财政政策扩张(支出增加)的组合,在传导路径上可能引发负反馈机制:即汇率阶段性偏弱抬高进口成本并推升输入性通胀,进而继续对居民实际购买力造成挤压,对日元汇率的长期基本面构成考验。
短期与中期市场关注焦点
● 短期视角:在美日利差维持高位运行的背景下,美元兑日元汇率在基本面维度仍具备支撑。不过,随着日元汇率波动加大,日本监管当局的汇率询价以及潜在的市场干预动作,正成为短期内影响市场波动的核心变量。
● 中期视角:市场的长线走向仍将取决于政策组合的演变。若减税与扩张性财政政策持续实施、私人消费未能展现出强劲复苏、且日本央行进一步加息的路径不够明确,日元汇率可能面临持续的压制,市场走势或维持偏高位置的震荡形态,直至政策与经济数据出现实质性拐点。
外汇及⼈⺠币对冲⻛险案例
(在此部分中,我们将展示一系列案例,作为防范外汇汇率波动的风险管理的操作方法)
跨国企业利用外汇期权实现进口购汇套期保值:日元上周不升反贬,给以美元计价进口的日本企业带来冲击:日元越弱,采购成本越高。而当前日元又处在政策错配与干预风险并存的高波动环境,日本当局已进行汇率询价,一旦入市干预,日元可能短期急剧反弹。这种"单边下行趋势中潜伏双向波动"的市况,使传统远期锁汇难以兼顾成本保护与反弹收益,外汇期权由此成为更合适的选择。
某日本食品进口企业以美元结算能源与原料采购,年购汇需求约2亿美元。为对冲日元贬值风险,企业可以买入执行价157、期限3个月的美元/日元看涨期权。若日元继续贬值,企业可以行权;若日本当局干预或政策转向令日元急升,企业放弃行权、按市价购汇。通过外汇期权,购汇成本被锁定在157上方的有限区间,在汇率未如预期贬值时,仍能充分享受升值红利,仅损失期权费。
效果上看,这笔套保以有限成本换取了双向弹性:成本端获得确定性上限,收益端保留日元反弹的增值空间。在央行政策路径不明、干预信号频出的当下,期权"进可攻、退可守"的特性,比远期更适合对冲,也为跨国企业平衡套保成本与灵活性提供了范本。
3. 后市重要观察指标
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。