

作者 云核变量
2026-10-13摘要
过去一周,全球外汇市场在联储政策预期波动与地缘因素牵引下呈现结构性分化。随着美债收益率高位回调,美元升势放缓;非美货币受各自国内财政状况与政策分歧约束,整体维持区间震荡。本周市场焦点重回美国关键通胀与零售数据,联储官员密集发声或进一步引导市场对高利率持续性的评估。
全球外汇焦点回顾与基本面摘要
1.1、上周回顾
回顾上周,全球外汇市场延续分化态势。美元指数此前受到美联储偏鹰预期与美债收益率走高的支撑;随后,美联储官员周沃勒释出政策可能暂停的信号,叠加地缘局势缓解带动油价回落,美债收益率自5.35%的高位有所回落,美元走势随之回调。
非美货币方面表现各异:欧元受法国财政状况与西班牙提前大选等因素影响走势承压,周线呈现回调,欧央行9月会议纪要未提供明确的后续政策指引;英镑围绕1.32关口维持区间震荡,英国8月CPI回升至3.1%凸显通胀粘性,同时英国央行纪要显示内部存在6:3的利率政策分歧,叠加财政预算的不确定性,汇率反弹空间受到一定限制;日元方面,尽管家庭支出数据连续九个月走弱,但实际工资续的增长保留了市场对央行政策调整的预期,潜在的汇率干预风险依然存在。
1.2、本周展望
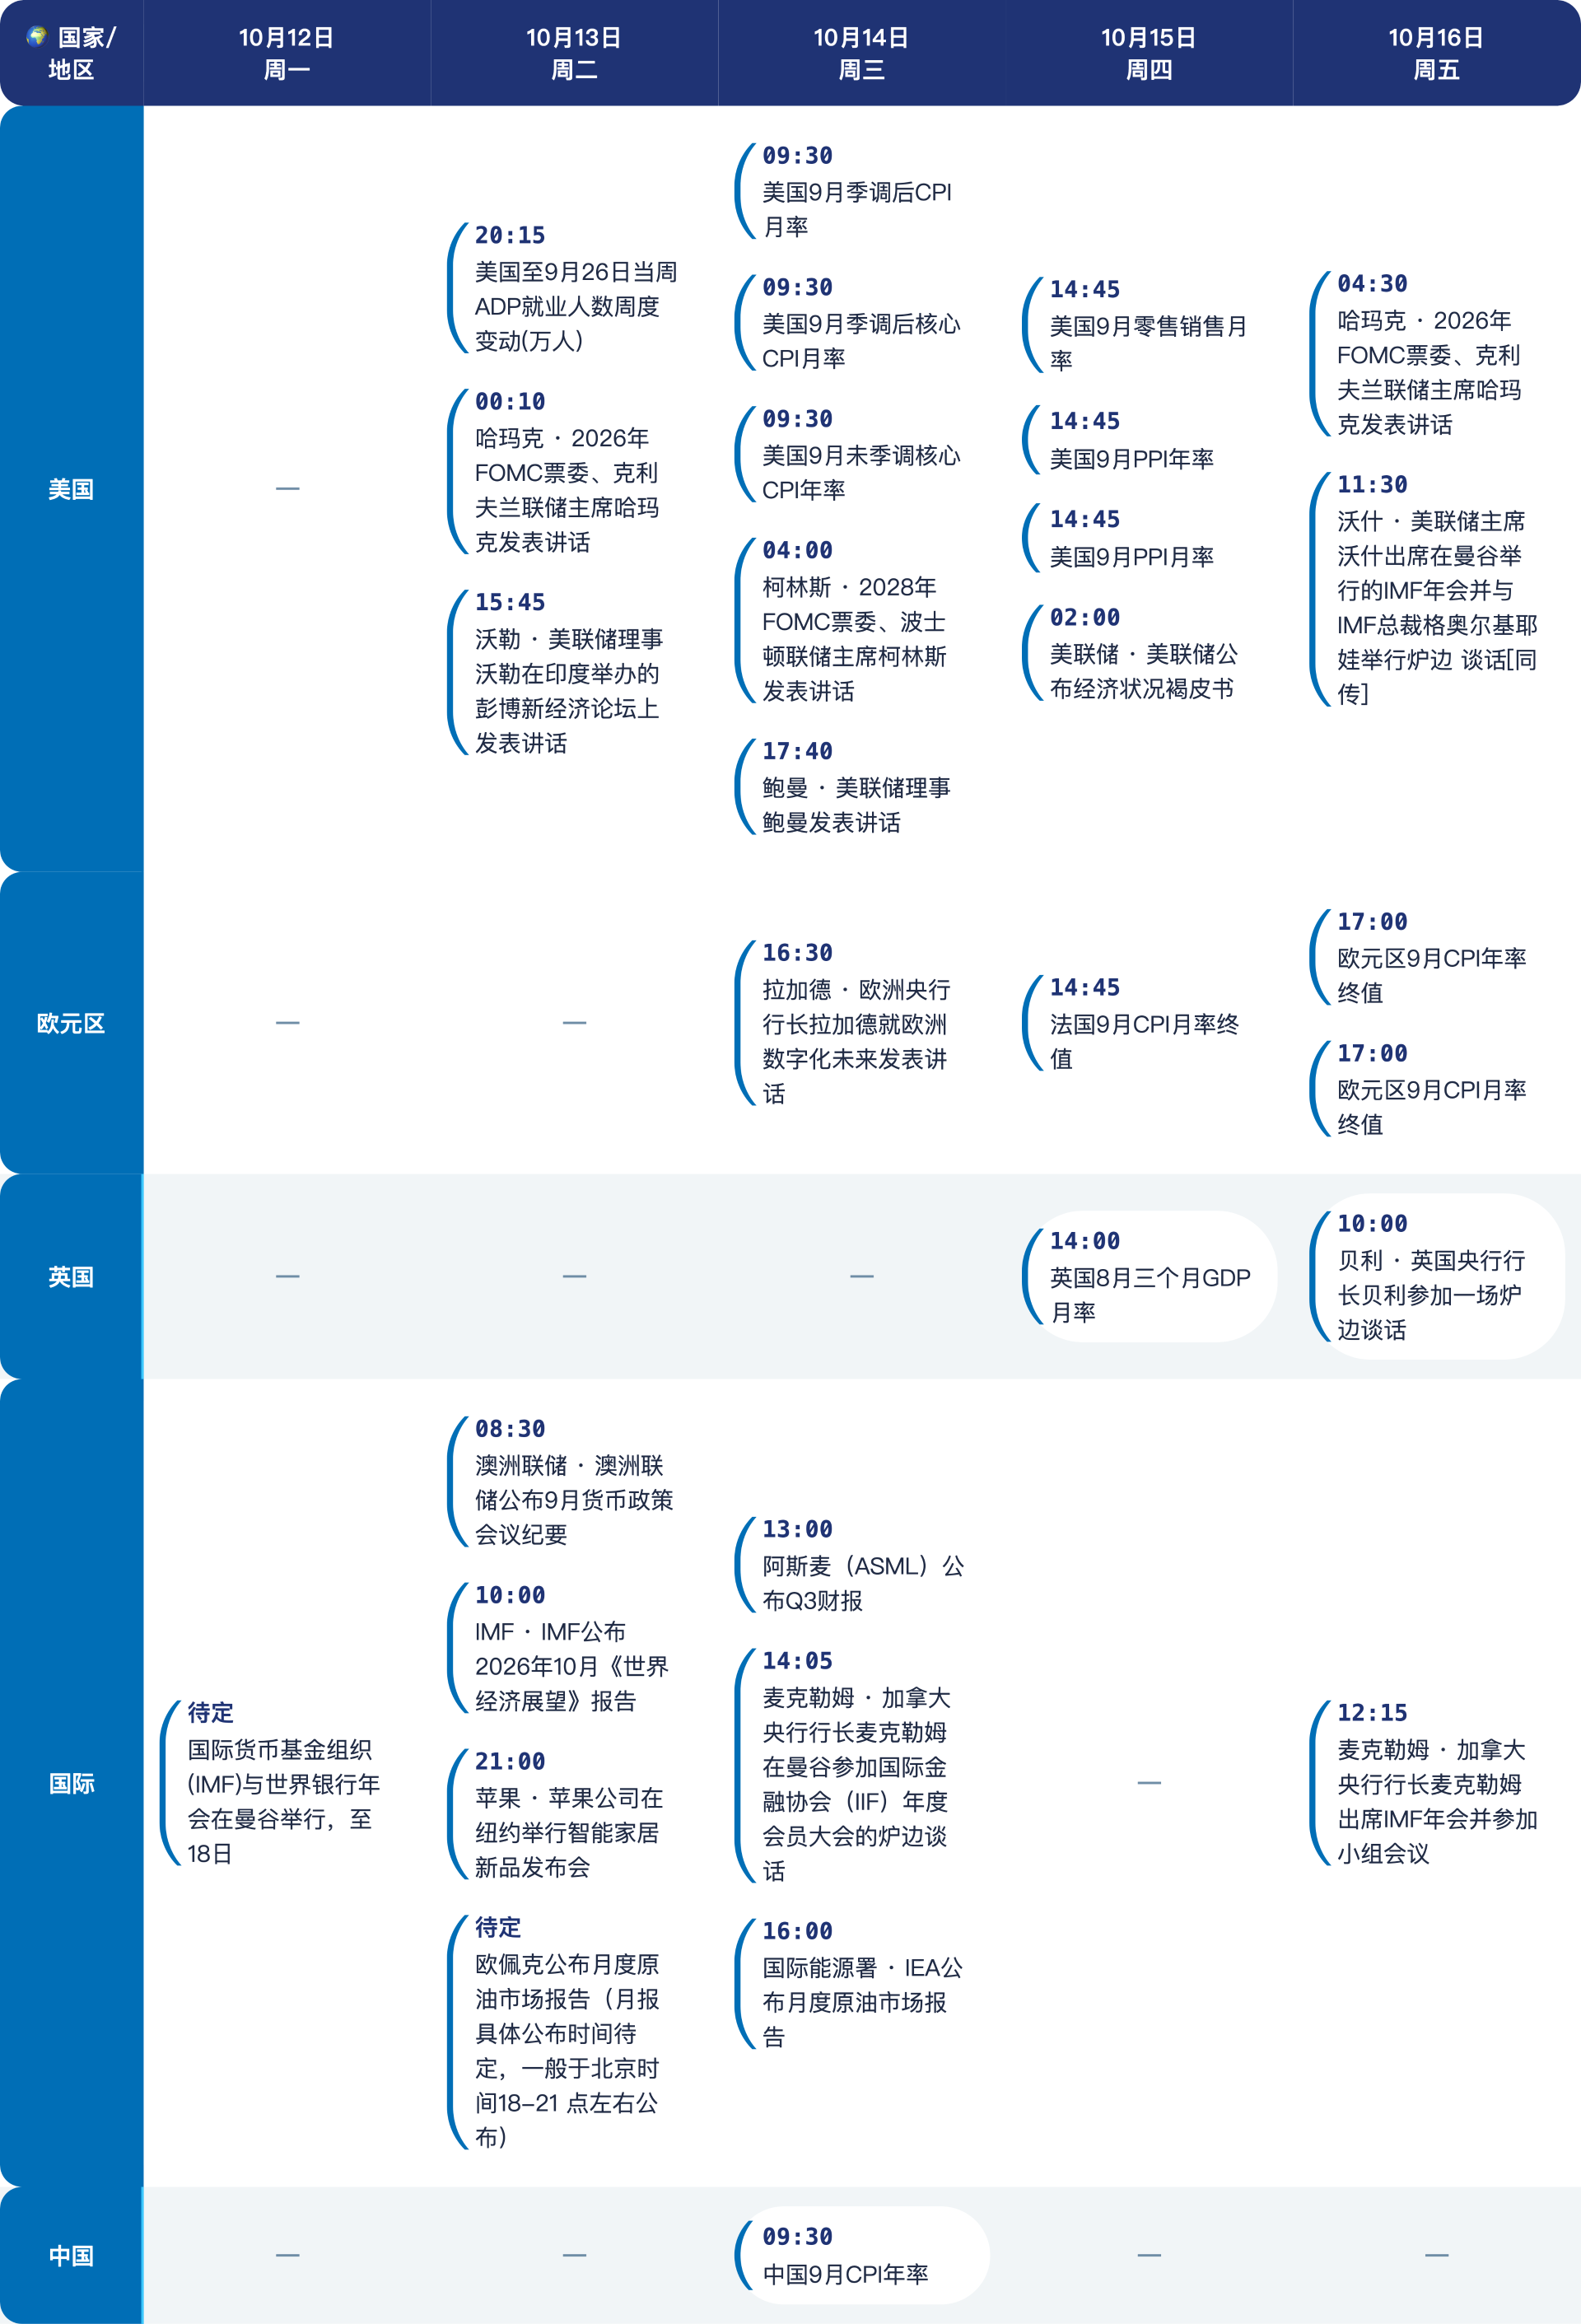
展望本周,市场核心焦点集中于美国通胀韧性及美联储高利率政策的延续性。周三公布的9月CPI数据为市场关注重点,叠加PPI、零售销售数据及褐皮书报告,可能影响市场对通胀走势及美联储利率路径的评估;同时,多位美联储官员将发表公开讲话,或为四季度政策走向提供进一步参考。在财政赤字融资需求与资本开支等因素作用下,长端美债收益率走势仍是影响美元的关键变量。
非美货币方面,欧元区将公布德国及整体9月通胀终值,欧洲央行行长拉加德亦将发表讲话,法国财政状况仍是影响欧元走势的主要因素之一;英镑在财政预算案落地前持续受不确定性影响,走势相对谨慎;日元则继续受制于美日利差,叠加短线政府干预风险,或维持高位区间震荡。
外汇期货与期权走势分析
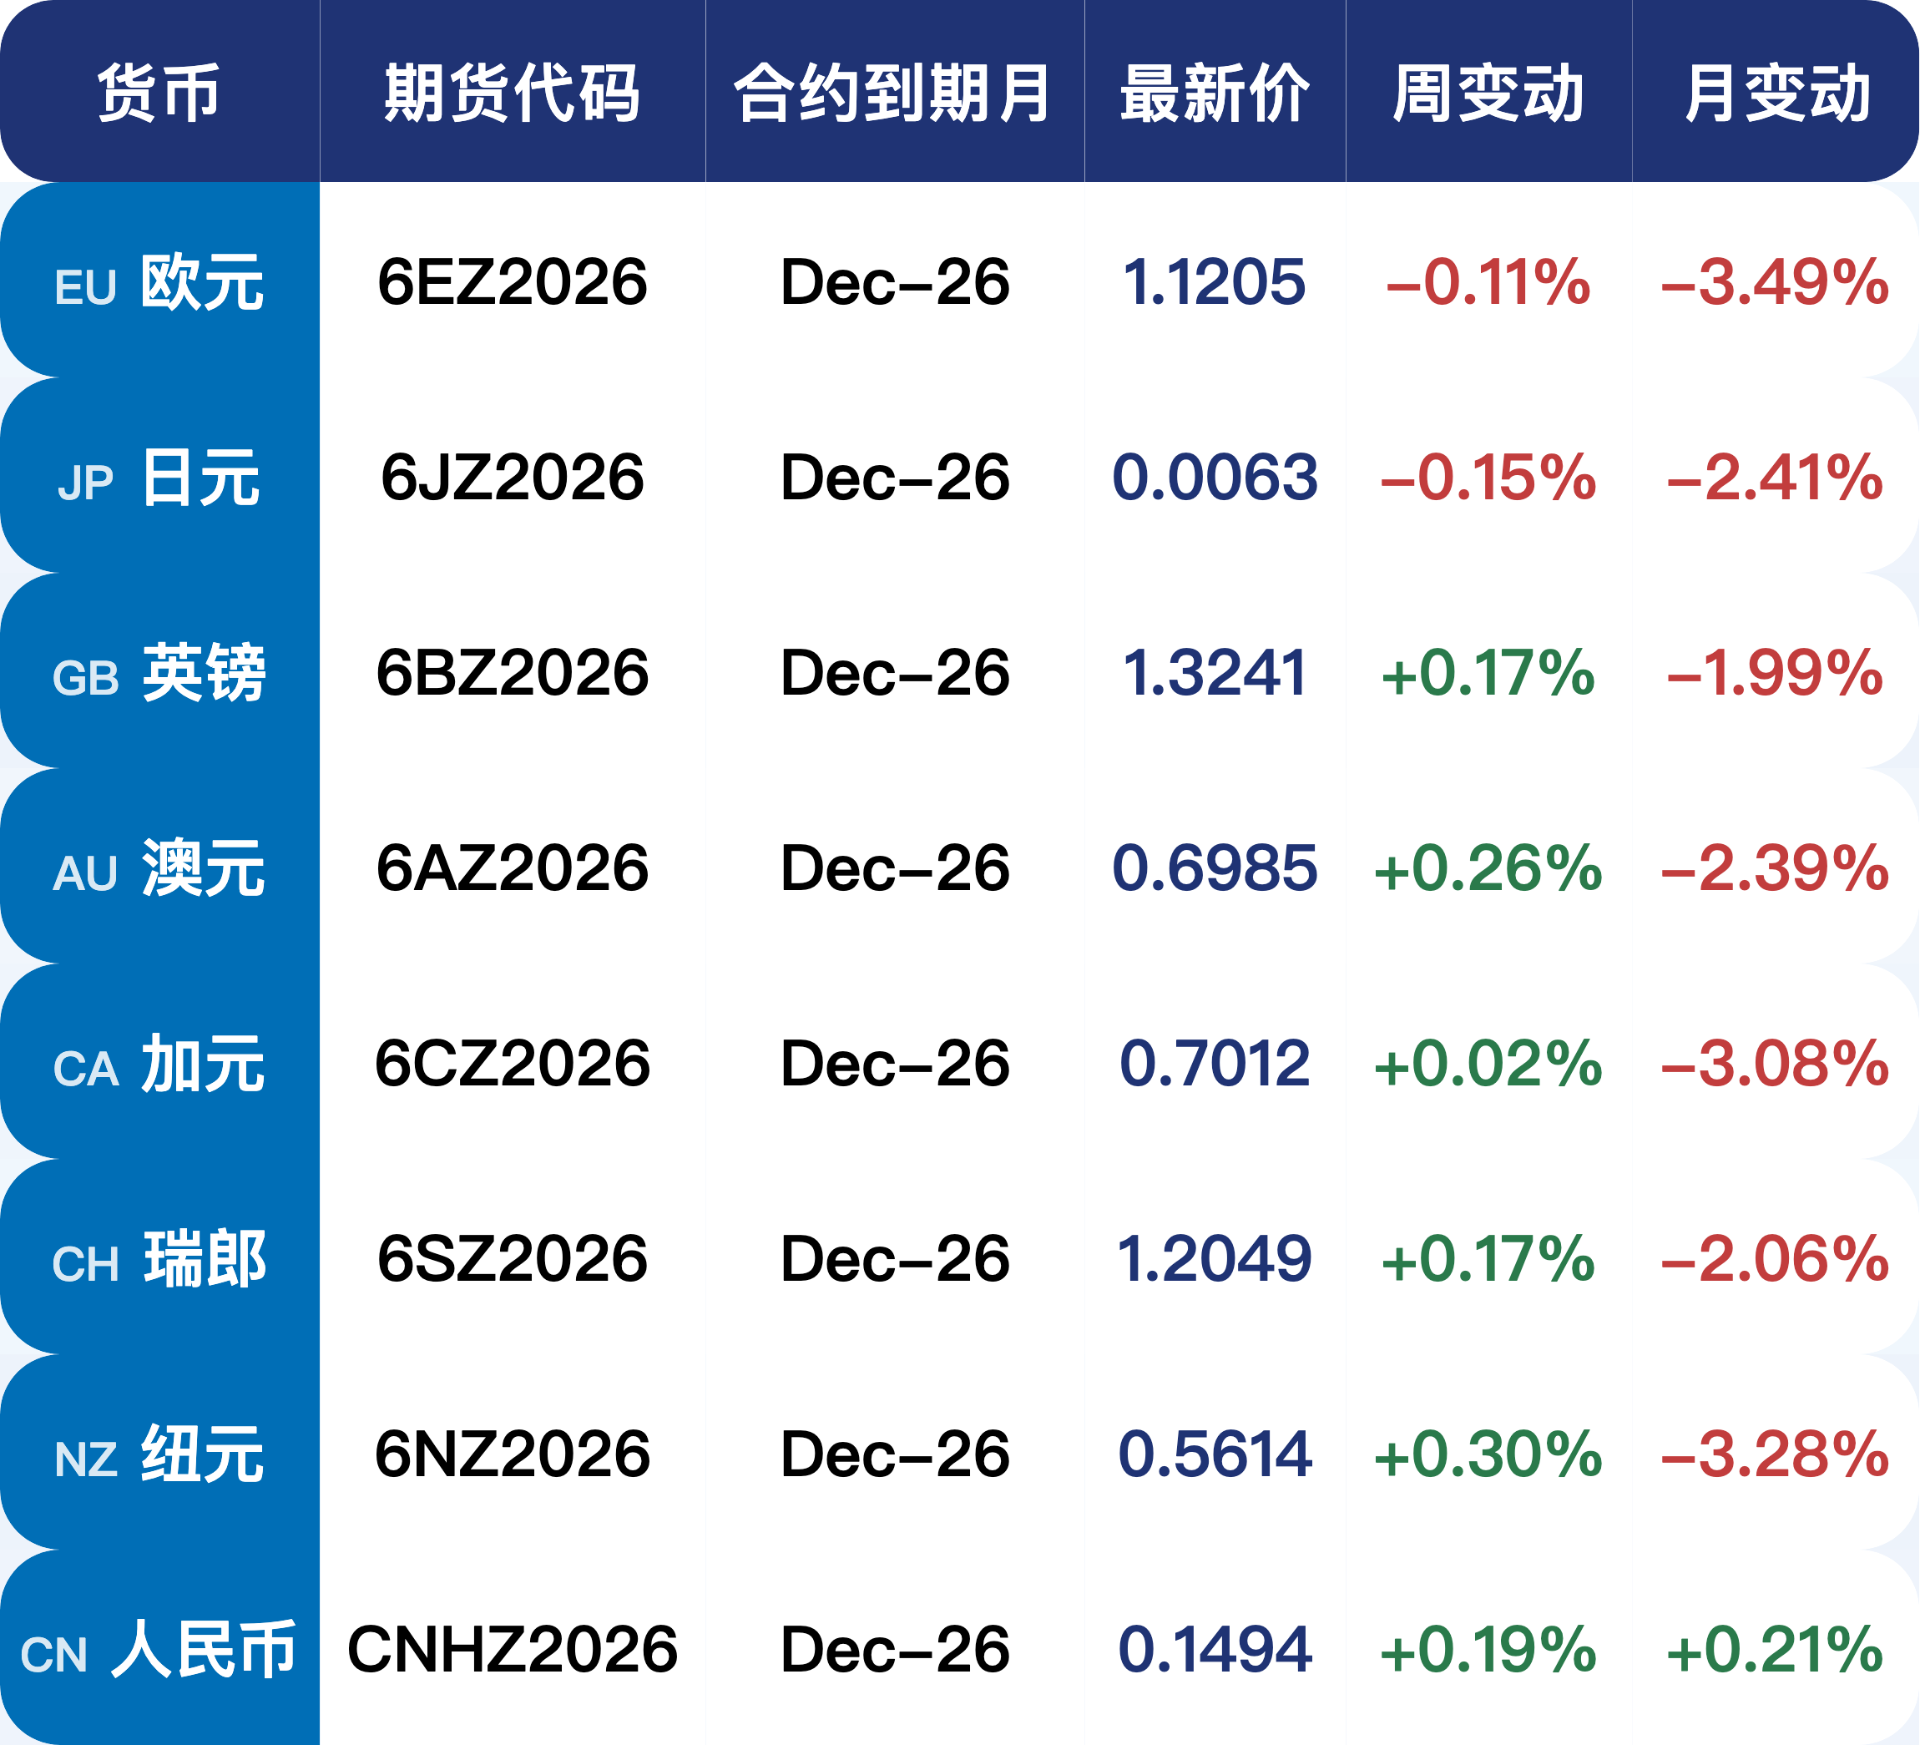
2.1、重要外汇期货合约走势(图)
2.2、期货市场头寸分析
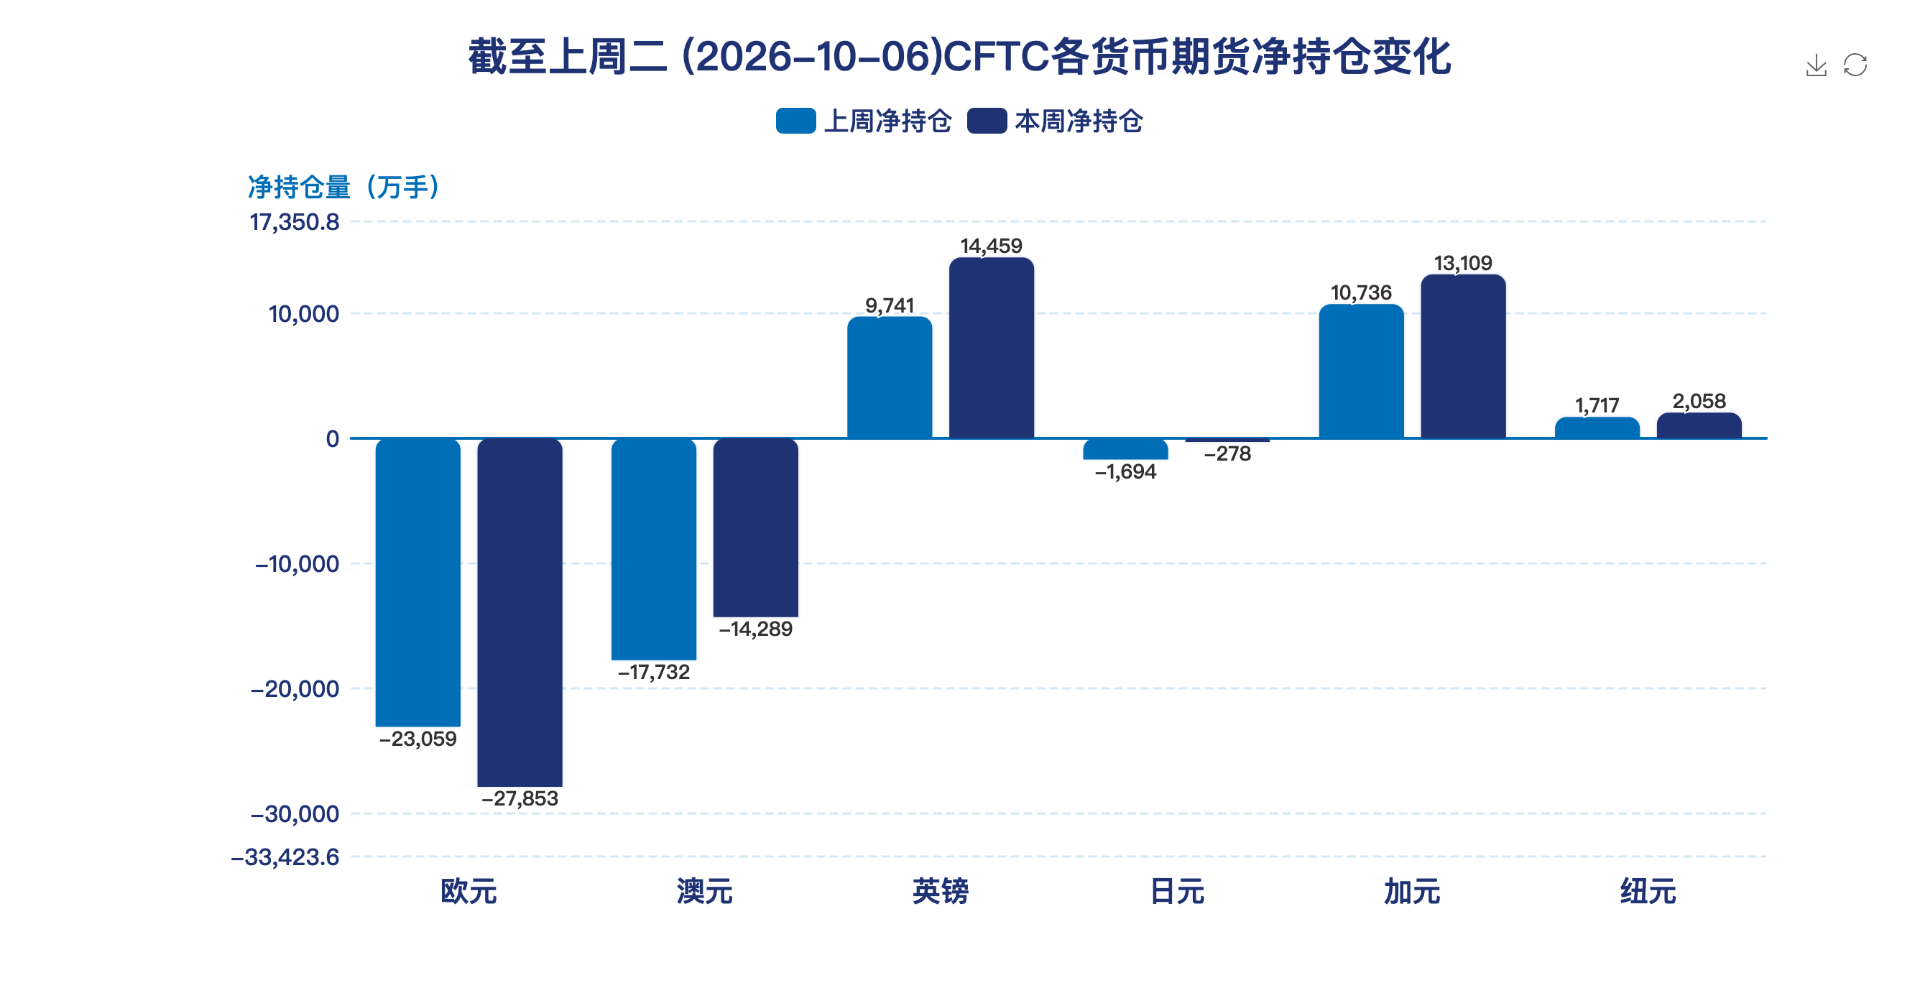
据美国商品期货委员会公布的2026-10-06期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净空头变化4794手,澳元净多头变化3443手,英镑净多头变化4718手,日元净多头变化1416手,加元净多头变化2373手,纽元净多头变化341手,上周没有总持仓多空转换的货币。除此之外,单向总持仓变动超过20%的货币有:欧元,英镑,加元。
2.3、重点货币对展望
利率高位叠加内需走弱,澳元区间震荡待破局
澳元兑美元汇价自9月高点回落后,在上周五保持交投于0.6985附近。政策面上,澳洲联储9月加息25个基点至4.60%,创十五年新高,年内累计加息100个基点。然而,行长布洛克在会后发表的声明态度相对温和,指出货币政策传导至实体经济仍需时间。市场正密切关注本周即将公布的会议纪要与就业数据,以进一步评估其政策路径:机构间对于后续利率走向存在分歧,部分观点预期年内仍存在一次加息的可能性,另有机构认为进一步追加紧缩的门槛已被抬高。
基本面来看,多空因素相互交织:
• 支撑因素:中东局势推升全球能源价格,部分地区买家转向澳大利亚寻求天然气与煤炭替代供应,能源出口为澳元提供支撑;通胀仍明显高于2%至3%的目标区间,截尾均值通胀年率约3.6%,支撑政策维持偏紧。
• 抑制因素:澳大利亚国内需求显现疲软迹象,消费者信心指数回落至接近历史低位(80.4),企业状况六年来首次转负;失业率升至4.6%,劳动力供给的相对充足使劳动力市场供需格局发生变化。此外,外部大宗商品市场方面,铁矿石远期指数约走弱至90.6美元/干吨,港口库存高企以及需求端的谨慎态度,对商品货币估值构成一定约束。
展望后市,澳元短期的走势变量主要取决于会议纪要信息、就业数据变化及能源价格演变。若会议纪要显露偏鸽派倾向或就业数据不及预期,市场对暂停加息的定价可能得到强化;若纪要重申通胀风险且就业维持韧性,则可能推动市场重新评估利率路径。值得留意的是,随着全球央行加息预期的定价已明显降温,澳大利亚与海外的利差优势有所收窄。综合来看,铁矿石价格稳定性、中国需求修复进度以及美债收益率的走向,将共同成为影响澳元汇率区间整理形态的核心外部变量。
2.4、外汇及⼈⺠币对冲⻛险案例
(在此部分中,我们将展示一系列案例,作为防范外汇汇率波动的风险管理的操作方法)
跨国企业利用外汇期权实现套期保值:近期欧元周线五连跌、一度触及17个月低点。基本面看,法国财政风险发酵,2026年赤字预计占GDP的5.4%、公共债务约119%。叠加欧央行加息至2.5%后纪要中性,西班牙提前大选等不确定性,欧元下行压力巨大。但同时美联储12月加息预期受到公开讲话影响,上周后半段有所下行。多重因素交织,欧元存在双向大幅波动可能。
假设一家德国跨国工业集团,未来六个月有约五亿美元美元付款敞口,预算汇率为1.12,欧元续跌则将侵蚀利润。方案上,远期锁汇虽成本确定却放弃反弹收益。经过评估,企业最终选择采用买入1.10欧元看跌、卖出1.16欧元看涨期权的方案,权利金对抵压缩成本,同时实现既防深跌,又保留反弹改善空间的目的。
以五亿美元本金测算:欧元跌至1.08时,未套保成本约463百万欧元,领口组合将成本锁定在约454.55;而若汇率回升至1.14,成本将优于通过远期锁定的期初汇率;即使汇价真的涨破1.16,成本也能保持在相对较低的431百万欧元左右。用较小成本实现了期初锁定成本区间的目的。
后市重要观察指标
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。