





美联储在大选前如何调整利率
如何展示中文字幕:点击视频右下方“cc”按钮,选择Chinese(Simplified),即可显示中文字幕。
要点
● 回顾历史,美联储在大选临近时加息,几乎全是由抗通胀驱动,如1978、1980、1982、2004、2018以及2022年。
● 1982年是美联储唯一一次在9月1日至投票日期间既加息又降息的年份,当时美联储将政策锚定目标由M1货币供应量重新切换回联邦基金利率。
9月16日,美联储联邦公开市场委员会(FOMC)宣布加息,这不仅是自2023年7月以来的首次加息,也是新任美联储主席凯文·沃什(Kevin Warsh)上任后的首个招牌动作,旨在遏制顽固高企的通胀。此举将联邦基金利率目标区间提升至3.75%–4.00%。
目前市场的焦点完全转向了美联储的下一场议息会议——利率决议将于10月28日公布,距离11月3日的中期选举仅有短短6天。
美联储是否会在大选前的敏感时刻再次调整利率?回溯历史,美联储向来有在大选临近时保持政策观望、避免横生枝节的传统。不过,正如9月的加息所展示的那样,这种传统充其量只是“习惯”,绝非不可打破的“铁律”。
复盘1972–2024年的27次大选周期
本项研究统计了1972年至2024年间美国的27次联邦大选年份(包含总统大选和中期选举)。文中“大选临近期”定义为每年9月1日至选举投票日。
在这27个大选周期中,美联储有52%的时间选择按兵不动。而在采取行动的年份里,降息占57%,加息占43%。
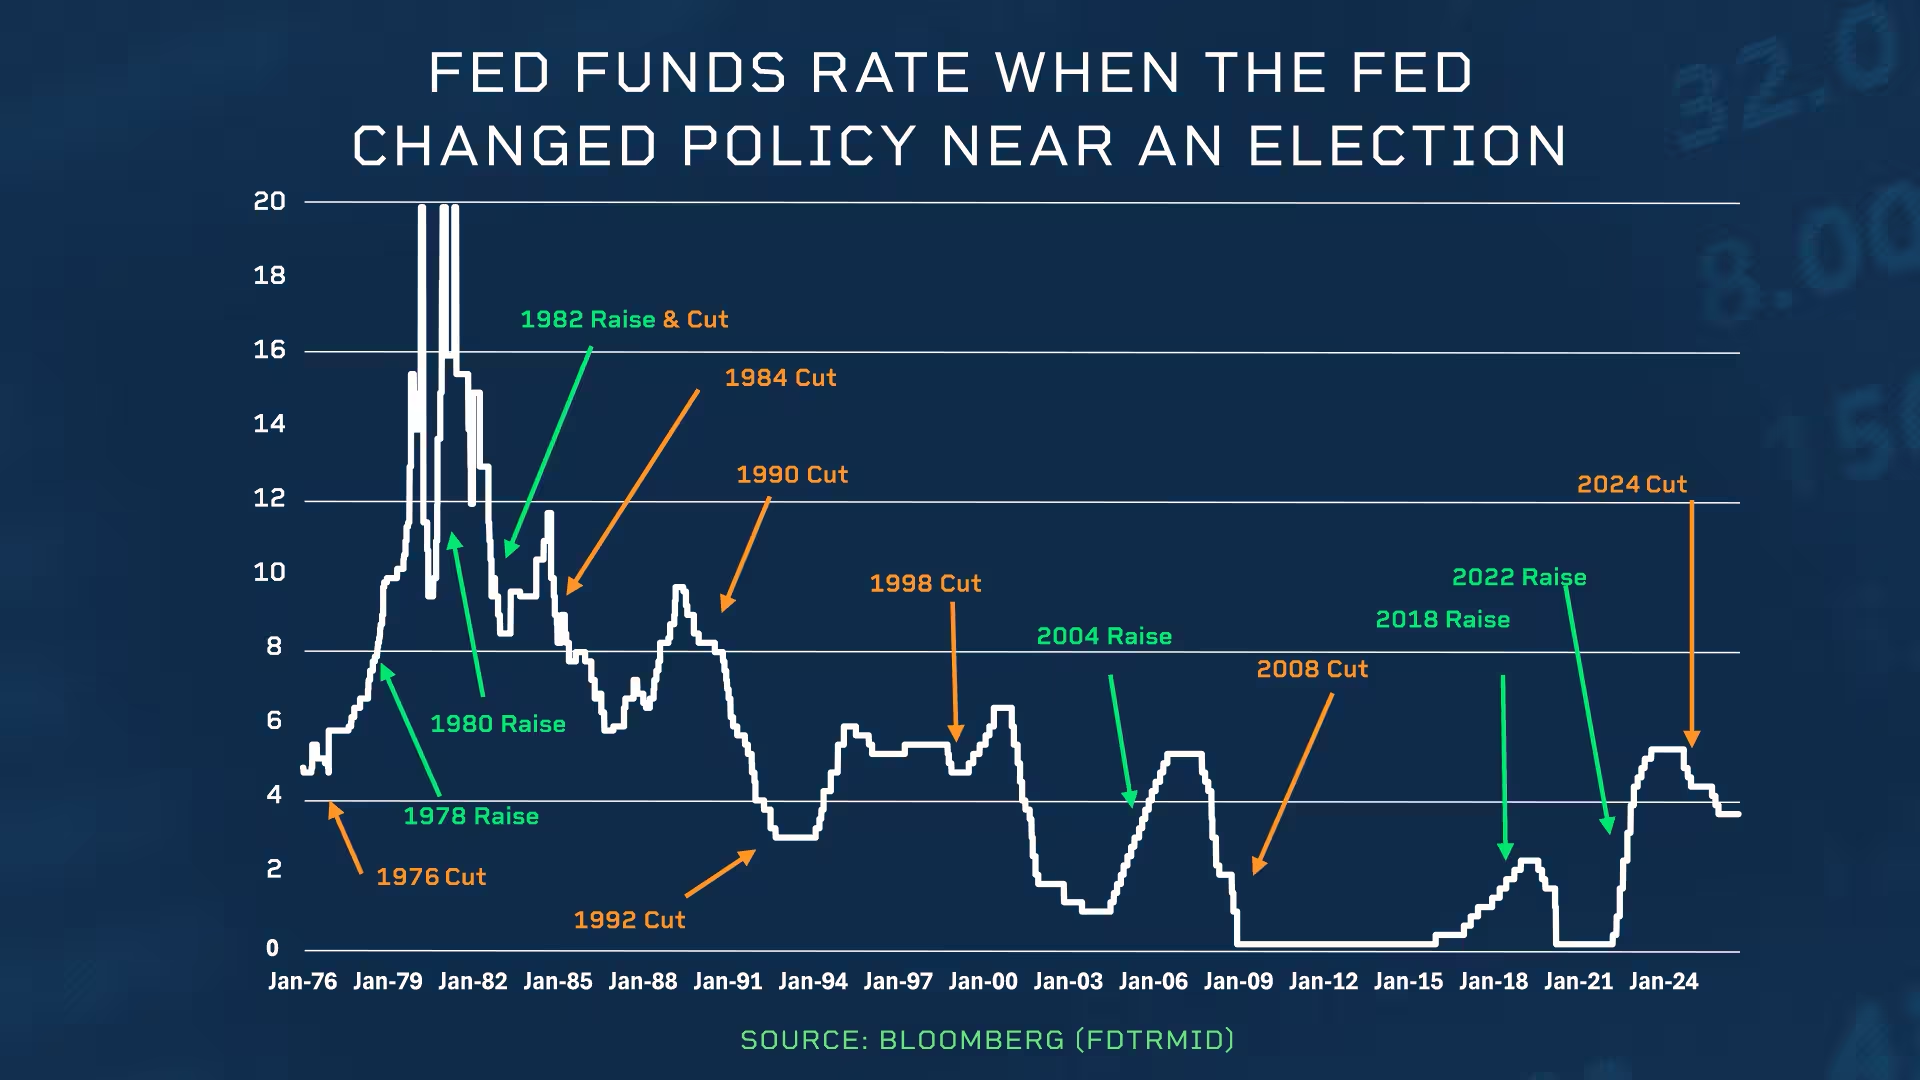
1982年中期选举是个特例——这是美联储唯一一次在该时间窗口内既加息又降息。当时在保罗·沃尔克(Paul Volcker)的主导下,FOMC将货币政策中枢从M1货币供应量调回到联邦基金利率。
中期选举年:美联储出手更为谨慎
1972年至2024年期间共经历了13次中期选举。其中美联储在54%的年份里选择了维持利率不变。即便出手,加息与降息的概率也基本持平。如果扣除1982年这一特殊年份,美联储按兵不动的比例将上升至62%。
美联储在中期选举前夕加息的4次(1978、1982、2018和2022年),无一例外都是为了应对高通胀。而3次降息(1982、1990和1998年)则是由经济衰退风险或突发危机倒逼所致:例如1990年的储贷危机与海湾战争引发的石油危机,以及1998年俄罗斯国债违约与长期资本管理公司(LTCM)爆仓事件。
总统大选年:动静各半,降息偏向明显
在总统大选年,美联储观望与出手的概率各占一半(50%)。但在出手的年份中,降息比例高达71%。仅有两次大选前出现了加息:分别是1980年(全力迎战双位数恶性通胀)和2004年(互联网泡沫破裂后的利率正常化)。而采取降息的年份则有5次:1976、1984、1992、2008及2024年。
更窄的时间窗口:10月1日到投票日
如果把时间窗口进一步收窄至10月1日到投票日之间,美联储维持利率不变的比例陡增至67%。即便选择在10月出手,降息的概率也高达67%。历史上海美联储仅有两次在11月大选前夕紧迫加息——分别是1978年和2022年,这两年均为中期选举年且均面临恶性通胀。
总结
市场普遍认为美联储在大选临近时倾向于静观其变,历史数据在很大程度上印证了这一点:在9月至大选的整个窗口期内,美联储约有52%的概率不作任何变动;若单看10月之后,按兵不动的比例更达67%。然而,一旦通胀失控或危机爆发,美联储依然会果断干预。并且在干预时,降息概率高于加息,9月行动的概率也明显高于10月。
美联储已经在9月打出了加息牌,眼下全球投资者的目光都聚焦在10月28日(中期选举前6天)。历史惯例表明美联储通常会在10月选择按兵不动,但沃什主席在9月就已经打破了传统惯性,这一次在10月,他是否会再次打破常规?
真正值得交易者关注和思考的,是随后而来的市场连锁反应。
Mark Shore博士,芝商所董事兼经济学家,负责分析全球金融市场经济形势,包括识别新兴趋势,评估经济因素,预测各类趋势和因素对芝商所旗下各类产品的潜在影响。他是一位另类投资专家,拥有30余年的资本市场经验。他还担任德保罗大学的客座教授。
此前,他曾担任德保罗大学阿迪蒂风险管理中心(Arditti Center for Risk Management)全职金融教员兼执行董事、Coquest Advisors旗下Coquest Institute的董事、Octane Research的风险主管(资产管理规模11亿美元),以及摩根士丹利全资拥有的商品交易顾问机构VK Capital的首席营运官(资产管理规模3亿美元)。他还主持教育讲座、网络研讨会,并经常受邀在行业及学术会议上发表演讲。Shore博士为多家全球性组织撰写研究文章,主题涉及波动性、宏观经济、商品、资产配置、尽职调查及另类投资等领域。
Shore博士还为Wiley & Sons出版的多本书籍撰写部分章节,包括:《对冲基金:业绩衡量、风险分析与投资组合配置洞察》(Hedge Funds: Insights in Performance Measurement, Risk Analysis, and Portfolio Allocation)(2005年)和《商品投资指南》(The Handbook of Commodity Investing)(2008年)。他还撰写了《沃尔特对冲基金职业指南》(Vault Career Guide to Hedge Funds)(2023年)的前言部分,该书现已发行第五版。他担任英国伦敦大学城市学院贝叶斯商学院《大宗商品洞察文摘》(Editorial Board for the Commodity Insights Digest, CID)的编委会成员。
Shore博士拥有德保罗大学的工商管理博士学位,其毕业论文主题与另类投资有关。他拥有芝加哥大学的工商管理硕士学位。
免责声明
在交易所交易之衍生产品及场外结算("OTC")之衍生产品并不适合所有投资者,并具有亏损风险。在交易所交易及场外交易之衍生产品为杠杆投资工具,由于只需要合约价值一定百分比的资金即可进行交易,故此有可能损失超过最初存入的金额。本通讯不论在任何适用法规的涵义上,均不构成招股章程或公开发行证券,亦非关于购入、出售或持有任何特定投资或服务的建议、要约、邀请或招揽。
本通讯的内容乃由芝商所编制,仅作为一般介绍用途,并非旨在提供建议,亦不应被视为建议。本通讯未考虑您的目标、财务状况或需求,您应在根据或依赖本通讯中列出的信息采取行动之前获得适当的专业建议。虽然芝商所已尽力确保本通讯中的资料在通讯刊行当日准确无误,但芝商所对任何错漏概无责任,亦不会更新资料。此外,本通讯中的所有示例和资料仅作为说明之用,不应视为投资建议、实际市场经验的成果或任何特定产品或服务的推广。本通讯内所有与规则及合约规格相关的事项均以芝加哥商品交易所("CME")、芝加哥期货交易所("CBOT")、纽约商业交易所("NYMEX")和纽约商品交易所("COMEX")的正式规则,或芝商所的某些其他附属交易设施的规则为准(如适用)。不论在任何情况下,包括与合约规格有关的事项上,均应查询现行规则。