

作者 粮油市场报
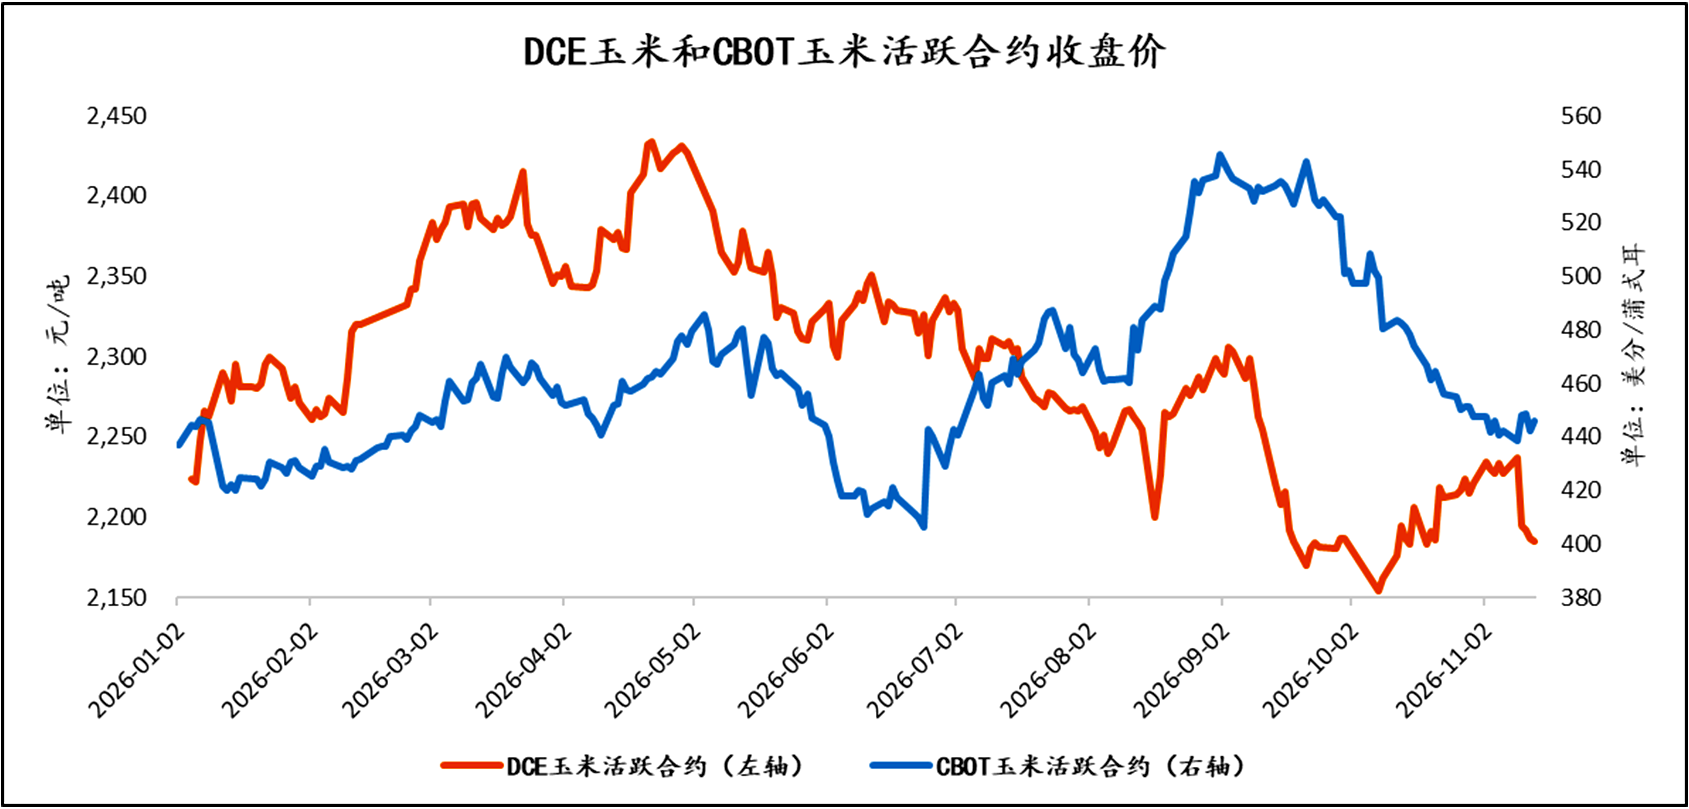
2026-11-18进入11月份以来,国内外玉米期货整体呈现底部震荡走势,盘面缺乏明显的趋势性驱动,价格以区间运行为主。其中,大连商品交易所(DCE)玉米波动幅度略大于芝加哥期货交易所(CBOT)玉米。
目前,外盘CBOT玉米主力合约在439~450美分/蒲式耳区间波动,内盘DCE玉米主力合约在2170~2240元/吨区间运行。
数据来源:同花顺,方正中期期货研究院整理
多空因素交织 市场低位博弈
当前玉米市场的主要分歧点在于:供应充裕与价格逼近成本线之间的矛盾。一方面,现货供应整体宽松,对盘面上方空间形成压制;另一方面,价格逐步接近成本区间,继续下跌的空间相对受限。多空因素交织下,市场整体处于低位博弈状态。
从国际市场来看,北半球玉米收获进入尾声,集中上市带来的供应压力有所释放,叠加USDA11月报告下修全球产量预估,整体下跌动能有所减弱,但由于向上暂时缺乏新的驱动因素,CBOT玉米整体仍陷入区间震荡。
从国内市场来看,基层农户第一轮售粮压力已有所兑现,市场下跌动能有一定减弱。不过,价格向上仍会受到现货供应充裕的压制,反弹空间受限,整体维持低位区间运行预期。
短期来看,内外盘均缺乏突破当前价格区间的明确驱动,玉米市场整体继续维持区间震荡预期。
收获进入尾声 供应压力渐释
北半球玉米收获已进入尾声,集中上市带来的供应压力有一定释放。
从最新统计数据看,中国与欧盟玉米收获基本结束;美玉米收获进度超过八成,虽略慢于常年均值,但已进入收尾阶段;乌克兰玉米收获相对偏慢,目前接近五成,是北半球主产国中进度最慢的地区。
整体来看,北半球主产国玉米收获基本进入收尾阶段,集中上市带来的情绪压力已有一定兑现,对价格的进一步施压有所减弱。不过,现货供应整体仍较充裕,依然会构成对上方空间的制约。
定产报告落地 产量预期收敛
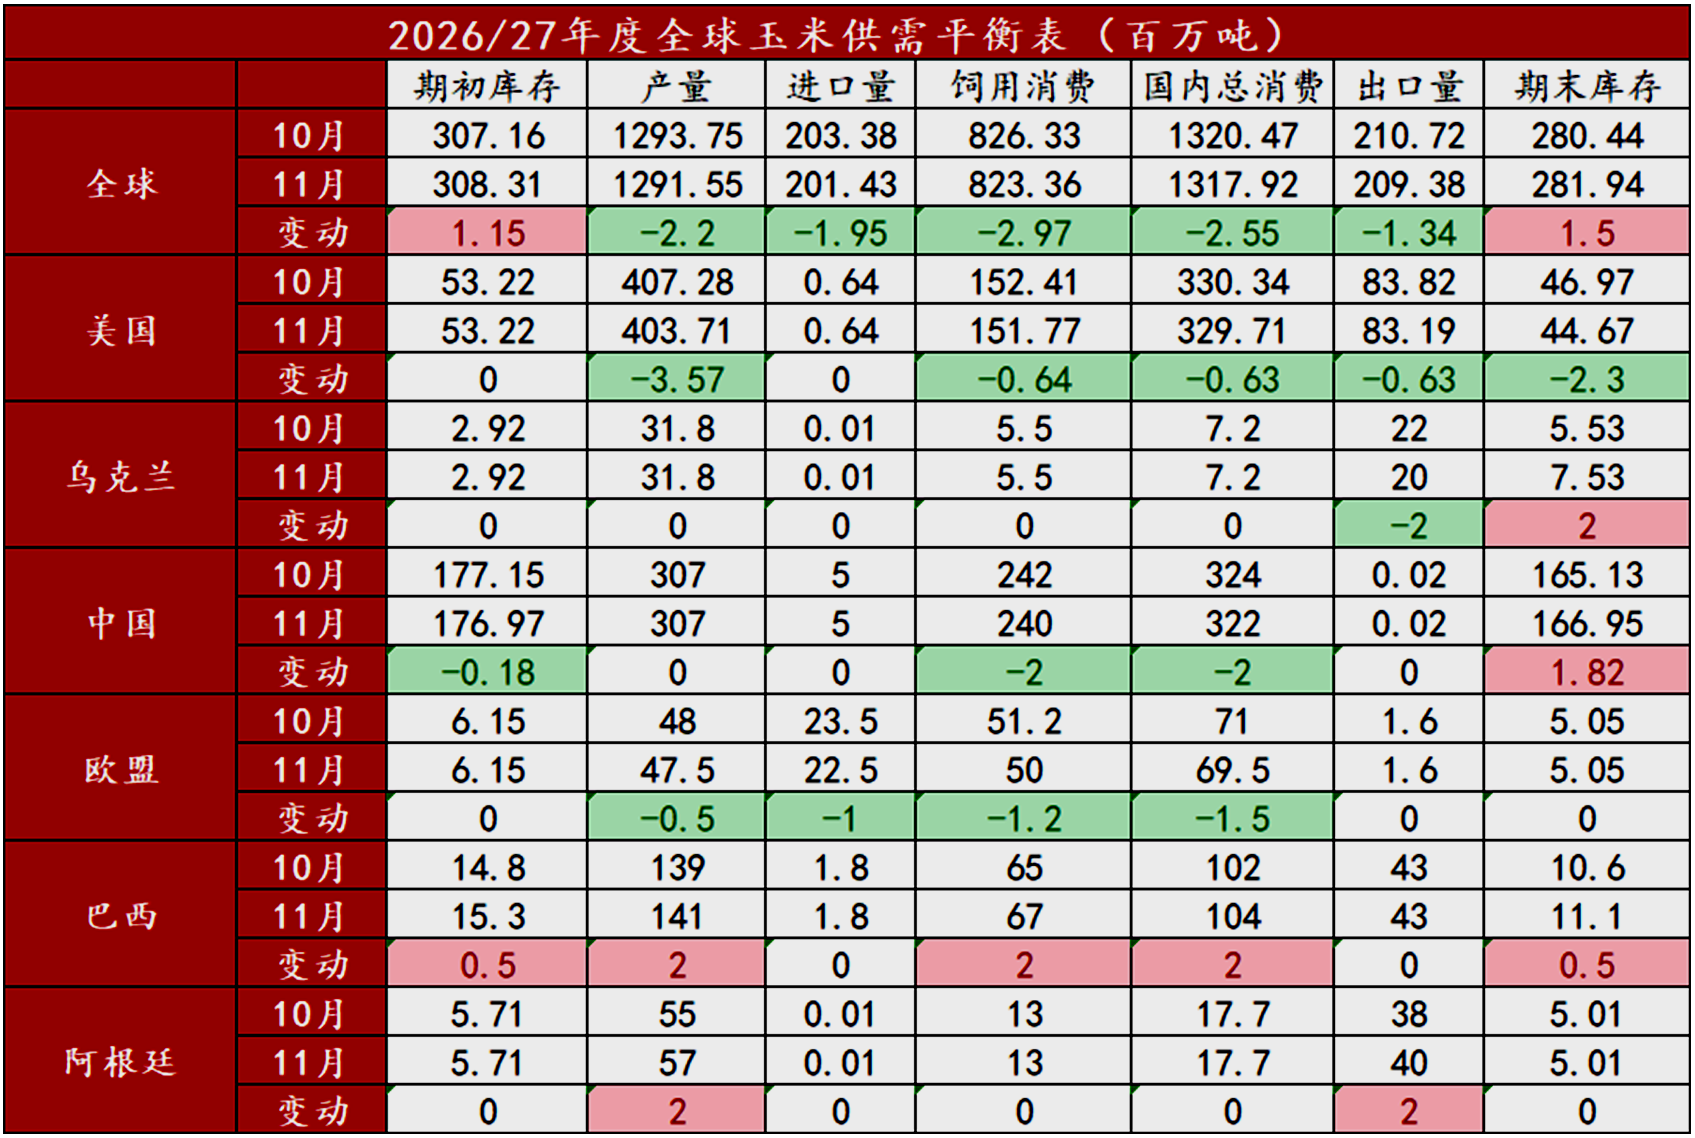
11月USDA供需报告基本属于北半球玉米的定产报告,后续北半球产量预期差将较为有限。
从具体调整来看,北半球主要体现为下修美国和欧盟玉米产量预估,但整体影响被阿根廷、巴西产量上调以及消费量下调所抵消,全球期末库存微幅上调,库存变化并不明显。
不过,北半球玉米产量下修仍反映出供应端施压有所减弱,对玉米价格形成一定支撑。
数据来源:USDA,方正中期期货研究院整理
成本中枢抬升 下方空间受限
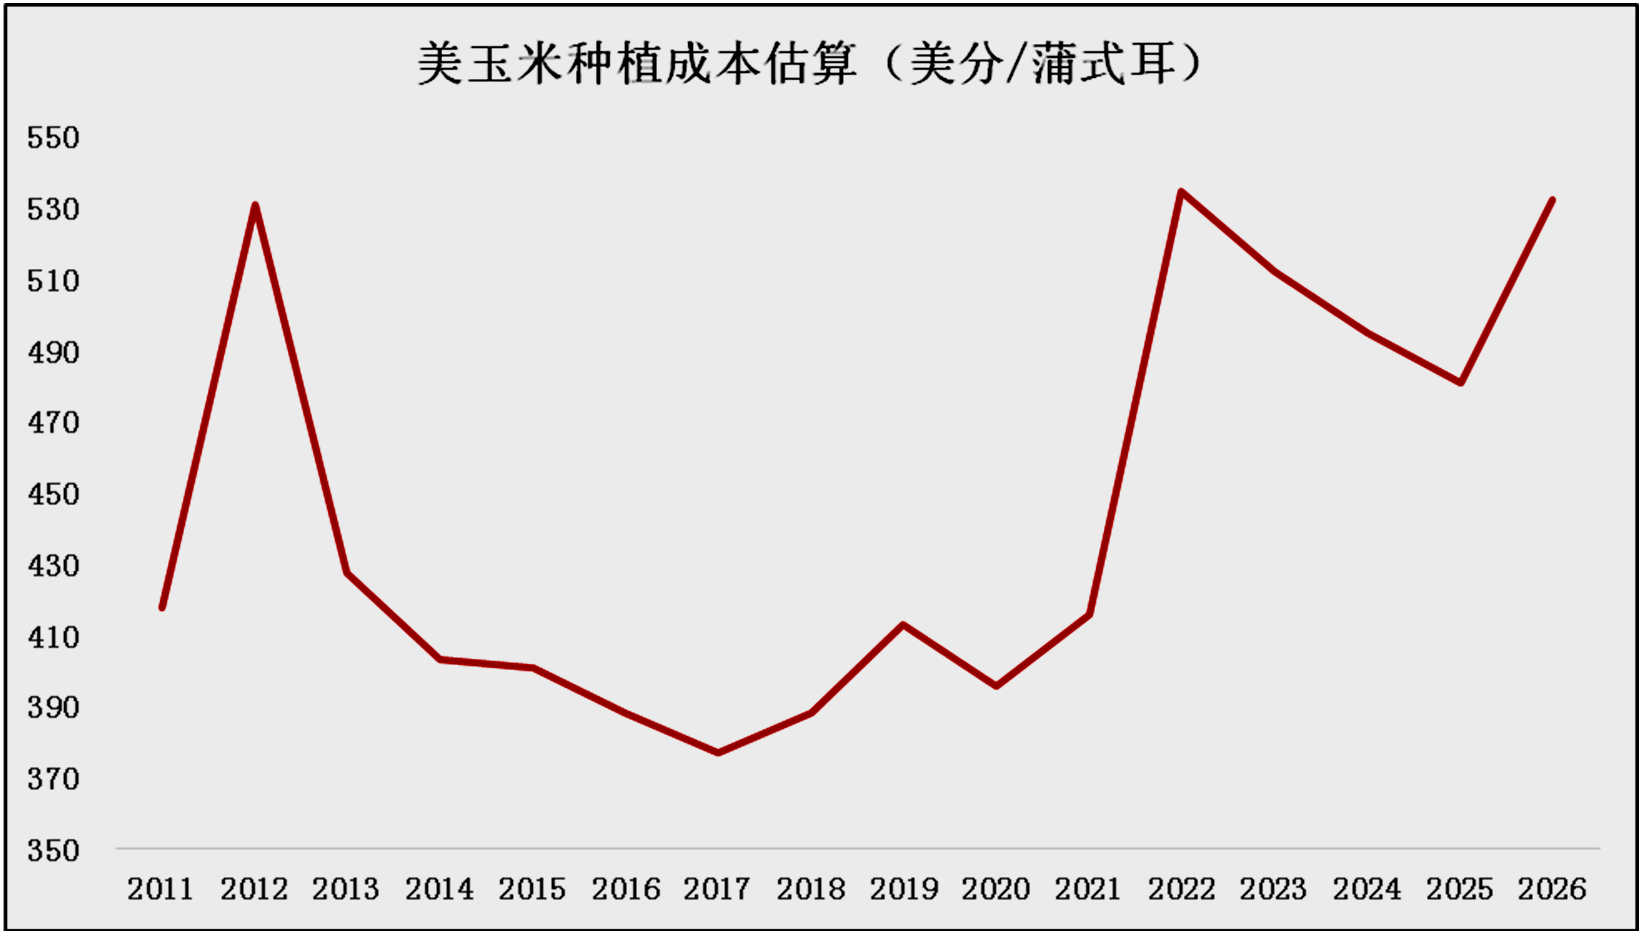
外盘方面,CBOT玉米自高位大幅回落后,当前价格已跌破美玉米完全种植成本线。USDA数据显示,2024年至2026年美玉米完全种植成本位于480~530美分/蒲式耳区间,目前价格已经远远低于成本区间。
从种植成本历史对比来看,2022年至2026年美玉米的种植成本区间明显高于2017年至2021年。对应期价而言,意味着其2022年至2026年下方支撑区间可能较2017年至2021年有所上移。
也就是说,CBOT玉米进一步回落的空间可能相对有限,成本线对下方空间的制约作用趋于增强。
数据来源:USDA,方正中期期货研究院整理
国内玉米期价进入低位之后,成本线对其的支撑与修正作用将有所强化。种植成本虽不构成价格的绝对约束,但其对玉米价格下跌空间仍有一定制约。
2026年东北地区玉米种植成本较2024年和2025年有所抬升,意味着2026年玉米价格低点很有可能高于2024年和2025年的低点。
从绝对价格来看,钢联调研数据显示,2026年东北地区玉米种植成本折干粮主要在1950~2100元/吨区间,对应玉米期价的进一步回落空间或受到制约。
整体而言,内外盘种植成本中枢抬升,虽不足以推动价格单边上行,但会强化成本线附近的支撑与价格修正作用,限制价格进一步探底的空间。
饲用刚性支撑 深加工添增量
国内玉米刚性消费支撑仍在。从饲用端来看,虽然能繁母猪存栏下降明显,但受养殖效率提升带动,生猪存栏减幅相对较慢,叠加禽类存栏仍处于相对高位,大基数下的饲料消费支撑依然比较明显。
从深加工端来看,近期企业利润有一定修复,叠加淀粉行业新增产能投放,深加工企业消费量呈现稳定略升的表现,对玉米需求形成边际增量。
从下游库存看,近期饲料企业及深加工企业库存均呈现底部回升态势。钢联农产品数据显示,截至11月12日,全国饲料企业平均库存为26.87天,同比上涨4.76%。截至11月11日,全国95家主要玉米加工企业库存总量为295.3万吨,同比增长7.97%。
利空逐步释放 有望探底回升
整体来看,下游库存由低位回升,一定程度上反映出消费承接与补库意愿改善,叠加饲用刚性和深加工边际回暖,国内玉米消费端韧性仍存,对价格下方空间形成一定支撑。
随着玉米集中上市的利空不断释放,期价下跌动能或有减弱。不过,当前现货供应充裕,上方空间同样受限,短期国内外玉米期价或呈现探底回升的区间波动走势。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。