



作者 粮油市场报
2026-10-2810月份以来,中国棕榈油价格走势较为疲软。以广东24度精炼棕榈油为例,近期价格维持在9160~9200元/吨。而截至发稿时,大商所棕榈油期货价格则在9500元/吨左右,升水现货300元/吨左右,反映出中国棕榈油价格“近弱远强”的市场格局。
“近弱”主要原因在于国内外较为宽松的供应,“远强”则体现在基本面存在一定的改善预期。
马棕库存高企 供应压力不减
从马来西亚市场来看,10月中旬,马来西亚棕榈油局(MPOB)公布的9月马来西亚供需数据显示,2026年9月马来西亚毛棕榈油产量为211.7万吨,环比增加16.48%,略高于市场预期;出口112万吨,环比减少12.13%,低于市场预期;9月库存351.1万吨,环比增加24.54%,大幅高于市场预期。产量处于季节性高位、出口需求疲弱、库存快速累积。
三组数据共同反映出马来西亚棕榈油宽松的供需基本面,这也是9月上旬以来国内外棕榈油价格出现连续下跌行情的核心驱动。
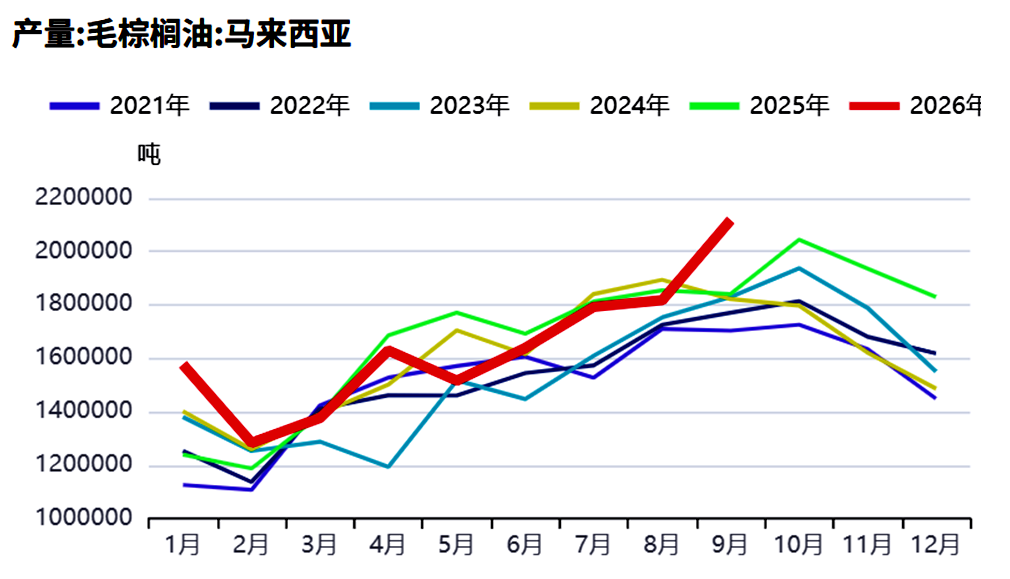
数据来源:马来西亚棕榈油局(MPOB)、方正中期
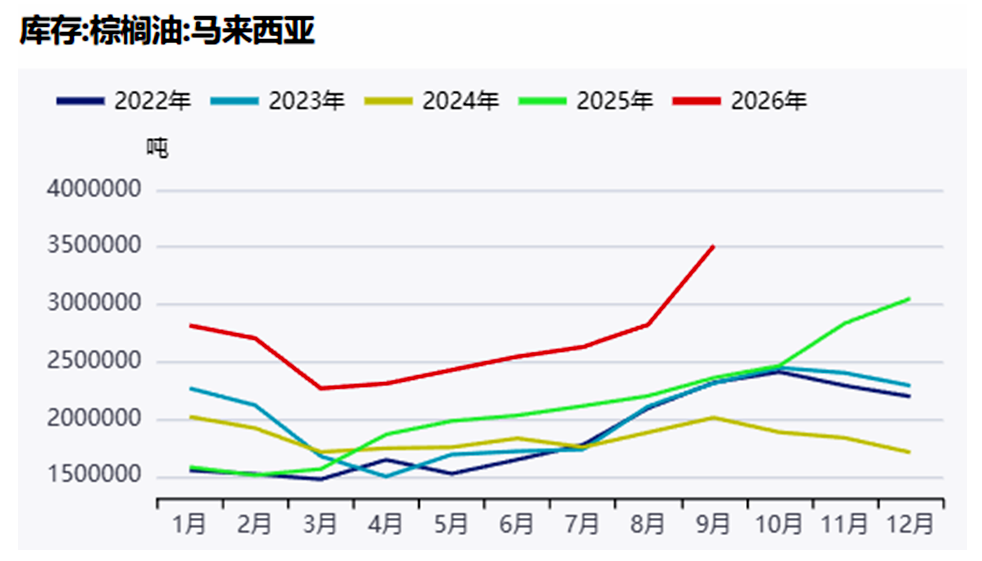
数据来源:马来西亚棕榈油局、方正中期
马来西亚棕榈油协会(MPOA)公布的数据显示,2026年10月1日至20日,马来西亚毛棕榈油产量较上月同期环比增长6%。其中,马来半岛产量增长1.94%,沙巴产量增长12.45%,沙捞越产量增长10.38%,马来东部产量增长11.81%。10月份马来西亚棕榈油产量预计仍维持高位,来自供应端的弱现实或持续。
印尼生柴发力 库存压力偏小
从印度尼西亚市场来看,印尼棕榈油协会(GAPKI)数据显示,2026年8月印尼棕榈油产量为534.3万吨,环比减少0.5%,同比下降3.59%;2026年1~8月印尼棕榈油产量为4099.7万吨,较去年同期的3903.8万吨增长5.02%。累计产量虽仍高于去年同期,但单月同比已经转负,产量增速放缓的迹象较为明显。
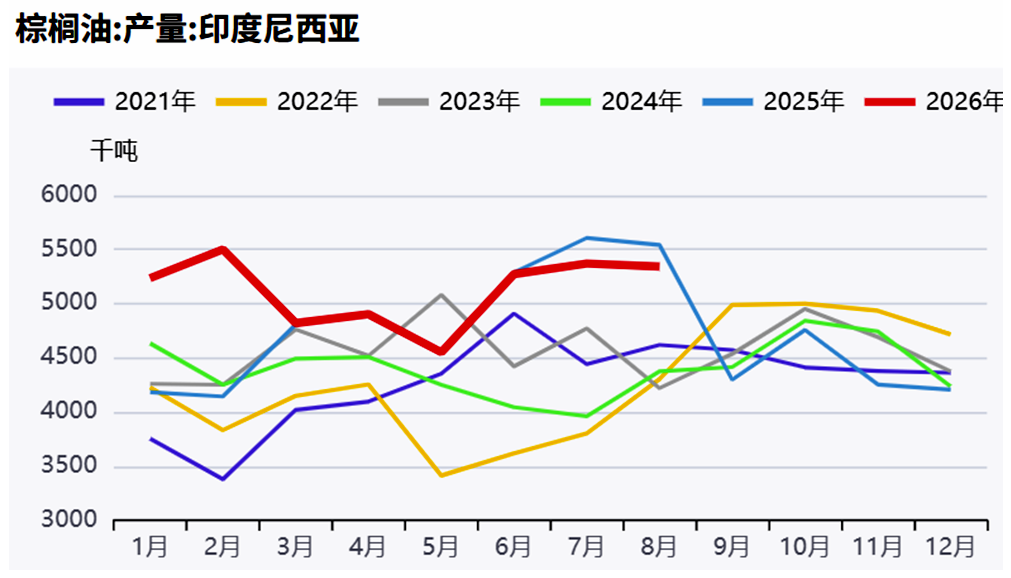
数据来源:印尼棕榈油协会(GAPKI)、方正中期
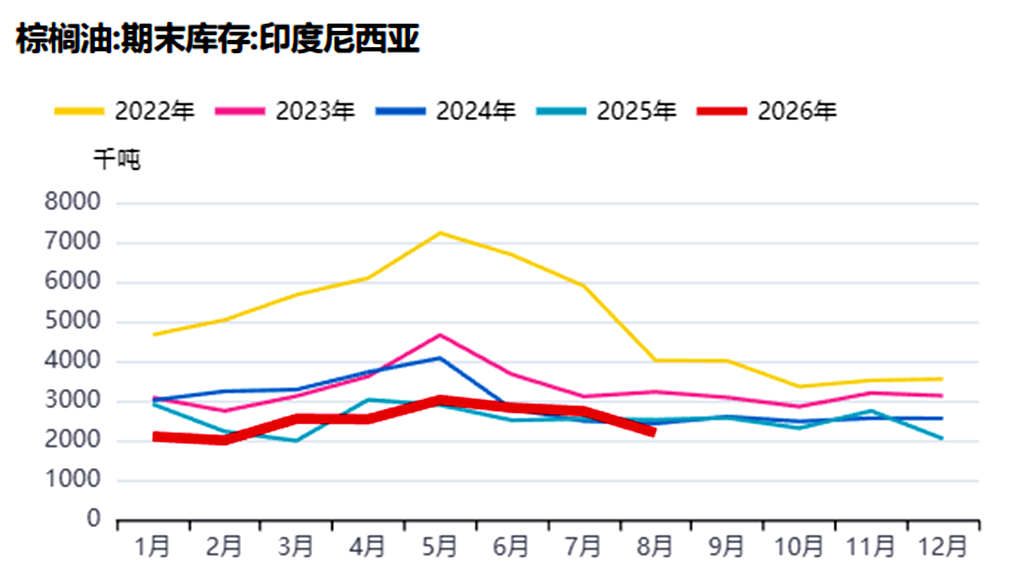
数据来源:印尼棕榈油协会、方正中期
更为关键的是印尼国内棕榈油消费强劲增长,2026年印尼积极推进B50生物柴油计划,将掺混比例由B40提升至B50,有效扩大了其国内棕榈油的工业消费。粗略计算,掺混比例每提高10个百分点,约对应150万~200万吨/年的新增棕榈油原料需求。
在印尼国内消费大幅增加、生柴消费强劲、出口消费较好的情况下,印尼棕榈油库存压力明显小于马来西亚。
印度采购旺盛 产地去库在望
从季节性规律来看,东南亚棕榈油通常在每年11月至次年2月进入减产季,产量逐月回落。从出口来看,印度是全球最大的植物油进口国。截至10月印度可食用植物油库存为207.2万吨,明显低于近五年同期均值的254.4万吨。
9月24日起,印度下调食用油进口关税,叠加节日季备货需求,预计未来3个月印度进口需求仍然较为旺盛,对产地棕榈油出口形成利好。整体来看,11月起东南亚产地棕榈油有望进入去库存通道,库存拐点的出现将对价格形成重要支撑。
此外,天气因素为远期供给增添了不确定性。市场普遍关注超强厄尔尼诺现象对远期棕榈油产量的潜在影响。厄尔尼诺通常给东南亚主产区带来干旱天气,而干旱对油棕果产量的影响存在6~12个月的滞后期。若厄尔尼诺强度持续超预期,2027年东南亚棕榈油产量将面临下调风险,这一预期正在逐步反映到远月合约定价当中,利多远月价格。
国内供应宽松 现货承压运行
中国棕榈油供给基本来自于进口,因而,国际市场近弱远强的价格预期,也会影响到中国棕榈油市场价格。不过,中国棕榈油价格在很大程度上也会受到国内油脂供需情况的影响。二季度以来,中国棕榈油进口买船量有所增加,中国油脂库存同比偏高,供应整体较为充足。
机构调研显示,截至2026年10月23日,全国重点地区棕榈油商业库存121.76万吨,周环比增加1.29万吨,增幅1.07%,同比增加61.05万吨,增幅100.56%。
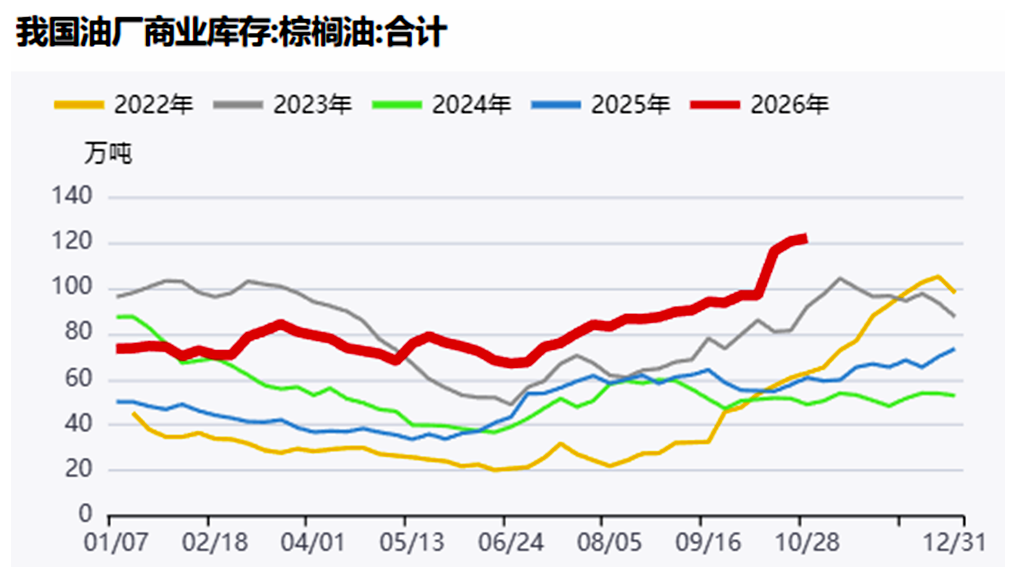
数据来源:Mysteel、方正中期
需求端则受制于比价关系,国内豆棕现货价差一度深度倒挂,棕榈油食用性价比明显弱于豆油,下游维持刚需采购,现货成交清淡。
随着前期采购船期陆续到港,11月份中国棕榈油到港量预计仍将维持偏高水平,短期现货端供应充裕,现货价格承压运行。这也是当前现货价格明显弱于期货、基差处于深度贴水状态的直接原因。
近月弱远月强 后市易涨难跌
从成本端来看,中国棕榈油远月价格存在上行支撑。一方面,随着东南亚产地进入减产周期,产地报价重心有望抬升,中国进口成本随之走高。另一方面,国际豆油、原油价格波动以及生物柴油需求增长,也将通过比价关系和能源属性传导至棕榈油定价。
预计棕榈油价格近弱远强的格局持续,短期棕榈油现货价格或偏弱运行,中长期依旧易涨难跌。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。