

作者 粮油市场报
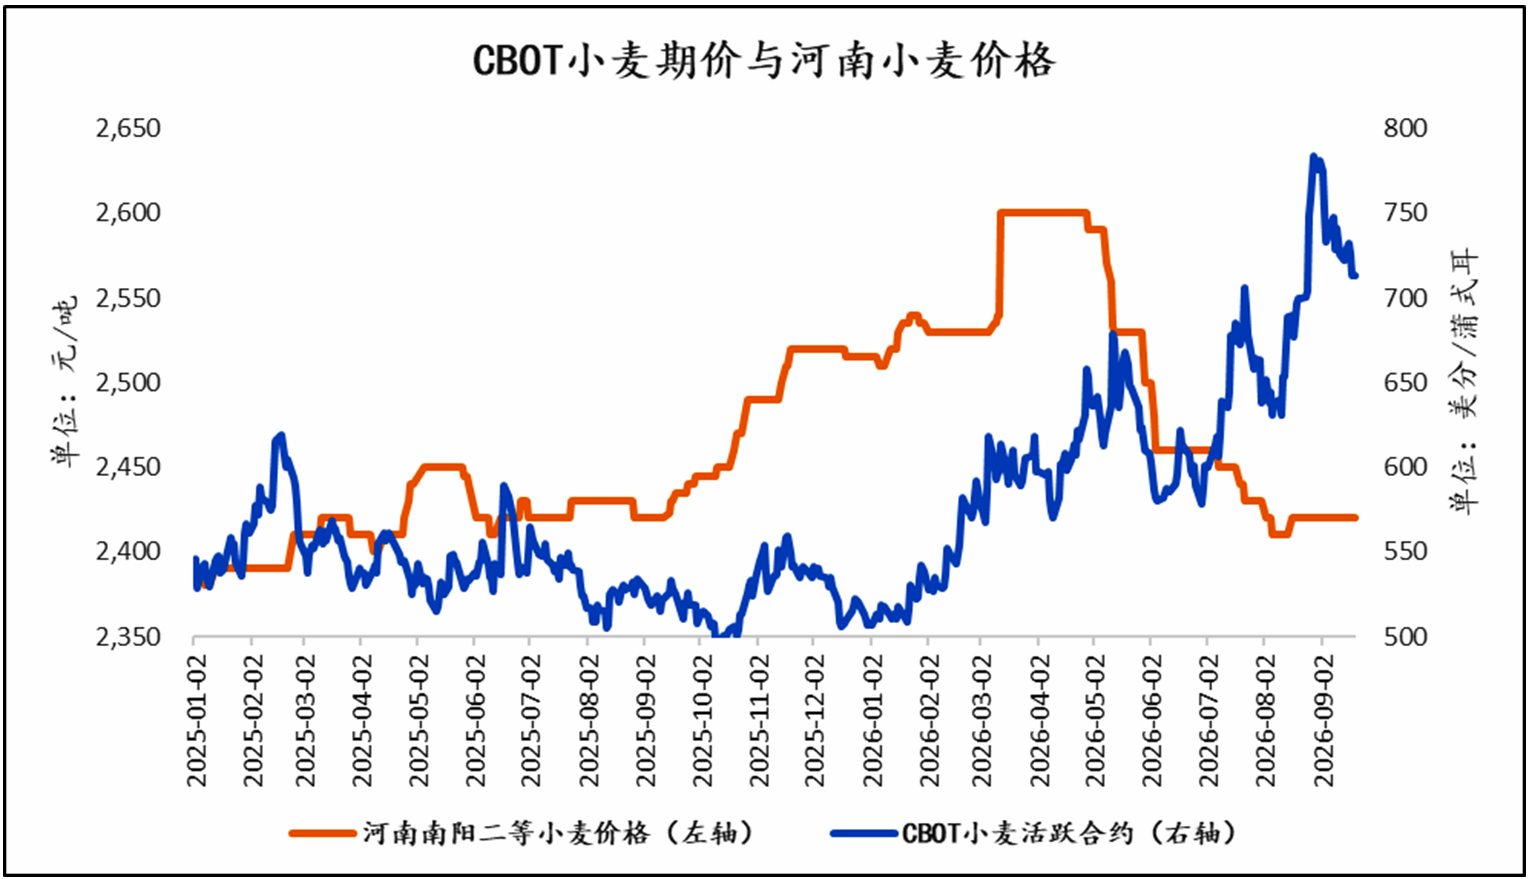
2026-09-23今年以来,国内外市场小麦价格走势明显分化,美麦显着强于国内小麦,整体呈现“外强内弱”的格局,美麦期价一度站上近三年高位。
国际市场,供给收缩、地缘冲突和天气扰动三重因素叠加,对市场构成持续支撑,小麦价格偏强运行。主产国减产收缩供应、黑海运输中断冲击短期供应、厄尔尼诺威胁远期产量,利多层层递进、由近及远。
国内市场,本年度增产持续兑现、下游需求表现疲弱,双重压制之下,虽有托市政策托底,小麦价格仍以低位震荡为主。
数据来源:同花顺、方正中期期货研究院整理
外盘定价的是供给风险,内盘定价的是需求现实。展望后市,市场仍将聚焦北半球产量兑现、地缘冲突演变以及潜在天气扰动等因素。在这三个因素未出现实质扭转的情况下,价格预期延续震荡偏强走势。
黑海断供:粮道一堵,美麦就飙
俄乌冲突延宕已逾四年,2026年再度转入紧张局面,7月初双方局势升级,黑海谷物运输受到扰动,此后交战激烈,黑海运输在7月下旬逐步陷入停滞。
美国农业部(USDA)数据显示,2026/2027年度俄罗斯与乌克兰谷物产量合计占全球的6.58%,而两国谷物出口量合计占全球的16.43%,出口份额明显高于产量份额,足见其在全球谷物贸易中的枢纽地位。
粗略估算,俄乌逾八成谷物出口依赖黑海港口,通道一旦中断,短期供应势必受到冲击。当前港口运输尚未全面恢复,黑海谷物扰动难言结束,而扰动持续时间拉长,将持续对美麦期价形成支撑。
全球供需:天气影响,多国减产
今年受厄尔尼诺天气影响,多个主产国小麦减产,其中美国、欧盟降幅较为明显。
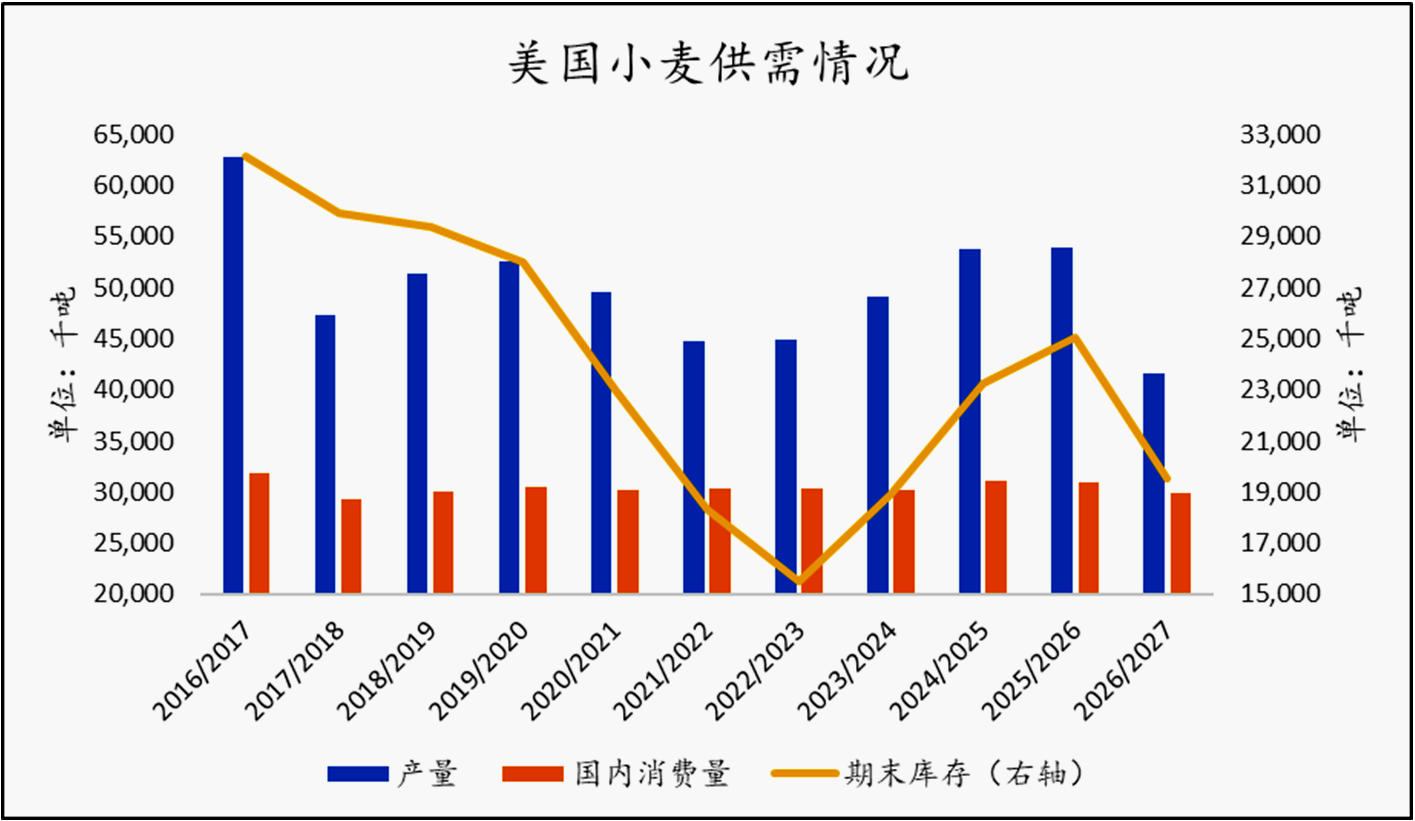
USDA数据显示,2026/2027年度全球小麦产量预估为8.22亿吨,同比下降313万吨。分国别看,美国、欧盟、阿根廷产量同比分别下降1235.4万吨、1133.6万吨和638.6万吨。其他国家土耳其、摩洛哥等增产,缩小了全球小麦产量的降幅。
数据来源:USDA、方正中期期货研究院整理
在产量下降而消费基本稳定的背景下,全球及美国期末库存同步回落。USDA数据显示,2026/2027年度全球与美国小麦期末库存分别为2.76亿吨和1950.6万吨,同比分别下降431.3万吨、553.5万吨,其中美国库存已降至近三年低位。
厄尔尼诺:远忧未散,美麦难跌
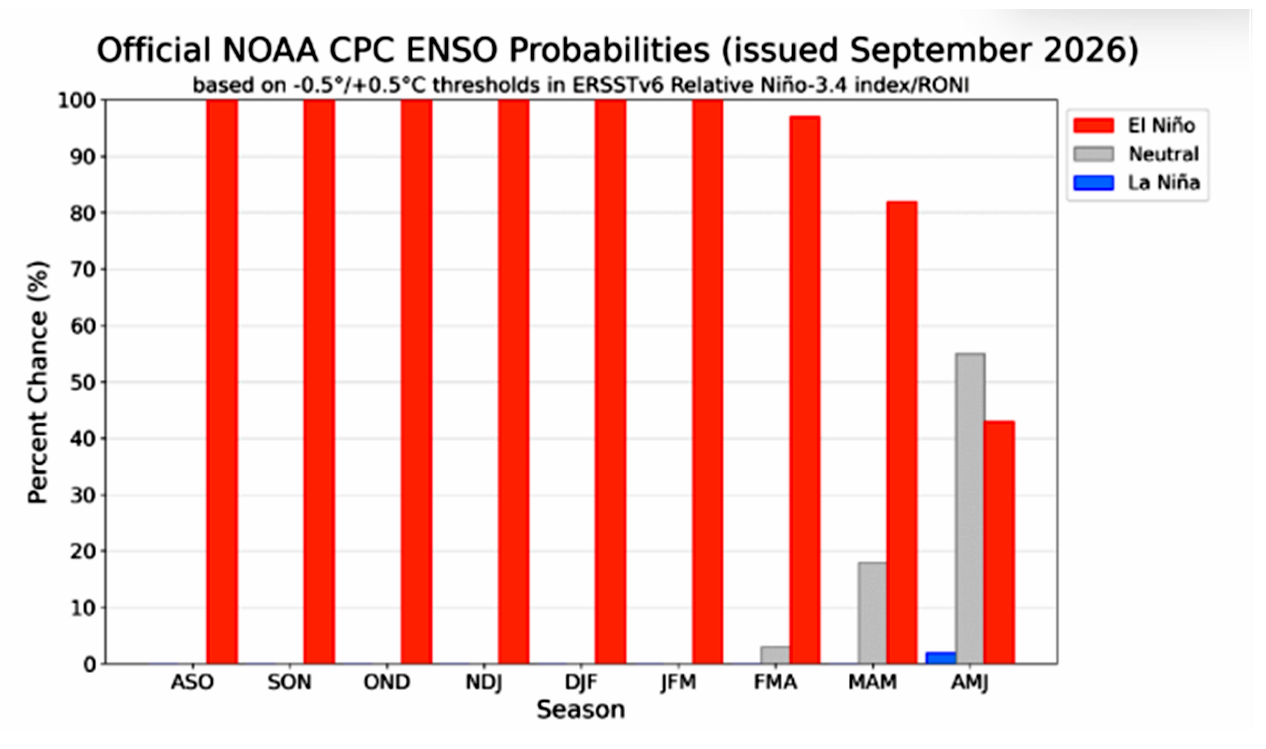
美国国家气象与海洋局(NOAA)9月报告显示,赤道东太平洋海表温度距平已超过+3.0℃,CPC综合多个模型判断,厄尔尼诺将在年底前持续增强,2026年10~12月有75%的概率演变为历史性事件,强度或超1950年以来的历次记录。
厄尔尼诺发生的概率
数据来源:NOAA
总体来看,2026/2027年度秋冬季北半球出现强厄尔尼诺事件的概率超过90%。基于当前跟踪,其对谷物市场的影响可能贯穿2026/2027与2027/2028两个年度。
按生长周期来看,2026/2027年度全球小麦减产已计价大半,未计价部分或集中于生长中后期的澳大利亚和阿根廷,而2027/2028年度北半球小麦播种期恰逢厄尔尼诺峰值阶段,同样可能是尚未计价的部分。即远端天气忧虑仍存,在未兑现之前,可能会对价格形成预期支撑。
国内麦市:增产压顶,政策兜底
最新数据显示,目前夏粮旺季收购接近尾声,全国累计收购小麦超1亿吨,产量同比增长的预期兑现。
需求端整体维持偏弱预期,下游利润不佳,缺乏明显增量驱动。同时,玉米集中上市、价格承压,挤压了小麦的饲用替代空间,进一步牵制小麦消费。
不过,8月份河南、安徽先后启动小麦托市收购,政策托底作用仍在。短期来看,麦价预计将在政策托底与玉米价格牵制的双重作用下,维持低位区间波动。
后市展望:外涨内稳,温和抬升
综合来看,全球小麦产量同比下降、黑海谷物运输尚未恢复、厄尔尼诺对远端的干扰仍存,三重因素继续构成美麦期价的支撑。
供给收紧预期还可能触发部分国家的政策响应,或收紧出口、或强化战略储备,二者都会减少可流通供给,从而形成“供给扰动-政策收紧-利多强化”的正反馈链条,进一步放大利多影响。
受玉米集中上市、供给压力释放等因素影响,短期国内麦价承压。但中期来看,美麦期价维持偏强预期。在外围利多传导与支撑下,小麦价格重心有望缓慢上移。
不过,考虑到国内尚有储备调控的情况下,麦价上移更可能是“缓步、有顶”的温和抬升,而非趋势性上行。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。

观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。