

作者 粮油市场报
2026-11-11进入2026年四季度以来,全球与中国本土大豆市场呈现出显着的内外盘分化特征。
在国际市场端,随着主产区产量数据逐步明朗,芝商所旗下CBOT大豆期货结算价格间由1300美分/蒲式耳上方回落至1200美分/蒲式耳以下。受国际海运进口成本及到港供应量影响,国内港口进口压榨大豆现货分销报价由4500~4600元/吨区间调整至4200~4300元/吨。相比之下,国内主产区食用大豆受产区供给结构及种植成本支撑,产区主流收购价由2.50元/斤上行至2.65元/斤,形成独立于压榨用进口豆的价格走势。
国际大豆市场:美豆丰产落地南美接棒施压
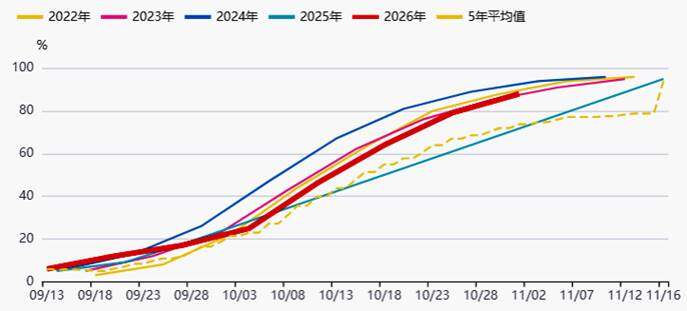
从美豆供给端来看,美国农业部(USDA)在9月和10月供需报告中连续均上调新季美豆单产。作物生长及收割进展方面,USDA周度作物报告显示,截至11月1日当周,美豆收割率达到88%,高于前一周的79%以及近五年同期均值84%。
图1:美国大豆收割进度
数据来源:美国农业部(USDA)、方正中期
此外,行业咨询机构StoneX近期将2026年美国大豆平均单产预测上调0.9蒲式耳/英亩至55蒲式耳/英亩,较上一期预测体现出主产区单产水平的边际调增。
在下游需求方面,出口与本土压榨呈现阶段性数据变动。根据USDA周度出口销售报告,截至10月30日当周,2026/2027年度美国对华大豆累计销售总量(含已装运与未装运)约为1600万吨,其中已装运量约为760万吨。而在本土生物燃料消费端,美国能源信息署(EIA)最新数据显示,2026年8月全美生物柴油与可再生柴油(RD)产量为4.47亿加仑,环比下降15%;当期用于生物燃料原料的豆油消费量约为14亿磅,环比下降17%。同时,美国全国油籽加工商协会(NOPA)公布的9月会员企业大豆压榨量为1.963亿蒲式耳,较8月的2.05456亿蒲式耳环比下降4.46%,同比去年9月的1.97863亿蒲式耳减少0.79%。
南美主产区方面,供需预期与播种节奏保持推进。USDA 10月份供需报告预计巴西2026/2027年度大豆产量为1.86亿吨,出口量为1.18亿吨,同比均增长约3%;阿根廷2026/2027年度大豆产量5000万吨,同比增长1.4%。
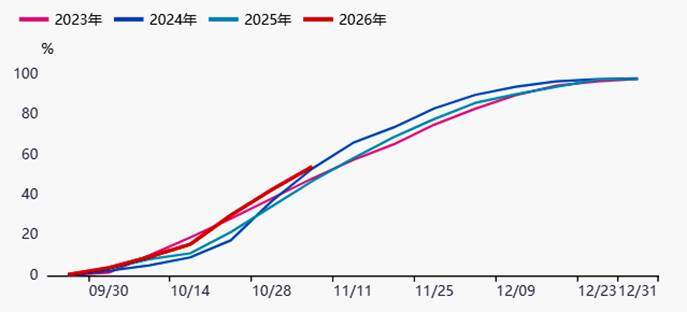
StoneX在最新一期报告中将巴西大豆总产量预估置于1.8495亿吨。田间进度方面,巴西国家商品供应公司(CONAB)监测显示,截至10月30日当周,巴西新季大豆播种率为54.3%,高于上一周的42.8%、上年同期的47.7%及近五年同期均值51.8%;主产区马托格罗索州播种进度达90.8%,高于五年均值的85.2%。
图2:巴西大豆播种进度
数据来源:同花顺iFinD、方正中期
气象监测方面,美国国家海洋和大气管理局(NOAA)气象模型显示,受厄尔尼诺现象影响,南美产区呈现阶段性区域降水分布不均,未来两周巴西北部降水预计相对偏少、南部降水有所增加。由于11月至12月南美大豆各产区将逐步转入开花至灌浆生长期,区域降水与土壤湿度指标将持续作为跟踪供给端变动的核心参考。
国内压榨链:进口到港节奏与产业链库存结构
根据中国海关总署统计,2026年1月至9月中国累计进口大豆8618万吨,与上年同期体量基本持平。在全年贸易预期方面,美国农业部(USDA)10月供需报告预计,2026/2027年度中国大豆进口总量为1.15亿吨;从四季度排船及到港监测来看,沿海月均到港量依然保持充裕节奏。
从产业链中下游的库存分布来看,第三方机构钢联数据(Mysteel)显示,截至2026年11月6日,全国主要港口大豆库存为868.8万吨,周环比增加30.6万吨,同比减少123.8万吨。在压榨副产品端,国内主要油厂豆粕库存报134.69万吨,周环比微降4.25万吨(减幅3.06%),同比增加34.83万吨(增幅34.88%);其针对114家样本企业的统计显示,全国豆油商业库存报150.77万吨,周环比增加1.07万吨(增幅0.71%),同比增加13.61万吨(增幅9.92%)。
在下游提货与替代消费方面,中储粮油脂有限公司近期发布了豆油竞价采购公告;与此同时,国内现货市场棕榈油与豆油的价差波动,使得部分区域呈现阶段性油脂替代消费变化。在饲料养殖端,由于国内生猪现货均价回落对养殖端收益形成约束,下游饲料加工企业在豆粕原料采购上多以维持安全生产库存为主。整体来看,国内港口大豆与压榨产成品各环节数据均呈现出较为充裕的现货供应体量。
国产大豆市场:种植成本支撑与产销流转动态
与进口大豆主要流向压榨链不同,国产大豆以食品及深加工用途为主,其基本面主要受国内产区供需与种植成本驱动。10月份针对东北主产区的田间调研样本显示,新季国产大豆在播种面积与区域单产上呈现一定分化;在种植投入方面,结合地租、化肥农资及人工等综合支出核算,主产区大豆综合种植成本区间大致分布在2.30~2.50元/斤。
在购销流转环节,种植端的成本支出对产区出货意愿形成基础价格参考。在流通端与加工端,贸易商与下游食品加工企业普遍采取按需采购与“随收随走”的现货周转策略,采购节奏相对理性,使得产区整体交售呈现阶段性平缓流转的态势。
后市展望:外盘供给承压内盘静待指引
短期来看,国际大豆定价主要围绕北美收割数据的实际兑现,以及南美关键生长期的气象监测。芝商所旗下CBOT大豆及豆油、豆粕期货与期权市场将持续反映全球主产区供需数据的调整节奏。
国内压榨端方面,四季度沿海到港节奏与油厂开机率决定了中下游豆粕、豆油库存的去化速率,油厂压榨利润与下游饲料养殖补库需求仍是观察压榨链流转的核心变量。而在国产食品大豆领域,主产区种植成本构成了坚实的价格底线,后续流转节奏主要取决于下游食品深加工企业的刚性补库需求及地方收储动态。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。