

作者 芝商所首席经济学家兼董事总经理Erik Norland
2026-10-19
过去20年,中国经济的增长步伐往往是全球大宗商品价格最核心的驱动力。当这个全球第二大经济体高速增长时,原油、铜、玉米、小麦和豆油等大宗商品价格便水涨船高;而一旦增速放缓,商品价格也随之回落。
在2022年之前,铜价走势与中国经济增速高度吻合(图1)。同样,在2026年之前,原油价格的高点和低点通常滞后于中国经济增速拐点约12个月(图2)。玉米、小麦和豆油也呈现出类似的滞后特征(图3、图4和图5)。这种价格对中国经济走势的滞后反应,很大程度上源于中国的战略储备机制以及“逢低补库、高位减采购”的逆周期进口策略。
图1:2022年前铜价紧跟中国经济增长,此后两者走势出现分化
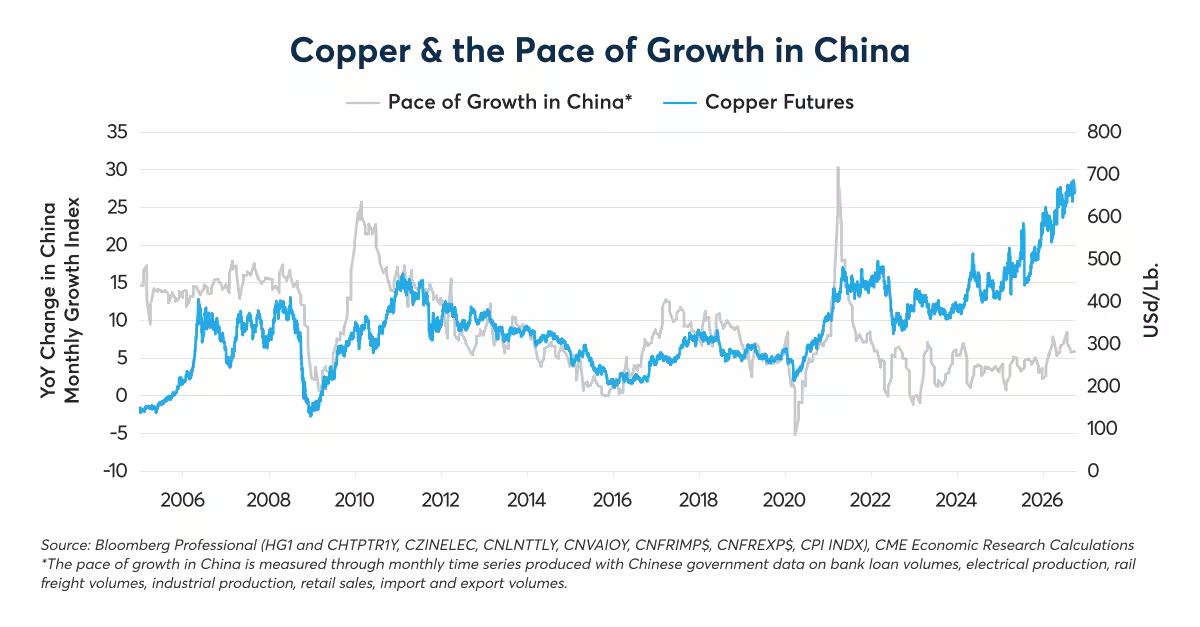
图2:2026年前,WTI原油价格较中国经济增速呈现最长一年的滞后期
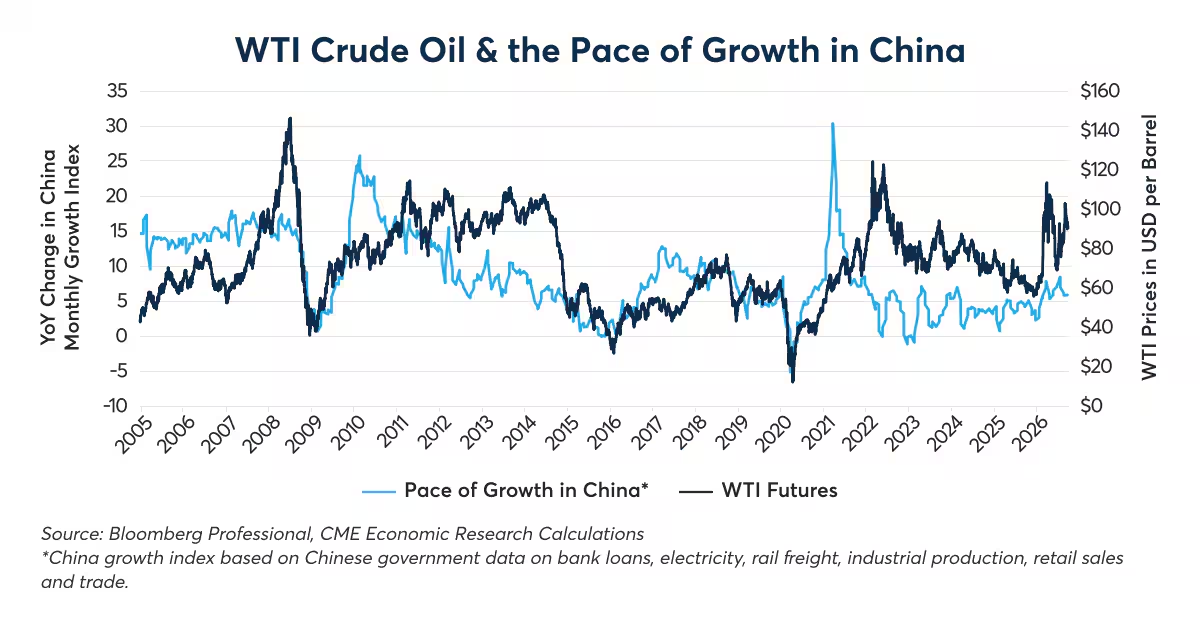
图3:玉米价格往往滞后于中国经济增速12至18个月
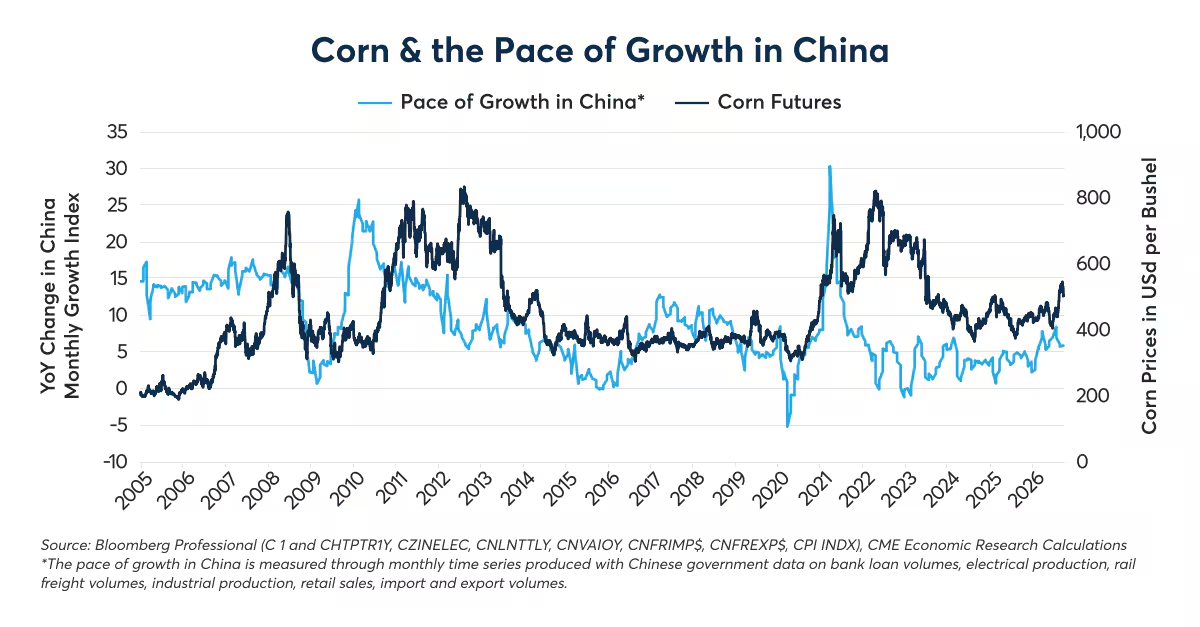
图4:小麦价格走势同样倾向于跟随中国经济增长节奏
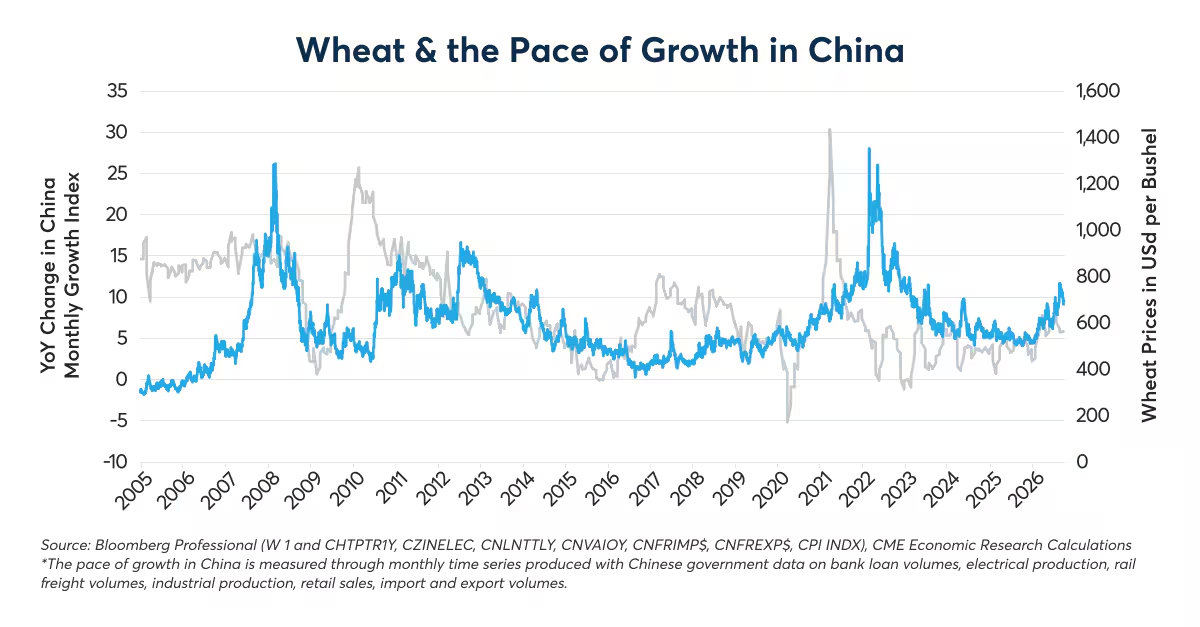
图5:豆油价格通常追踪中国经济增长,同时额外受益于美国可再生燃料标准的推动
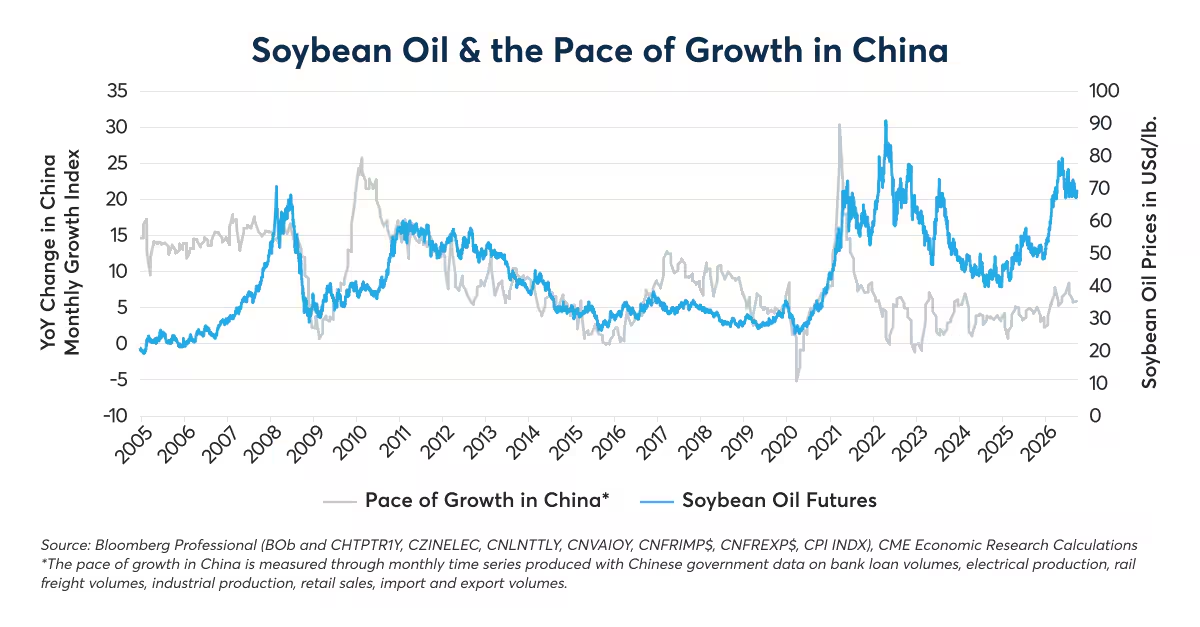
然而,中国经济与大宗商品市场之间的这种“强绑定”关系已今非昔比。2022年以来,受中国国内经济结构重塑、技术变革、绿色制造转型以及中东地缘冲突等多重因素影响,许多大宗商品的走势开始脱离中国宏观经济的整体增速,转而与中国经济内部的特定细分板块建立起更为直接的联系。
中国经济现状:多空交织的复杂图景
中国经济究竟是在高歌勐进、缓慢爬坡还是面临收缩?答案因观测维度而异。过去,市场习惯于通过整合国家统计局的零售、工增、发电量、铁路货运、信贷及外贸等多项月度指标来评估中国经济增速。但在近年来,这些反映大宗商品潜在需求的核心指标出现了剧烈分化。
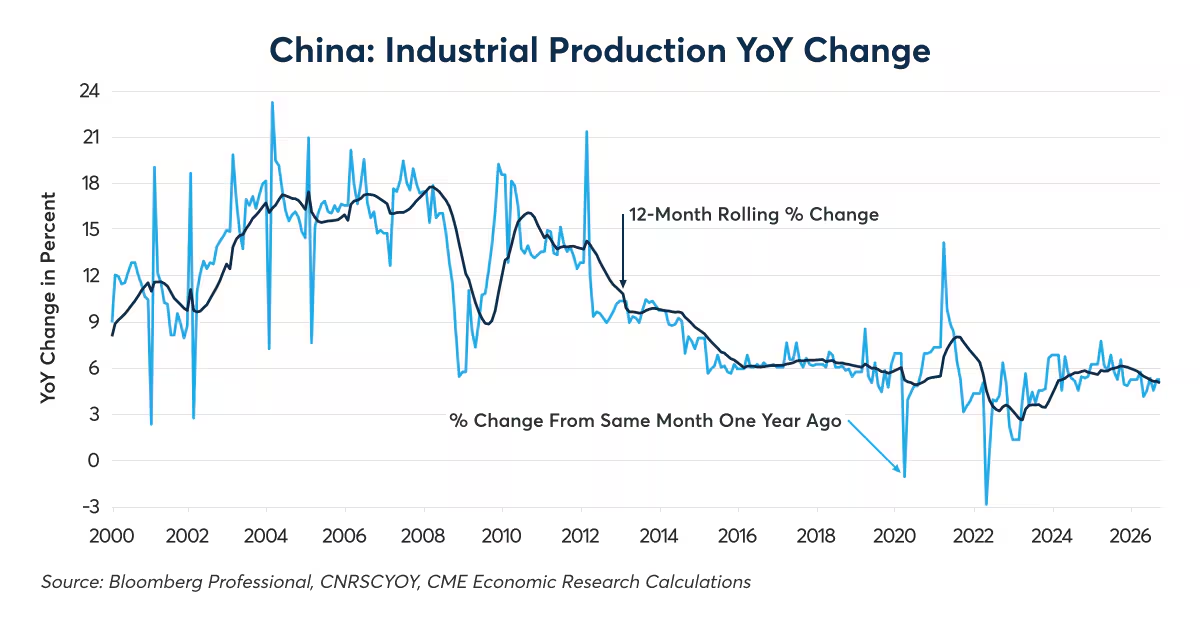
中国经济有两大支柱表现尤为亮眼:外贸与工业生产。在电动汽车、光伏组件及其他工消费品强劲出口的拉动下,出口迎来爆发式增长;同时,随着中国对铜等工业金属的需求持续攀升,进口亦表现强劲(图6)。部分进口额的增长还叠加了铜、原油、精炼油品和天然气价格高企的价格效应。此外,工业增加值同样保持稳健,同比增速维持在5%左右(图7)。
图6:近几个月中国进出口均呈现强劲增长态势
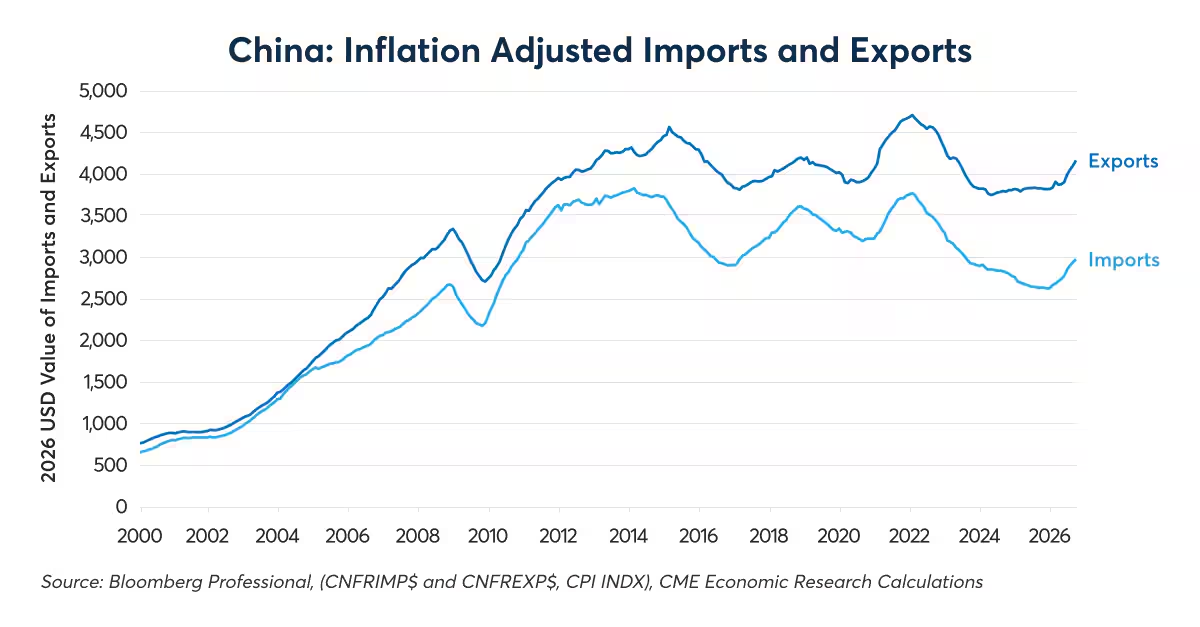
图7:中国工业增加值同比增速保持在5%左右
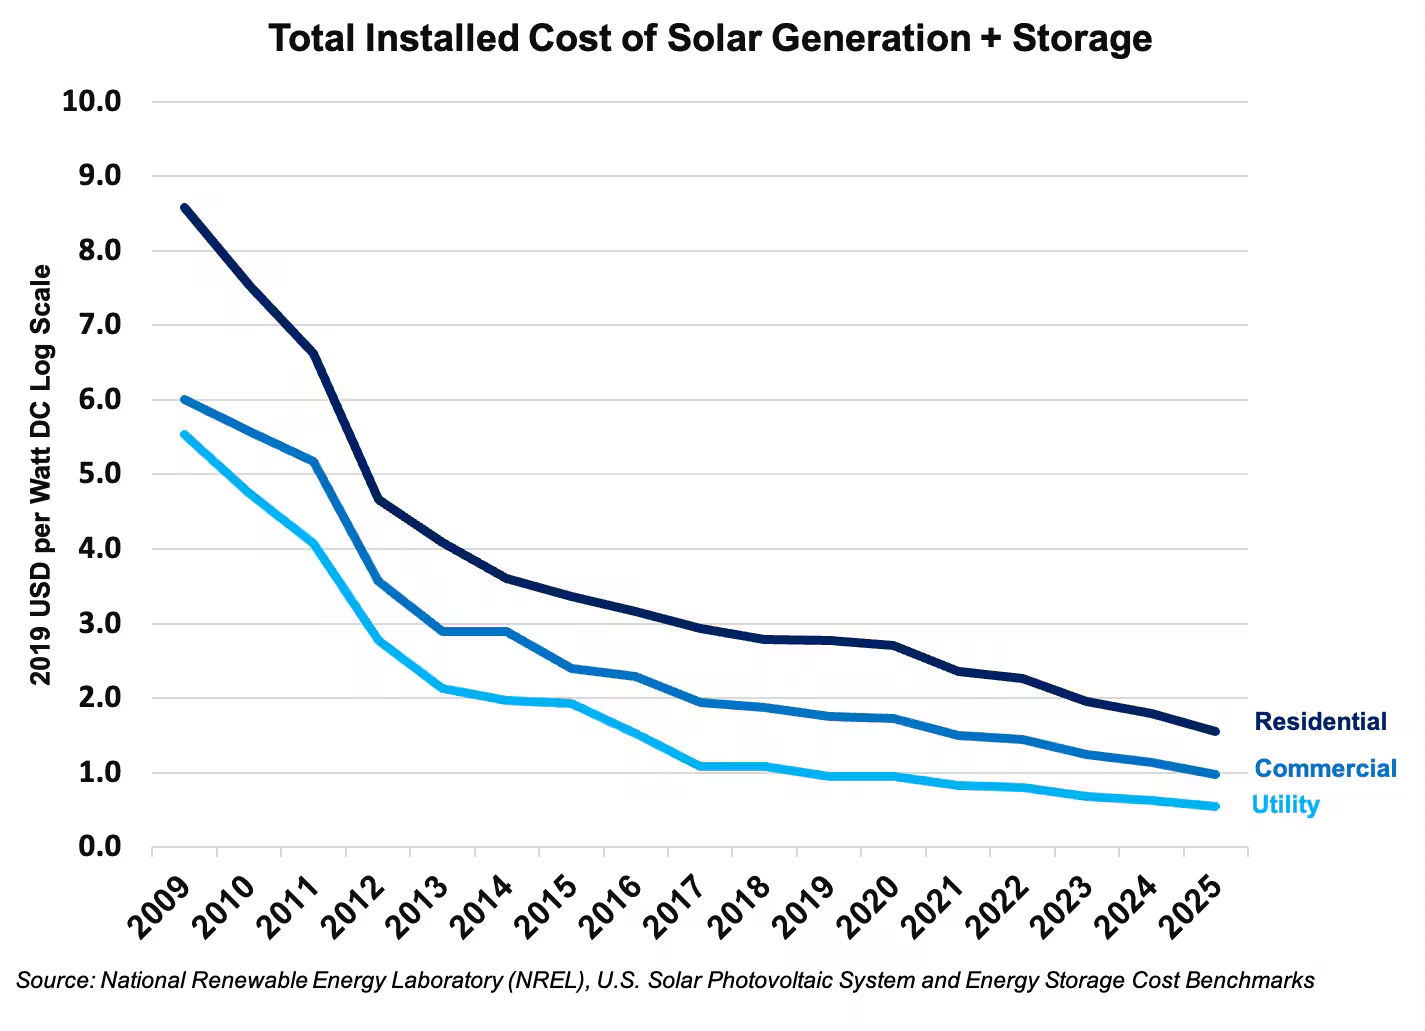
工业生产的增量有一部分来自于国内新能源汽车与光伏产业的井喷需求。今年,纯电动与插混车型在中国新车销量中的渗透率预计将高达68%,且几乎全部由国产车企包揽(图8)。中国从欧美大量进口燃油车的时代似乎已一去不返。与此同时,随着光伏发电成本以每年6%左右的速度持续走低,中国正大规模铺开光伏基建(图9)。此外,中国在数据中心领域的投资热潮同样不亚于美国,为铜需求提供了强劲支撑。
图8:中国新能源汽车市场在国内外呈现爆发式增长
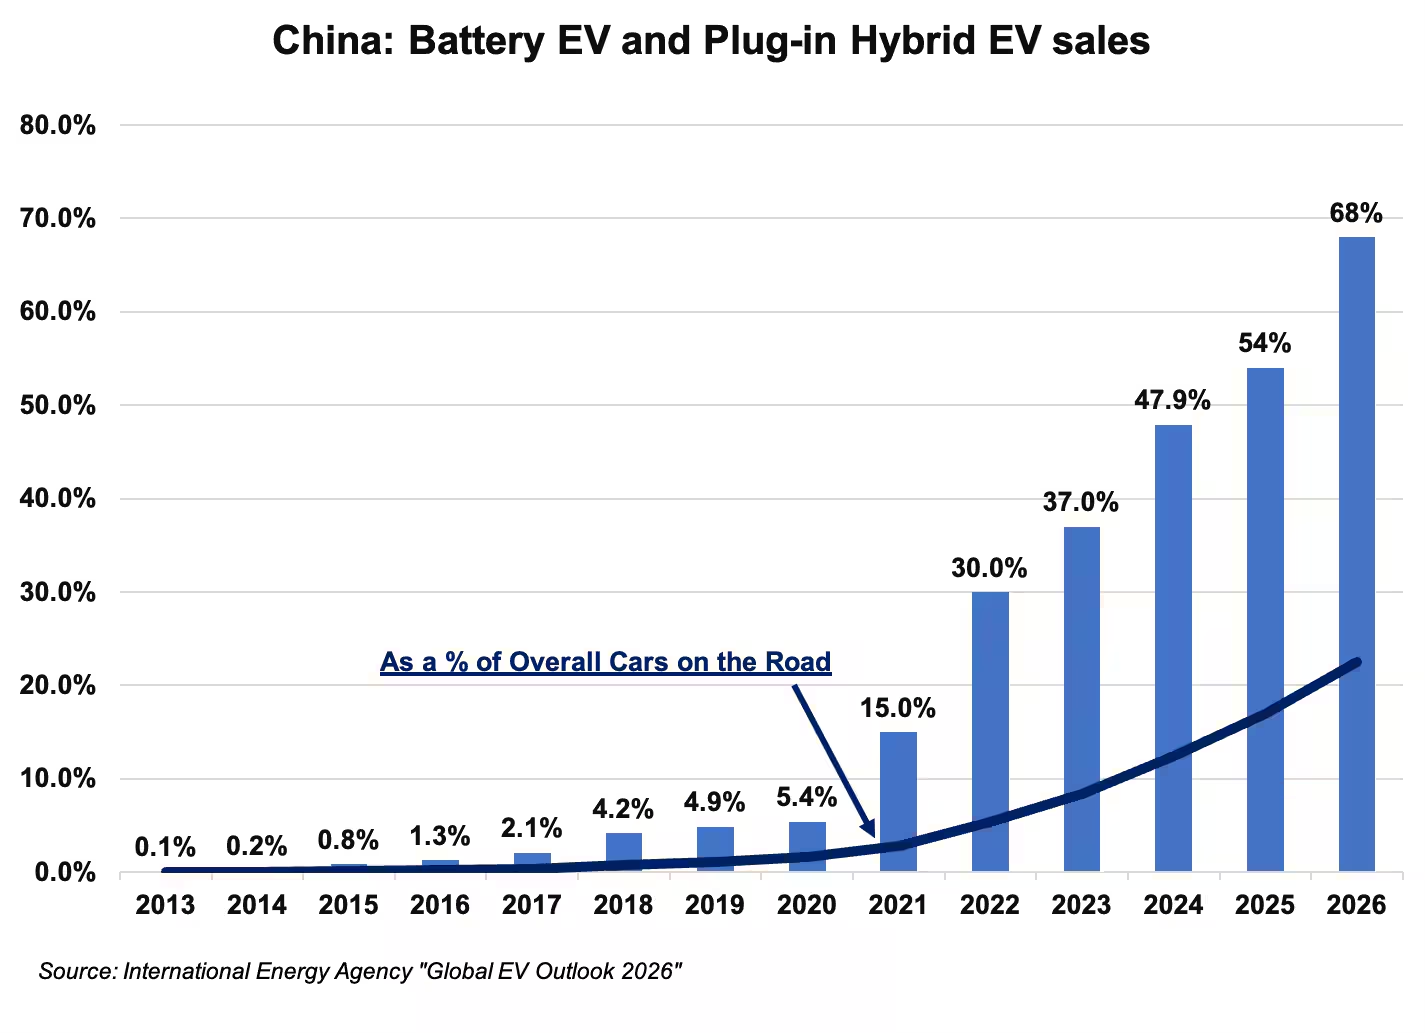
图9:随着中国装机量大幅提升,光伏发电成本呈断崖式下跌
新能源汽车销量的飙升创造了庞大的用铜需求,但同时也对原油、成品油、生物燃料以及钢铁等黑色金属的需求造成了挤压。因此,相比于宏观经济指标,中国出口增长与新能源车销量或许是观察铜需求更精准的晴雨表。今年春天中东局势导致当地原油出口受阻后,中国之所以能迅速削减约300万桶/日的原油需求,新能源车的快速普及功不可没。
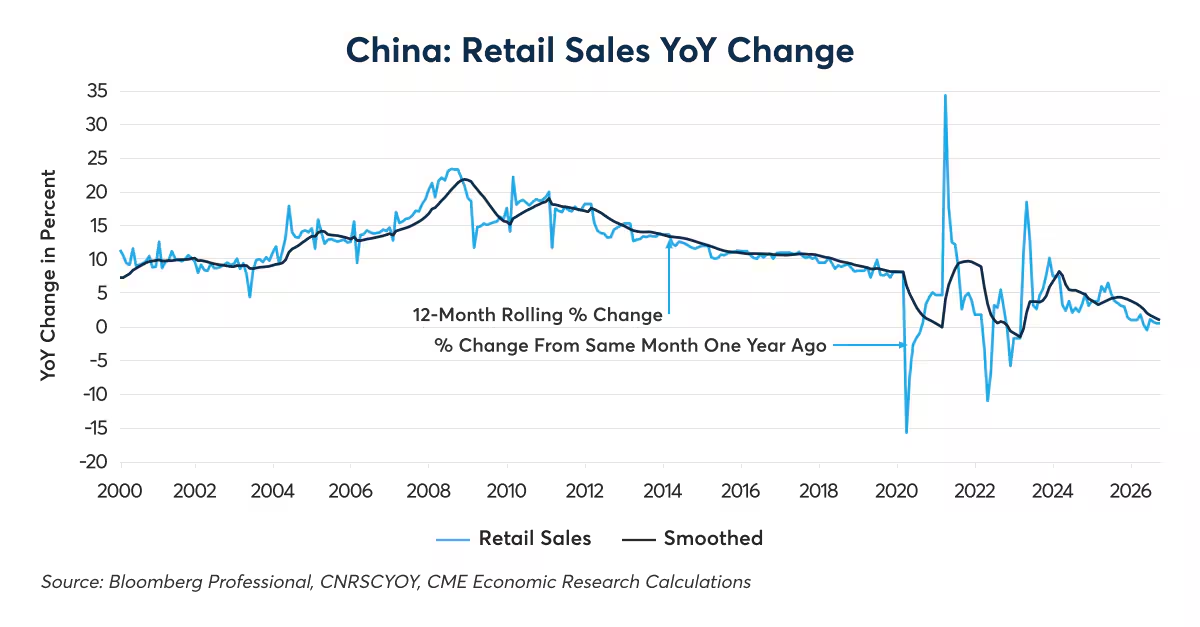
与高端制造形成鲜明对比的是陷入逆风的房地产板块。新房及办公楼建设投资已从2021年15.1万亿元的高位剧烈收缩58%至过去12个月的6.3万亿元(图10)。国家统计局数据显示,百城新房价格已连续五年阴跌,较2021年峰值回落约15%(图11)。鉴于中国家庭平均约68%的净资产集中在房产上,房价下行带来的“负财富效应”明显抑制了居民消费意愿。官方数据亦证实,消费支出增速已放缓至历史低位(图12)。
图10:自2021年以来,中国房地产开发投资完成额缩水近六成
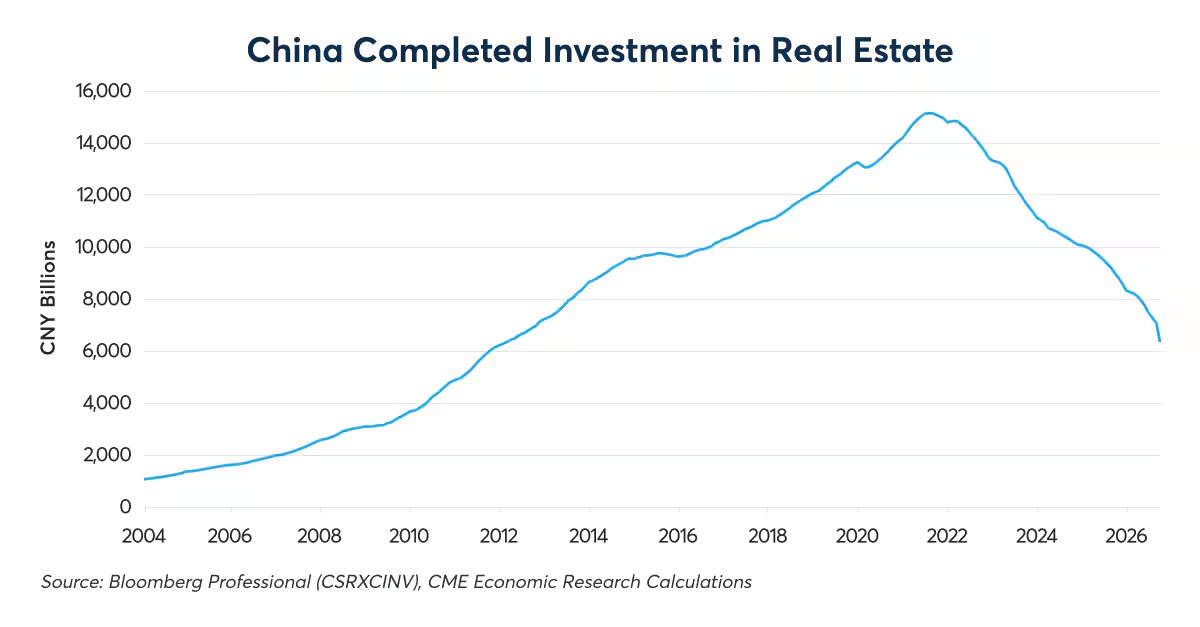
图11:中国70个大中城市新房价格平均下跌约14%
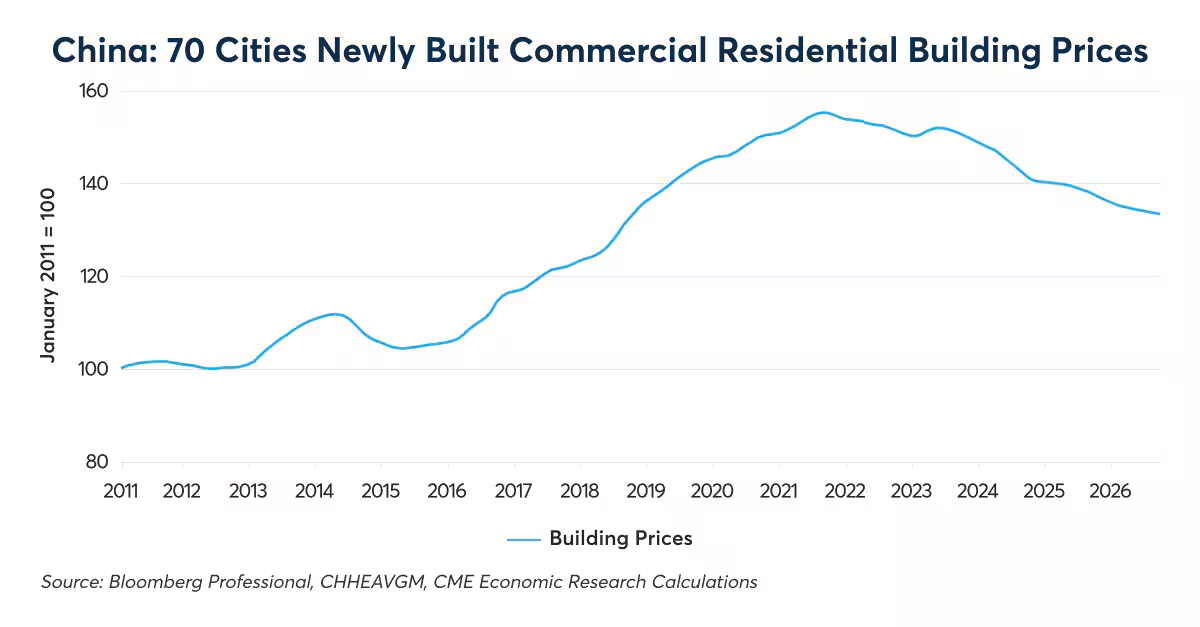
图12:中国居民消费支出同比增速已降至1%以下
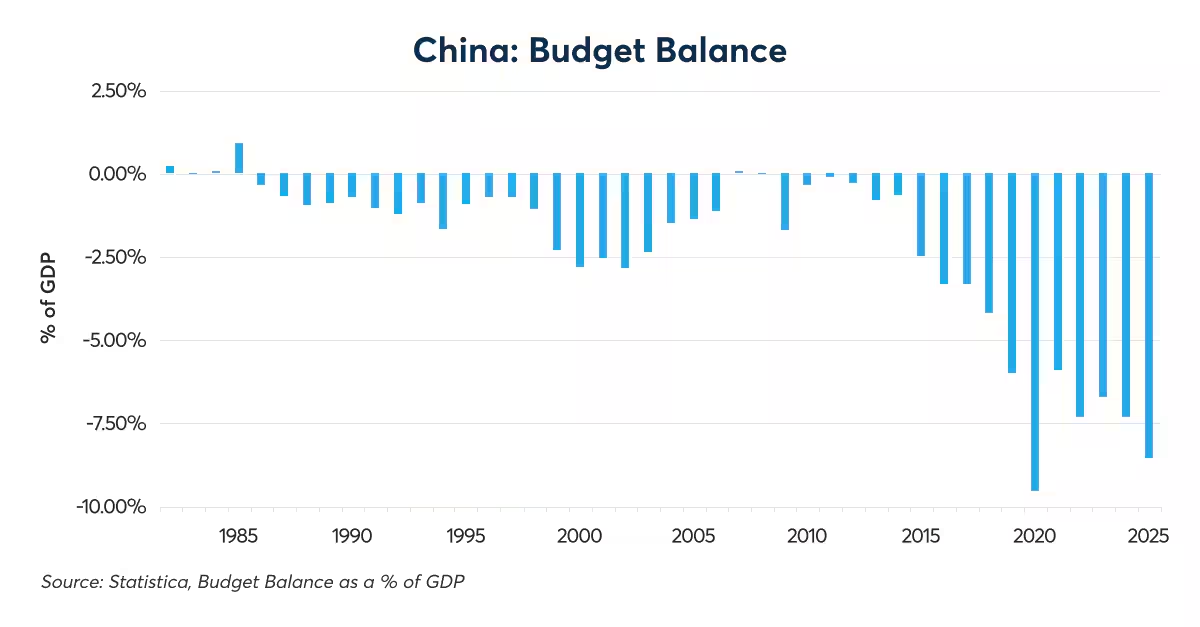
令人担忧的还有高达占GDP近8.5%的财政赤字(图13)。地产寒冬导致土地出让金及相关税收锐减,政府收入占GDP比重从29%快速下滑至21%,地方财政承压严重,高度依赖中央财政转移支付救急。
图13:随着房价与施工体量双双走低,中国财政赤字急剧扩大
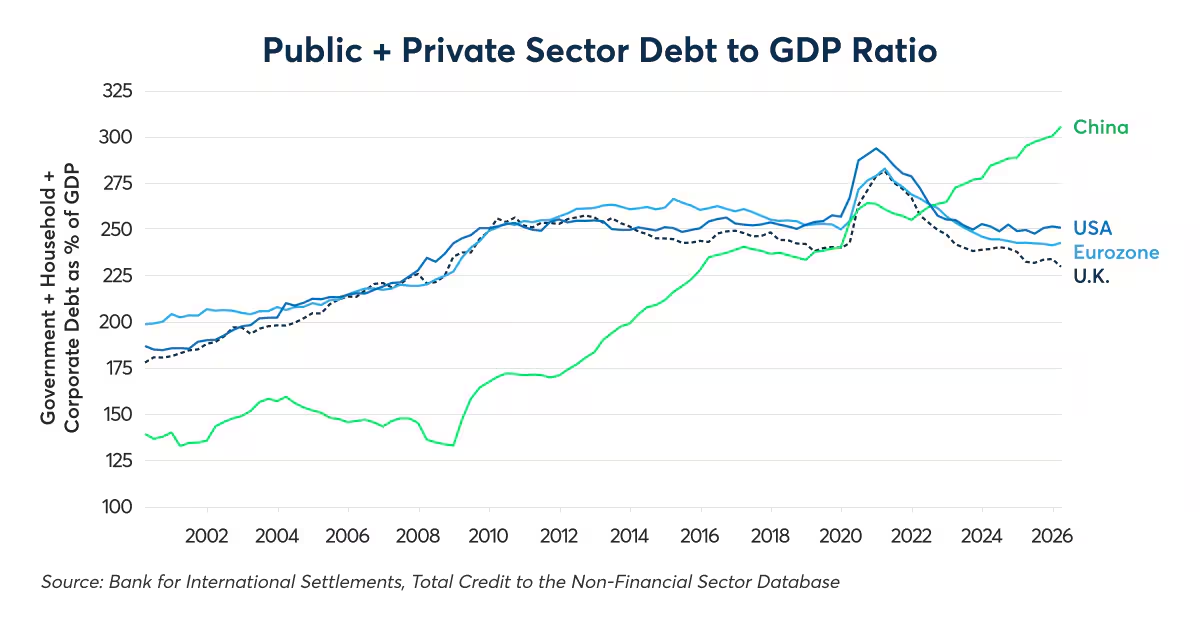
与此同时,中国公共部门债务率已升至GDP的101%,追平美欧等发达经济体水平。而在二十年前,这一数字仅为26%。如果将包含居民与企业在内的总债务纳入统计,总体杠杆率更是从全球金融危机前夕的140%一路攀升至305%(图14),超越美欧,改变了过去几十年来中国低杠杆的传统形象(图15)。
图14:20年间,中国整体债务占GDP比重从140%狂飙至305%
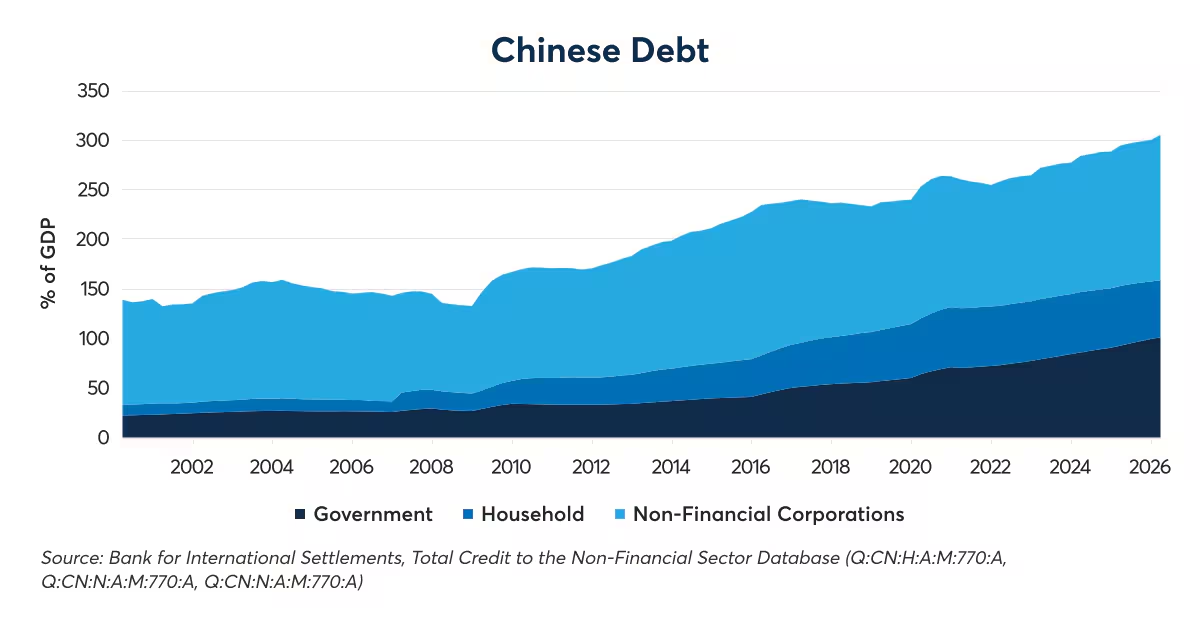
图15:中国总债务占GDP比重已超过美国及西欧水平
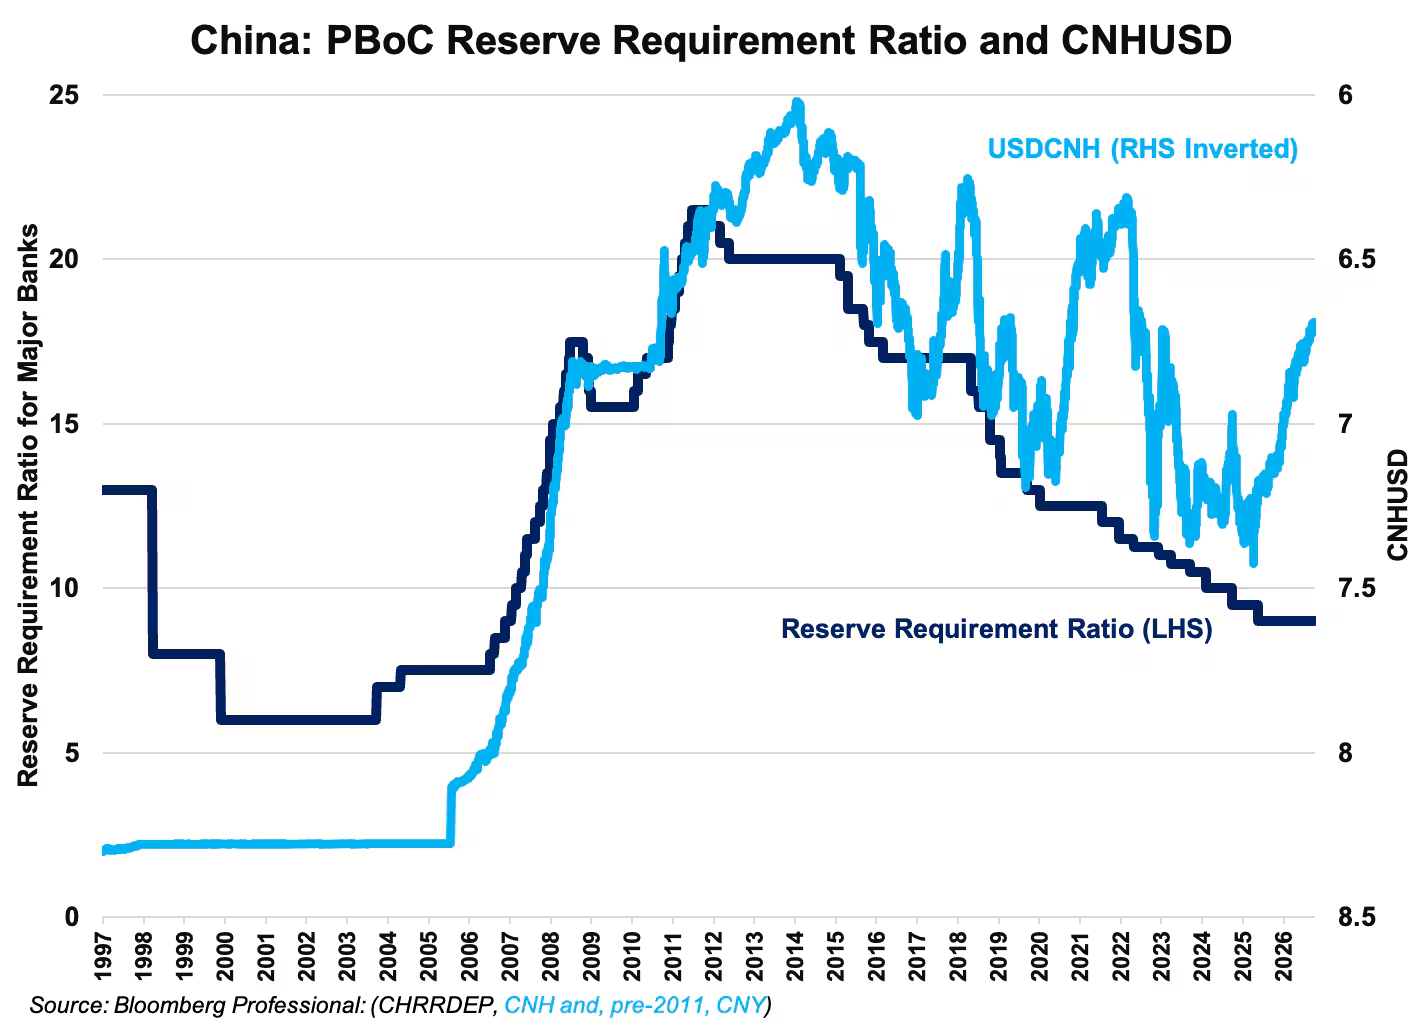
就眼下来看,债务融资尚未构成系统性风险。得益于高达30%左右的储蓄率,国内充沛的资金池将利率维持在远低于海外的水平(图16)。由于通胀率长期远低于中国央行3%的目标,中国市场并未卷入疫情后的全球加息潮(图17)。中国央行也因而成为本十年内全球唯一未曾加息的央行(图18)。然而,面对疲软的内需和偏低的通胀,央行之所以没有采取更加激进的降息举措,一定程度上是在顾虑内外利差带来的资本外流与汇率贬值压力。不过,随着近期人民币汇率展现韧性,央行后续的降息空间或将进一步打开(图19)。
图16:与全球主要经济体相比,中国国债收益率处于低位
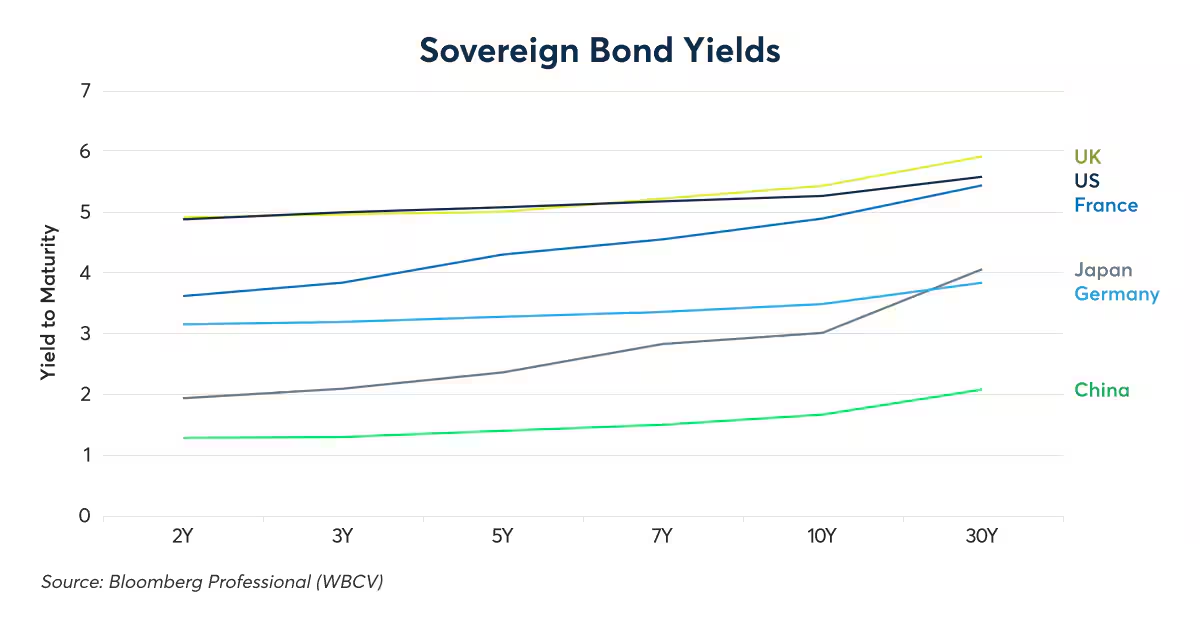
图17:疫情过后,中国通胀并未出现狂飙
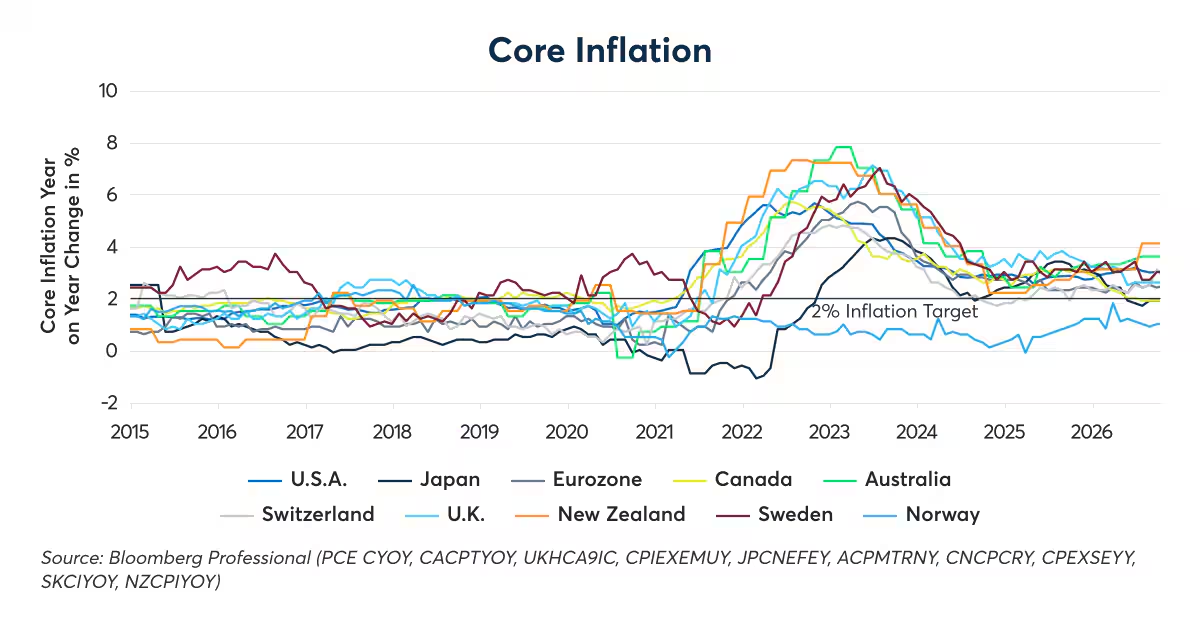
图18:2020年以来,中国央行在降息轨道上独树一帜
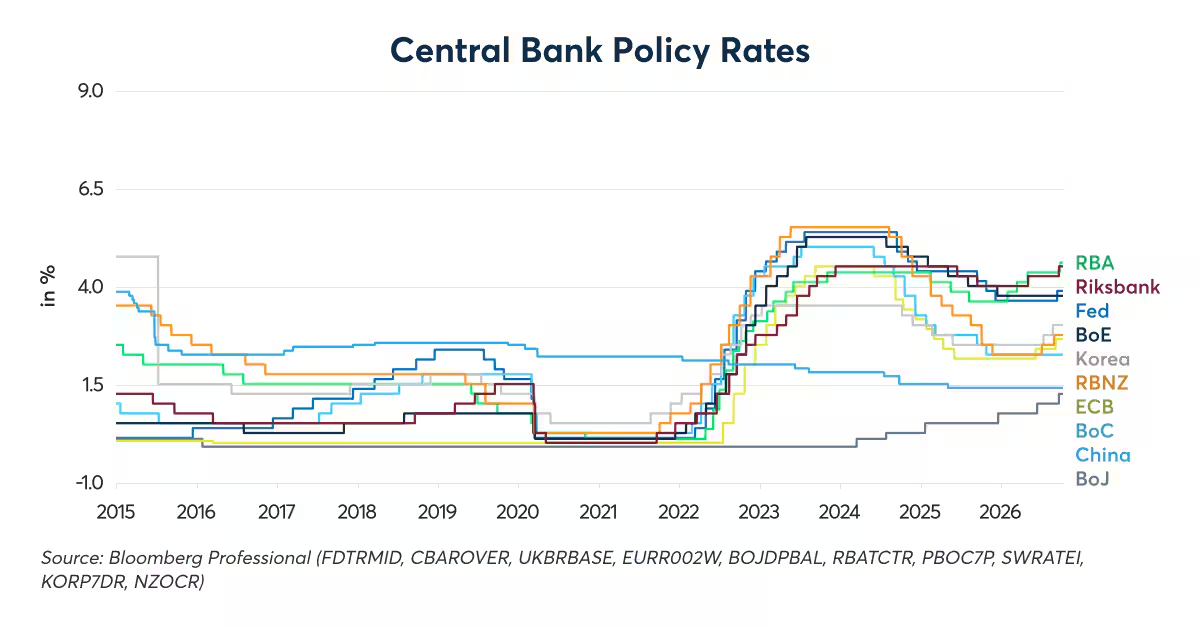
图19:在宽松货币政策下,人民币汇率依然展现出极强韧性
总结
总体而言,中国经济依然是大宗商品市场的核心定价锚。但随着国内各行业增长分化加剧,叠加技术革新与地缘政治影响,传统以“单一看多/看空中国宏观GDP”为主的交易逻辑已难以为继。大宗商品走势正日益与其对应的产业结构演变进行深度绑扎。
免责声明
在交易所交易之衍生产品及场外结算("OTC")之衍生产品并不适合所有投资者,并具有亏损风险。在交易所交易及场外交易之衍生产品为杠杆投资工具,由于只需要合约价值一定百分比的资金即可进行交易,故此有可能损失超过最初存入的金额。本通讯不论在任何适用法规的涵义上,均不构成招股章程或公开发行证券,亦非关于购入、出售或持有任何特定投资或服务的建议、要约、邀请或招揽。
本通讯的内容乃由芝商所编制,仅作为一般介绍用途,并非旨在提供建议,亦不应被视为建议。本通讯未考虑您的目标、财务状况或需求,您应在根据或依赖本通讯中列出的信息采取行动之前获得适当的专业建议。虽然芝商所已尽力确保本通讯中的资料在通讯刊行当日准确无误,但芝商所对任何错漏概无责任,亦不会更新资料。此外,本通讯中的所有示例和资料仅作为说明之用,不应视为投资建议、实际市场经验的成果或任何特定产品或服务的推广。本通讯内所有与规则及合约规格相关的事项均以芝加哥商品交易所("CME")、芝加哥期货交易所("CBOT")、纽约商业交易所("NYMEX")和纽约商品交易所("COMEX")的正式规则,或芝商所的某些其他附属交易设施的规则为准(如适用)。不论在任何情况下,包括与合约规格有关的事项上,均应查询现行规则。

Erik Norland是芝商所的董事总经理兼首席经济学家,负责撰写关于全球金融市场的经济分析报告。通过识别新兴趋势、评估经济因素并预测其对芝商所旗下的各类产品 (包括利率产品、能源及农产品等) 的潜在影响,他为市场提供深入见解。此外,他还是芝商所在全球经济、金融和地缘政治走势方面的发言人之一。
自 1996 年以来,Norland一直在金融服务行业工作。在2015年加入芝商所之前,他曾在美国及法国的多家投资银行与对冲基金任职,专注于量化研究领域。此外,他亦曾于BEAM Bayesian Efficient Asset Management LLC担任销售职务,并在EQA Partners担任研究主管,这两家公司均为全球宏观对冲基金。在巴黎IXIS Corporate & Investment Bank (现更名为法国外贸银行 Natixis) 任职期间,他负责中央银行及超国家组织的固定收益销售业务,并担任市场经济师与策略分析师。Norland的职业生涯始于纽约信孚银行 (Bankers Trust) 全球投资管理部门,并就职于策略性资产配置小组。
Norland拥有美国马里兰圣玛丽学院 (St. Mary's College of Maryland) 经济学与政治学学士学位,以及哥伦比亚大学 (Columbia University) 统计学 (金融方向) 硕士学位。此外,他还为特许金融分析师 (CFA) 持证人。