



作者 芝商所首席经济学家兼董事总经理Erik Norland
2026-10-05
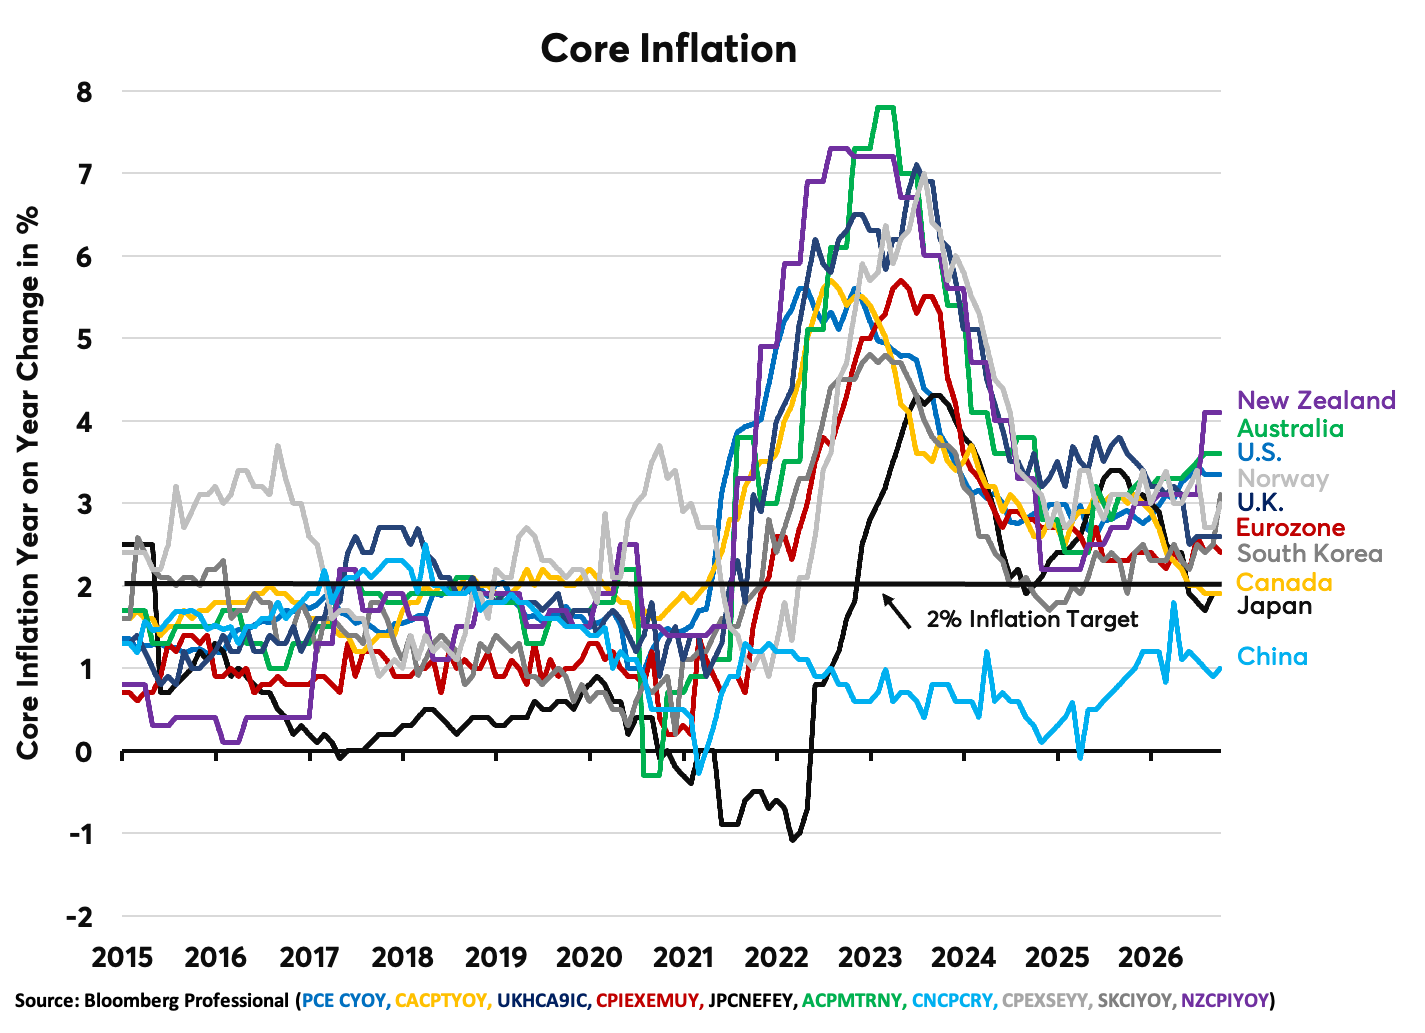
过去几个月,全球多家主要央行重新开启加息模式,彻底逆转了2024至2025年的全球降息周期(图1)。这一转变的核心驱动力,在于各大发达经济体的核心通胀率依然顽固地比官方目标区间高出0.5%至1.5%(图2)。
图1:经历周期中期的宽松后,多家央行已启动第二轮加息紧缩
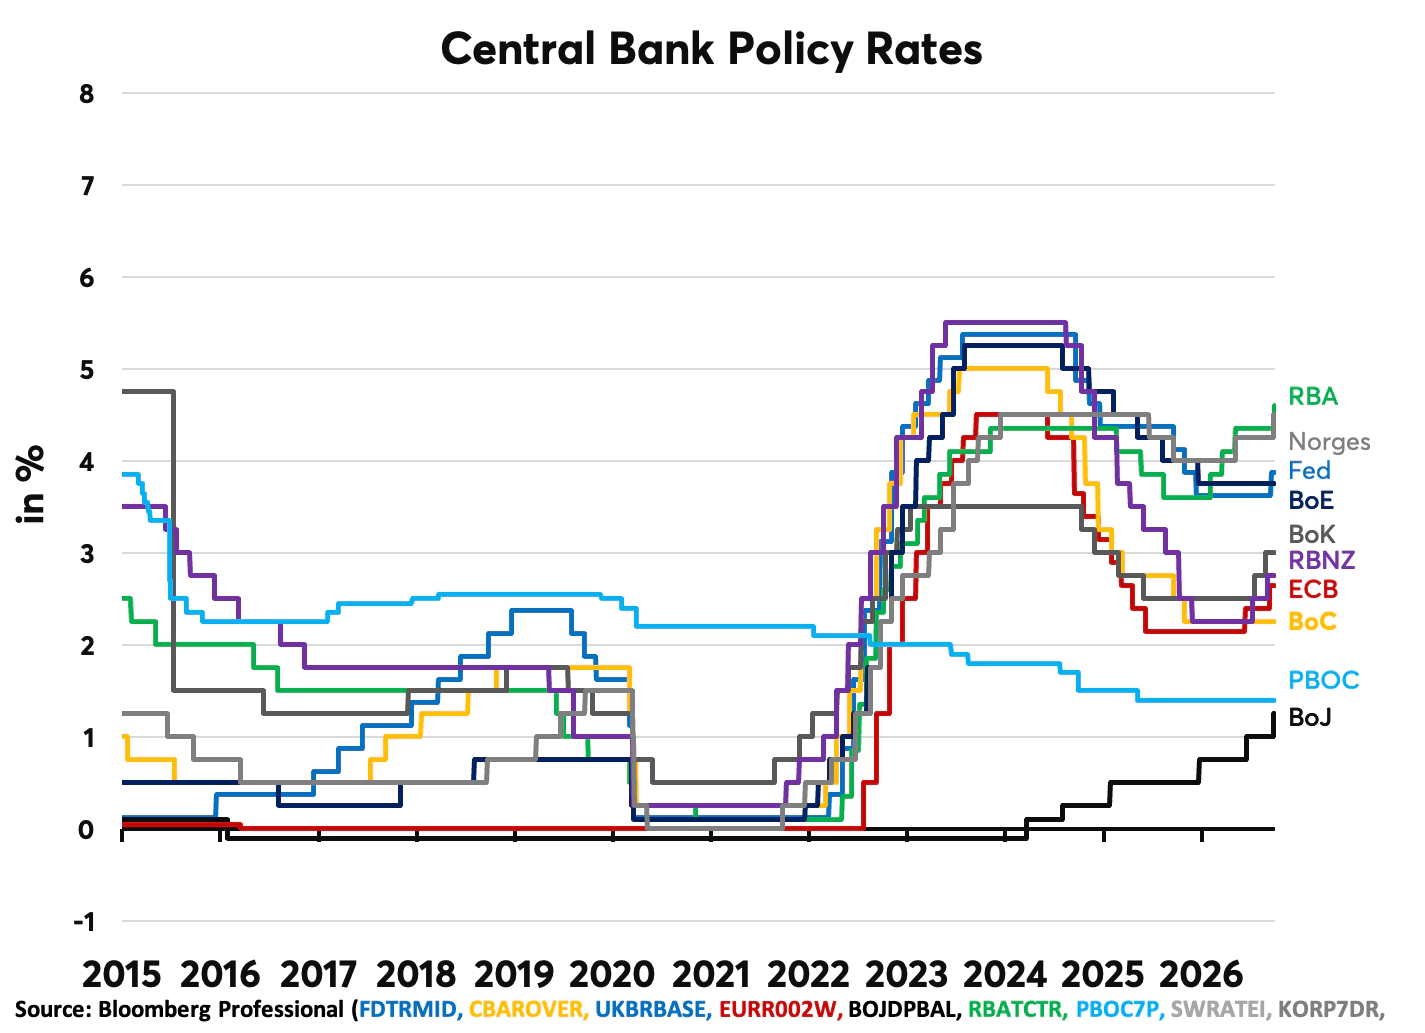
图2:核心通胀率在2023-2024年有所回落,随后企稳于多国目标水平之上
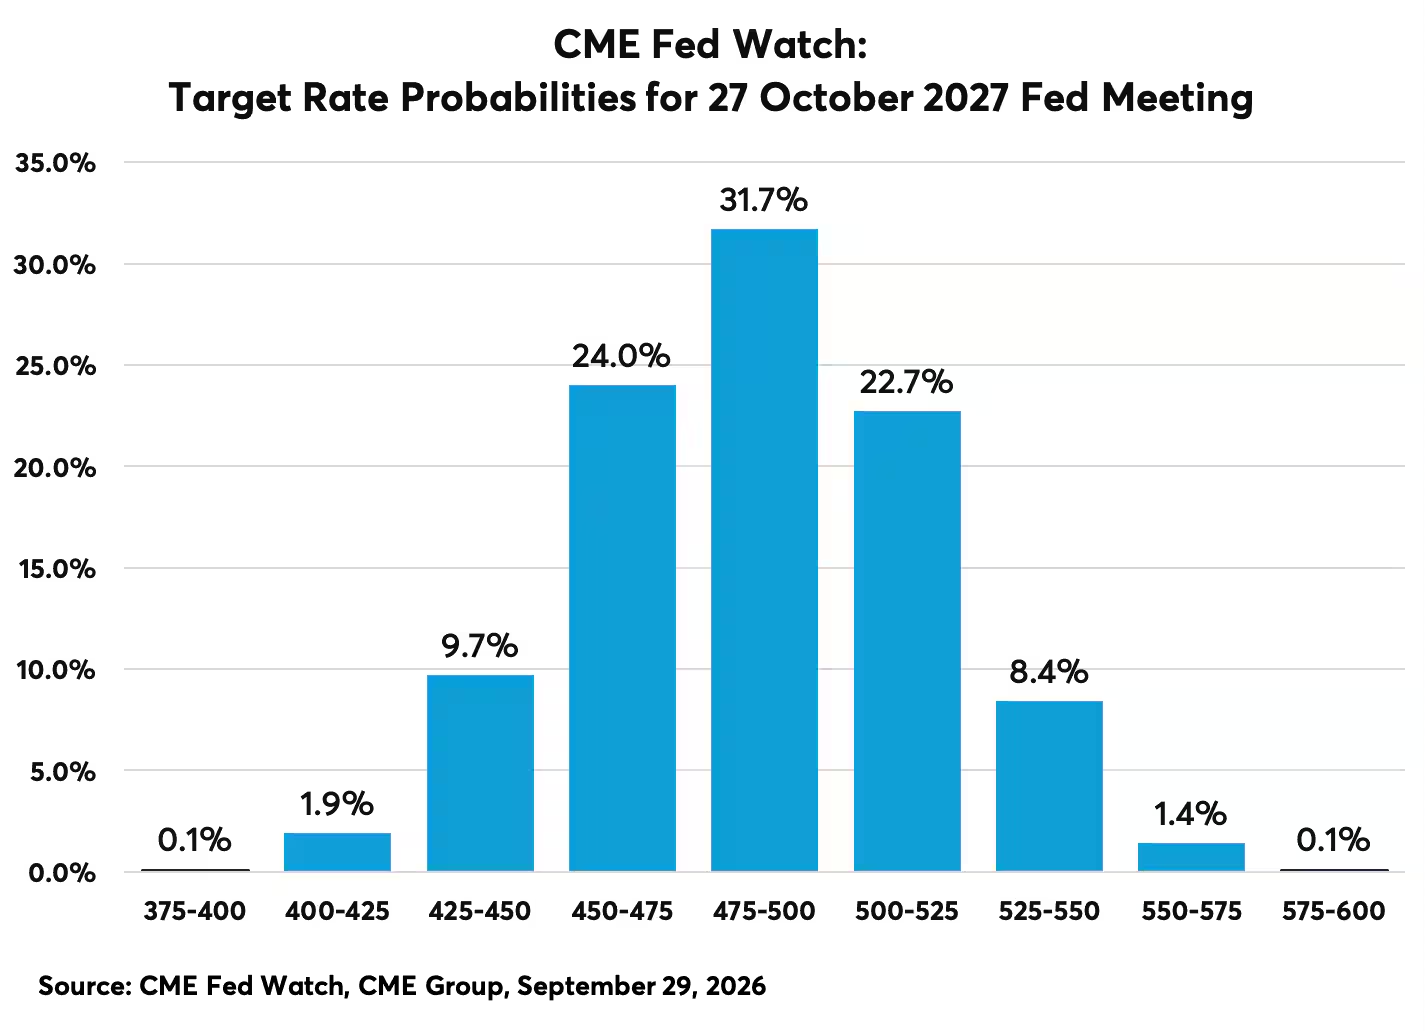
近几周,联邦基金利率期货市场正大幅向鹰派倾斜,基准预期已调整为美联储(Fed)将在未来一年内再加息三次(图3)。期权市场隐含的概率分布显示,从现在到2027年10月FOMC议息会议之间,美联储累计加息3次、4次或5次的概率高达约80%(图4)。美联储已于2026年9月加息25个基点,将政策利率推升至3.75%-4.00%区间。
图3:联邦基金利率期货预期美联储将继续推进紧缩路线
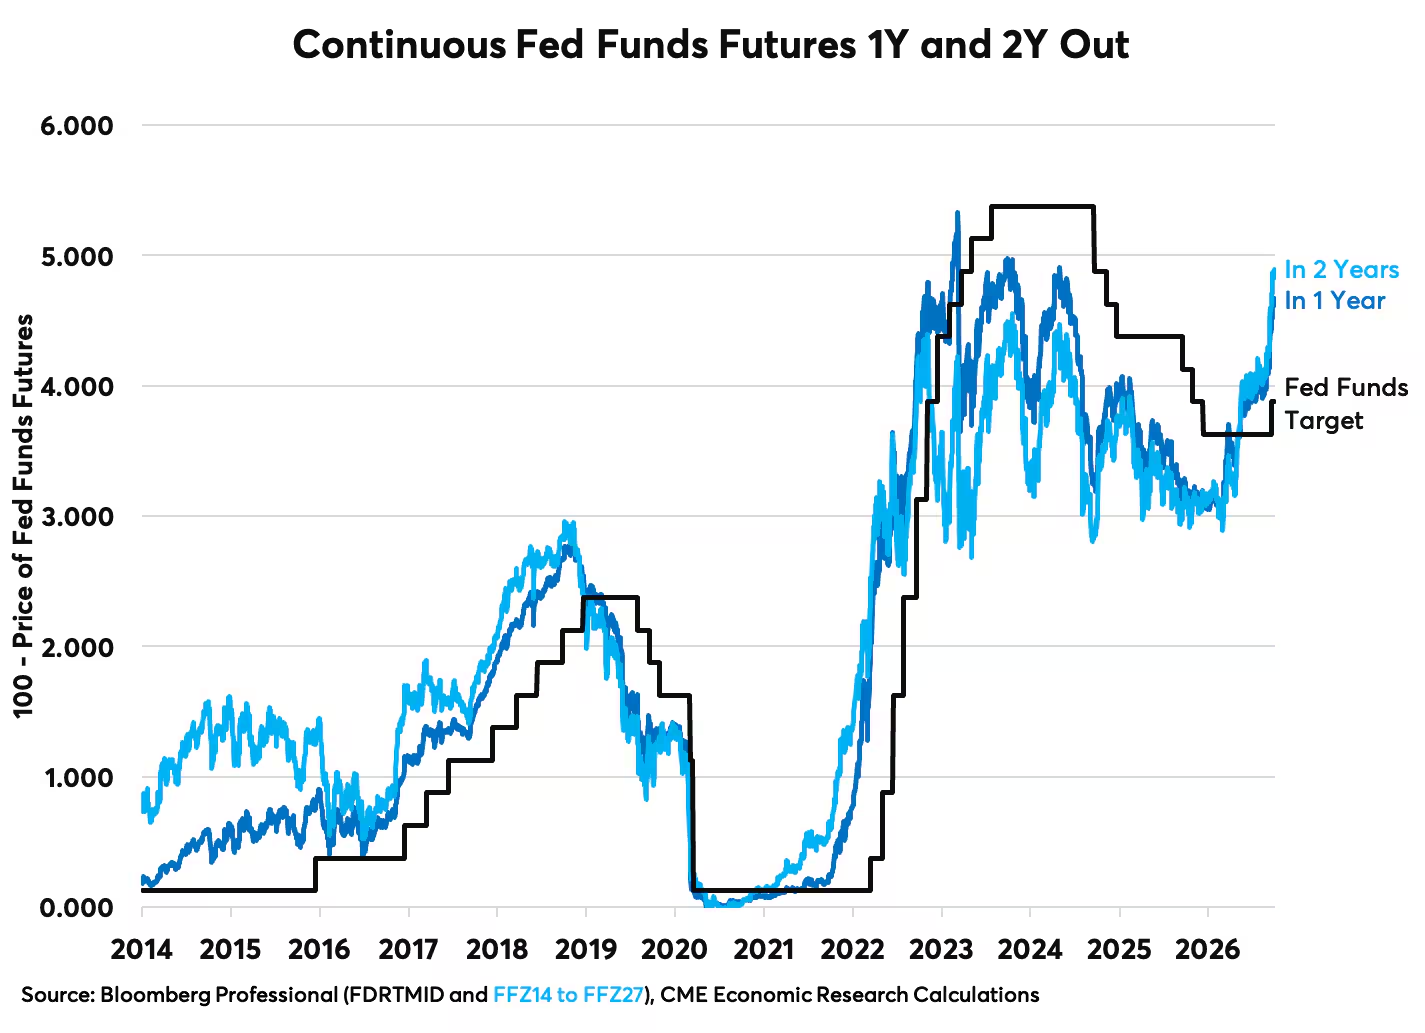
图4:联邦基金利率期货与期权显示,2027年美联储再加息2至4次的概率极高
尤为值得注意的是,美联储在疫情后的货币政策走势,与20世纪80年代和90年代的经济扩张期有着惊人的相似之处。在这两个历史时期,美联储均在经济扩张初期果断紧缩(1983–84年和1994–95年),随后在周期中期实施降息宽松(1985–87年和1995–98年),并最终以周期尾声的二次紧缩收尾(1988–89年和1999–2000年)。
这两次历史经验均表明:首轮加息成功实现了经济“软着陆”,而第二轮加息最终都无一例外地引发了经济衰退。
究竟是什么触发了80年代和90年代的第二轮紧缩?美联储当时的加息幅度有多大?这些历史情境与我们当前的宏观环境有何异同?为什么类似的二次加息浪潮在2000年代和2010年代的扩张期中并未出现?
为了系统评估这些问题,我们重点跟踪决定美联储政策走向的三大核心宏观指标:
1. 名义GDP增速:相比于备受关注的实际GDP,未扣除通胀因素的名义经济增速往往能更准确地前瞻长期利率走势以及美联储后续的加息/降息抉择。
2. 核心PCE物价指数:美联储最为青睐的通胀锚,历史数据表明其在预判政策拐点方面极具信号价值。
3. 失业率:劳动力市场的紧缺程度依然是衡量美联储双重目标(稳定物价与充分就业)的核心锚点。
名义GDP与实际GDP的博弈
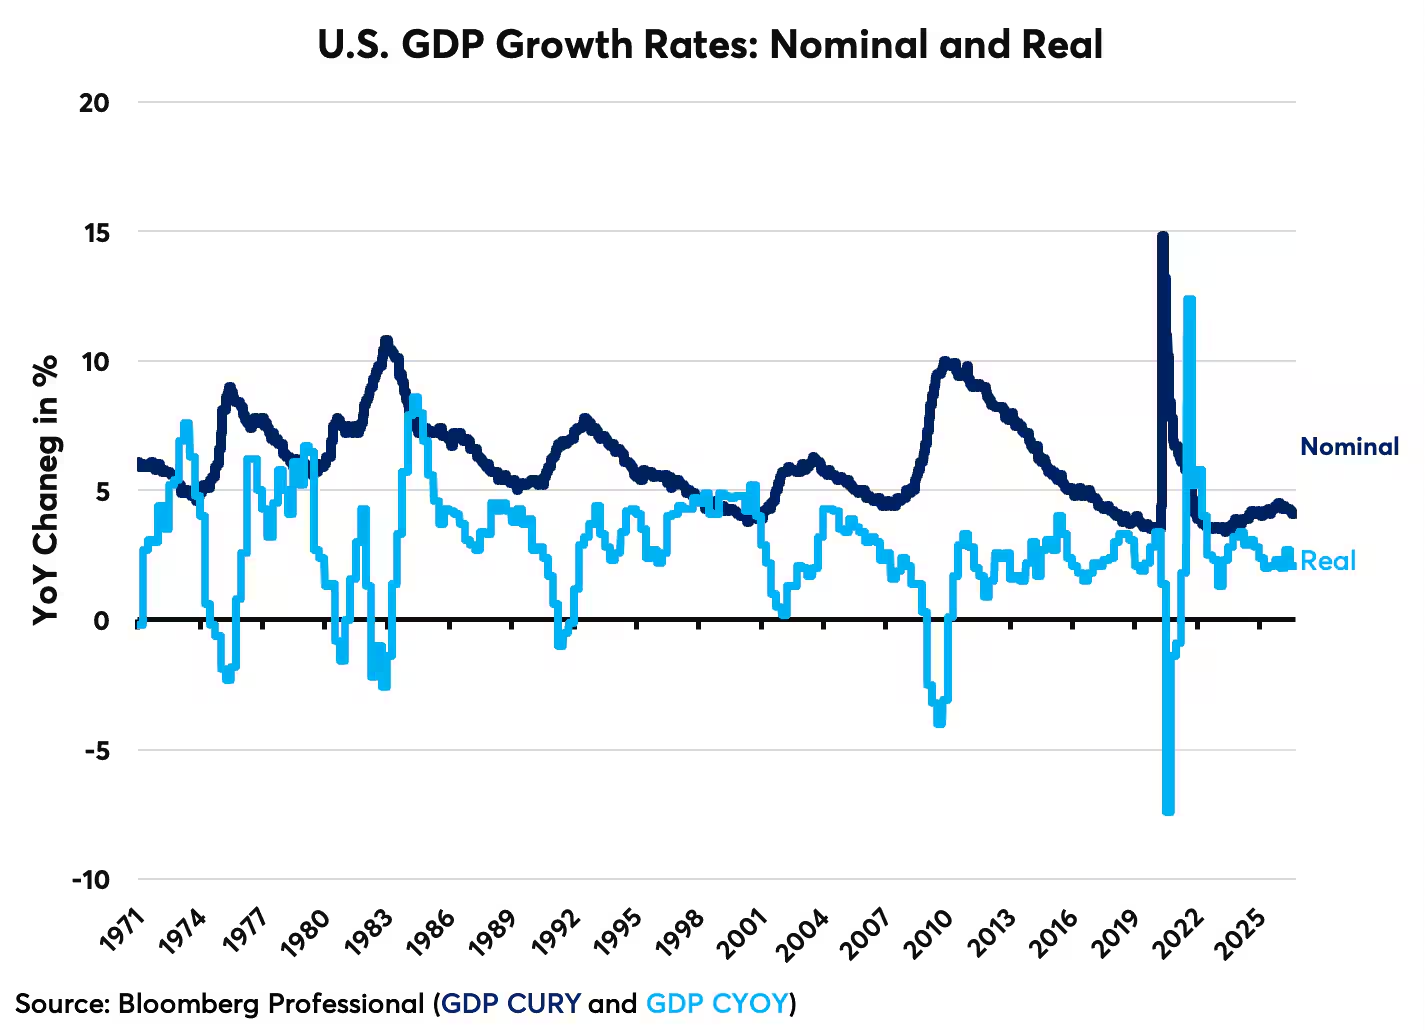
每当投资者与市场评论员分析宏观经济动能时,焦点几乎普遍集中在实际GDP增速(即扣除通胀后的实际产出)上。这种偏好不难理解:实际GDP衡量的是经济体中真实的物理产出与商品服务总量,而非单纯的资金流动规模(图5)。
图5:名义GDP的增长速度明显快于实际GDP
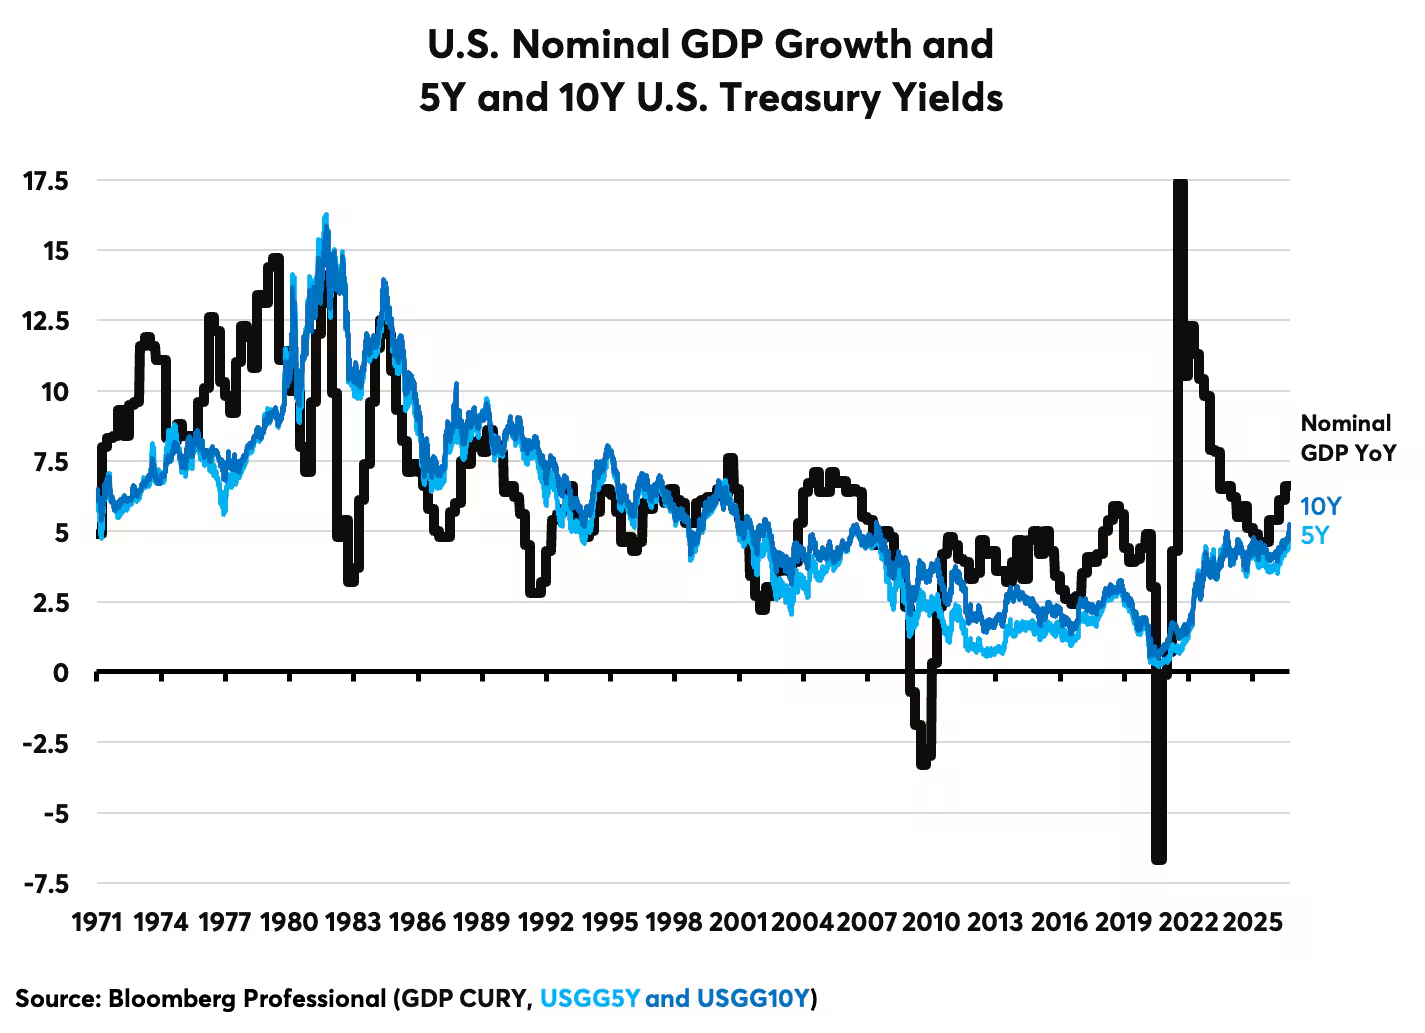
然而从市场角度来看,名义GDP与市场利率的相关性往往比实际GDP更为直接。从历史走势看,美债收益率与名义GDP增速呈高度同步轨迹(图6)。由于企业营收、债务偿付能力以及薪酬结构均是以名义美元计价,名义产出实质上构成了反映底层货币需求最重要的晴雨表。
图6:美国国债收益率通常密切跟踪名义GDP走势
1980年代复盘
80年代初期,美国经济饱受严重滞胀折磨。为击退双位数的恶性通胀,沃尔克执掌的美联储在1980年及1981年初将政策利率一路推升至20%的惊人水平。这直接引发了实际GDP萎缩3%以及名义增速的急剧失速。尽管失业率在1982年底飙升至10.8%的高位,但通胀压力终于迎来实质性缓解。
到了1982年底,美联储开启大幅降息。政策利率的回落叠加大规模财政刺激(主要是大规模减税),刺激经济强劲反弹。1983年底至1984年初,实际GDP年化增速突破8%,名义GDP增速更飙升至12.5%以上。而核心PCE通胀率在从1981年的10%大幅回落至1983年底的3.9%后止跌回升至4.8%。面对快速下降至7.3%的失业率,美联储为了防止经济过热,果断将利率上调350个基点(从8.5%提升至12%)。
第一轮加息成功实现了经济降温。到1986年底和1987年初,实际GDP增速放缓至2.7%,名义GDP增速放缓至4.8%——仅为1984年高点的三分之一左右。失业率企稳在6.8%附近,核心PCE重拾下行趋势跌至2.8%。利用这一通胀放缓的窗口期,美联储将政策利率砍掉一半,到1986年底从12%一路下调至6%。
尽管这一时期常被奉为经典的“软着陆”范本,但当时的美经济实际上呈现严重的分化:东西海岸地区高速扩张,而中西部的传统制造业重镇陷入停滞,农业与能源带更是遭受局部衰退——这种情况在当时被称为“滚动式区域性衰退”。
美联储在周期中期的宽松政策重新激活了整体经济。1987与1988年,实际GDP增速重新回升至4%以上,名义GDP增速爬升至8.6%。失业率恢复下行趋势向5%靠近,核心PCE通胀率也从2.8%反弹至4.7%。
面对通胀抬头与经济过热,美联储被迫启动第二轮加息,到1989年底累计加息387.5个基点,将利率推高至近10%(图7、8、9)。尽管1987年10月美股崩盘(黑色星期一)曾短暂打断紧缩节奏,但在确认实体经济并未受金融市场剧烈波动冲击后,美联储于1988年迅速恢复了加息进程。
图7:20世纪80年代美债收益率通常提前反映名义GDP增速的变化
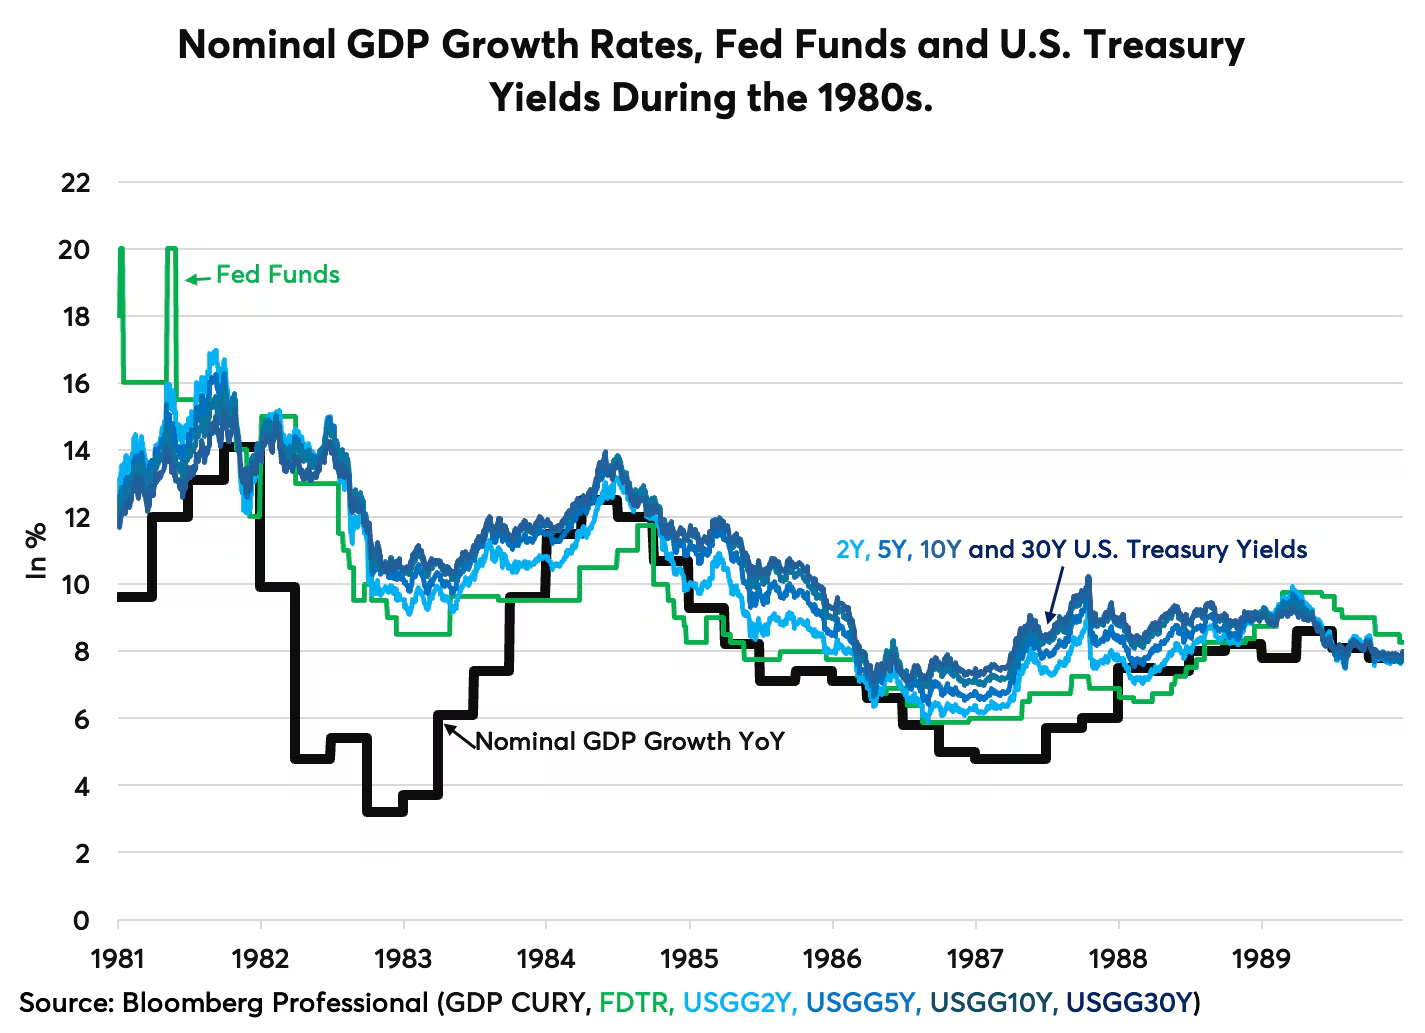
图8:核心通胀率是20世纪80年代美债收益率的核心驱动力之一
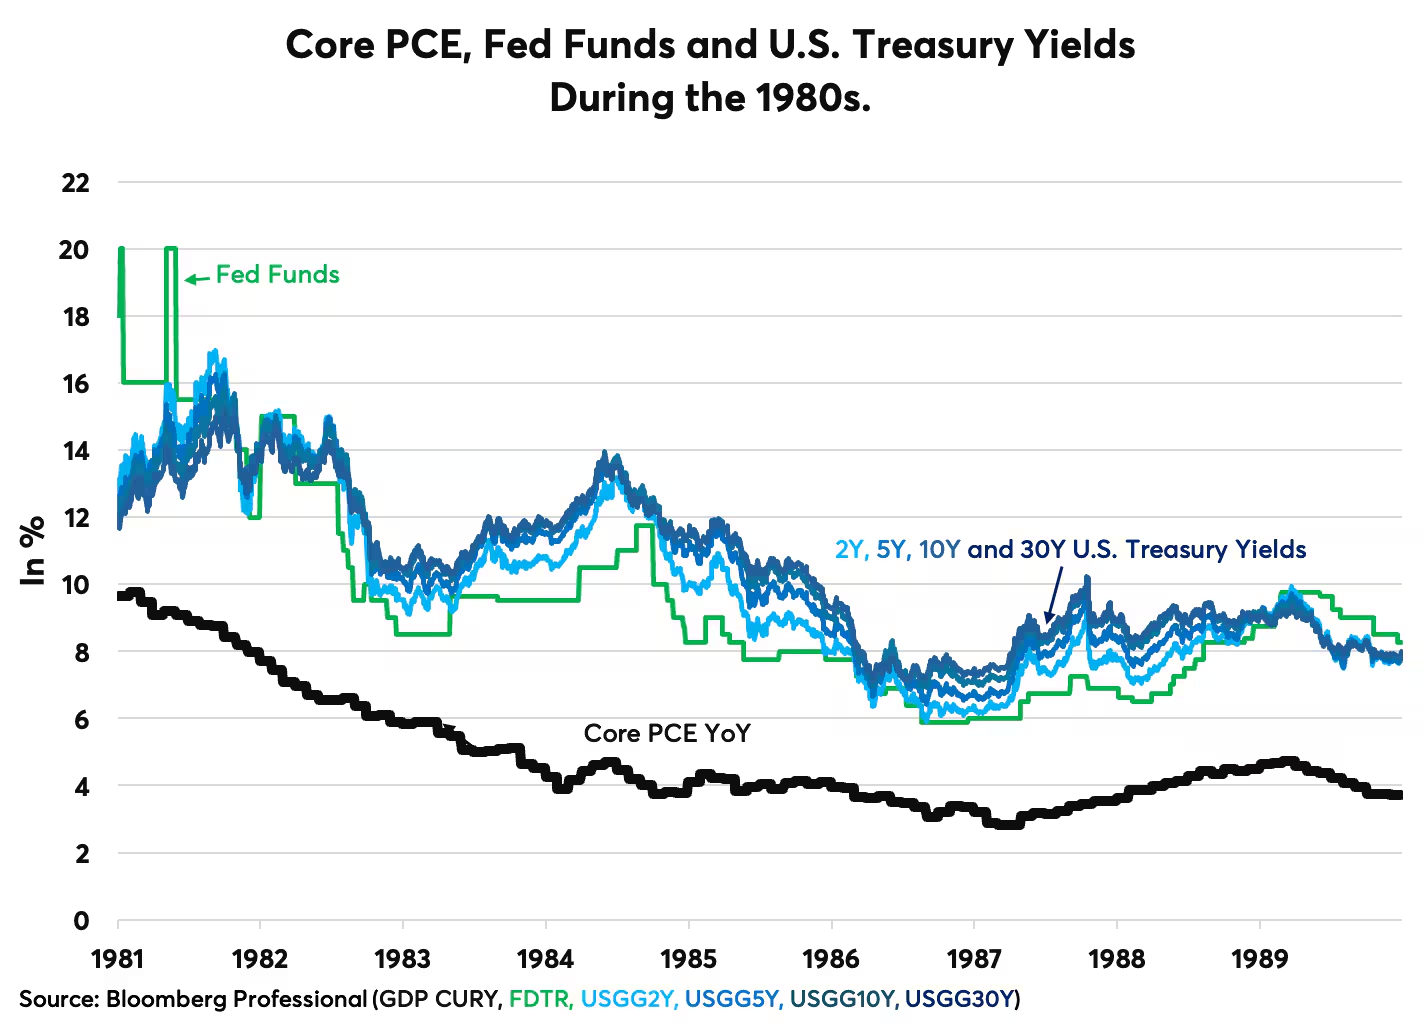
图9:失业率的变化趋势往往对应着利率的调整方向
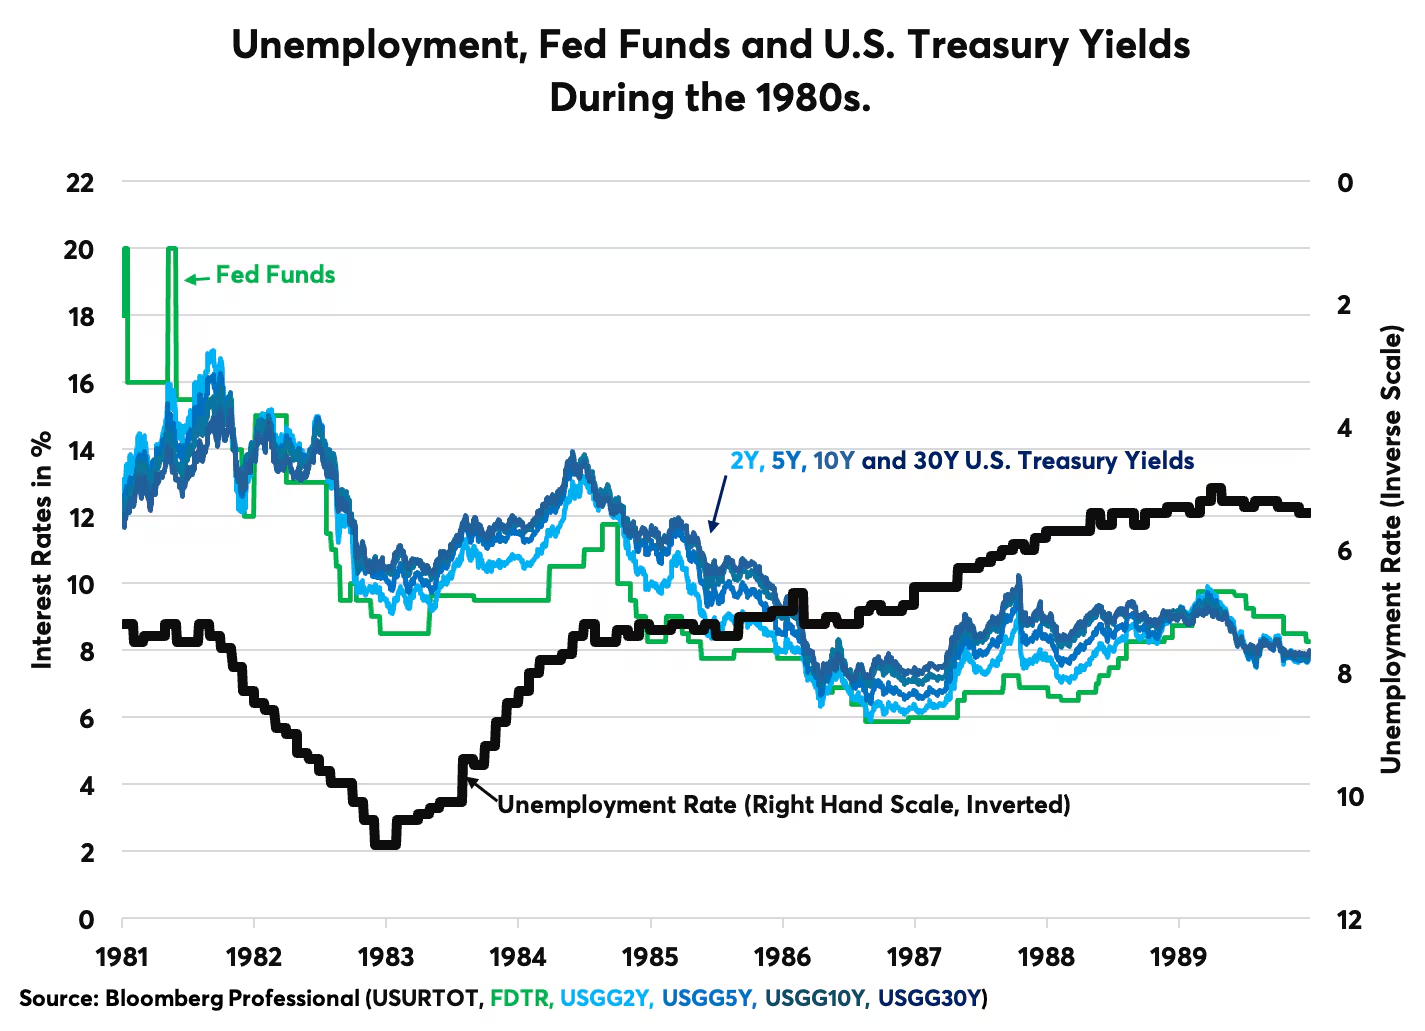
值得关注的是,在整个80年代,美债收益率展现出极强的前瞻性——收益率走势往往超前于名义GDP与核心通胀的实际变化,并直接成为美联储政策决议的先导指标。
1990年代复盘
美联储80年代末的剧烈紧缩最终将美国经济推入了1990–91年的衰退。名义GDP增速滑落至3%以下,核心PCE通胀从近5%回落至2%,失业率则在1992年初从5%飙升至7.8%。美联储随即采取超宽松应对,到1993年初累计大幅降息687.5个基点,将政策利率降至3%的低位。
到了1993和1994年,经济活动强劲复苏,名义GDP增速保持在5%至7%的高位。尽管失业率逐步走低,但核心PCE通胀并未出现明显抬头。这一次美联储没有选择等通胀恶化再行动,而是发动了一场着名的“预防性打击”——在1994至1995年初果断加息300个基点,迅速将利率拉升至6%。
1994年的这场加息造就了教科书级别的“软着陆”:实际GDP增速平稳放缓至2%,名义GDP稳定在4%–5%区间,失业率横盘在5.5%附近。核心PCE通胀持续下行,到1998年降至1%。在经济温和背景下,美联储于1995年底小幅降息75个基点,1996年维持按兵不动,1997年微幅加息一次。随后在1998年俄罗斯债务违约及长期资本管理公司(LTCM)爆雷引发市场恐慌时,美联储紧急实施了三次救市降息。
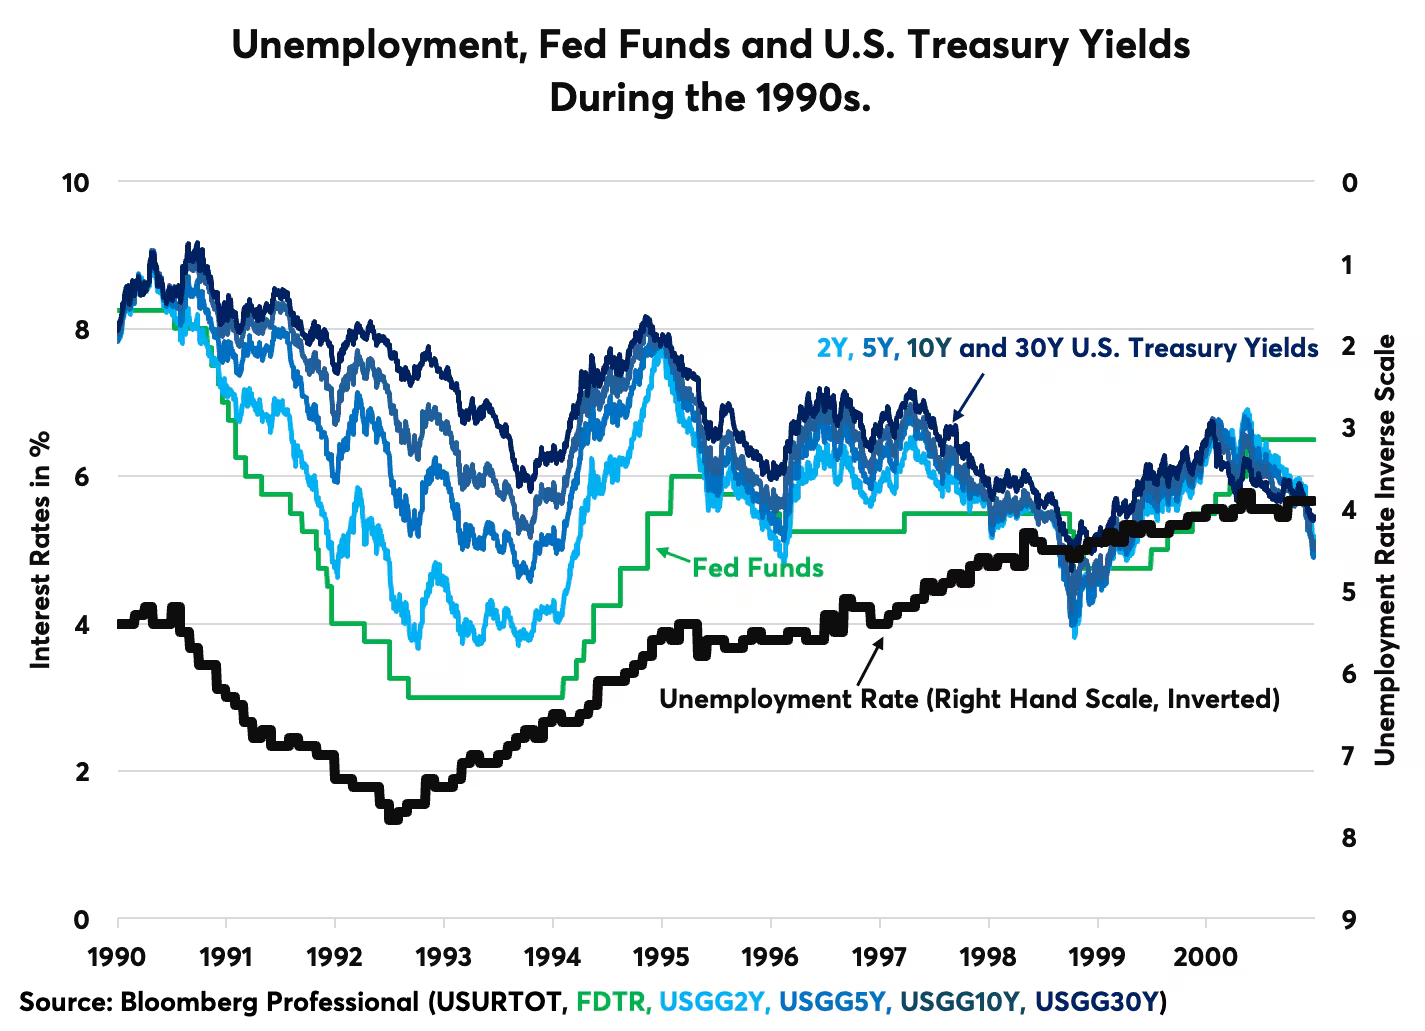
进入1999年,经济再次过热。实际GDP增速逼近4%,名义GDP增速在1999年突破6%,并在2000年初冲高至7.6%。失业率下探至3.8%——创下1969年以来的最低纪录;核心PCE通胀也从1%反弹至2%。面对火爆的实体经济与狂热的互联网科技泡沫,美联储在1999至2000年发动了周期尾声的第二轮紧缩,累计加息175个基点,将利率推至6.5%的巅峰。
与80年代如出一辙,90年代的美债收益率始终保持对宏观经济指标的前瞻引导,并成功预判了美联储的政策转向(图10、11、12)。
图10:20世纪90年代美债投资者通常提前预判名义GDP增速变化
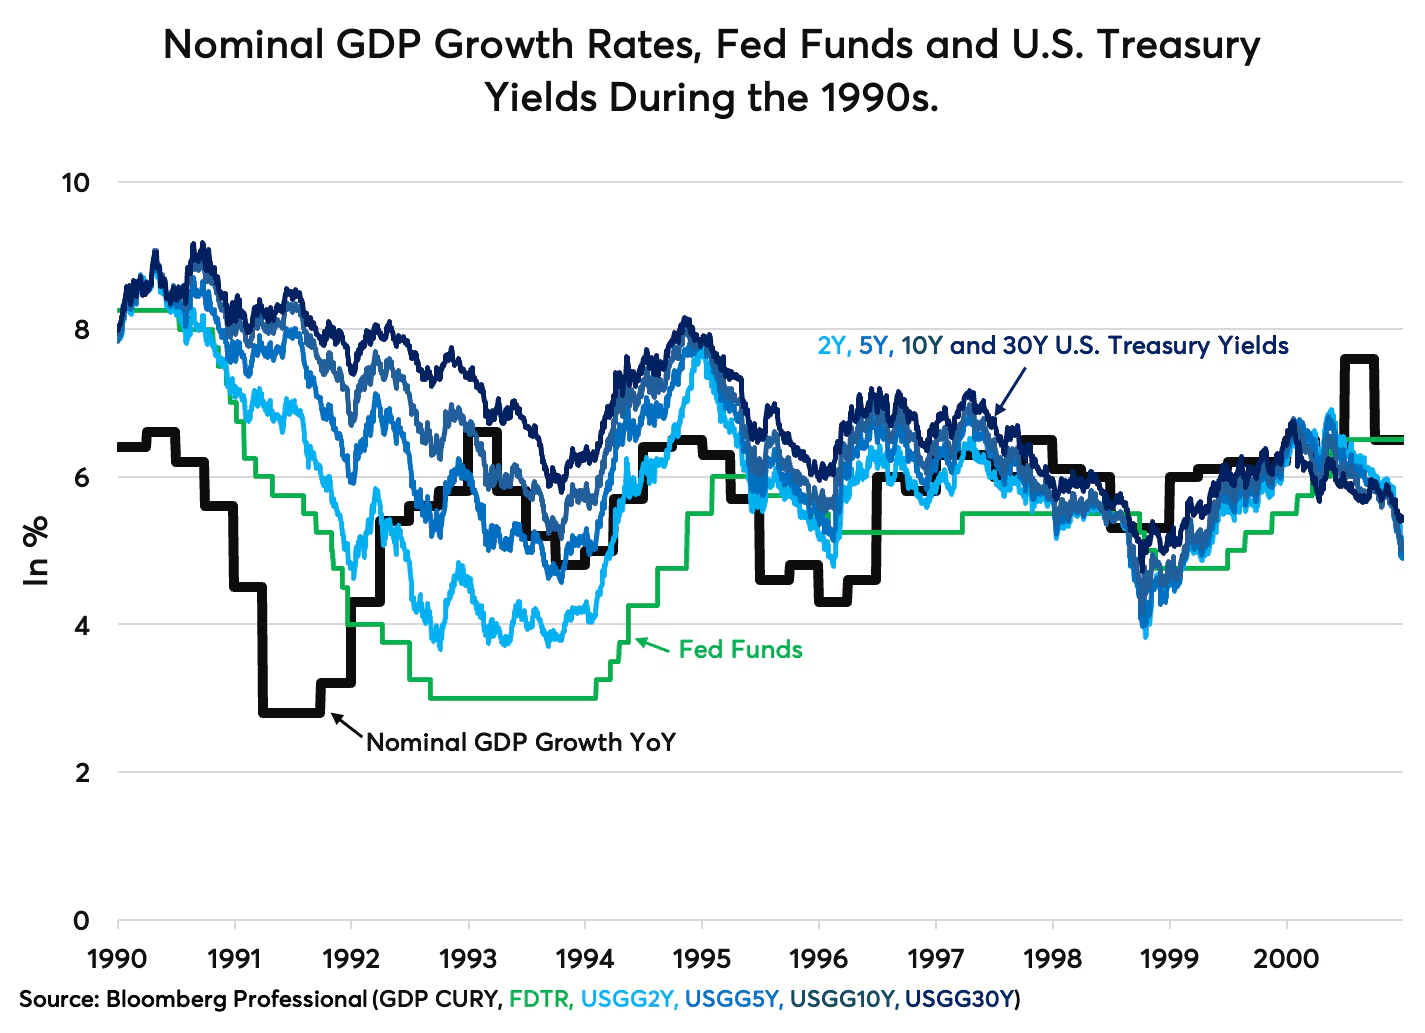
图11:核心PCE通胀率在20世纪90年代大部分时间保持下行趋势
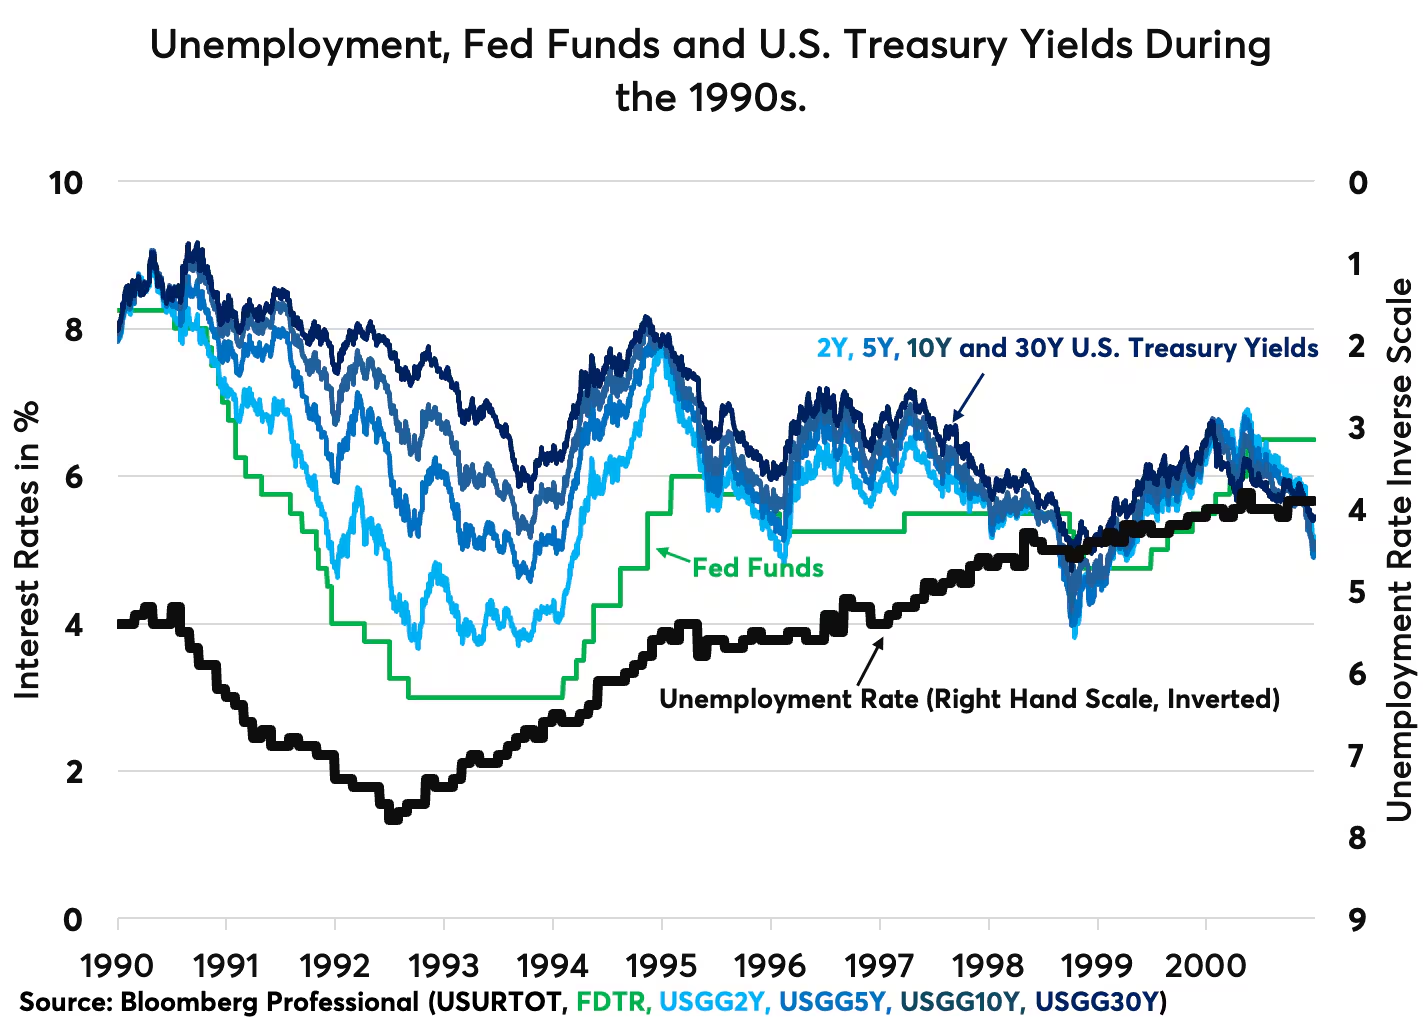
图12:20世纪90年代失业率走势多次领先于美债收益率与美联储政策调整
对比之下,2000年代与2010年代的经济扩张期并未呈现这种“双浪加息”特征。虽然美债收益率依然跟踪名义GDP、失业率和通胀的大势,但美联储政策利率调整明显滞后于市场收益率。以2000年代为例,美联储在2004-2006年的单轮加息就足以刺破房地产泡沫并引发银行业危机,直接打断了经济扩张进程。
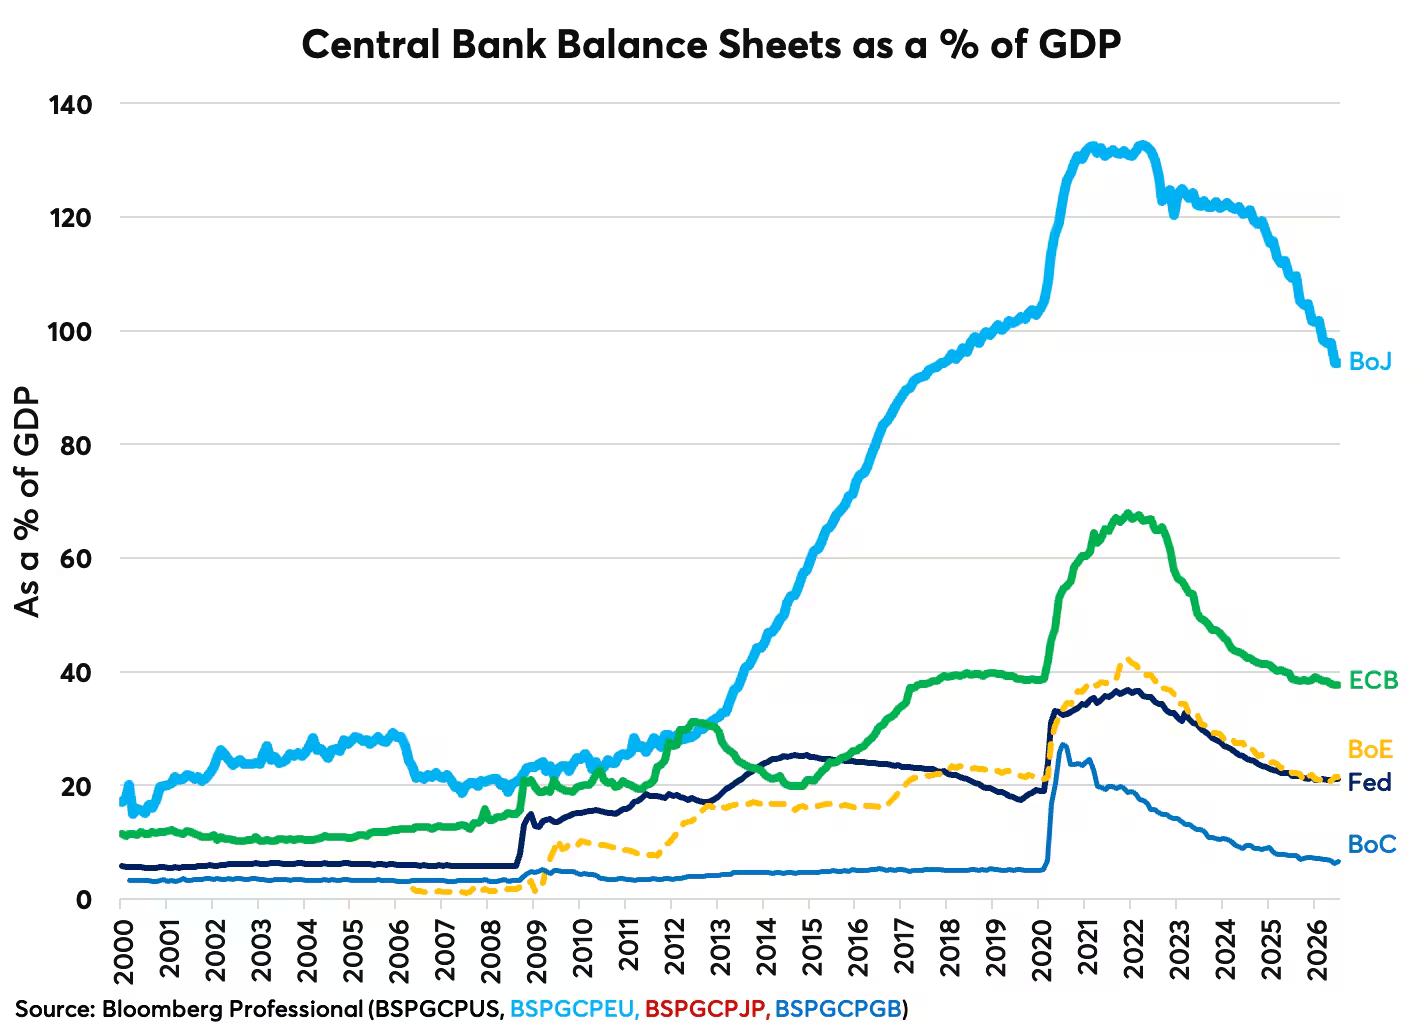
而在2010年代,美联储、欧洲央行(ECB)、英格兰银行(BoE)及日本央行(BoJ)实施的极度扩张性资产负债表政策(量化宽松/QE),长期将长端收益率压制在名义GDP增速之下,打乱了传统的利率周期规律。美联储在2015至2018年间仅完成了一轮加息;2019年的微幅降息本有机会演变为周期中期的调整,但随之而来的2020年初全球疫情暴发,将政策重置回零利率与超大规模QE状态(详见附录图表)。
2020年代现状与前景
2020年代的经济扩张镜像般地重现了80和90年代的运行轨迹。与历史周期类似,本时代同样以一场剧烈的经济衰退开场——只不过诱因由货币政策紧缩变成了全球公共卫生危机。在2020至2022年间约6万亿美元天量财政刺激与疫情后复工复产的共同推动下,名义GDP增速创下数十年新高,推高通胀的同时将失业率压至历史低位。这种极端的宏观环境倒逼美联储采取了极其激进的首轮紧缩,短时间内累计加息525个基点。
随后,正如80年代中期和90年代中期一样,经济迎来了周期中期的放缓:名义GDP增速从17.5%的峰值回落至4.5%左右,核心PCE通胀从6.7%降至2.8%,失业率从3.4%回升至4.5%附近。这一降温进程促使美联储在2024至2025年间实施了周期中期调整,累计降息175个基点。
在周期中期降息之后,当前经济正展现出强劲的反弹动能,完美印证了历史平行线:名义GDP增速已反弹至近6.5%,核心PCE通胀率从2.8%重新回升至3.3%,失业率则微幅下降至4.1%(图13、14、15)。
图13:在2020年代,美债收益率往往滞后跟随名义GDP增速的变化
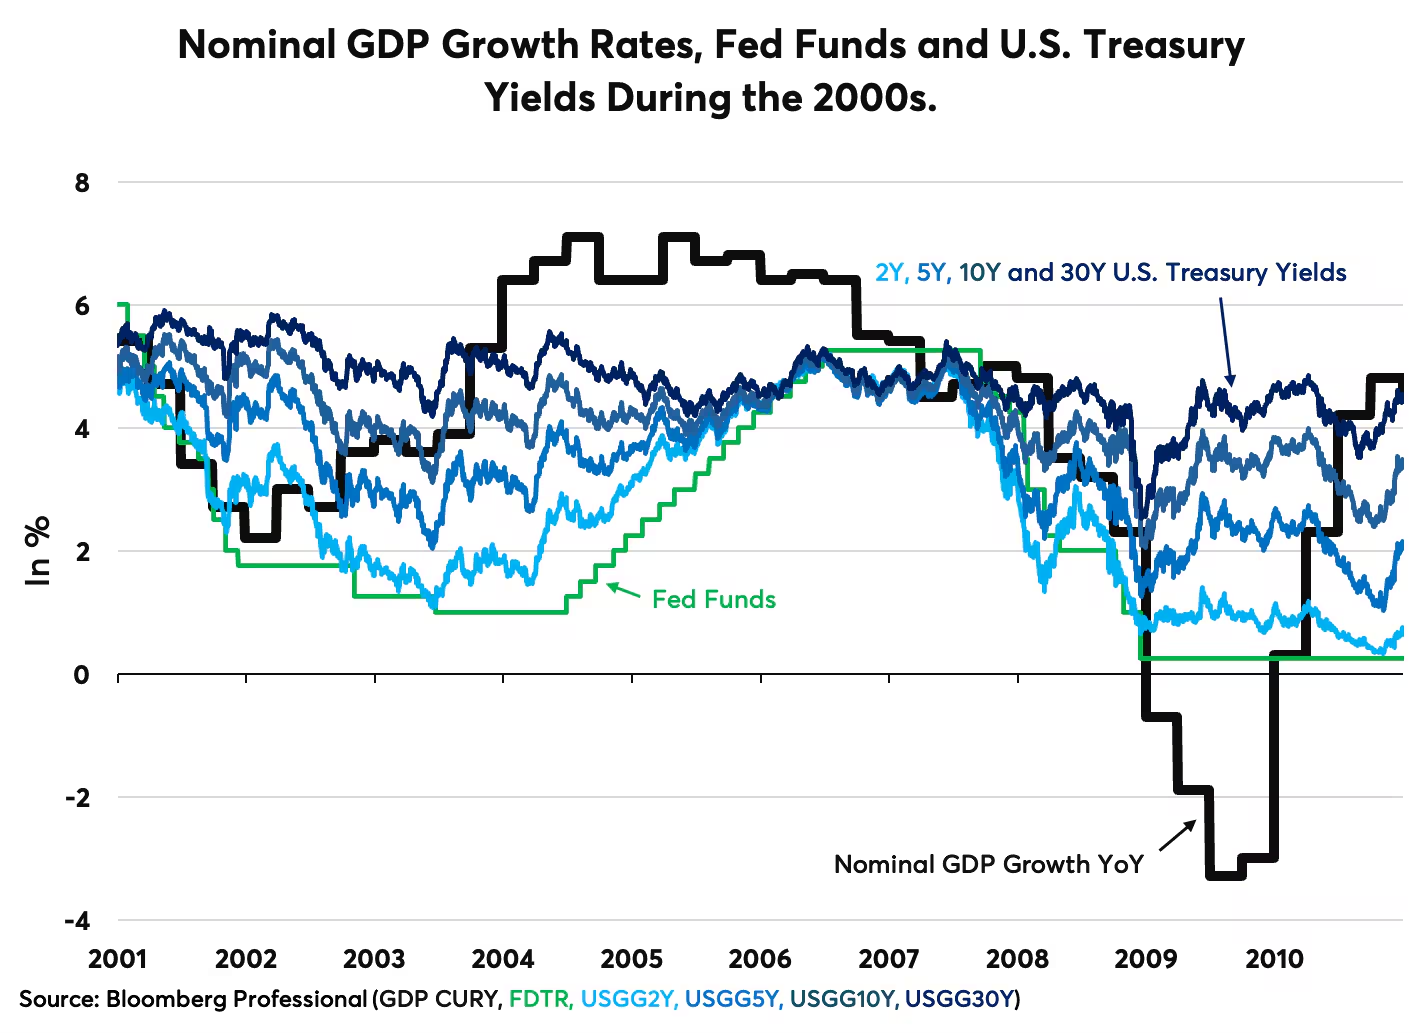
图14:2020年代核心通胀率多次领先于美债收益率与美联储政策变动
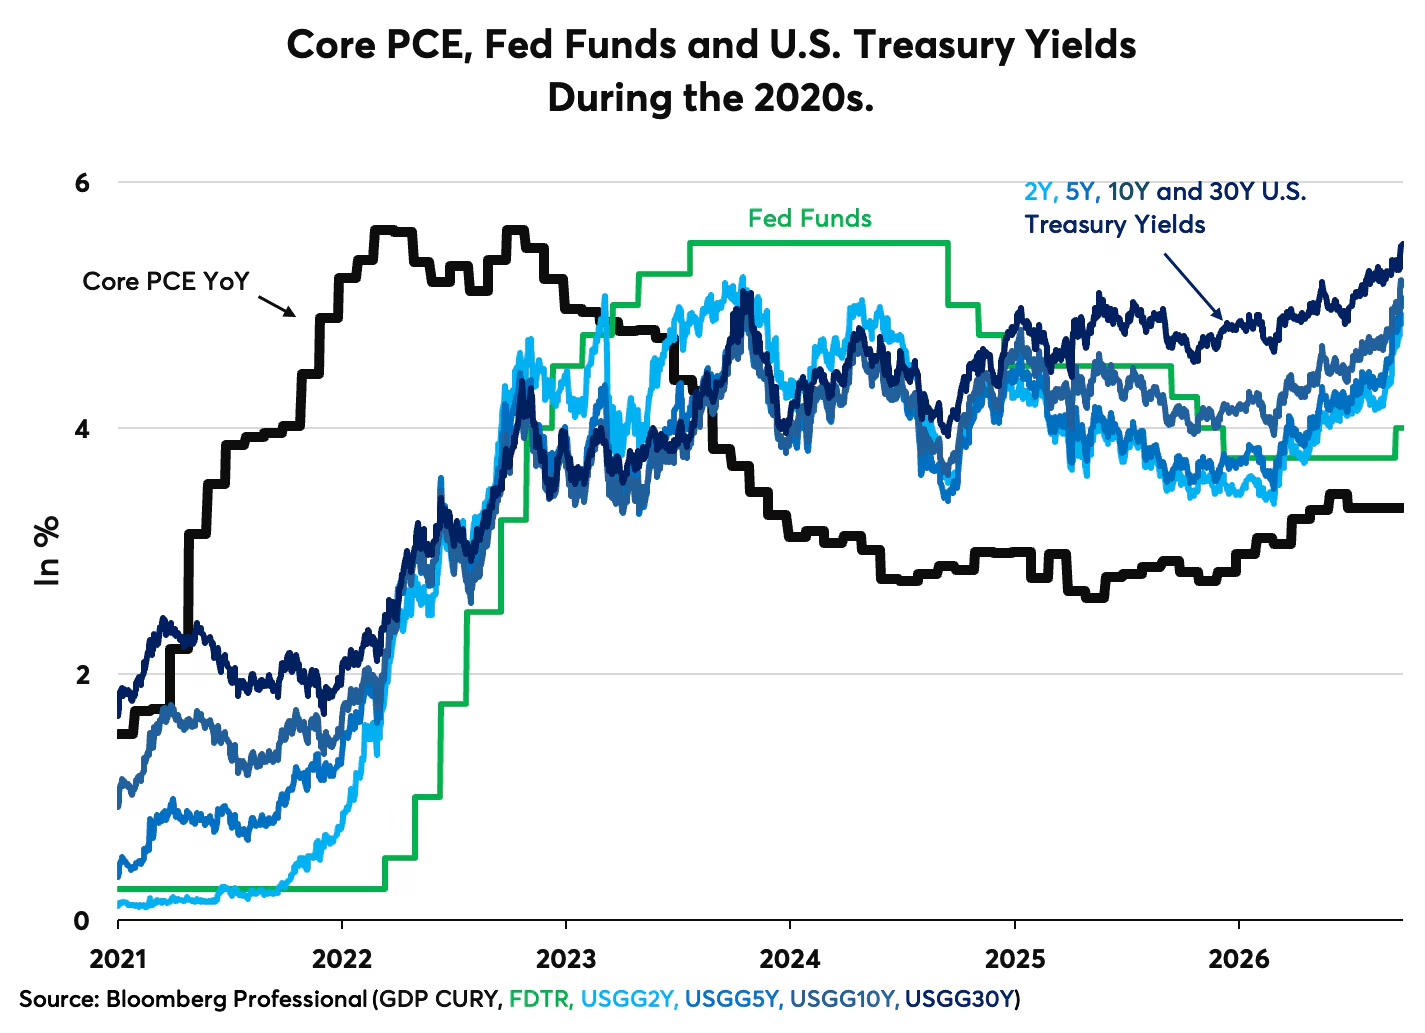
图15:美债投资者与美联储将继续紧密关注就业市场的最新变化
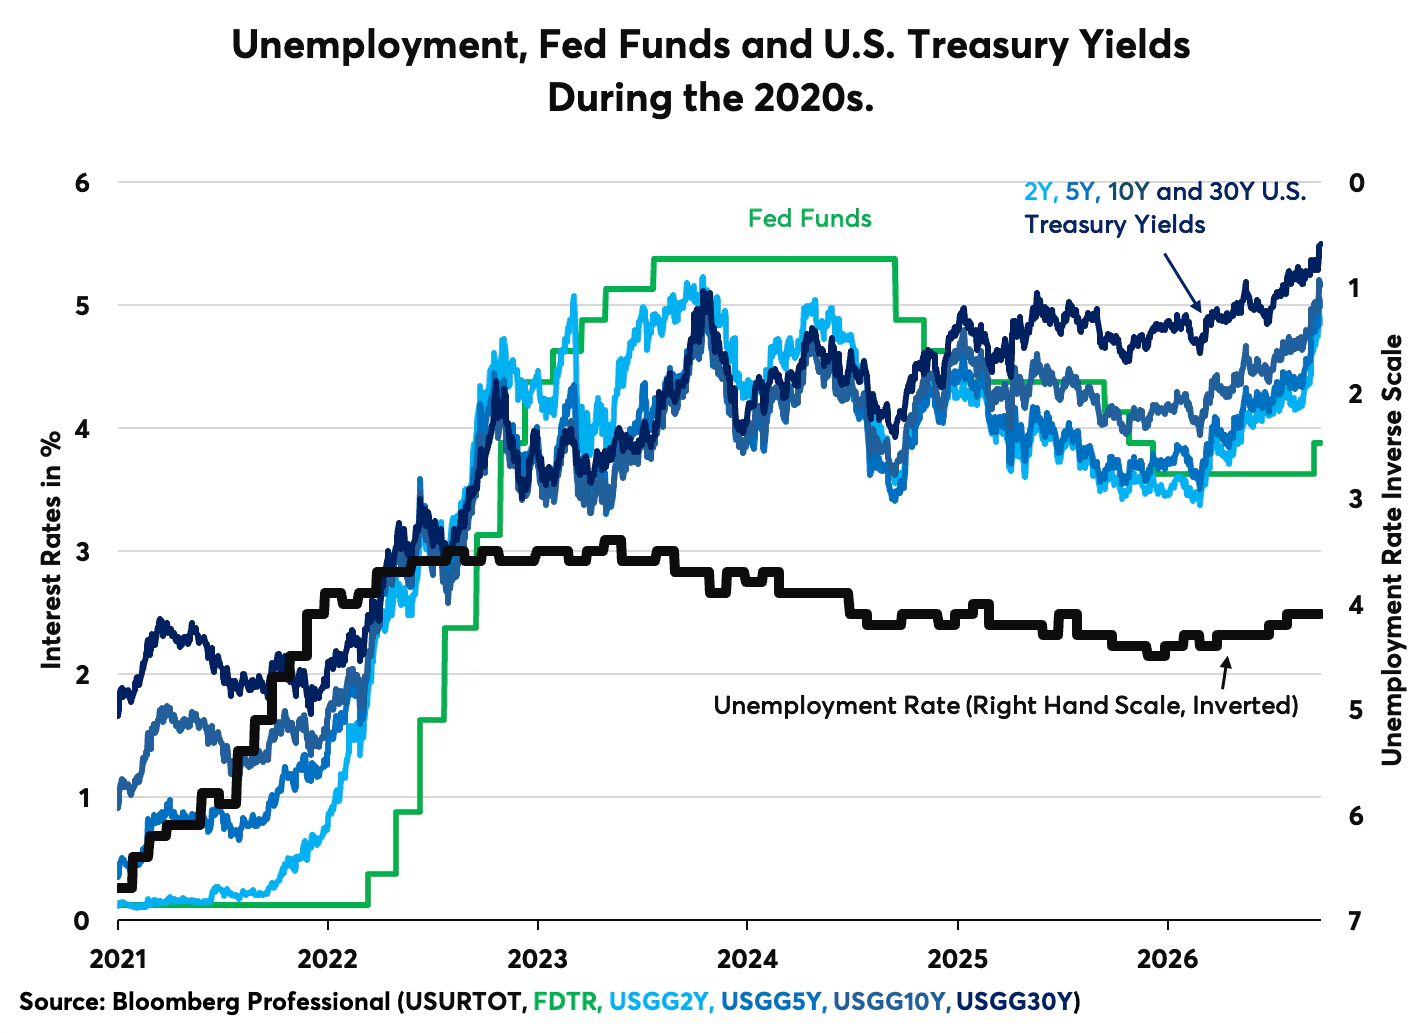
2020年代一个值得注意的新特征在于:美国国债收益率对名义GDP、通胀及劳动力指标的变化呈现出“滞后跟随”而非“超前引领”的特征,但它依然保持着对美联储利率决议的前瞻性。近期美债收益率的再度攀升,清晰表明债市正在对经济韧性与未来更趋严紧的货币政策进行重新定价。这一现象背后,很大程度上是债券投资者对全球范围内数据中心算力投资热潮(Capex)以及各国政府大规模举债发债做出的风险定价,市场预期未来的经济增长更具韧性,潜在通胀也更高。
如果说1988–89年和1999–2000年的第二轮加息周期具有借鉴意义,那么它们揭示了一个极为明确的结构性风险:美联储最终所需的加息幅度,可能远超当前利率远期曲线所计价的水平。回顾历史,80年代末与90年代末的第二轮加息浪潮分别输出了387.5个基点和175个基点的累计加息量——这远远超出了目前联邦基金利率期货所定价的温和紧缩幅度。
总结
展望本十年后续的宏观交易走势,密切跟踪核心PCE通胀与劳动力市场动态,仍是预判收益率曲线走势与美联储政策博弈的关键。最要紧的是,投资者应高度关注名义GDP增速——这一在次贷危机前曾高度锚定美国国债收益率的“硬指标”,如今似乎已重新回归,成为决定美债收益率绝对水平的核心风向标。
附录(图16-22)
图16:在2000年代,名义GDP增速似乎领先于美债收益率与美联储动作
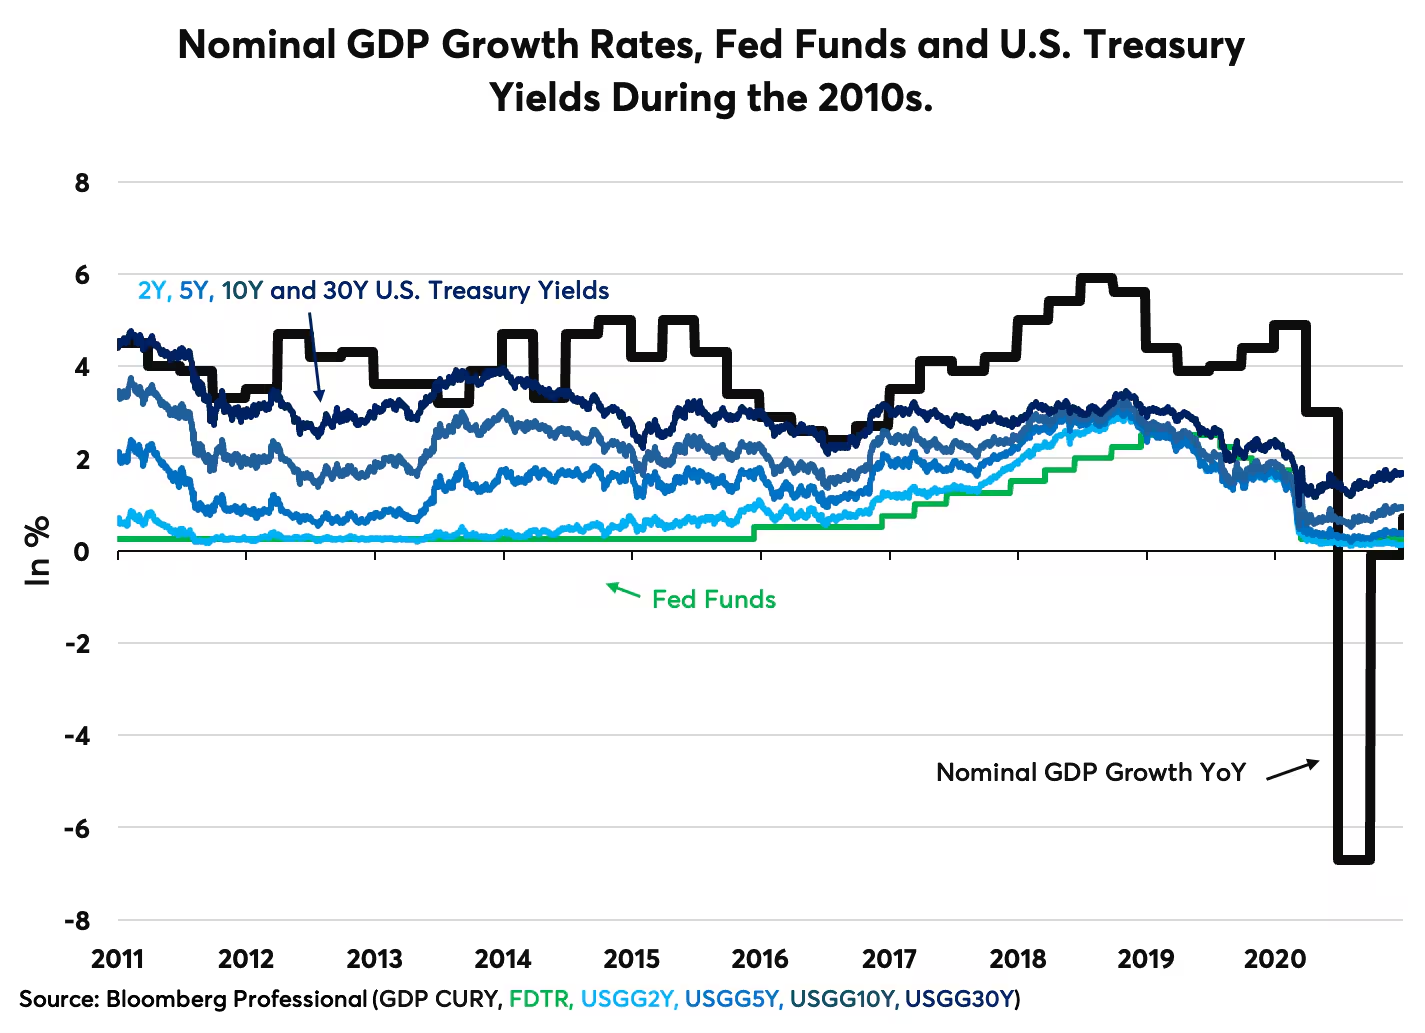
图17:2010年代的QE政策将收益率持续压制在名义经济增速下方
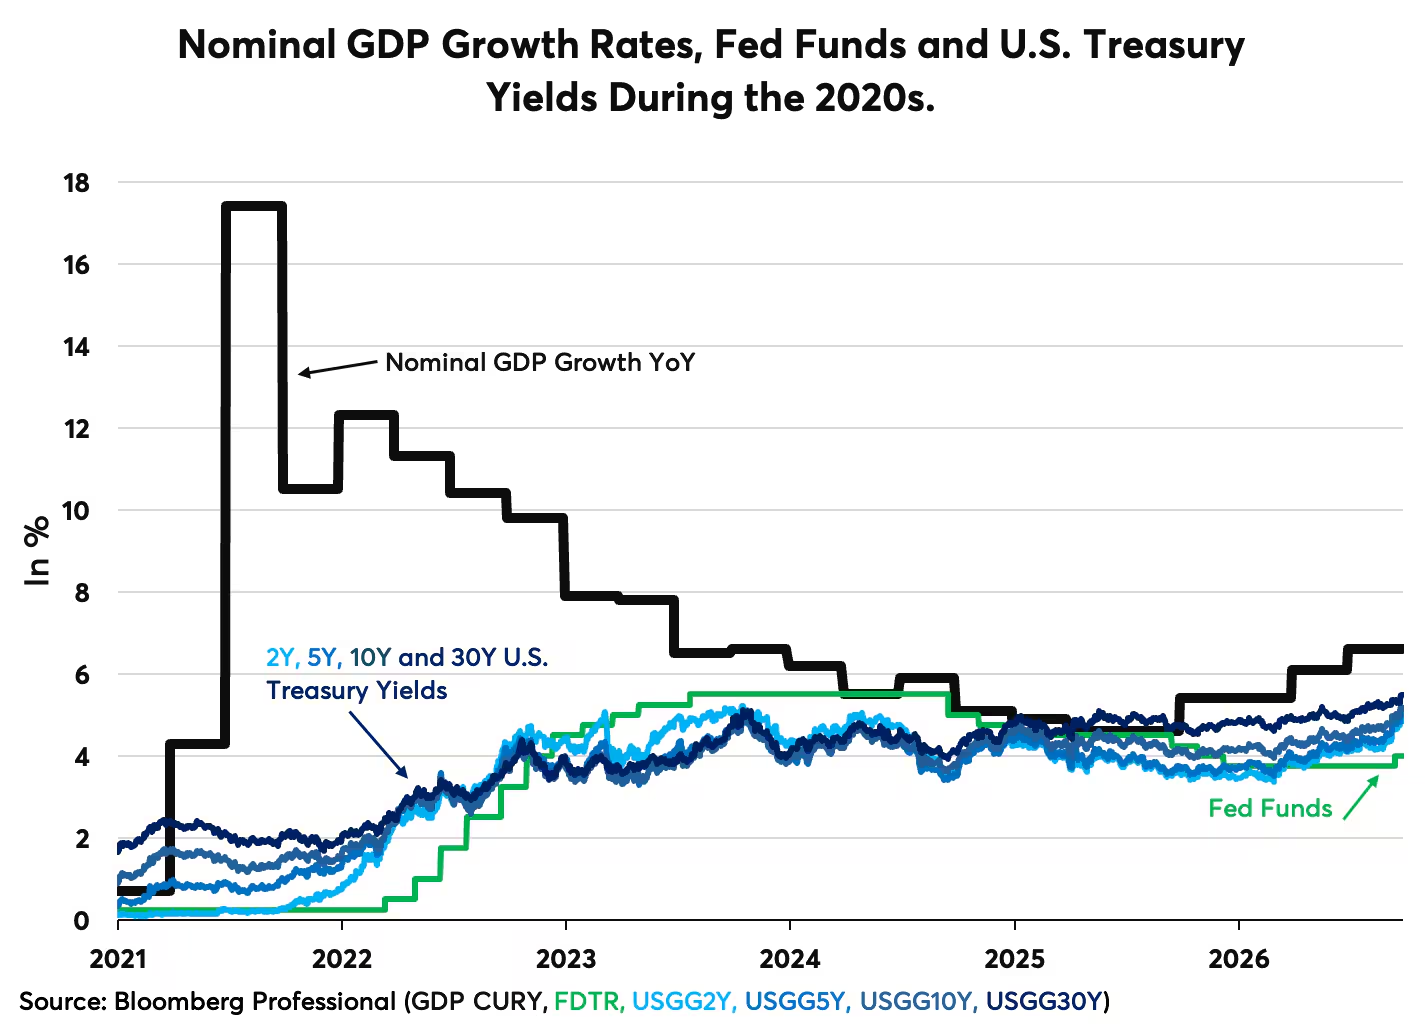
图18:2003年中期至2007年核心通胀的小幅回升与债市收益率上行重合
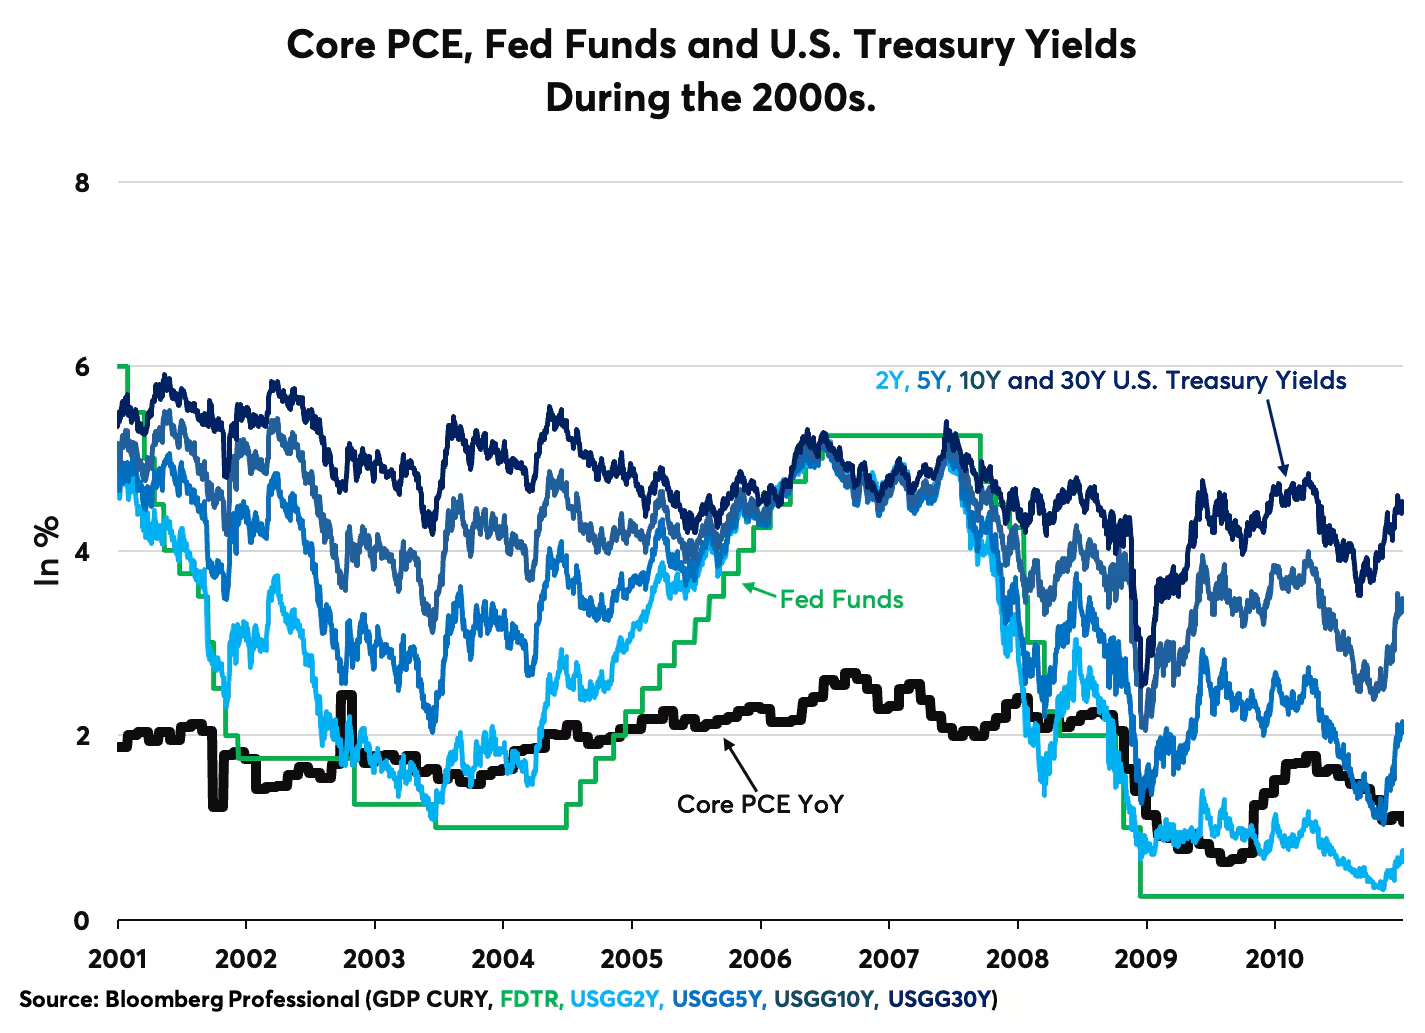
图19:核心通胀在2010年代始终保持在低位且低波动状态
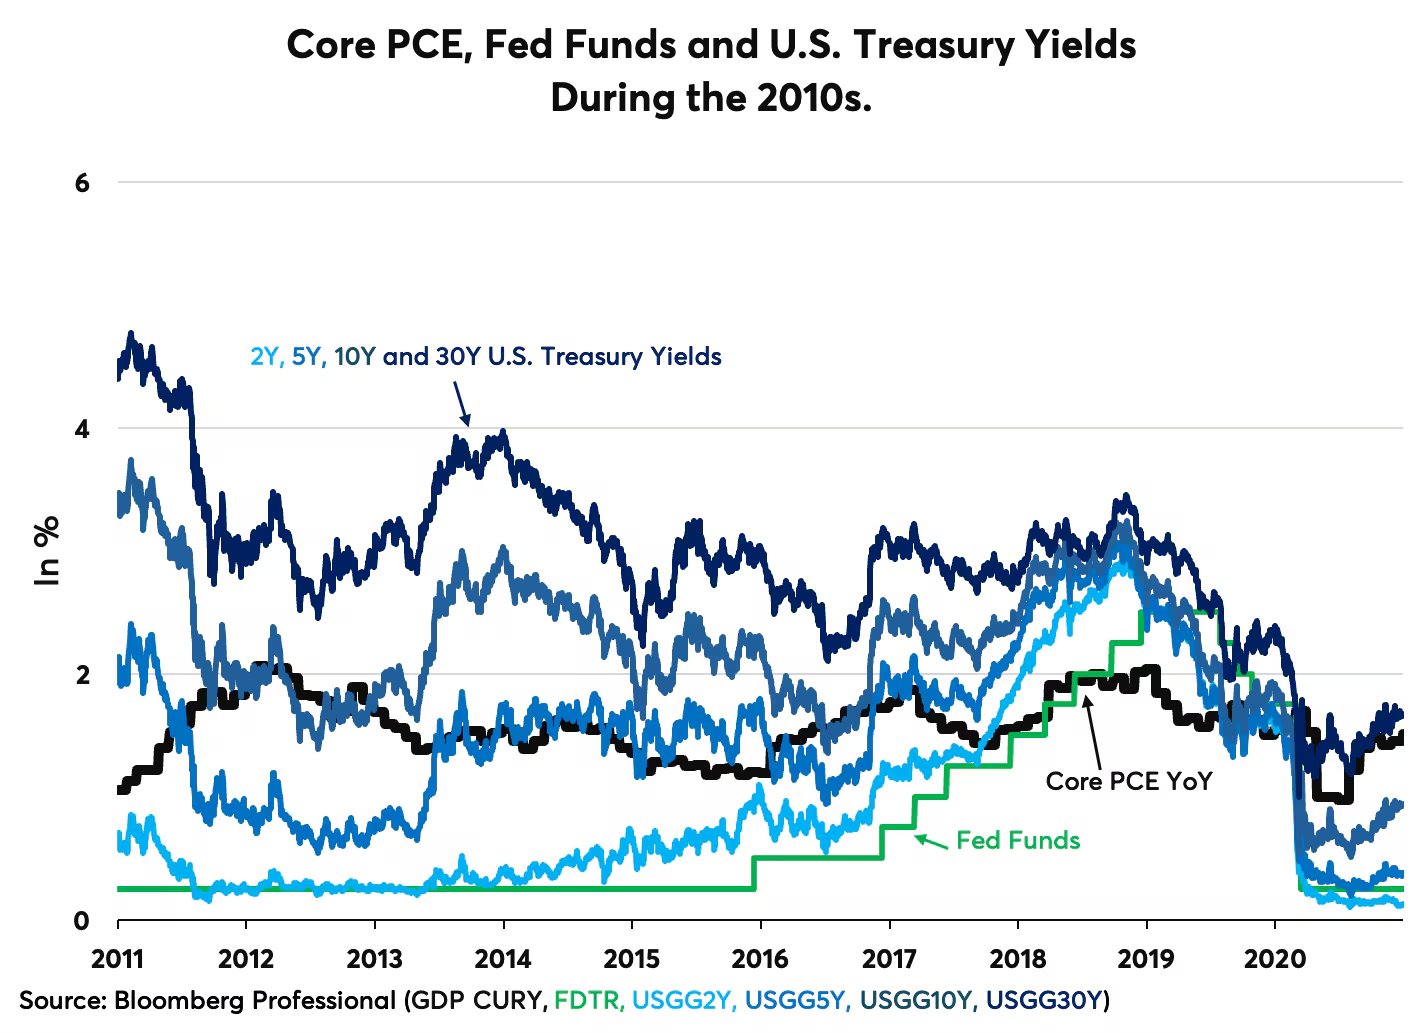
图20:2000年代失业率交替呈现领先与滞后于利率的特征
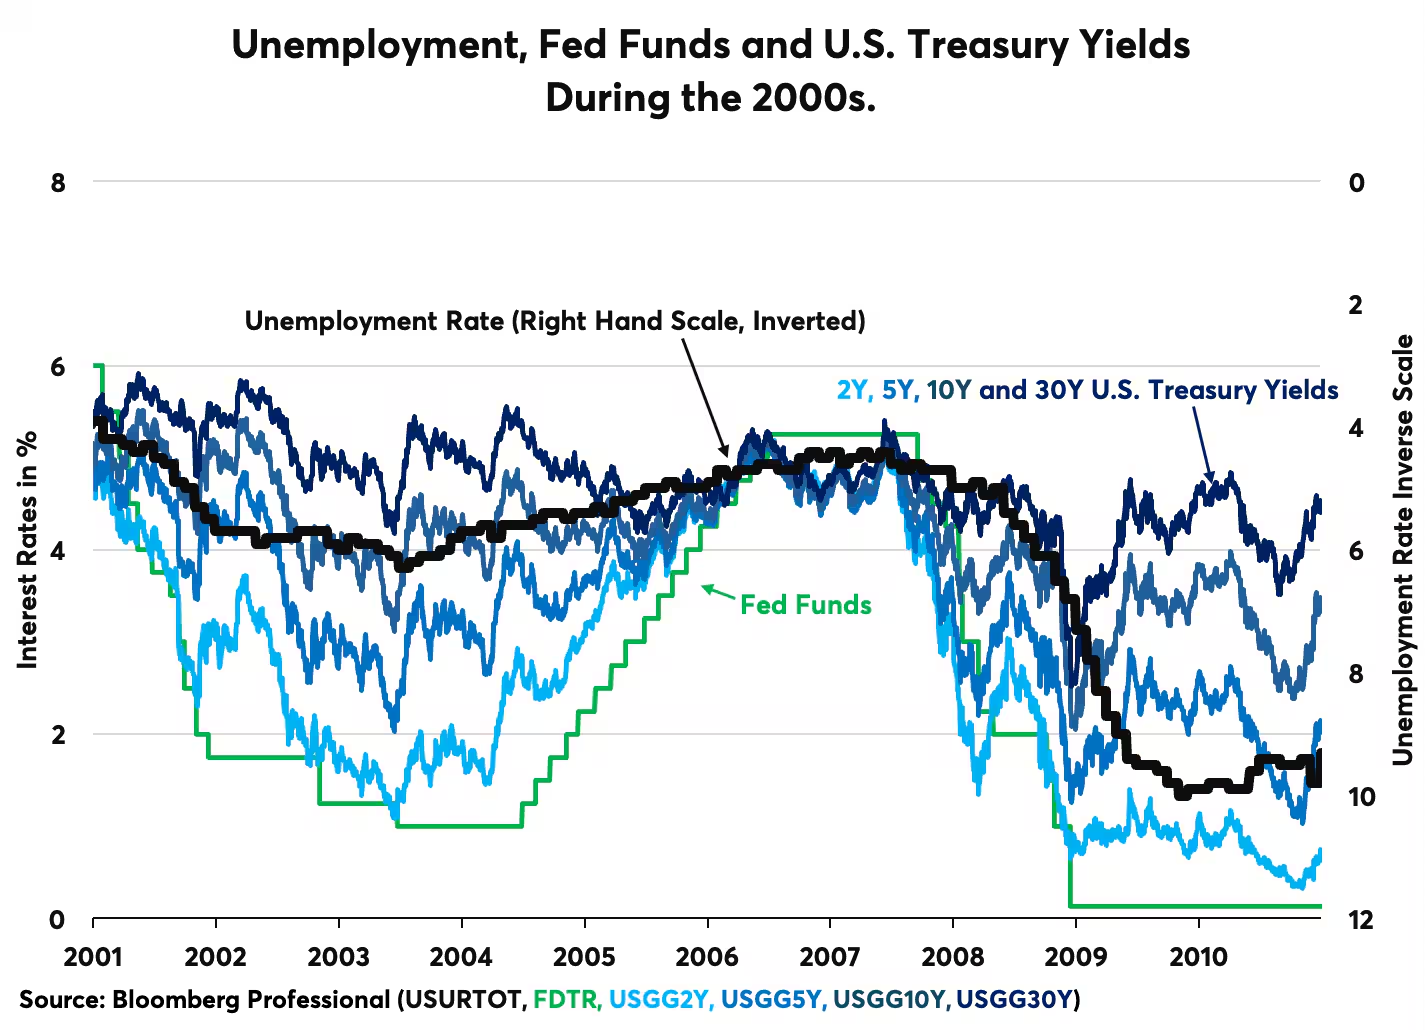
图21:失业率持续下降推动了2010年代末超慢节奏的加息紧缩
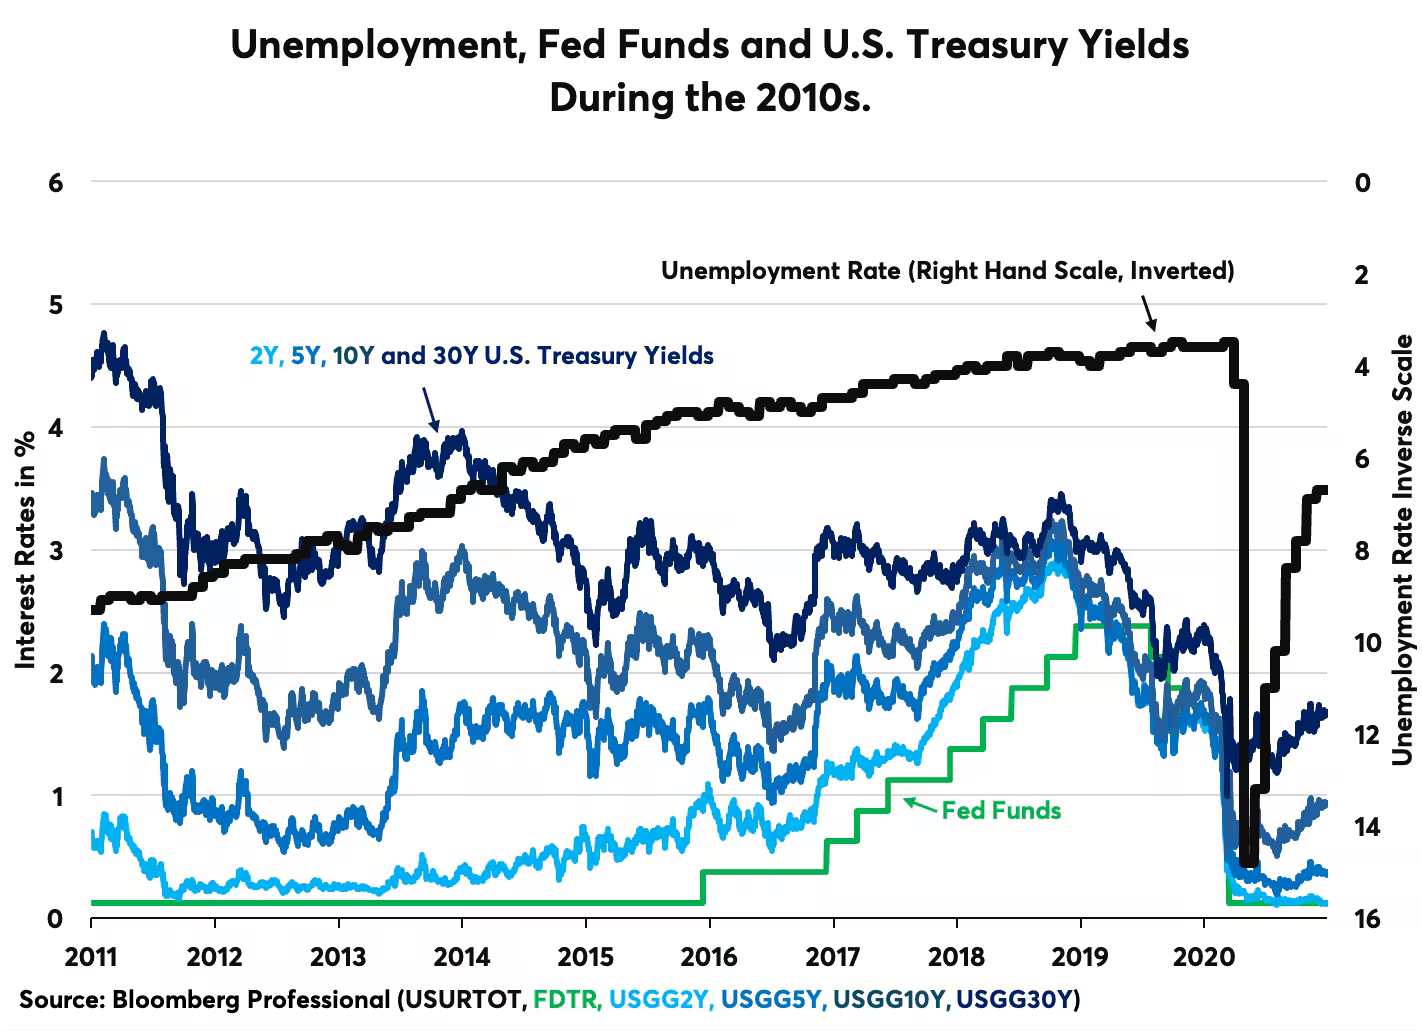
图22:全球主要央行的QE政策在2010年代及2020年代初期压低了整体收益率
免责声明
在交易所交易之衍生产品及场外结算("OTC")之衍生产品并不适合所有投资者,并具有亏损风险。在交易所交易及场外交易之衍生产品为杠杆投资工具,由于只需要合约价值一定百分比的资金即可进行交易,故此有可能损失超过最初存入的金额。本通讯不论在任何适用法规的涵义上,均不构成招股章程或公开发行证券,亦非关于购入、出售或持有任何特定投资或服务的建议、要约、邀请或招揽。
本通讯的内容乃由芝商所编制,仅作为一般介绍用途,并非旨在提供建议,亦不应被视为建议。本通讯未考虑您的目标、财务状况或需求,您应在根据或依赖本通讯中列出的信息采取行动之前获得适当的专业建议。虽然芝商所已尽力确保本通讯中的资料在通讯刊行当日准确无误,但芝商所对任何错漏概无责任,亦不会更新资料。此外,本通讯中的所有示例和资料仅作为说明之用,不应视为投资建议、实际市场经验的成果或任何特定产品或服务的推广。本通讯内所有与规则及合约规格相关的事项均以芝加哥商品交易所("CME")、芝加哥期货交易所("CBOT")、纽约商业交易所("NYMEX")和纽约商品交易所("COMEX")的正式规则,或芝商所的某些其他附属交易设施的规则为准(如适用)。不论在任何情况下,包括与合约规格有关的事项上,均应查询现行规则。
Erik Norland是芝商所的董事总经理兼首席经济学家,负责撰写关于全球金融市场的经济分析报告。通过识别新兴趋势、评估经济因素并预测其对芝商所旗下的各类产品 (包括利率产品、能源及农产品等) 的潜在影响,他为市场提供深入见解。此外,他还是芝商所在全球经济、金融和地缘政治走势方面的发言人之一。
自 1996 年以来,Norland一直在金融服务行业工作。在2015年加入芝商所之前,他曾在美国及法国的多家投资银行与对冲基金任职,专注于量化研究领域。此外,他亦曾于BEAM Bayesian Efficient Asset Management LLC担任销售职务,并在EQA Partners担任研究主管,这两家公司均为全球宏观对冲基金。在巴黎IXIS Corporate & Investment Bank (现更名为法国外贸银行 Natixis) 任职期间,他负责中央银行及超国家组织的固定收益销售业务,并担任市场经济师与策略分析师。Norland的职业生涯始于纽约信孚银行 (Bankers Trust) 全球投资管理部门,并就职于策略性资产配置小组。
Norland拥有美国马里兰圣玛丽学院 (St. Mary's College of Maryland) 经济学与政治学学士学位,以及哥伦比亚大学 (Columbia University) 统计学 (金融方向) 硕士学位。此外,他还为特许金融分析师 (CFA) 持证人。