

作者 对冲研投
2026-09-30摘要
报告期内,美联储官员密集表态,市场对年内再次加息的预期有所升温,美债长端收益率与美元指数阶段性走高,贵金属价格出现回调,铜价维持高位震荡。宏观层面,美国10年期美债收益率突破5.2%、创2007年以来新高,美元指数升至八周高位。地缘层面,中东局势不确定性增加,原油价格呈现波动。产业层面,精炼铜相关关税政策关注度提升,结合国内节前备货需求,现货升水一度走高,铜社会库存呈现去化态势。
一、核心关注
(一)本周焦点事件
1. 美联储官员密集表态,加息预期有所升温
标普全球数据显示,美国综合PMI产出指数初值表现强劲,企业投入成本指标升至近四年最高;同时,初请失业金人数低于市场预期。美联储官员表态整体偏鹰,美联储理事巴尔指出,在通胀压力与经济韧性并存的背景下,政策利率仍有进一步上行可能;芝加哥联储总裁古尔斯比则提到需要关注能源价格冲击对持续性通胀的影响。受此影响,市场对后续政策紧缩的定价有所升温,美债收益率与美元指数阶段性走高,美债收益率突破5.2%,创2007年以来新高,30年期突破5.5%,创2004年以来新高。
2. 中东地缘局势不确定性增加,国际油价重回100美元
中东地缘局势迎来新变化,各方博弈持续,局部地区军事行动有所增加,市场对地缘不确定性的担忧再度上升。原油期价出现阶段性走高,周内价格波动明显放大。原油价格的剧烈波动加剧了市场对能源通胀的关注,并与宏观货币政策紧缩预期形成共振。
3. 精炼铜关税决策期临近,CL跨市场价差走扩
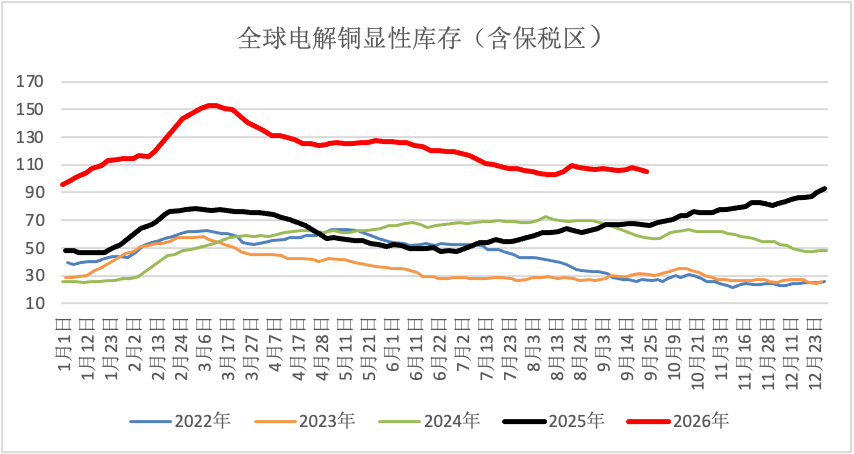
针对美国精炼铜关税的“90天总统决策期”法定截止日临近,市场对于政策落地的关注度持续处于高位。受政策不确定性影响,近期CL价差(COMEX铜-LME铜)自平价附近再度走扩。从库存分布来看,LME库存与COMEX库存呈现地域性差异,COMEX铜库存维持在相对高位,全球显性库存的地域失衡格局仍在延续。在政策最终明朗前,跨市场价差走势与库存的再分配过程将继续构成市场关注的核心变量。
(二)驱动与约束因素分析
1. 贵金属:紧缩定价主导回调,持仓结构有所调整
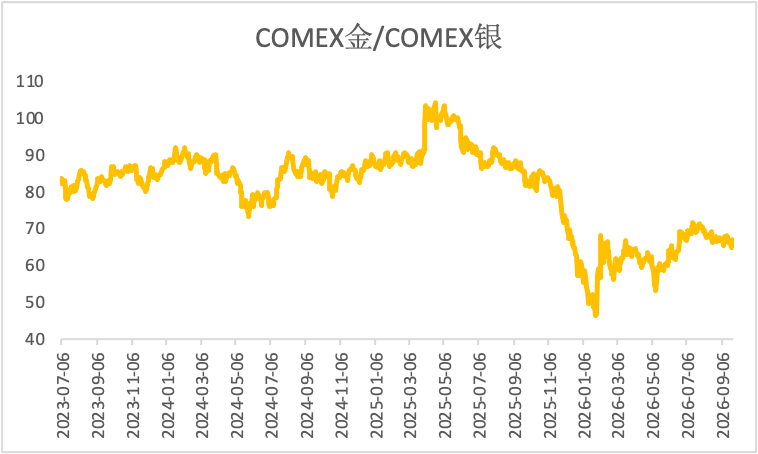
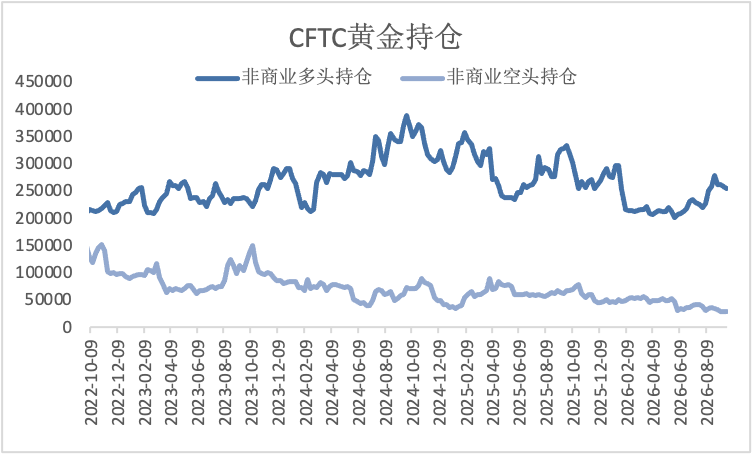
加息预期升温与美债收益率上行主导本期贵金属回调,伦敦金一度下探至4200美元/盎司、创8月6日以来新低,伦敦银一度下探至62美元/盎司。COMEX黄金非商业净多持仓连续四周回落;白银跟随黄金调整且幅度较大,金银比自66.12回升至66.77。库存结构呈现分化:COMEX黄金库存单周大幅减少12.53万千克至72.65万千克,白银库存则继续累积。
2. 宏观环境的潜在约束
一是加息定价仍在演变:10月27-28日议息会议前,9月非农就业、8月PCE物价指数等关键数据将陆续公布,若通胀与就业延续韧性,紧缩定价或进一步强化。二是美债长端利率创多年高位,对金属估值的压制延续。三是油价反弹令通胀有所回升,中东局势增加了宏观路径的不确定性。国内方面,央行三季度货币政策例会提出强化货币与财政政策协同、必要时择机降准降息,9月LPR连续16个月维持不变。
3. 铜产业:关税变量悬而未决,矿端偏紧与非美现货紧张延续
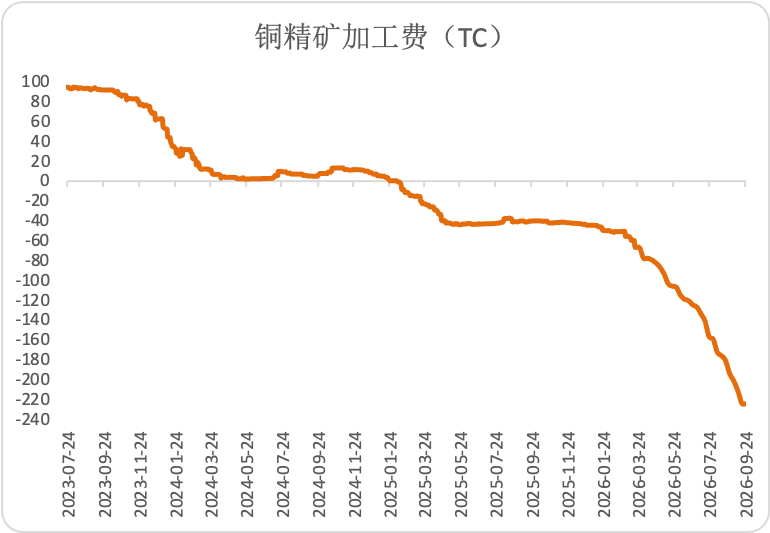
关税结果是铜市重要变量:政策明朗前,美国囤库与非美地区现货偏紧的格局短期难以根本改变,价格波动可能加剧。产业端,铜精矿TC报-224.63美元/吨、处于低位区域,TC与硫酸价格下行令现货冶炼利润承压,9月国内电解铜产量预计环比下降0.67%,锭端供应增幅受限;8月中国铜矿砂及精矿进口250.8万吨、同比下降9%,原料端约束延续。需求端,节前备货带动加工开工率回升,但高铜价与高升水对节后需求节奏的影响有待观察。
二、金属品种周度行情与数据回顾
(一)贵金属:紧缩预期发酵,价格明显回调
价格表现
COMEX黄金主力合约9月25日收于4320.5美元/盎司,较9月18日下跌2.16%,周内最低4310.1美元/盎司;9月28日伦敦金一度跌破4200美元/盎司。沪金主力合约9月24日收于924.76元/克、较9月18日下跌2.50%,9月28日续跌至904.66元/克。COMEX白银主力合约收于64.71美元/盎司,周跌3.11%,周内最低64.275美元/盎司;金银比报66.77,较前周回升。沪银主力合约9月24日收于15661元/千克、周度下跌约3.9%,9月28日大幅下跌5.01%至14985元/千克。
图1:COMEX金/COMEX银
数据来源:钢联数据
库存变化
报告期内COMEX黄金库存大幅减少125268.11千克至726463.49千克;COMEX白银库存增加77695.40千克至10344442.45千克。SHFE黄金库存增加1200千克至116031千克;SHFE白银库存增加9940千克至1178929千克,仍处一年多高位。
持仓与资金流向
9月22日当周,COMEX黄金非商业净多持仓22.59万手,周减4485手,连续四周回落;COMEX白银非商业净多持仓2.54万手,周增118手。本期黄金呈现“价格回调、库存流出、多头持仓回落”的组合,白银则呈现库存累积与净多小幅回升的分化格局。
图2:COMEX黄金持仓
数据来源:钢联数据
(二)铜:关税悬而未决,价格高位震荡
价格与价差表现
COMEX铜主力合约9月25日收于6.7755美元/磅,较9月18日上涨2.47%;9月23日盘中一度升至6.912美元/磅,9月28日回落至6.7495美元/磅。LME三个月期铜收于14632美元/吨,周涨0.48%,9月22日一度升至14783美元/吨;沪铜主力合约9月24日收于110130元/吨,9月22日盘中触及111230元/吨,9月28日收于109440元/吨,重心小幅抬升。
价差与持仓方面,CL价差9月22日起自平价附近再度走扩;上海1#电解铜升水周内一度升至1300元/吨,9月28日报1135元/吨;精废价差周内一度走扩至6554元/吨,9月28日回落至4685元/吨。9月22日当周,COMEX铜非商业净多持仓9.05万手,周增1.54万手,看涨意愿趋于一致。
精矿与精铜供应
铜精矿TC指数9月24日报-224.63美元/吨,周降0.16美元/吨,处于历史极值区域;8月我国铜矿砂及精矿进口250.8万吨,同比下降9%,原料端约束延续。TC与硫酸价格同步下行,9月20日硫酸价格报1777.3元/吨、周降58.4元/吨,现货冶炼利润转负;9月国内电解铜产量预计环比下降0.67%,7月、8月产量同比分别下降4.04%和2.09%。
图3:铜精矿加工费
数据来源:钢联数据
库存分布
截至9月24日,全球电解铜显性库存(含保税区)105.25万吨,周降1.45万吨;其中LME库存25.15万吨、转为去化;COMEX库存69.92万吨、维持历史高位;国内现货库存8.07万吨、保税区库存2.17万吨,均处低位。美国占全球显性库存约78%,库存地域性失衡或延续。
图4:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
下游需求与相对比价
当周电解铜杆、电缆开工率分别升至69.9%、69.77%,节前备货带动原料与成品库存同步上行,但高盘面与高升水之下,下游以刚需接货为主。终端方面,9月1-20日全国新能源乘用车零售同比下降9%;截至8月底全国太阳能发电装机容量同比增长16.3%;10月家用空调排产同比增长1.5%;1-8月商品房销售面积同比下降12.1%,地产链拖累延续。
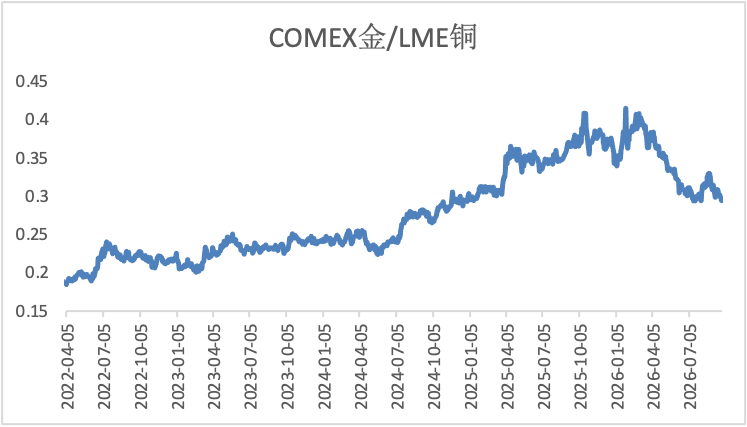
COMEX金/LME铜比价9月25日报0.2953,较9月18日的0.3032延续回落。本期金弱铜强,金铜比延续8月末以来的收敛格局。
图5:COMEX金/LME铜比价
数据来源:钢联数据
三、后续关注及风险提示
铜市场
一是精炼铜关税最终裁定结果及CL价差、跨市场库存再分配的演化,政策明朗前后价格波动可能加剧;二是国庆长假后国内现货升水与社会库存变化的验证,节前备货结束后旺季成色面临检验;三是LME去库延续性与注销仓单变化;四是冶炼亏损演化与减产兑现情况,重点关注10月中旬冶炼检修高峰及10月27-28日美联储议息会议。
贵金属市场
国内国庆长假期间外盘照常交易:9月30日美国9月ADP就业人数与8月PCE物价指数、10月2日美国9月非农就业数据将陆续公布,是市场对加息定价的关键验证;同时关注美联储官员表态、美债长端收益率走势及中东局势演化。资金面关注黄金投机净多持仓连续回落的拐点、白银库存累积的持续性及央行购金节奏。
风险提示
• 休市期间外盘波动风险:国内国庆长假休市(10月1日至7日,9月30日晚无夜盘交易)期间外盘正常交易,假期海外数据与事件密集,节后开市存在价格跳空风险。
• 货币政策预期变化:美联储再次加息预期若进一步发酵,或对金属估值形成持续压制。
• 地缘与能源通胀风险:中东局势若升级推动油价上行,可能再次引发市场对通胀回升的担忧。
• 关税政策扰动:精炼铜关税裁定结果可能引发跨市场价差与库存再分配大幅波动。
• 需求不及预期:节后旺季需求若被证伪、库存重新累积,将对价格形成向下压力。
• 利率压制:美债长端利率维持高位对金属资产估值的持续压制风险。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。