

作者 对冲研投
2026-09-17摘要
报告期内COMEX贵金属承压回调,COMEX铜冲高回落、周度收跌,金铜比延续回落。价格方面,COMEX黄金主力合约收于4390.0美元/盎司,周度下跌1.95%;COMEX白银主力合约收于65.02美元/盎司,周度下跌2.69%;COMEX铜主力合约收于6.523美元/磅,周度下跌2.34%,周内一度冲高至6.87美元/磅附近后大幅回落。宏观层面,美国8月PPI同比上涨5.4%超出预期,核心CPI环比上涨0.3%、为4月以来最大单月涨幅。通胀黏性与高油价构成了美联储政策利率维持在高位的基础,10年期美债收益率升至4.96%创年内新高;欧洲央行年内第二次加息,全球主要经济体政策立场同步偏紧。产业层面,白宫精炼铜关税决定陷入停滞,市场对关税落空的担忧升温,CL价差继续收窄,铜价回吐前期关税政策投机溢价;铜精矿TC降至-211.50美元/吨再创历史新低,矿端约束延续;铜价回调后国内下游点价补库明显放量,三大交易所库存合计小幅下降,但国内现货库存周内转为小幅累积。地缘层面,中东冲突蔓延至红海,沙特能源设施遇袭、曼德海峡航运风险上升,成为油价与通胀预期的主要扰动源。
核心关注
一、事件速览
1、核心通胀环比反弹,利率高位运行成常态
通胀数据偏强:9月10日公布的美国8月PPI同比上涨5.4%,高于预期的5.3%和前值4.7%,环比上涨0.4%;核心PPI同比上涨4.6%,较前值4.2%走阔,其中柴油价格环比上涨24.1%,贡献了当月最终需求商品价格涨幅的逾三分之一。9月11日公布的8月CPI同比上涨3.4%,持平预期与前值,环比上涨0.4%符合预期;核心CPI环比上涨0.3%,超出市场预期的0.2%,为4月以来最大单月涨幅,同比涨幅则自2.5%回落至2.4%、为2021年3月以来最低。核心通胀环比超预期主要由无线电话服务、酒店住宿等分项驱动,整体通胀反弹则受能源价格推动。
收益率与汇率压制:即使短期决策落地,在通胀尚未完全回归2%目标前,美联储利率路径整体难以转向大幅宽松。10年期美债收益率(4.96%)与2年期美债收益率(4.63%)处于年内高位区,美元指数在99关口维持韧性,压制金属板块短期估值。
2、欧洲央行年内第二次加息,全球政策立场同步偏紧
9月10日,欧洲央行宣布将三大关键利率各上调25个基点,存款便利利率、主要再融资利率及边际贷款利率分别升至2.50%、2.65%和2.90%,为年内第二次加息。声明援引中东冲突持续制造通胀压力,强调通胀将在较长时间内显着高于目标水平;行长拉加德表示整体通胀预计于2027年底前后回归目标附近,市场维持对欧洲央行2026年内再加息一次的预期。欧元区8月CPI同比上涨3.3%,创2023年9月以来新高。主要经济体政策立场同步偏紧,全球流动性环境对金属估值的压制延续。
3、白宫精炼铜关税决定停滞,铜价冲高回落回吐投机溢价
政策层面:据路透社报道,两名知情人士称白宫尚未就精炼铜关税作出决定,官员们正在权衡铜价上涨推高制造成本与鼓励国内采矿之间的利弊。消息公布后,市场对关税落空的担忧升温,CL价差继续收窄,全球铜价回吐前期积累的关税政策投机溢价。
行情层面:COMEX铜主力合约9月11日收于6.523美元/磅,周度下跌2.34%;周内先扬后抑,9月9日至10日一度冲高至6.87美元/磅附近,关税停滞消息发酵后9月11日单日回落逾4%;9月14日进一步回落至6.511美元/磅。LME三个月期铜9月11日收于14226美元/吨,周度下跌1.06%,9月14日收于14024.5美元/吨。
4、中东冲突蔓延至红海,国内8月出口与通胀数据回升
地缘层面:报告期内中东冲突明显升级——沙特阿美石油设施再度遇袭,美军打击哈尔克岛附近伊朗目标并摧毁多艘伊朗原油运输船,也门胡塞武装夺取红海战略要地并于9月11日完成对曼德海峡的控制,沙特东西输油管道多段遭袭后预防性关闭。受此影响,国际油价创7月以来新高,WTI一度升至109美元/桶附近,INE原油周度上涨18.56%,能源通胀预期成为本轮加息定价的重要推手。
国内层面:按美元计,8月中国出口同比增长25%、进口同比增长28.2%,贸易顺差1190.9亿美元,人工智能基础设施相关高科技元器件需求是主要支撑。8月CPI同比上涨0.8%,涨幅较上月扩大0.3个百分点,其中能源分项同比涨幅自0.6%跳升至4.1%;PPI同比上涨3.8%,两项指标环比均由降转涨,输入性通胀因素有所显现。此外,国家发改委9月10日发布关于重要工业品低价无序竞争成本核算有关事项的通知。
二、驱动与约束因素分析
1、贵金属:高利率环境压制短期表现,中长期配置逻辑未改
短期看,核心通胀环比超预期与高油价共同推高高利率维持预期,美元与实际利率维持高位,贵金属承压回调。然而,市场对阶段性紧缩政策已有较为充分的定价,随着决策落地,政策路径若未超越市场预期,不排除出现阶段性的利空消化完毕。中长期支撑维度依然明确:8月全球黄金ETF净流入121吨,为历史第二高单月规模;中国央行8月末黄金储备2386.6吨,环比增加20.3吨,连续22个月增持;COMEX黄金非商业净多持仓在价格回调中保持稳定。白银方面,现货供需整体维持平衡,价格跟随黄金波动且振幅更大。
2、宏观层面的约束变量
一是美联储决议后的常态化政策路径指引:若后续点阵图或决策层表态指向偏紧立场延续,高利率定价发酵可能对贵金属与铜价形成阶段性扰动。二是油价向通胀的传导:中东局势演变下,沙特输油管道与曼德海峡航运风险尚存,油价高位运行持续向通胀预期回灌,压缩主要央行的宽松空间。三是美国财政与债务因素:财政部将10-20年期国债回购规模上限提升至60亿美元,但美债价格延续走弱,显示长端利率压力难以单纯依靠回购完全平抑。
3、铜产业:关税溢价回吐与基本面支撑并存
政策溢价回吐:前期铜价的核心矛盾是关税预期下的全球库存流动性收紧——美国占据全球显性库存七成以上份额。广发期货指出,该矛盾的化解路径包括非美地区库存降至极低水平后虹吸效应减弱,或关税政策提前落地、落空;从当前政策预期与CL价差看,关税落空概率上升,美国投机补库驱动将减弱,价格波动可能加剧。LME铜Cash/3M已转为贴水10.4美元/吨,注销仓单比例下滑,显示非美地区现货紧张程度边际缓和。
原料端约束延续:钢联铜精矿TC指数9月11日报-211.50美元/吨,周降9.94美元/吨,再创历史新低;8月中国铜矿进口250.8万吨、同比下降9.1%,1-8月国内废铜产量同比下降6.35%,矿端与废铜供应约束共存。8月国内电解铜产量114.7万吨,环比上升1.79%、同比下滑2.09%;SMM预计9月产量环比或下滑0.67%(第三方预估)。
需求端韧性显现:铜价回调后,国内下游点价补库明显放量,9月10日夜盘至11日早盘部分中大型精铜杆企业成交量接近近三个月当日新高;截至9月10日,电解铜杆开工率61.49%,周环比回升2.36个百分点。三大交易所库存合计98.6万吨,周环比下降0.7万吨;但需注意,国内电解铜现货库存9月14日报10.2万吨,周内由去化转为小幅累积,旺季需求的持续性仍待验证。
金属品种其他重要数据事件周度速览
1、贵金属:加息定价升温,价格承压回调
价格表现
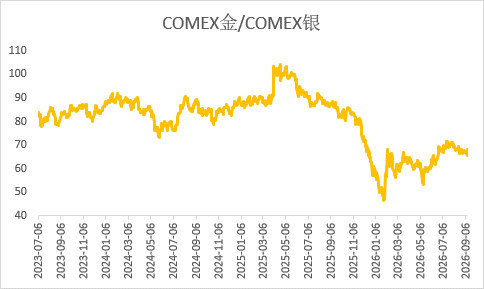
COMEX黄金主力合约9月11日收于4390.0美元/盎司,较9月4日下跌1.95%;周内9月9日一度反弹至4447.2美元,随后两个交易日回落,周内最低4333.0美元;伦敦金收于4347.52美元/盎司,周度下跌1.87%,回调过程中守住4300美元关口。
COMEX白银主力合约9月11日收于65.02美元/盎司,较9月4日下跌2.69%;周内最高68.98美元、最低63.15美元,周中受铜价回落拖累单日跌幅较大;金银比9月11日报67.52,较9月4日的67.00小幅回升。
沪金主力合约9月11日收于942.08元/克,周度下跌2.47%;沪银主力合约收于15586元/千克,周度下跌4.09%。
图1:COMEX金/COMEX银
数据来源:Wind
库存变化
报告期内COMEX黄金库存减少905.13千克至850634.58千克(约2734.9万盎司);COMEX白银库存减少45318.61千克至10489399.68千克。
SHFE黄金库存减少15千克至114843千克(约114.84吨);SHFE白银库存增加724千克至1407505千克(约1407.51吨),处于近一年多高位附近,国内白银供应总体较为宽松。
持仓与资金流向
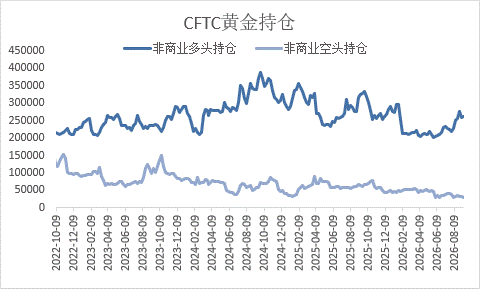
9月11日当周,COMEX黄金非商业多头持仓26.10万手,周增522手;空头持仓2.90万手,周减3314手;净多持仓23.20万手,周增3836手,价格回调中投机净多不降反升。9月8日当周,COMEX白银投机净多持仓2.47万手,周减500手。
截至9月11日,全球最大SPDR黄金ETF持仓约1047吨,周度减少4.6吨;SLV白银ETF持仓约15316吨,周度减少22.5吨,资金流出规模相对有限。8月全球黄金ETF净流入121吨,为历史第二高单月规模,欧洲与北美地区分别流入超过50吨。
中国央行8月末黄金储备约2386.6吨,环比增加20.3吨,连续22个月增持,增持规模进一步扩大。
图2:COMEX黄金持仓
数据来源:Wind
2、铜:关税预期降温,价格冲高回落
价格表现
COMEX铜主力合约9月11日收于6.523美元/磅,较9月4日下跌2.34%;周内先扬后抑,9月9日至10日冲高至6.87美元/磅附近,关税停滞消息发酵后9月11日单日回落逾4%;9月14日收于6.511美元/磅,延续回落。
LME三个月期铜9月11日收于14226美元/吨,周度下跌1.06%;9月9日收于14812美元/吨为周内高点,9月14日收于14024.5美元/吨。
沪铜主力合约9月11日收于108990元/吨,周度上涨0.19%,周内一度触及112330元/吨新高;沪铜周均持仓量58.03万手,周环比增加1.83%,周均成交量22.70万手,周环比增加26.23%。
精矿供给
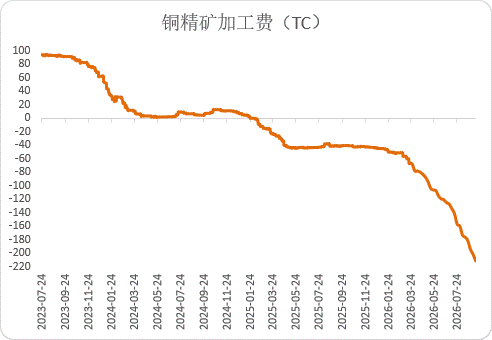
钢联铜精矿TC指数9月11日报-211.50美元/吨,周降9.94美元/吨,再创历史新低;SMM现货TC报-211.70美元/干吨。
2026年1-6月全球铜矿产量1136.3万吨,同比下降0.87%;智利1-6月产量248.09万吨,同比下降6.49%,7月智利铜产量同比下降9.4%;秘鲁1-6月产量136.24万吨,同比增长1.94%。
8月中国铜矿进口量250.8万吨,同比下降9.1%,1-8月累计进口1949.2万吨,同比下降2.8%;截至9月11日,国内主流港口铜精矿库存79.81万吨,环比小幅增长。
俄罗斯乌多坎铜业正式启动湿法铜(SX-EW)量产,年产能15万吨,二期项目投产后产量预计提升35%左右。
精铜供应
8月国内电解铜产量114.7万吨,环比上升1.79%,同比下滑2.09%;8月部分冶炼厂检修结束、产量恢复,但阳极板紧张仍使检修影响量较大;SMM预计9月产量环比或下滑0.67%(第三方预估)。
1-8月国内废铜产量153.15万吨,同比下降6.35%;1-7月废铜进口量130.73万吨,同比增长14.67%,废铜与铜矿供应约束共存。
8月中国未锻轧铜及铜材进口量38.2万吨,同比下降11.2%,1-8月累计进口329.7万吨,同比减少6.7%;国内电解铜现货进口转为盈利,洋山铜溢价回升。
库存分布
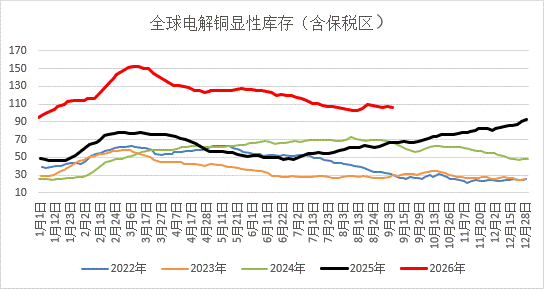
截至9月11日,三大交易所铜库存合计98.6万吨,周环比减少0.7万吨,其中上期所库存减少0.8万吨至5.5万吨,LME库存微增至23.4万吨,COMEX库存增加0.1万吨至69.6万吨;上海保税区库存3.1万吨,周环比减少0.2万吨。
本周LME周度平均库存23.57万吨,周环比增加0.50%;COMEX周度平均库存76.75万短吨,周环比增加0.50%,累库速度较前期放缓。
截至9月10日,SMM全国主流地区铜库存8.75万吨,周环比减少0.14万吨;钢联中国电解铜现货库存9月10日报9.7万吨,9月14日报10.2万吨,周内由连续去化转为小幅累积。
图3:全球精炼铜显性库存(含保税区)
数据来源:钢联数据
图4:铜精矿加工费
数据来源:钢联数据
价差与持仓
关税停滞预期下CL价差继续收窄;LME铜Cash/3M转为贴水10.4美元/吨,注销仓单比例下滑;华东现货升水期货65元/吨,较前期明显回落;国内精废价差9月11日报3210元/吨,明显收窄至中等水平。
9月8日当周,COMEX铜非商业净多持仓9.25万手,周增11607手,增幅14.35%;COMEX铜总持仓29.75万手,周增5.25%。9月4日当周,LME投资基金净多持仓4.58万手,周减2498手,降幅5.17%。沪铜总持仓环比减少27760手至109.88万手(双边)。
下游需求
截至9月10日,电解铜杆开工率61.49%,电缆开工率63.71%,周环比分别上行2.36个百分点、下降2.56个百分点;铜价回调后,部分中大型精铜杆企业于10日夜盘至11日早盘加大点价量,整体订单量明显增加,成交量接近近三个月当日新高。
1-7月中国精炼铜表观消费946.29万吨,同比增长1.96%;终端消费960.16万吨,同比增长4.10%。1-6月全球精炼铜消费1427万吨,同比增长2.00%。
9月家用空调排产975万台,同比下降7.7%;9月冰箱排产852万台,同比下降2.3%。
1-7月新能源汽车产量901.43万辆,同比增长9.79%;1-7月光伏新增装机同比下降61.29%,风电下降12.91%。
相对比价
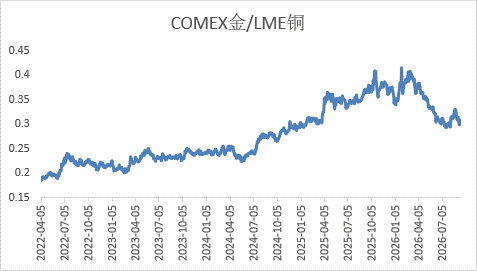
COMEX金/LME铜比价9月9日报0.3002,9月11日报0.3086,较9月4日的0.3114延续回落态势。本期贵金属在加息预期重定价下承压回调,铜价在关税溢价回吐与基本面支撑的对冲下冲高回落,两者跌幅相近,金铜比整体延续8月末以来的收敛格局。
图5:COMEX金/LME铜比价
数据来源:钢联数据
后续关注及风险提示
铜市场
后续重点关注四条主线:一是白宫精炼铜关税的最终裁定及CL价差演绎,关税落地、延后或落空将分别对应不同的库存再分配路径与区域定价逻辑,政策明朗前价格波动可能加剧;二是LME现货升贴水与注销仓单变化,Cash/3M转贴水后非美地区现货紧张格局是否进一步缓和;三是国内旺季需求的验证节奏,下游点价补库放量的持续性、现货库存由去化转为小幅累积后的方向是核心观测点;四是TC击穿-210美元/吨后冶炼端亏损的演化,以及美联储决议公布后美联储常态化政策基调对美元与实际利率的指引。
贵金属市场
重点关注决议公布后市场的中长期政策路径指引:关注决策层对通胀趋势的表态与点阵图所揭示的终点利率——若政策路径未展示超预期紧缩,市场可能步入利空消化阶段;若连续紧缩信号明确,贵金属短期仍可能面临震荡压制。此外,跟踪美国8月零售销售数据、中东局势对原油及通胀预期的扰动,以及黄金ETF与央行储备等配置资金的增减持动态。
风险提示
美联储后续政策信号偏鹰;中东局势升级推高油价并向通胀传导;美国精炼铜关税政策出现反复引发库存再分配波动;国内旺季消费改善不及预期;长端美债收益率高位运行压制金属估值。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。

观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。