

作者 卓创资讯
2026-11-05
【导语】
10月全球天然气市场区域分化明显,美国产量高位、库存充裕,供应宽松持续压制价格,月均价环比微弱上行;欧洲受中东地缘扰动叠加欧亚争夺全球LNG现货资源影响,月内价格单边冲高。展望11月,美国面临供暖启动与高库存的多空博弈,欧洲低库存与全球货源争夺将主导行情。
第一章 天然气期货市场走势回顾
1.1 美国期货市场
10月美国亨利港(Henry Hub,以下简称HH)天然气期货市场月均价同比延续下跌,环比微弱上涨。
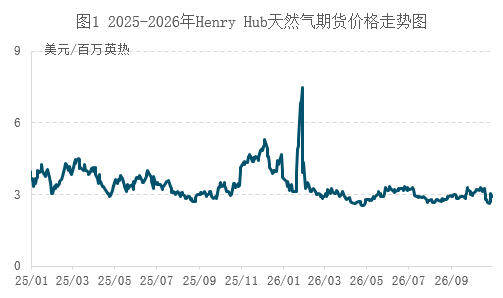
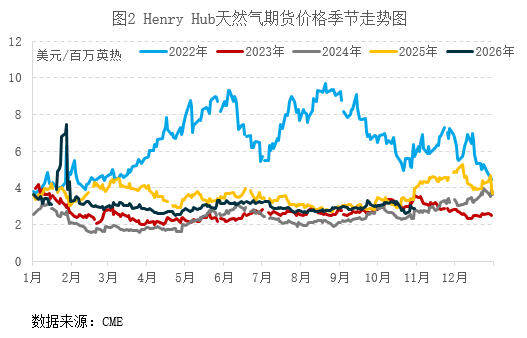
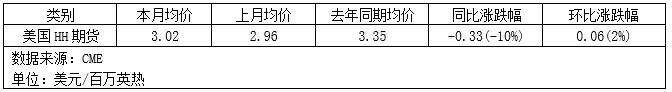
10月美国天然气市场呈现先涨后跌、月末出现“翘尾”的态势,高产量、高库存仍对价格形成压制,但期间管道气不可抗力以及LNG较高的出口量也为价格带来支撑。
• 供应与库存:EIA数据显示,10月美国本土48州天然气日均总产量约为1120亿立方英尺,环比减少1.15%,但仍处于历史高位水平,减少主要受飓风导致墨西哥湾海上气田一度大面积关停以及下旬输气管道因故障暂停服务影响。截至10月23日当周,美国天然气库存量37240亿立方英尺,比5年平均值高380亿立方英尺,增幅1.0%,库存仍较为充裕。
• 需求结构:10月上旬高温余威仍存,进入中下旬,制冷负荷逐步消退,电力用气从夏季峰值回落,整体来看,10月需求处于夏季制冷与冬季供暖的过渡期,发电用气环比走弱,居民商业用气温和回升但尚未放量。出口方面,10月美国LNG出口量达1087万吨(环比增2.6%,同比增10.4%),Cove Point终端至10月初才恢复,但Cheniere与Venture Global的产量提升有效抵消了检修损失,欧洲冬季前补库需求也为LNG出口带来支撑。
• 月内走势:整体先涨后跌为主,月末出现“翘尾”。上旬,美国多地气温创纪录偏暖,制冷需求消退慢于预期,且流向LNG出口终端的原料气量维持高位,为价格提供支撑;中旬,Columbia Gas管道泄漏触发不可抗力,价格短线冲高至3.283美元,后随着不可抗力解除,价格回落;下旬,产量恢复至纪录高位、库存增幅超预期,导致价格持续下跌至月内低点2.6美元,与此同时,天气预报转凉,趋暖需求预期带动月末价格小幅反弹至2.898美元。
1.2 欧洲期货市场
10月欧洲天然气期货价格呈现全月单边上行、月末加速冲高态势,月均价同环比上行。
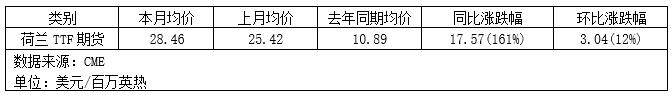
• 供应与库存:欧盟10月LNG总进口量为856.7万吨(环比增加18.3%,同比下降8.4%)。GIE数据显示,截至10月31日,欧洲储气库库容率为74.62%,环比升高2.98个百分点,较去年同期低8.18个百分点,库存持续偏低。中东地缘问题反复叠加冬季北半球备货需求引发市场较强看涨情绪。
• 需求表现:10月欧洲迎来首轮降温,居民供暖需求逐步释放,且10月下旬西北欧迎来较常年更冷的天气,取暖需求进一步升温;10月风电出力大幅回升,燃气发电同比有所下降;高耗能行业面临的成本压力持续加剧,历史高气价导致工业用气萎缩。
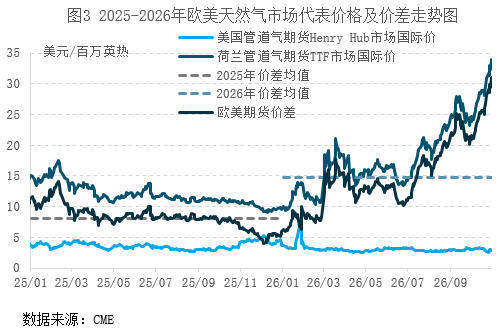
• 月内走势:上旬,中东供应中断持续发酵,与此同时,欧盟储气库填充率在10月已处于2011年以来同期最低水平,供应缺口与补库焦虑共同推动价格稳步攀升;中旬,挪威管道气供应达到高位,几乎没有进一步增长空间,且亚洲竞争加剧,价格突破28美元;下旬,天气预报显示欧洲和东亚将迎来寒潮,叠加创记录低库存,价格加速冲高至34美元以上。
1.3 欧美市场贸易价差分析
10月份,美国Henry Hub天然气期货价格与欧洲TTF天然气期货价格之间的价差月均值达到25.44美元/百万英热,环比上月扩大13.27%,同比升高324.7%。
在全球LNG贸易市场中,美国和欧洲分别是主要供应和主要需求地区的角色。两地价差的大幅走扩,核心驱动在于大西洋两岸供需格局的持续分化。欧洲方面,卡塔尔LNG经霍尔木兹海峡的运输在10月仍未恢复,叠加欧盟储气库填充率处于创记录低水平,冷冬预期升温推动TTF价格一路攀升;美国方面,产量持续高位,库存增幅亦超出预期,价格持续走低。价差高企之下,大西洋航线套利窗口维持敞开,不过,东北亚冬季备货推动价格也在加速,全球LNG资源流向将再次面临欧亚两地的分化博弈。
第二章 中国天然气现货市场走势回顾及分析
目前中国LNG现货到岸价格与欧洲天然气市场价格展现出较强的联动性。其核心原因在于,全球LNG贸易具有高度一体化的特征,中国与欧洲的LNG进口来源存在一定重叠,任何地缘政治或供应链的变数都容易引发全球市场的连锁反应。根据上海石油天然气交易中心发布的数据,10月中国LNG现货到岸价均值为28.91美元/百万英热,较去年同期上涨173.72%。
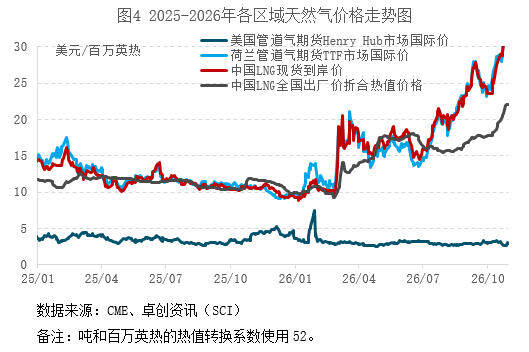
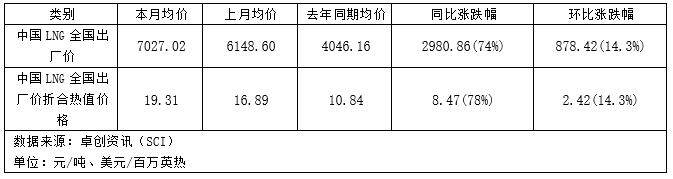
10月中国LNG市场均价同环比上涨,月内持续推涨为主。
• 供应方面:全国302家LNG工厂监测数据显示,10月工厂开工负荷率为52.95%,日均产量12554万立方米(环比增加1.51%)。全国LNG接收站整体库容率环比升高1.06%,其中华北升,华东华南降。
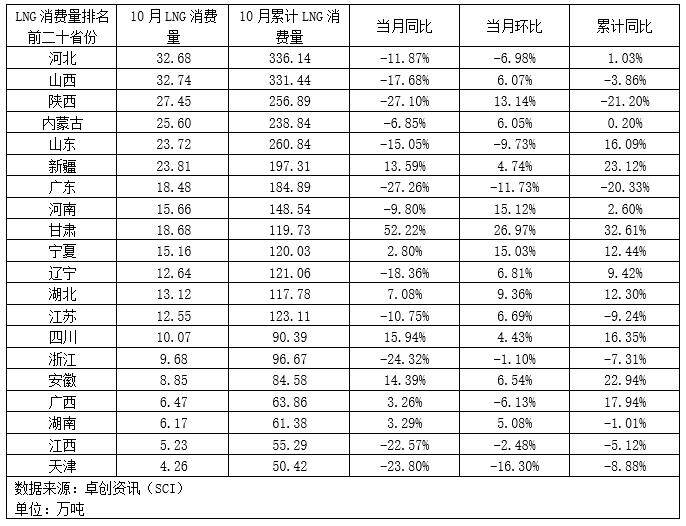
• 需求方面:10月全国LNG消费前二十省份合计消费323.01万吨(同比降9.33%,环比增3.4%)。由于2026年海气供应偏紧,LNG出货价格持续高位,中下游储气备货需求受高价抑制提振不及预期,导致整体消费量较去年同期减少。
• 基本面研判与月内走势:上中旬,原料气竞拍成本连续抬升叠加国产气源收缩,配合城燃冬储备货启动,价格自低位持续推涨至年内高位;下旬,成本支撑仍强,但高价抑制下游接货,续涨空间收窄,海陆气源同步上行后交投跟进力度有所减弱。
第三章 市场从业者利润成本分析及风险规避案例分析
3.1 各环节从业者利润及成本分析
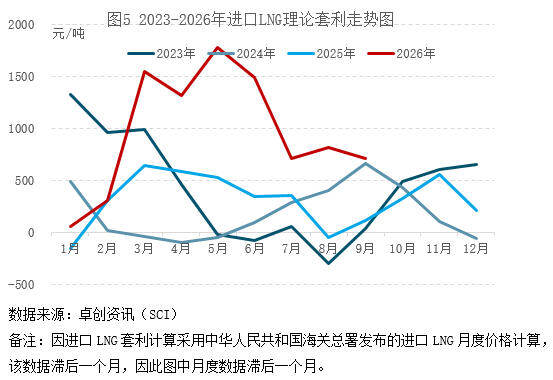
LNG进口商利润
9月进口LNG(含长协与现货)汽运出货的理论套利空间为710元/吨(环比小幅减少,同比增加593元/吨)。原油价格回升推高长协进口成本,但国内接收站价格亦有上涨,进口套利空间仍处于近年高位水平。
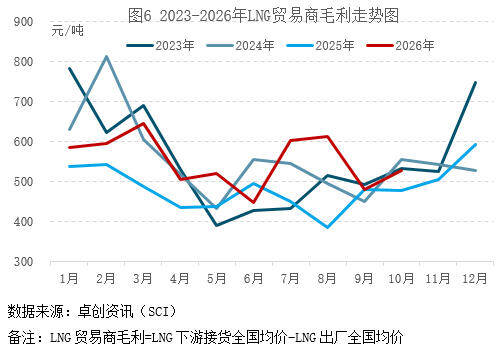
国内LNG贸易商毛利
10月国内LNG贸易商平均毛利为528元/吨(环比增加46元/吨)。上游原料气和进口成本上涨推高出厂价,但城燃储备需求支撑,下游接货较为积极,贸易环节加价空间得以扩大。
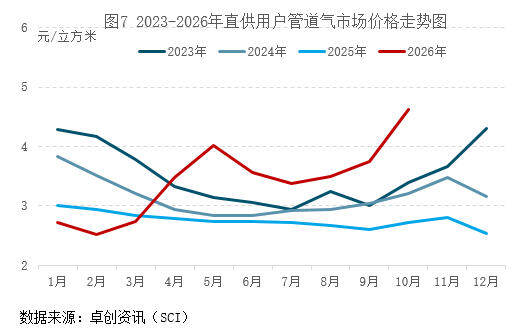
下游直供用户(城燃或大工业用户)用气成本
10月下游直供用户(城燃及大工业)用气均价升至4.62元/立方米(环比上涨0.87元/立方米,同比上涨1.89元/立方米),国内接收站库存较低,资源供应偏紧,用气方为满足自身需求,积极参与市场化资源竞拍,从而推动管道气竞拍价格显着上涨。
3.2 市场从业者风险规避案例分析
某LNG进口商在9月29日采购一批液化天然气(LNG),约定10月28日交付,采购量约为350万百万英热,定价基准为美国亨利港(HH)天然气期货结算价。若不对冲,出口商将面临10月份天然气价格波动的风险:若价格上涨,采购成本增加;若价格下跌,则可能降低采购成本。
假设在未对冲的情况下,10月28日现货价格可能较9月29日上涨,进口商将面临采购成本增加的风险。为规避这一风险,进口商决定在9月29日买入NG或MNG期货合约,以锁定采购成本。
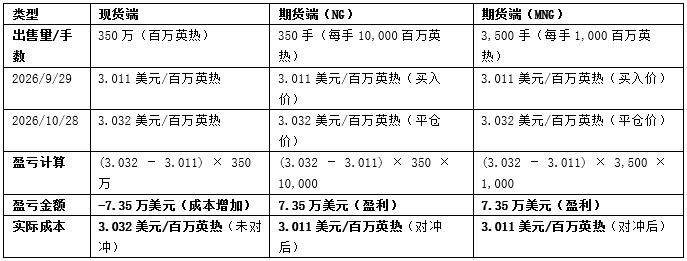
完全对冲效果:现货额外亏损被期货盈利抵消,实际成本仍为3.011美元/百万英热。
美国亨利港(Henry Hub,简称HH)天然气期货是芝加哥商品交易所集团(CME Group)旗下纽约商业交易所(NYMEX)推出的重要能源衍生品合约。该产品包含两种规格:标准合约(交易代码NG)和微型合约(交易代码MNG)。这两种合约的主要区别在于交易规模,但均以亨利港的天然气价格为基准进行定价。
综上所述,通过期货交易,进口商将采购成本锁定在9月29日的3.011美元/百万英热,消除价格波动风险。
市场从业者在面临多变的市场环境时,核心目标是管理价格波动风险,减少经营利润的不确定性,通过期货对冲,可以稳定经营利润、降低财务风险、优化资源配置,最终提高自身市场竞争力。
第四章 下月全球主要天然气市场展望
美国市场展望
11月,美国天然气市场供需两端将呈现供暖需求逐步启动、出口韧性仍存与库存由注气转向净提取并存的格局。供应端,11月美国本土48州产量继续维持高位区间,但持续偏弱的价格会持续约束企业增产意愿,部分产区主动控产的情况或会延续,叠加冬季前期管线、场站检修扰动,产量向上弹性有限;库存方面,注气季收尾,中下旬转入季节性去库,月初库存基数偏高,库存缓冲较为充足,短期或难以快速转入偏紧状态。需求端,11月气温自北向南逐步走低,供暖需求将逐渐抬升,但月内气温分化明显,上旬偏暖环境会压制采暖用气,居民和商业用气稳步回升但强度偏弱,发电用气随气温回落持续走弱;LNG出口预计保持稳健,欧洲补库和全球LNG采购需求继续带来支撑,仍是需求端的稳定支柱。综合来看,11月市场面临供暖需求渐渐修复、出口提供支撑、高库存持续压制上行空间的多空博弈,天气变化是行情节奏变化的核心变量。
欧洲市场展望
11月,欧洲天然气市场将面临库存进入提取周期、外部供应弹性偏弱、供暖刚需开始释放与全球现货资源竞争加剧的格局。供应端,中东地缘扰动持续牵制全球LNG贸易,挪威管道气检修基本收尾,但增产空间有限,因此整体供应难有增量;欧洲将持续和亚洲买家争夺高价现货船货,美国LNG出口虽保持稳定,但不足以完全弥补全球货源缺口,整体外部供给弹性较弱。库存端,储气库转入季节性提取阶段,前期补库进度的创记录低位,导致入冬储备偏低,库存安全边际偏弱。需求端,11月欧洲气温逐步走低,中欧、西欧及北欧供暖需求随之启动;高气价对工业用气仍存在持续抑制,工业端难有明显回暖,风电等可再生能源出力波动还会带来额外调峰用气需求。综合来看,低库存、供暖需求抬升与全球LNG货源争夺等因素共同支撑市场,预计气温波动、中东局势将是行情核心跟踪方向。
中国市场展望
11月,国内LNG市场预计将呈现供应增量释放、供暖需求温和增加的格局,均价或有所回落。供应面来看,国内多地液厂新装置投产、停产装置计划开机,原料气竞拍投放规模提升,叠加前期装置检修收尾,液厂开工负荷具备抬升条件,但供暖季保供安排或对国产气源增量形成一定对冲;接收站方面,11月到港船期明显增加,前期限量出货策略松动,槽批外放资源增多,海气供给有序放量,不过海外资源分流扰动仍存,供应难出现明显充裕局面。需求面来看,供暖季启动带来采暖刚需支撑,但高气价持续压制车用、工业用气及城燃备货积极性,终端多维持按需小单采购,叠加厄尔尼诺暖冬预期,采暖拉动力度弱于往年,同时华东、华南气电调峰需求回落,缺少新增需求增长点,整体消费增量有限。综合来看,供应增量释放与暖冬、高价抑制需求形成博弈,原料气成本托底力度有限,预计11月国内LNG市场均价重心下移,月内行情大概率稳步小幅回落。
风险提示:需密切关注地缘局势变化、北半球气温、欧洲补库等情况。
免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。