

作者 金融界
2026-11-20近两周外汇市场呈现拉锯格局。一方面,美元指数重返103上方,10年期美债收益率在5%上方运行;另一方面,年末外贸企业集中结汇形成实需盘,央行上调外汇存款准备金率带来政策缓冲。人民币处于两者之间,既未跟随欧元、日元大幅贬值,也未出现单边快速升值,而是在6.7附近反复震荡。
通胀数据触发调整,美债收益率推动美元回到103
本轮美元走强的起点是通胀数据。11月10日公布的美国10月CPI环比上涨0.4%,核心CPI环比上涨0.3%,两项数据均高于市场预期。数据公布后,市场对美联储12月加息的定价升温,CME美联储观察工具显示,12月加息25个基点的概率已约90%。
利差端的反应比汇率更剧烈。11月10日当天,10年期美债收益率单日上涨11.17个基点,报收4.996%,距5%关口仅一步之遥;2年期美债收益率上涨18.46个基点至4.742%。美元指数随之突破103,11月16日盘中最高触及103.4644,创下去年4月以来最高水平。美元兑日元逼近160,欧元兑美元跌至1.11附近,英镑跌至1.32一线。
图:美元指数走势图
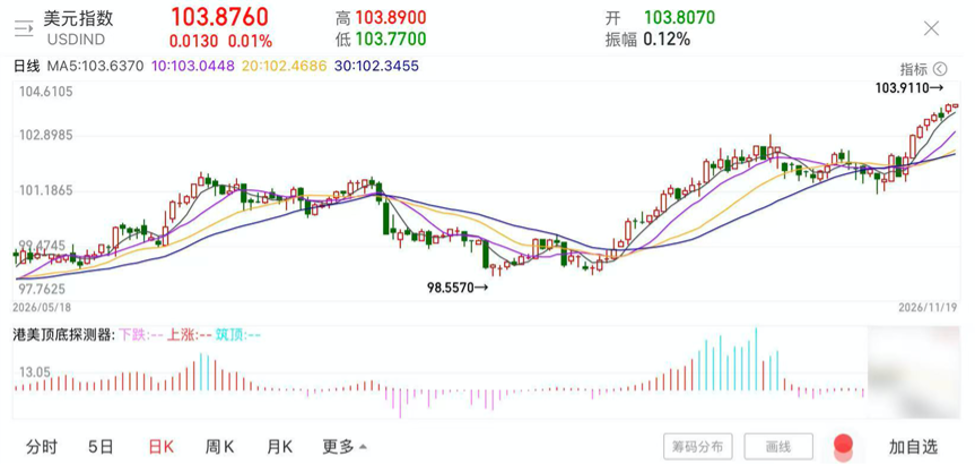
逻辑并不复杂:当美元资产的无风险收益处于5%附近,而日元、欧元利率仍在低位甚至负值区间,持有美元的机会成本显着下降,资金自然向美元倾斜。根据芝商所本周发布的外汇市场周报,随着美国通胀粘性强化紧缩预期,市场对12月加息25个基点的定价概率已升至93.5%,非美货币内部因政策自主性差异出现了显着分化:
● 欧元与英镑承压下探:受制于欧美货币政策紧缩持久性的落差,欧美短期互换利差走阔至年内最阔水平,拖累欧元兑美元下探1.1016,刷新2025年4月以来低点;英镑亦难敌强美元外部压力,退守近一个月低位。
● 加元遭遇油价与增长双重挤压:国际油价回落叠加加拿大三季度GDP年化增速仅约1.5%(低于央行预期),美元兑加元连涨五日逼近1.4300关口。
● 日元依托干预威慑守住关口:尽管日本三季度GDP年化意外收缩0.1%,但财务省对外汇单边波动的干预威慑(年内累计干预规模约27万亿日元)以及市场对日银12月加息至1.5%的预期,使美元兑日元围绕160整数关口反复拉锯。
对人民币而言,中美利差倒挂加深本应构成贬值压力,但实际情况走出了截然不同的节奏。
结汇需求与政策调节支撑,人民币走出独立行情
与多数非美货币不同,人民币在这一轮强美元行情中表现出明显的抗跌性。11月17日,人民币兑美元中间价报6.7132,较前一交易日调升9个基点;11月18日进一步调升至6.7118。在岸与离岸即期汇率围绕中间价窄幅波动。这种“中间价偏强、即期偏弱”的组合,背后是两股力量在角力。
图:美元兑离岸人民币走势
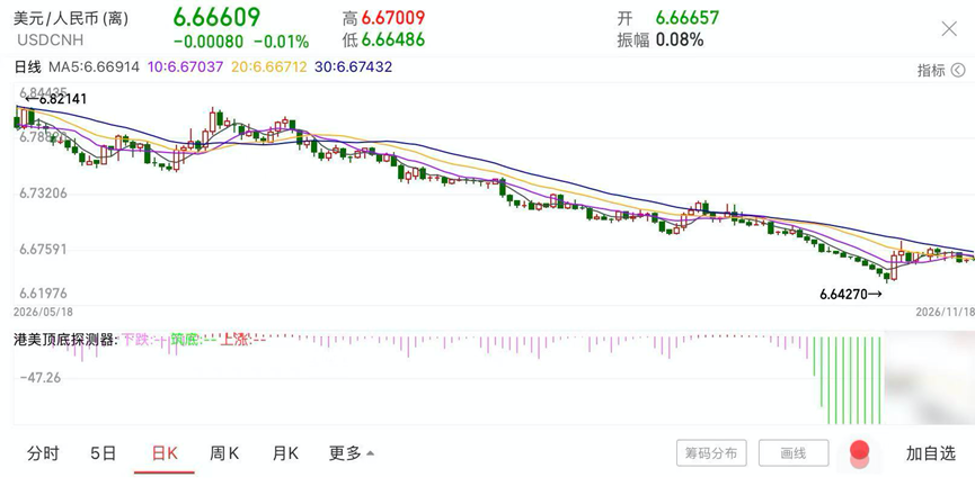
● 其一是实需结汇。海关总署数据显示,今年前10个月我国货物贸易进出口总额44.81万亿元,同比增长20%,其中出口25.99万亿元,增长17.6%。较强的出口意味着外贸企业手中积累了较多的美元应收账款,随着年末临近,集中结汇需求构成了人民币汇率的坚实缓冲垫。
● 其二是政策的前瞻性调节。11月3日,中国人民银行宣布自11月15日起将金融机构外汇存款准备金率由4%上调至6%,这是该工具近五年来的首次回升。按约1.2万亿美元外币存款测算,此次上调约冻结240亿美元外汇流动性。政策生效后,在年底结汇高峰期适度回收美元流动性、抑制单边快速升值预期,有助于促进外汇市场供求平衡。
两股力量叠加的结果是人民币既未跟随欧元、日元大幅贬值,也未出现单边快速升值。南华期货近期研报的判断也印证了这一点:单边升值预期被打破后,美元兑人民币进入震荡格局;叠加美元偏强的外部环境,短期人民币难以重现快速升值行情。双向波动、中枢震荡,是对当前人民币汇率较为准确的描述。
汇率24小时定价,CNY与CNH昼夜接力
对需要管理汇率风险的企业而言,理解在岸与离岸的分工同样关键。在岸人民币(CNY)交易集中在白天,受中间价引导和实需盘驱动,波动相对可控。离岸人民币(CNH)在夜间欧美时段继续交易,对国际宏观消息的反应更直接、更敏锐。
一个典型例子发生在11月10日晚间。美国CPI数据在北京时间20:30公布,此时在岸市场已经收盘,离岸市场成为第一反应场所。美元跳涨和离岸人民币的相应调整,几乎在数据公布后的几分钟内完成。次日开盘,在岸汇率再对这一夜间变动进行消化和修正。
这种“夜间离岸先动、白天在岸跟进”的节奏意味着,若只在白天关注市场,就可能错过隔夜的风险窗口。
三个场景:把“判断方向”换成“锁定成本”
以上分析的目的不是预测汇率,而是说明一件事:汇率双向波动由复杂因素交织驱动,企业和个人难以依靠判断方向来规避风险。更务实的做法是把汇率风险从业务利润中剥离,用工具锁定为确定的成本或收益。
外汇期货的核心逻辑正是如此,在期货市场建立一个与现货敞口方向相反的头寸,未来汇率无论朝哪个方向波动,现货端的汇兑损益都会被期货端的反向变动所抵消,最终把浮动的汇率转化为锁定的财务数字。以下为三个主要场景:
● 出口企业担心外币贬值(做空外币期货或做多美元相关合约):例如,一家外贸工厂11月接了一笔50万美元的圣诞或新年海外订单,约定明年1月才收款。如果期间收款货币相对本币走弱,原本8%的微薄加工利润可能转为亏损。企业在签合同当天,直接在期货市场卖出对应交割月份(如明年1月或3月到期)的外汇期货合约,提前锁定这笔货款的兑换汇率。
● 进口商与海外买家担心外币升值(做多外币期货):跨境电商采购海外原料,或者有海外留学学费、大额海外消费计划的个人,3个月后需要支付一笔外币,主要风险在于届时外币走强导致人民币采购成本上升。提前在期货市场买入对应月份的外汇期货多单。一旦未来外币走强、换汇成本上升,期货端同步上涨的盈利可以抵消多出的换汇支出。
● 持有海外资产的个人担心“资产收益被汇率抵消”(交叉盘或资产敞口对冲):部分个人投资者配置了美股、日股或海外债基,账面资产上涨5%,但因为计价货币对本币贬值4%,折算后收益有限。利用外汇期货的双向交易属性,在不卖出原本海外股票或基金的前提下,单独在期货端对冲汇率波动敞口,把“资产收益”和“汇率风险”剥离开来。
外汇波动下的对冲逻辑,从期限匹配到持续观察
与传统银行场外远期结售汇相比,交易所提供的外汇期货采用集中撮合与清算机制,报价透明,合约月份覆盖近月、季月及远月多个周期。企业可以根据自身“30天后收款”或“90天后付款”的实际账期,选择到期日最贴近的合约,减少期限错配带来的基差风险。对于持续性的外汇敞口,也可以在近月合约到期前移仓至远月,保持对冲的连续性。
回到当下,美元指数能否在103上方站稳、10年期美债收益率维持在5%以上的持续性、年末结汇需求的实际规模,将共同影响人民币在6.7附近的震荡格局能否延续。截至11月17日尾盘,10年期美债收益率报5.109%,仍处于高位。对于有真实外汇敞口的企业和个人而言,与其判断方向,不如先确认一件事,即自身是否已经为不利情景做好了对冲安排。
风险提示:本文内容仅供参考,不构成任何投资建议。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。