



作者 金融界
2026-10-2310月21日纽约尾盘(周四北京时间04:59),离岸人民币(CNH)兑美元报6.6748元,日内整体交投于6.6796-6.6732元区间。在岸人民币兑美元(CNY)北京时间03:00收报6.6760元,较周二夜盘收盘涨21点。离岸人民币、在岸人民币均保持在6.70关口下方。
图:美元兑离岸人民币走势
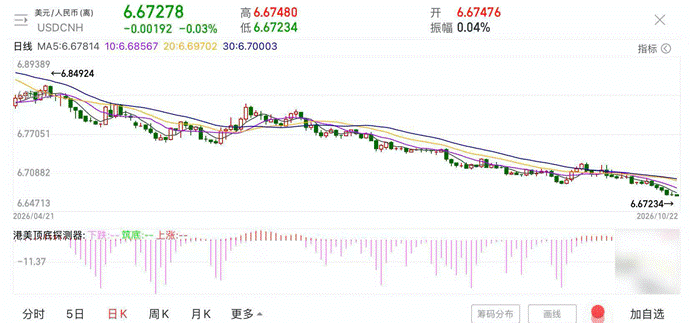
这一走势与传统利率平价逻辑形成背离:地缘局势升温推高油价,美联储持续释放鹰派信号,美元指数和美债利率同步上行,中美利差进一步扩大,人民币理应承压,却走出了相对独立的行情。理解这一背离,需跳出利差单一视角,回到外汇市场供求关系与人民币资产属性的深层变化中寻找答案。
人民币走出相对独立走势
当前,人民币汇率整体保持稳中偏强态势,CFETS人民币汇率指数运行至103.7附近,处于2022年7月的相对高位。本轮汇率走势的驱动因素与以往有所不同,呈现出较为独立的行情特征。
首先,地缘政治因素推动原油价格波动,理论可能影响贸易条件并对汇率施压。,但由于进口渠道多元化、战略储备相对充裕,加之出口企业的成本消化能力,相关外部冲击的实际传导路径受到一定缓冲。
其次,美联储货币政策收紧对资本流向产生边际影响。美联储9月加息25个基点至3.75%~4.00%区间,理论上吸引资本流向美元资产。但市场预期后续加息空间相对有限。结合美国劳动力市场显现的边际放缓信号,美元指数上行动力有所受阻,美联储政策表态对人民币汇率的边际压制效应边际收敛。
第三,美元指数和美债收益率同步上行,通过比价效应对非美货币构成压力。但本轮美元走强部分源于欧元区财政风险带来的被动推升影响,对人民币的传导效应相对有限。
此外,中美利差维持倒挂,10年期国债利差倒挂幅度接近360个基点。根据利率平价理论,利差扩大易引发资金流出,但在市场预期变化后,出口企业结汇需求增加,
综合来看,虽然外部环境存在一定压制因素,但微观层面企业结汇行为对边际定价产生了实质影响,利率差对汇率的单向传导路径有所弱化。
汇率走势的市场化驱动机制
从宏观逻辑来看,本轮人民币汇率变动主要由基本面状况、市场预期演变及微观主体资产配置选择共同驱动。
内部因素方面,实体经济与外贸表现构成基本。9月出口同比增长36.3%,贸易顺差扩大至1335.3亿美元,经常账户顺差形成持续外汇供给;经济结构转型见效,高端制造、新能源、集成电路等产业国际竞争力提升;资本市场回暖吸引跨境资金流入。
外部因素方面,核心在于市场对美联储货币政策路径的预期再平衡。虽然9月加息落地,但美国经济指标出现分化,就业与消费表现放缓,导致美元汇率上行空间承压。
此外,中美经贸领域的边际改善也为人民币提供了重要支撑。这一缓和降低了人民币资产所承载的避险折价,国际投资者对人民币计价资产的配置意愿有所提升,进而带动境内证券市场的资金流入与结汇需求。
央行明确人民币汇率政策立场
值得一提的是,10月8日,中国人民银行明确阐明了政策立场,重述无意通过货币贬值获取贸易竞争优势。
根据政策表述,汇率机制坚持不预设目标水平、不干预汇率长期趋势,保持弹性双向浮动,重点防范汇率短期大幅波动尤其是短期急剧贬值影响金融稳定。这一定调稳定了市场预期。
当汇率形成机制保持市场化运作,微观主体(如进出口企业)的结汇与购汇决策主要基于实际贸易需求与资产再平衡逻辑,而非对政策倾向的干预预期。这构成了当前汇率动态演变的基础制度背景。
人民币汇率前景展望
展望后市,市场普遍认为影响汇率的因素多元,升值与贬值因素都存在,走势仍有不确定性。
在基本面支撑方面,经常账户的自主平衡能力、产业竞争力带来的贸易顺差以及人民币跨境结算使用量的增加,构成了中长期汇率稳定的基础要素。
在制约因素方面,未来走势仍有不确定性。中美利差倒挂若长期维持高位,对套利资金的吸引力终将在某个时点显现;国内供强需弱格局若延续,内需修复节奏也将影响企业结汇意愿的持续性。
综合来看,随着汇率双向弹性不断增强,市场定价呈现多维驱动特征。虽然中美利差等资产定价模型对资本流动构成一定约束,但实体贸易顺差与产业竞争力所带来的经常账户外汇供给,持续对汇率形成结构性支撑,使得单向大幅波动的概率降低,汇率表现呈现出超越单一利差解释框架的韧性。
对进出口企业而言,汇率波动构成了直接的汇率风险暴露。外汇期货正是为此设计的工具,它是在交易所内交易的标准化合约,约定在未来某一特定日期、以事先确定的汇率买卖一定数量外汇。与银行远期结汇相比,外汇期货由交易所统一制定,具有标准化、公开化和保证金交易特点,价格透明、流动性集中于场内。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。