

作者 期货日报
2026-11-1211月以来,芝商所旗下的WTI原油期货价格自100美元/桶上方回调,回撤至85美元/桶附近,前期部分地缘溢价随之收敛。从盘面逻辑来看,市场参与者倾向于将近期美国中期选举结果视作对中东地区潜在军事升级的制度性制约;但当前期货价格的定价逻辑与现货及油轮运输市场的实际物理交割环境之间,仍体现出一定的时滞。简言之,中期选举结果主要作用于原油合约估值中的政策预期参数,而原油供应链与关键航道的实际通行状况依然遵循既有的现货基本面约束。
一、价格调整逻辑:地缘溢价重估与供需现实的分离
选举后油价回落并非交易“停战协议即将落地”,而是市场下调了“全面战争”这一尾部情景的概率:
● 制度制约与仓位调整:国会格局改变后,行政端发动并维持大规模战役所需的增量拨款受立法权制约,冲突升级预期受限,前期地缘多头集中平仓。
● 双向驱动互相牵制:盘面未见持续单边走势,价格在阶段性调整后企稳。向下看,前期风险溢价的下修已大部分兑现;向上看,对伊施压框架、海上封锁与制裁仍在延续,缺乏进一步溢价推升的催化剂。
● 基准情景收敛:市场逻辑转向“受约束的僵持”——冲突升级概率受限,但地缘风险未终结,WTI原油价格在86—96美元/桶区间宽幅震荡。
二、历史参照:选举本身不决定油价方向
中期选举是美国运行两百余年的制度化安排,在任总统所属政党失利是常态,将常规选举结果线性外推为油价的中长期走势缺乏充分的历史依据。
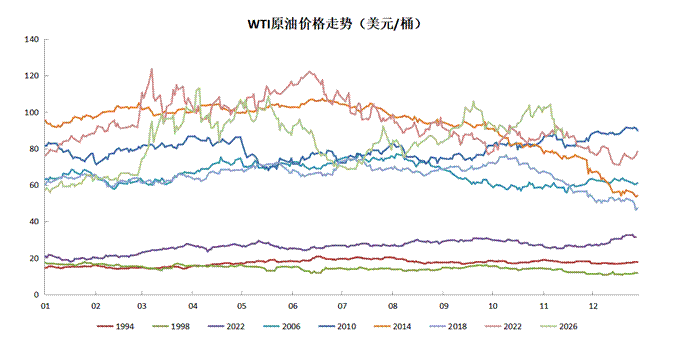
回顾1994年以来的八次中期选举,选举后一年的WTI原油价格表现为油价四次上涨、四次下跌,涨跌各半:
● 1998年涨逾六成:驱动力来自亚洲金融危机后需求恢复与OPEC减产;
● 2014年跌逾四成:主因在于美国页岩油增产而OPEC选择不减产保份额。
上述案例表明,驱动极端价格周期的核心变量始终是供需格局的变化,而非选举政治本身。
当前市场的特殊性在于,中期选举恰逢一次仍在持续的物理供应中断。价格回归均值的前提通常依赖于基本面冲击实质性消退,而霍尔木兹海峡通行量目前尚未显现充分的恢复迹象。海湾地区石油出口量阶段性维持在冲突爆发前约四分之三的水平,关键航道能否实现实质性恢复通航,仍是影响后续原油市场基本面定价的关键变量。
数据来源:wind,格林大华期货
三、两处未被充分定价的基本面风险
当前盘面估值隐含了一项假设,即航道通行受限将伴随美国政治环境的变化而逐步缓和。然而,从实际供需与地缘现实来看,市场仍存在尚未被充分计入的风险因素:
其一在霍尔木兹物理层面。选举主要影响美国内部的政策考量,但并未直接改变相关区域当事方的立场。相关水域的安全事件仍在延续,油轮保险成本与绕行溢价未见实质性回落。只要海上通行受限与相关制裁框架依然存在,海峡恢复全面通航的条件就仍未成熟。政策预期所贴现的溢价降幅,与运输通道现存的物理阻碍之间依然存在预期缺口。
其二在政策博弈维度的潜在变数。在退出机制上,各方决策均受制于多重内外部约束。全盘妥协可能面临国内政治力量及区域伙伴的制约,而在寻求谈判筹码的过程中,政策博弈亦可能伴随局部波动的反复。当前市场对这一复杂博弈路径所隐含的不确定性,尚未给予充分的定价权重。
四、宏观、现货与基本面的多重约束
宏观层面,选举后美国财政扩张预期下调,需求降温导致油价承压,油价回落又将压低通胀,刺激下游需求恢复,对油价下行形成缓冲。反之,若地缘风险再度推升油价,可能重新激发通胀预期并强化紧缩逻辑,美元汇率走强又会对以美元计价的原油需求形成抑制,两者呈现出交织约束的动态反馈关系。
现货与油轮市场提供下方缓冲。霍尔木兹通行量远未正常化,轮运费及战争险附加费维持高位运行。若关键航道再度承压,运力摩擦将首先体现为运费与区域升水走高,并间接影响WTI原油的边际定价。同时,美国商业原油与战略储备处于历史较低水平,馏分油库存偏紧,全球炼厂开工与成品油库存结构共同为原油边际需求提供了现货维度的缓冲。
基本面方面,OPEC+12月产量政策维持不变,供给端无新增收紧或放松变量。全球可见库存基本持平,10月WTI原油价格的波动主要受风险溢价起落主导,而非库存收紧。当前市场在复航预期与实际通行受限、政策博弈与库存底部支撑的相互拉扯下,整体呈现出区间宽幅盘整的基本面定价特征。
五、情景展望
结合上述驱动因素,市场参与者通常从以下几种情景来评估原油合约的定价逻辑与潜在波动区间:
● 基准情景(博弈相持):盘面当前反映的是制度约束足以降低极端冲突概率、但尚不足以促成全面解决的状态。在此情景下,既有地缘阻碍对下行空间形成托底,而前期溢价密集区域则构成上方阻力,价格多以区间震荡整理为主。
● 缓和情景(溢价收敛):若外交磋商取得实质性进展、关键航道达成可行通航安排,地缘风险溢价可能面临进一步压缩。随着航道实际通行的恢复,前期计入的安全与运力溢价将逐步出清,定价重心将重新向纯粹的供需基本面锚定。
● 升级情景(溢价回补):若局部安全事件短期再现扰动,或关键运输通道受限范围扩散,被压制的尾部风险溢价可能迅速回补。尽管立法权对长期大规模行动的预算审批存在制衡,但对突发性、阶段性局势的即时约束力相对有限,相关变数仍可能导致盘面波动率显着抬升。
总体而言,本轮中期选举并未为WTI原油价格提供单一维度的单边驱动,而是促使市场定价重心从单纯的“地缘冲突溢价”转向“政策约束与现货物理现实的动态博弈”。选举结果阶段性下修了极端情景的估值权重,但尚未根本改变航运通道通行受限、运力保费高企以及馏分油库存偏紧的实物基本面格局。随着实际通行数据与地缘政策演变的推进,盘面预期与现货物理现实之间的预期差收敛过程,仍将是决定后续WTI原油价格波动幅度的关键主线。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。

观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。