



作者 期货日报
2026-10-29原油:从“事件冲击”到“反复定价”
中东局势的演进显现出由“突发事件冲击”向“持续性扰动”过渡的特征。沙特东西输油管道9月中旬曾因遇袭临时关闭,延布港出口于10月逐步恢复。此类扰动并未从根本上逆转全球长期供需基本面,但促使市场对风险溢价的计入方式发生变化——短期脉冲式重估逐步转变为基准曲线中的常态化风险溢价考量,期限结构整体反映出尾部风险权重的上升。
物流与运费构成当前成本传导的核心链条。10月初,波斯湾装货运费升至约33美元/桶水平,推动部分买家转向近端货源。受货源流向再分配影响,跨区套利窗口与现货供需差异在基准价差中得以体现:WTI与布伦特原油价差10月初一度走阔至13.8美元/桶,随后于10月下旬收窄至11美元/桶区间。
第三方船舶追踪机构Kpler数据显示,沙特经霍尔木兹海峡的原油运输量已由8月底的约140万桶/日回升至10月下旬的约410万桶/日。这表明阶段性瓶颈主要集中在下游运输与炼化调度环节,而非前端装船能力;跨区域贸易流向的重整,本质上是价格信号对物流摩擦做出的自发调节,而非实际物理断供。
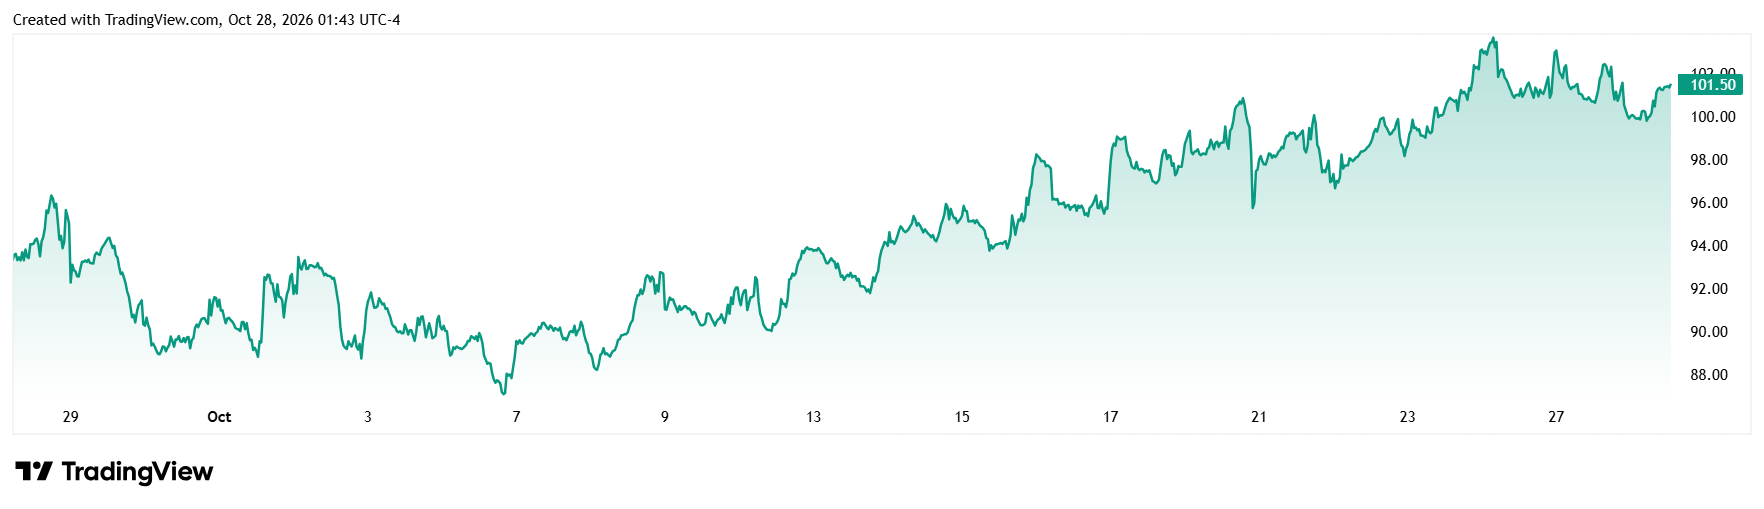
微观库存与基准价格方面,美国商业原油库存持续去化态势,WTI原油期货近月合约价格此前运行于100美元/桶上方(图1)。原油定价框架兼具地缘风险溢价与宏观流动性特征,观察现货流向、跨期价差与跨区价差的变化,能更为直观地反映基本面供求与物流格局的实际松紧程度。
图:近期WTI原油期货价格走势与波动区间(来源:TradingView)
原油供需:配额约束与需求端边际变化
在供给侧机制方面,OPEC+七个产油国于10月4日决定11月维持9月份产量目标(约3101万桶/日),连续第2个月维持该产量目标不变,并于9月完成了此前165万桶/日自愿减产额度的全面回补。官方统计显示,该七国8月产量约2500万桶/日,较2月水平低约500万桶/日,产出节奏主要受限于油田地面设施维护与运力瓶颈。沙特阿美(Aramco)公开数据显示,全球商业石油库存维持在约60亿桶水平。OPEC+已将原定产能评估推迟至11月中下旬,该评估结果将作为确立2027年各成员国产能基准的核心参考。
需求端呈现边际收缩迹象。在最新发布的月度市场报告中,OPEC将2026年全球原油需求增量预估调整为20万桶/日,体现出需求端承压态势;同时将2027年全球原油需求增量预估设定为260万桶/日。
天然气:关注暖冬影响
美国能源信息署(EIA)公布的数据显示,截至10月16日当周,美国天然气库存增加注气770亿立方英尺,总库存升至3.644万亿立方英尺,较去年同期低4.0%,但较五年均值高出1.0%。按照当前注气斜率推算,至11月上旬注气周期收官阶段,美国天然气期末库存区间落在3.80万亿至3.85万亿立方英尺,整体呈现“同比偏低、均值平衡”的供需格局。
10月份流向九大液化天然气(LNG)出口设施的原料气均值约181亿立方英尺/日。受制于本土开采回落以及液化出口终端的物理产能上限,跨区供应弹性受到硬性约束。现货基准方面,欧洲TTF与东北亚JKM天然气现货价格处于近46个月高位区间,但由于跨洋液化转运能力的硬约束,区域价差并未完全转化为出口增量。当前欧洲地下储气设施填充率约在74%水平,显着低于历史五年同期均值,后市增量供给主要依赖新增液化产线的实际投产节奏。
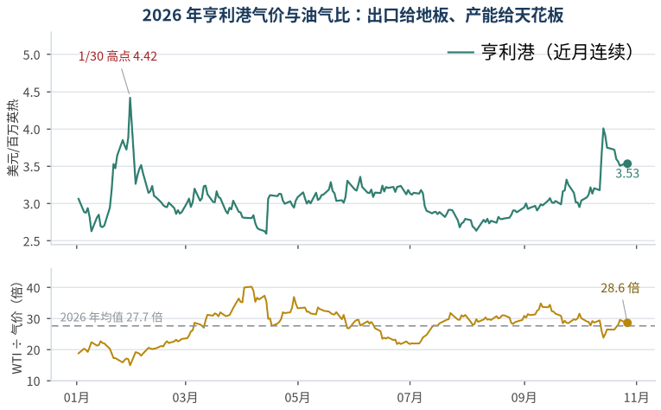
世界气象组织(WMO)监测数据显示,当前阶段厄尔尼诺状态已确立。暖冬概率上升虽对采暖季基准需求构成下行压制,但气候均值偏暖与极端尾部寒潮往往并存,后者成为驱动期权隐含波动率与跨月价差的主要动力。数据显示,亨利港(Henry Hub)天然气期货价格20日历史波动率达到65.7%,约为同期WTI原油期货价格20日历史波动率(27.1%)的2.4倍;近期亨利港天然气期货主力合约价格运行于3美元/百万英热区间。
图:2026年亨利港气价与油气比
宏观事件
四季度宏观议程分布紧密。美联储联邦公开市场委员会(FOMC)分别于10月28日与12月9日召开议息会议(后者包含最新经济预测摘要与利率点阵图),两度会议相隔六周。利率路径预期主要经由美元指数与期货市场非商业净持仓变动向大宗商品传导,汇率波动对以美元计价的国际原油及天然气基准形成直接计价效应。
美国中期选举定于11月3日举行。综合多项民调统计,众议院控制权归属成为关键看点,通胀黏性、居民生活成本及终端燃油价格是本次选民关注的核心议题。特朗普于10月8日公开表态,明确在投票日前暂不对伊朗采取军事行动。这一表态使市场对地缘冲突升级的即期计价受到政治时间表的阶段性约束。从期权衍生品与期限结构来看,市场聚焦于大选节点前后隐含波动率的期限分布,以及事件落地后潜在地缘变量的再平衡过程。
风险提示。上行:海峡再度受阻、冲突升级、欧洲寒潮、LNG终端停机;下行:谈判实质进展、OPEC+加速回补、北美暖冬、需求破坏、美联储鹰派超预期。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。

观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。