



作者 期货日报
2026-10-222026年的全球金融市场正处在一个罕见的“三重共振”节点上:美联储政策转向、美国国债财政供给变化以及AI领域的资本开支热潮重塑全球资金流向。三股力量交汇于同一个价格信号——10年期美债收益率。作为无风险利率的重要基准,10年期美债收益率体现了市场对货币政策路径、财政可持续性与长期通胀预前景的综合评估。深入理解长端利率背后的定价机制与传导链条,是当前理解全球资产动态与推进风险管理的关键视角。
一、长端美债收益率变化特征与市场动态
2026年3月以来,全球债券市场经历同步重定价过程。10年期美债收益率从3月的4%附近逐步升至7月的4.75%左右,主要反映了美国经济韧性对实际利率的支撑、AI资本开支扩张带来的融资需求以及通胀预期的变动,反弹三者叠加的结果,市场也随之对美联储政策路径展开重新定价。
进入下半年,多重结构性因素显现。美国财政部8月19日公布的数据显示,联邦政府债务总额突破40万亿美元。国债供给压力与通胀预期及美联储“高利率保持更久(Higher for Longer)”的政策预期相互作用,共同推高了长端期限溢价。期间,10年期美债收益率运行于4.5%上方,30年期美债收益率一度突破5%。
9月中下旬,美联储政策利率预期变化,地缘因素对能源价格及通胀预期的扰动,企业发债带来的长端资金供需动态调整,推动收益率进一步上行。10年期美债收益率突破5.3%,触及2002年以来的阶段性高位;英国、法国、日本等主要经济体国债收益率亦同步出现明显上行。
二、全球大类资产联动与资金流向调整
作为全球资产定价的基础锚点之一,美债收益率的变化对全球大类资产价格及资金流向产生了深远影响。美国银行2026年10月的全球基金经理调查显示,美债收益率的波动已成为市场关注的核心焦点之一。
权益市场估值压缩:收益率上行抬升了折现率水平,对高估值及远期盈利型资产构成压制。美股市场在经济韧性与部分科技企业盈利支撑下表现出一定弹性;与此同时,全球其他主要权益市场受资金流向与折现率抬升影响,普遍面临估值重定价压力。部分外债占比较高或外汇储备相对薄弱的新兴市场承压明显。此外,此前受AI与半导体周期推动的韩国KOSPI指数在下半年也出现明显调整,10月中旬较前期高点回撤,期间多次触发熔断机制。
美元走强与新兴市场承压:美债收益率攀升提升美元资产吸引力,导致全球资本回流美国,引发新兴市场资本外流、本币贬值和外债偿付危机。东南亚与拉美部分地区受影响较为突出。主要发达经济体动态:欧洲与日本市场分析:
● 欧洲市场:10月以来,市场对法国财政状况的关注推高了法德10年期国债利差。资金流向的变化对欧元形成压制,欧元兑美元一度下探至1.11附近。叠加能源成本高企的影响,欧元区9月通胀率升至3.8%,在经济增长放缓背景下,市场对滞胀风险的讨论有所增加。
● 日本市场:美债收益率走高与日本央行货币政策正常化进程共同作用,推升了长端日债收益率。美日利差的动态演变也在逐步改变日元套息交易(Carry Trade)的收益对比,对全球资金流动产生连锁影响。
大宗商品表现分化:收益率与实际利率上行增加了持有黄金等无息资产的机会成本,对金价形成一定压制。高利率环境对工业需求预期的影响则继续作用于工业金属价格;能源类商品则受地缘政治因素与通胀预期的交织影响,呈现出独立的分化走势。
三、通胀数据与政策表态交织,市场利率预期出现摆动
美国劳工统计局数据显示,美国9月CPI同比上涨3.7%,创五个月来最大涨幅;核心CPI同比上涨2.6%,创四个月来最大涨幅。通胀数据的变化主要受到多重因素影响:一是国际油价持续维持高位,9月能源价格环比上涨5.2%,同比上涨20.4%,地缘政治因素对能源价格的影响仍在延续;二是住房服务成本持续处于高位,交通运输与医疗保健服务价格同比增速亦有所回升。
通胀数据公布后,市场对美联储政策路径的预期有所调整,但随后美联储官员的公开讲话使市场预期趋于理性:
● 政策目标:美联储官员重申致力于实现长期价格稳定的目标,同时明确政策决策将取决于后续经济与金融数据的演变。
● 行动节奏:部分官员指出,鉴于金融环境的发展与累计紧缩效应的显现,评估金融状况的变化需要一定时间,短期内连续采取政策行动的必要性有所降低。
官员偏向观望与客观评估的表态缓和了市场的短期加息预期,美债收益率随之出现一定程度的回撤。
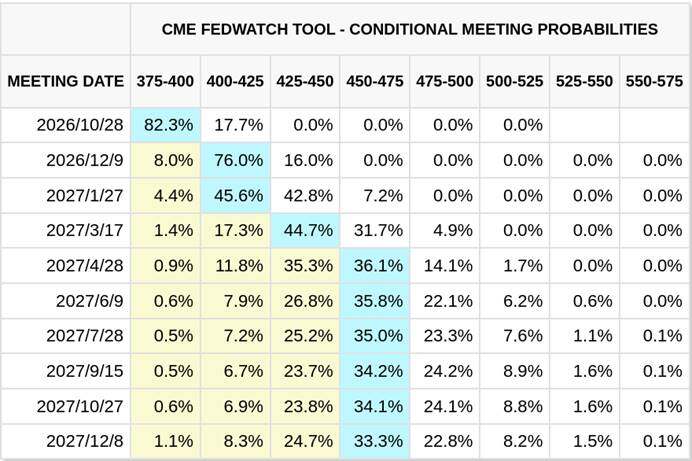
芝商所FedWatch工具(CME FedWatch Tool)基于30天期联邦基金期货价格计算的隐含利率概率,清晰呈现了这一时期市场预期的摆动过程:
● 10月会议预期:截至10月20日,市场预测10月会议维持现行利率不变的概率为82.3%,加息25个基点的概率为17.7%。
● 12月会议预期:市场预测12月会议维持利率不变的概率为8%,累计加息25个基点的概率为76%,累计加息50个基点的概率为16%。
期货市场数据表明,市场参与者将未来政策窗口的观察重点进一步向年底延伸,短期政策节奏更倾向于基于数据的阶段性评估。
图1:芝商所FedWatch工具利率预期(10月20日)
数据来源:CME
四、四季度展望:多重驱动因素交织与潜在影响评估
10年期美债收益率的持续上升,本质上是市场对短期利率预期、通胀预期以及期限溢价重定价的反映,对美联储的货币政策产生了“双向影响”:一方面,收益率上升通过收紧了整体金融条件,在客观上起到了一定的紧缩替代效应;另一方面,长端收益率所反映的通胀预期与供给压力,也使得市场密切关注政策利率是否会在更长时间内维持偏紧状态。未来收益率的运行轨迹,仍高度依赖后续通胀与就业数据的实际演变。
AI领域的投资活动正在成为影响利率与需求端的重要变量之一。市场研究认为,人工智能长期有利于生产率和供给能力,但当前首先作用于需求端。部分美联储官员也提醒关注AI相关资本开支向更广泛价格与薪资领域传导的潜力,并指出若投资驱动的需求过热导致通胀黏性,政策制定者或将据此做出更具针对性的评估。
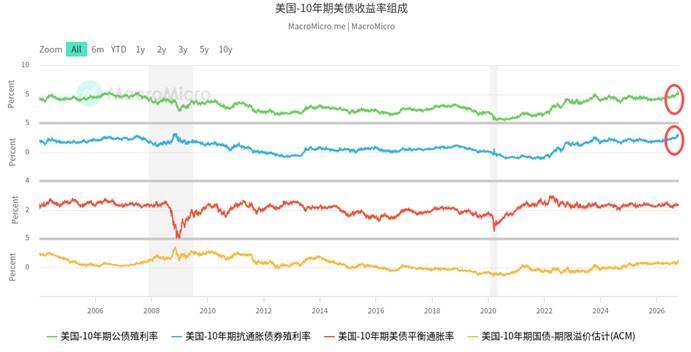
从结构来看,本轮长端收益率的变化主要由实际利率与期限溢价共同驱动:
● 期限溢价与供给动态:联邦政府债务规模攀升带来的国债供给压力,叠加部分机构投资者配置需求的结构性调整,使得市场对长端资产要求更高的期限补偿。
● 实际利率与实体经济约束:10年期名义收益率与实际利率(以10年期TIPS收益率衡量)处于近年来较高水平,对居民消费、企业融资成本及政府债务再融资的影响正逐步体现。
综合来看,尽管部分避险需求与实际利率的阶段性波动对收益率上行节奏形成缓和,但收益率是否会出现趋势性调整,仍取决于宏观经济数据的降温信号以及市场对政策路径的重新评估。
图2:美国10年期美债收益率组成
数据来源:MacroMicro
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。

观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。