

作者 粮油市场报
2026-10-14美国农业部(USDA)10月供需报告偏空,但CBOT美豆盘面表现出强劲抗跌性。当前市场焦点正加速从“已被计价”的美国作物体量,转向美豆内需强劲(库销比下降)与南美超强厄尔尼诺暗藏的气候风险。国内豆类库存高企,进口到港或量少价高。多空交织之下,豆市供需拐点已步入倒计时。
美国东部时间2026年10月9日午间(北京时间10月10日凌晨),美国农业部发布了10月供需报告。此次报告上调了2026/2027年度新季美豆的产量、出口量和期末库存,下调了期初库存,整体影响中性略偏空。报告发布后,美豆一度下挫近1.5%,随后美豆迅速上涨并收回部分跌幅。
美豆内需强劲:名义宽松难掩库销比收紧
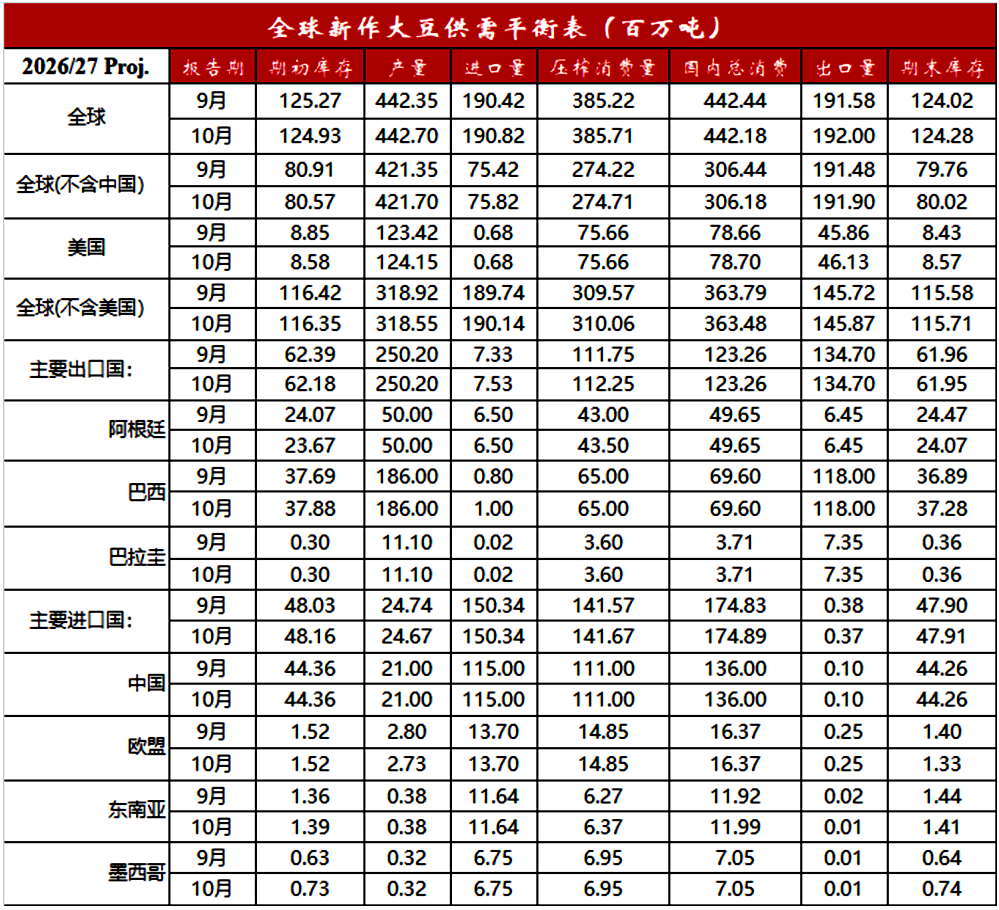
从美国大豆市场来看,9月30日USDA季度库存报告将截至9月1日的旧作大豆库存调整至3.151亿蒲式耳,较预期低900万蒲式耳,反映出美豆压榨与出口消费较为强劲。10月份USDA供需报告延续季度库存报告口径,下调新季美豆期初库存至858万吨。
比较意外的是,尽管美豆优良率同比偏低,但此次报告依旧将新季美豆单产上调至53.1蒲式耳/英亩,较9月份增加0.3蒲式耳/英亩。此次报告维持美豆收获面积8590万英亩不变,新季美豆产量增加73万吨,至1.2415亿吨。
由于新季美豆出口销售进度较好,新季美豆出口量增加27万吨,至4613万吨。此次报告未调整美豆压榨消费。
综合以上因素,新季美豆期末库存较上月增加14万吨,至857万吨,略低于去年同期。虽然新季美豆期末库存同比基本持平,但压榨与出口消费同比增加,意味着新季美豆库存消费比下降,
得益于生物柴油利好政策的落地,美国大豆压榨利润较好,美国大豆在其本国的压榨量维持高位。8月USDA供需报告曾将新季美豆压榨量上调3000万蒲式耳,至27.8亿蒲式耳,刷新历史新高,随后维持不变。大豆压榨量高,生产出了较多豆油,而美国豆油库存仍在下降。
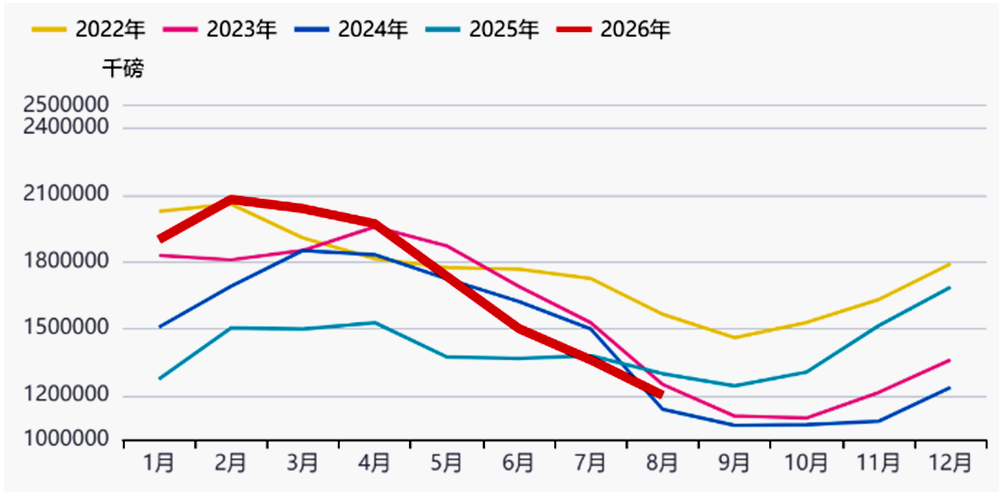
美国全国油籽加工商协会(NOPA)发布的最新数据显示,2026年8月份会员企业的豆油库存为13.6亿磅,环比减少9.39%,同比减少1.38%,美国豆油库存已经连续第五个月下滑。
图:近几年美国豆油库存
数据来源:美国全国油籽加工商协会(NOPA)、方正中期
按照历史规律来看,9月份美国豆油库存或仍将下滑至历史同期低点,验证了美豆油消费激增可以消化美豆高压榨带来的豆油供给。美国大豆市场一定程度上形成了内需利好驱动格局,新季美豆供需收紧,预计将对芝商所旗下CBOT大豆盘面价格形成一定支撑。
从CFTC持仓角度来看,截至2026年10月6日当周,CBOT大豆非商业净多持仓为273896张,前一周为256872张,这也在一定程度上反映了美豆市场浓厚的多头热情。
南美天气隐忧:快播背后面临超强厄尔尼诺
从南美大豆市场来看,10月份USDA供需报告并未对巴西、阿根廷、巴拉圭南美三国大豆产量进行调整,分别维持在1.86亿吨、5000万吨、1110万吨。该报告小幅上调了巴西大豆期初库存与期末库存,小幅下调了阿根廷期初库存与期末库存。两国库存数据相互抵消,南美大豆供需整体调整幅度较小,对市场的影响不明显。
目前南美大豆处于关键播种期,整体播种较为顺利。主要原因在于南美大豆主产区降雨充足且来得较早,有力推动了大豆播种工作。咨询公司Patria Agro Negocios表示,截至上周五,2026/2027年度巴西大豆播种进度为19.77%,高于2025年同期的12.86%,也高于2024年同期的9.33%,同样高于过去五年同期平均进度的11.55%。
数据来源:美国农业部(USDA)、方正中期
但值得注意的是,NOAA在9月10日公布的数据显示,超强厄尔尼诺现象预计将持续到2027年3月至5月,在2026年9月至11月期间发生极强厄尔尼诺现象的概率超过90%。超强厄尔尼诺大概率将贯穿南美大豆的播种、生长与收割期。一般强度的厄尔尼诺有利于南美大豆作物生长,但超强厄尔尼诺可能会造成巴西大豆核心产区出现降雨分布的严重失衡,可能导致巴西南部地区降雨量高于常年水平,而北部、东北部以及中西部北部地区则面临气温升高和干旱加剧的风险。超强厄尔尼诺背景下,南美大豆产量不宜过于乐观。
国内现货博弈:弱现实向强预期过渡的临界点
中国豆类商品整体呈现出“弱现实强预期”的市场格局。4月下旬以来,南美大豆集中到港,当前中国沿海港口大豆库存、主要油厂豆粕及豆油库存连续增加,来自供给端的“弱现实”利空影响持续。
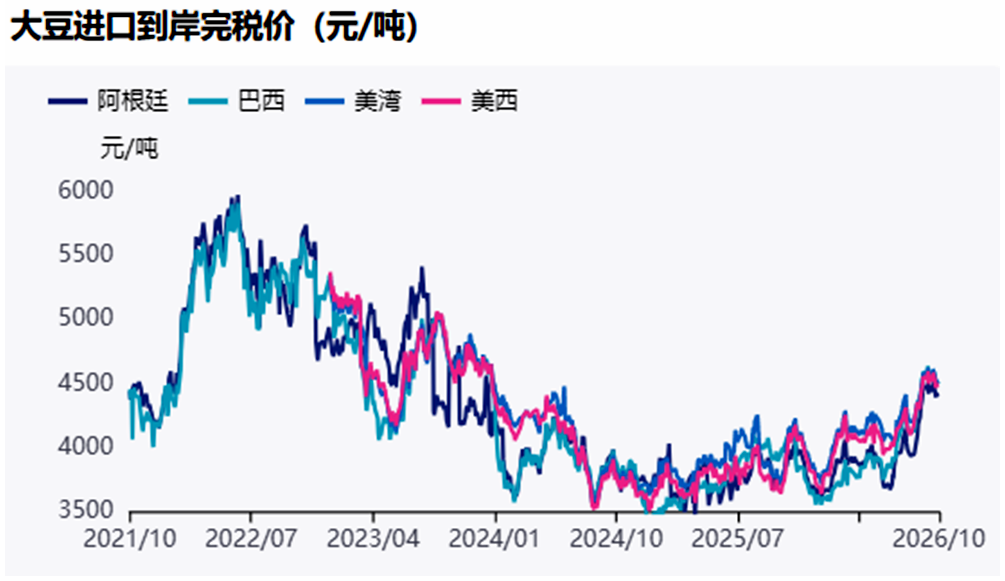
根据大豆买船及发船进度来看,中国四季度大豆到港量预计呈现出递减态势。美国及巴西大豆本土压榨利润较好,使得升贴水报价坚挺。
数据来源:同花顺iFinD、方正中期期货
CBOT大豆下方空间有限,因而,中国大豆进口成本后续可能进一步抬升,未来中国大豆到港或出现量少价高的情况。大豆、豆粕、豆油库存由升转降的拐点预计出现在11月前后。整体而言,当前中国豆类基本面依旧偏弱,但来自国际市场“强预期”的利多或逐步传导至中国豆类供需市场。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。