

作者 芝商所国际研究与产品开发总监Paul Wightman、芝商所国际研究暨商品开发部总监廖耕辉
2026-09-09
概览
● 随着能源流向的转变,欧洲和亚洲炼油商与美国原油价格的联系日益紧密,WTI原油作为全球基准的重要性也随之增强。
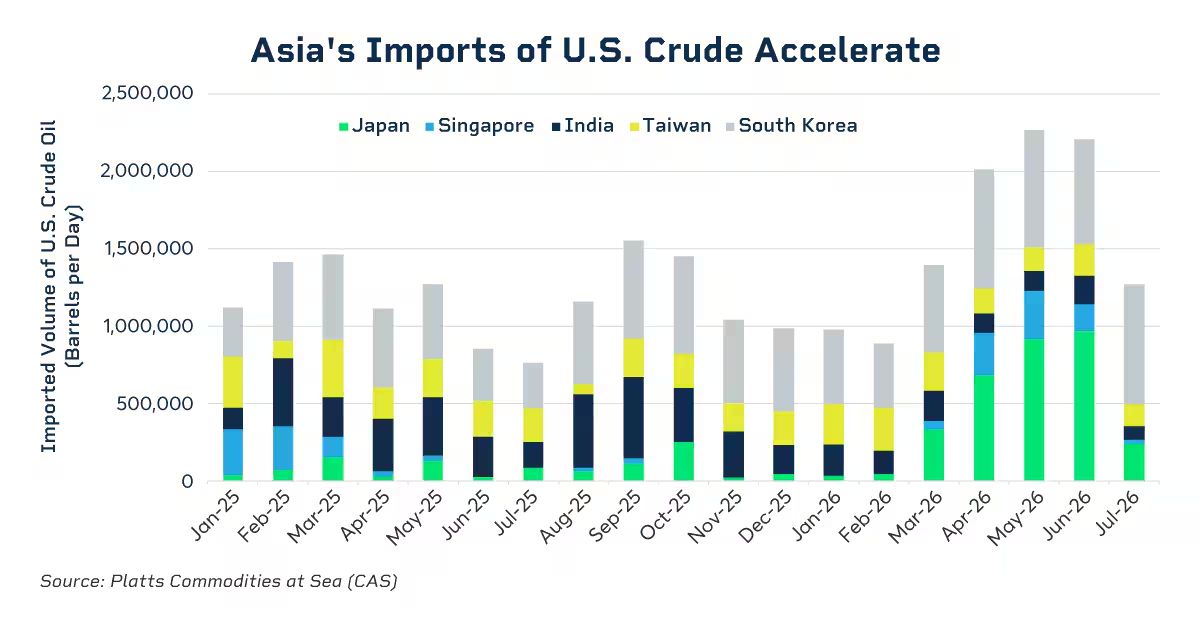
● 2026年4月,美国对亚洲的原油出口量首次突破每日200万桶,原因是日本和韩国减少了对中东供应中断的依赖。
由于乌克兰和中东地区的重大冲突,全球能源市场,包括原油和成品油市场,持续剧烈波动。
原油和成品油价格波动预计将进一步加剧,为期货和期权市场带来价格风险管理机遇。由于库存持续下降,迫使市场调整能源供应以满足需求,因此,芝商所的WTI原油期货、纽约RBOB汽油期货和纽约港超低硫柴油期货等基准期货产品交易量激增。
近期伊朗冲突导致霍尔木兹海峡时而开放时而关闭,对欧洲和亚洲市场造成了严重影响。随着国际买家争夺日益减少的货源,美国在规模上有优势,成为重要的供应国。
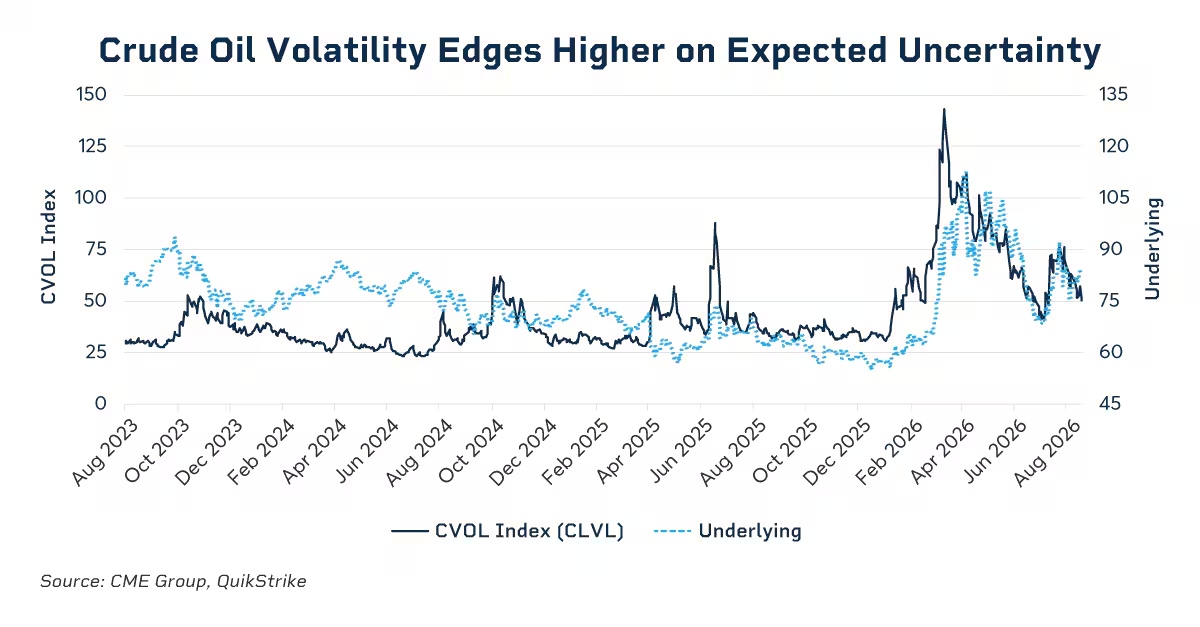
市场格局突变,原油期货远期曲线重塑
期货远期曲线是衡量短期供需平衡的关键市场指标。伊朗冲突爆发后,全球原油市场转向大幅溢价期货(backwardation),即近期合约价格高于远期合约价格。在2026年2月冲突爆发前,WTI原油2026年12月/2027年12月的合约价差(Calendar Spread)仅为约0.10美元/桶。然而到了2026年5月,该价差突破了10.00美元/桶大关,且波动性持续存在。
这种市场表现充分反映了中东地区时断时续的停火谈判和再次爆发的敌对行动交替出现时,市场对实物供需紧张及区域出口流向变化的敏感情绪。
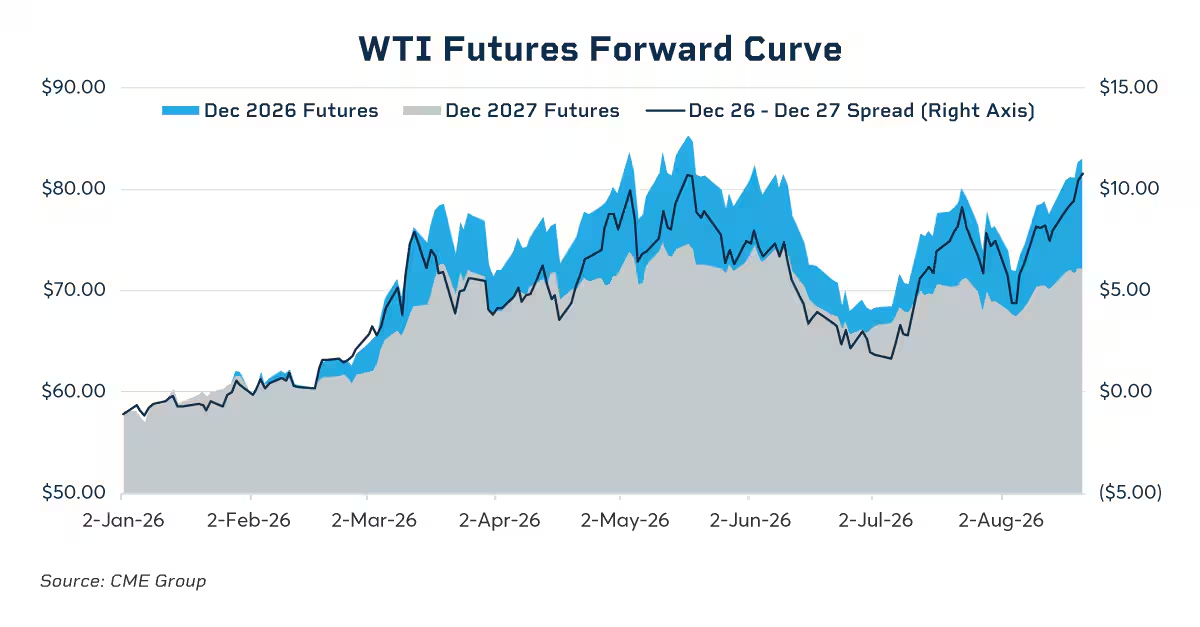
原油市场远期价格持续走高。
原油供应中断波及整个油品行业:精炼产品的影响
霍尔木兹海峡持续不断的交通中断影响范围广泛,限制了原油和成品油的供应,而该海峡是进出波斯湾货物运输的主要咽喉要道。
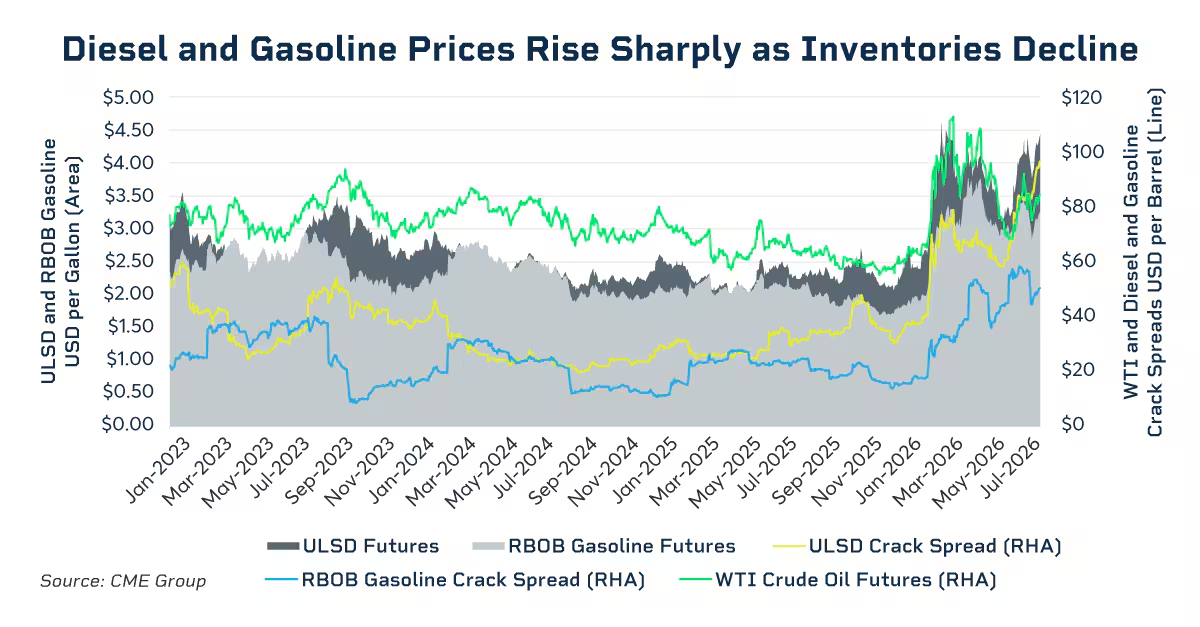
供应收紧的趋势在主要成品油基准价格中体现得尤为明显,例如芝商所纽约港超低硫柴油期货和纽约RBOB汽油期货市场,这些市场的现货价格和裂解价差(成品油市场价格与原油市场价格之间的差价)均接近历史高位。8月份,美国柴油裂解价差一度高达每桶100美元,创历史新高。由于补给不足,全球库存持续下降,成品油价格可能面临长期高位。目前,馏分油总库存为1.033亿桶,比一年前下降近9.5%,也低于五年平均水平。因此,美国柴油和汽油零售价格均处于历史高位。
亚太炼油企业转向美国市场
在供应普遍短缺和原油价格持续走高的情况下,美国巩固作为全球出口强国的地位。2026年5月,美国原油和成品油出口总量将达到历史新高,超过每日1350万桶,同比增长30%。受强劲的国内产量和全球需求激增(尤其是在中东供应中断的情况下)的推动,根据美国能源信息署(EIA)的最新数据,美国原油周出口量全年稳定在每日400万至500万桶之间。
大量美国原油最终流向亚洲最大的经济体。2016年美国解除原油出口禁令后,对亚洲的原油出口量显着增长,在欧洲买家因俄乌战争而加大消费量之前,亚洲原油出口量通常占美国原油总出口量的40%至50%。
近期中东冲突迫使亚洲炼油商再次增加对美国原油的进口量。亚洲通常依赖中东进口约60%的原油,这使得该地区极易受到当前危机的影响。
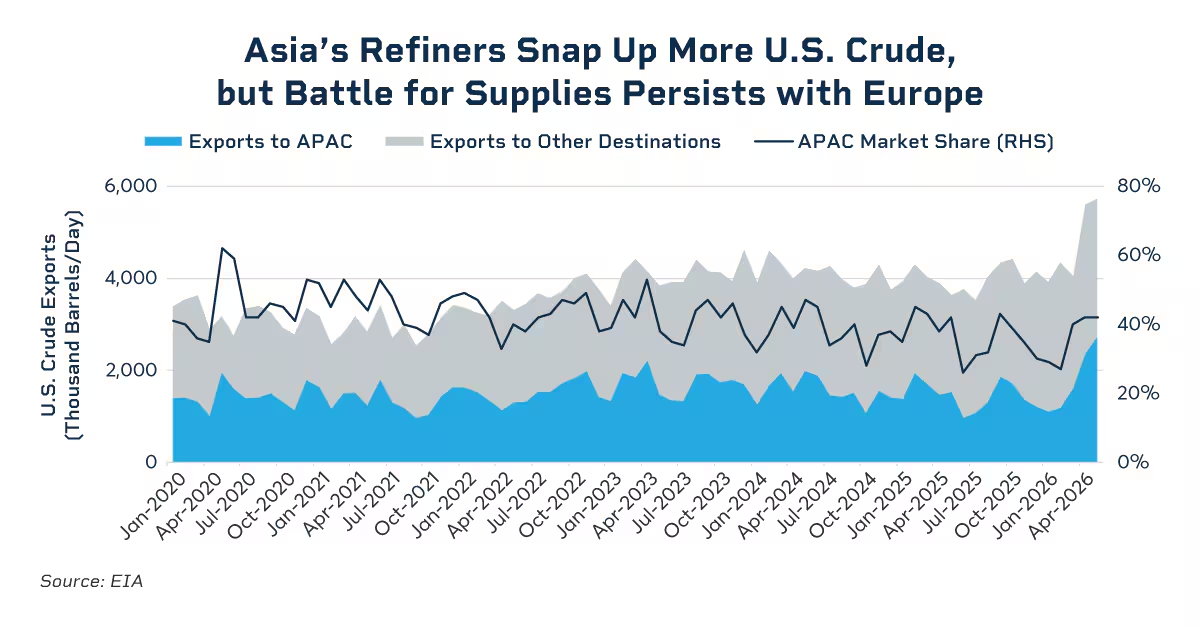
根据标普全球商品海运公司(S&P Global Commodities at Sea)的最新数据,2026年5月美国原油出口量达到历史新高,为560万桶/日。受韩国和日本进口量创纪录的推动,2026年5月对亚洲市场的出口量首次突破250万桶/日大关。
虽然韩国长期以来一直是美国原油的主要消费国,并在供应短缺的情况下迅速加快了购买速度,但日本传统上90%以上的原油来自中东,现在已大幅转向美国寻求替代供应。
同样,作为区域炼油中心的重要枢纽,新加坡已恢复积极购买美国原油,因为霍尔木兹海峡的原油运输仍然严重受阻。然而,美国原油流入亚洲的总体份额仍维持在40%左右的历史平均水平,这部分原因可归因于欧洲等其他地区原油进口量的增长。
欧洲要求寻找替代原油供应的唿声日益高涨
自2022年爆发俄乌冲突以来,欧洲市场一直承受着巨大压力,俄罗斯现货天然气供应大幅减少带来的经济影响令其雪上加霜。欧洲一直在大量进口美国液化天然气(LNG),并且随着伊朗冲突带来的最严重冲击,再次转向美国寻求天然气。
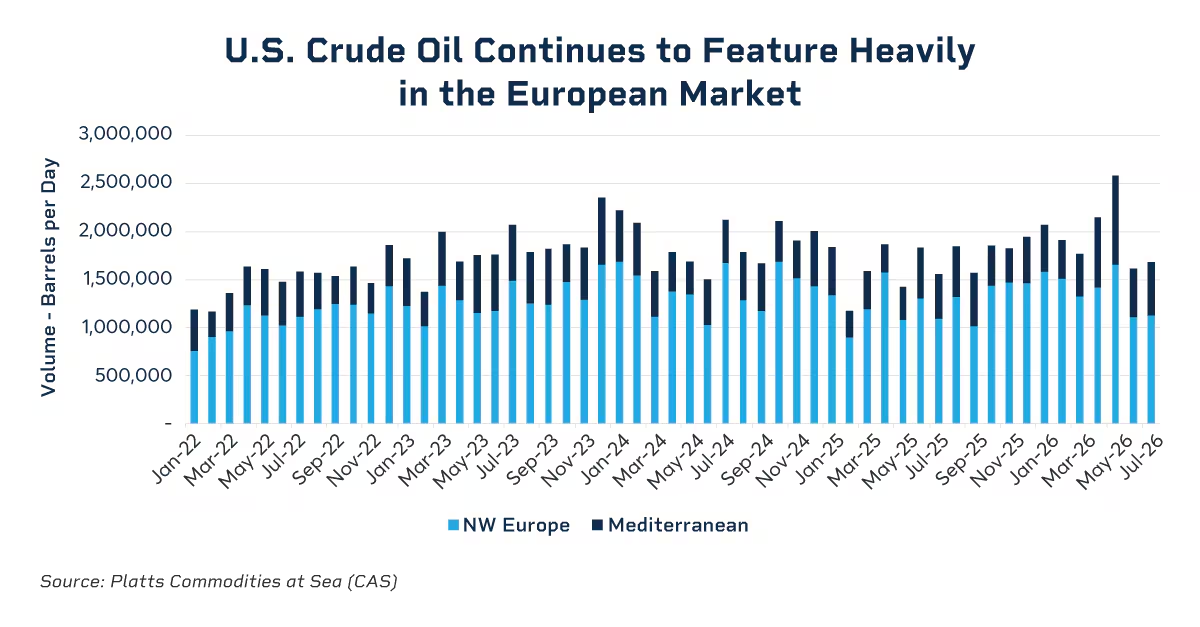
美国墨西哥湾沿岸原油最新出口数据显示,2026年上半年,出口至西北欧和地中海地区的原油总量显着增长,预计将超过200万桶/日,较去年同期增长约20%。随着中东原油供应短缺加剧,油价上涨的可能性增大,炼油商已转向供应更为稳定的其他地区寻找替代供应商。美国被视为市场上一个可靠的替代选择。
这些变化有助于提升芝商所旗下WTI原油期货在全球市场的地位,因为炼油商与美国基准原油价格的联系将更加紧密。此外,2023年WTI Midland原油被纳入布伦特原油期货合约后,北海原油市场的发展也进一步增强了WTI原油的地位。
来自美国的原油流量增加,为WTI原油价格提供了更多机会
影响原油价格的地缘政治逆风已显着改变了全球能源流动格局。乌克兰战争和伊朗持续不断的军事冲突导致霍尔木兹海峡关闭,扰乱了传统的原油供应,尤其对亚太地区和欧洲造成了严重冲击。随着西德克萨斯轻质原油(WTI)价格在大西洋盆地被广泛应用,其作为全球基准原油的重要性日益凸显。
与此同时,亚洲炼油商持续加工大量美国原油,可能会进一步巩固WTI原油在全球市场中的地位。在供应中断和价格波动空前剧烈的时代,与WTI原油挂钩的油价比以往任何时候都更加重要。
免责声明
在交易所交易之衍生产品及场外结算("OTC")之衍生产品并不适合所有投资者,并具有亏损风险。在交易所交易及场外交易之衍生产品为杠杆投资工具,由于只需要合约价值一定百分比的资金即可进行交易,故此有可能损失超过最初存入的金额。本通讯不论在任何适用法规的涵义上,均不构成招股章程或公开发行证券,亦非关于购入、出售或持有任何特定投资或服务的建议、要约、邀请或招揽。
本通讯的内容乃由芝商所编制,仅作为一般介绍用途,并非旨在提供建议,亦不应被视为建议。本通讯未考虑您的目标、财务状况或需求,您应在根据或依赖本通讯中列出的信息采取行动之前获得适当的专业建议。虽然芝商所已尽力确保本通讯中的资料在通讯刊行当日准确无误,但芝商所对任何错漏概无责任,亦不会更新资料。此外,本通讯中的所有示例和资料仅作为说明之用,不应视为投资建议、实际市场经验的成果或任何特定产品或服务的推广。本通讯内所有与规则及合约规格相关的事项均以芝加哥商品交易所("CME")、芝加哥期货交易所("CBOT")、纽约商业交易所("NYMEX")和纽约商品交易所("COMEX")的正式规则,或芝商所的某些其他附属交易设施的规则为准(如适用)。不论在任何情况下,包括与合约规格有关的事项上,均应查询现行规则。