

作者 芝商所首席经济学家兼董事总经理Erik Norland
2026-09-02
8月19日,美国财政部宣布将每周买回长期国债的金额加倍,针对10-20年期和20-30年期国债,将每场买回上限从20亿美元提高至至少40亿美元。
金融市场对这一公告反应强烈。长期国债收益率(至少暂时性地)出现下跌,扭转了今年夏季以来持续走高并触及近二十年高位的趋势(图1)。与此同时,美元兑外币汇率走软(图2),而贵金属则大幅反弹(图3)。这种扩大回购规模的消息可能还引发了针对国债和贵金属的空头平仓,从而扭转了过去几个月的跌势。
图1:回购公告发布后,30年期国债收益率短暂下跌。
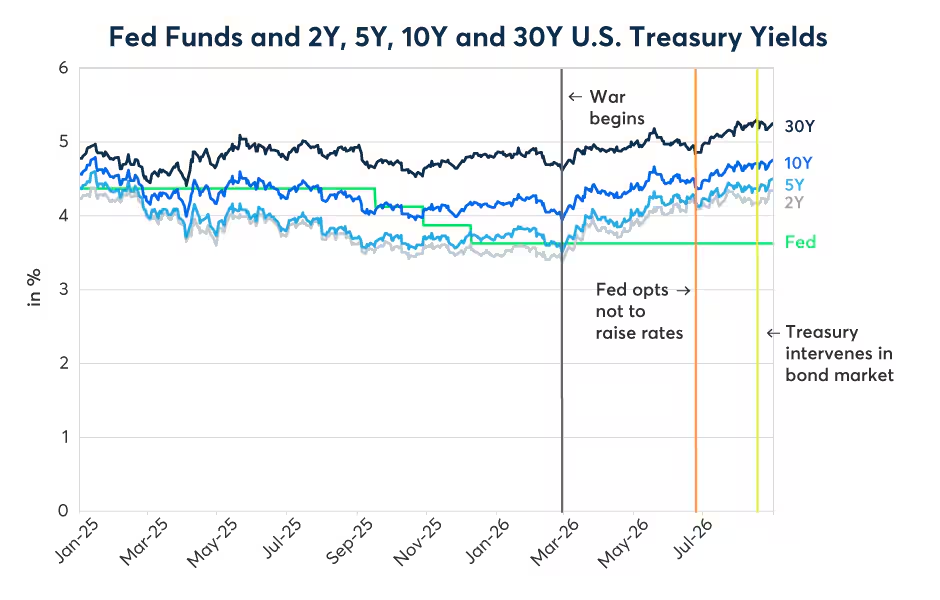
来源:(FDTRMID,USGG2YR,USGG5YR,USGG10Y and USGG30Y)
图2:美元兑外币平均贬值约1%–2%。
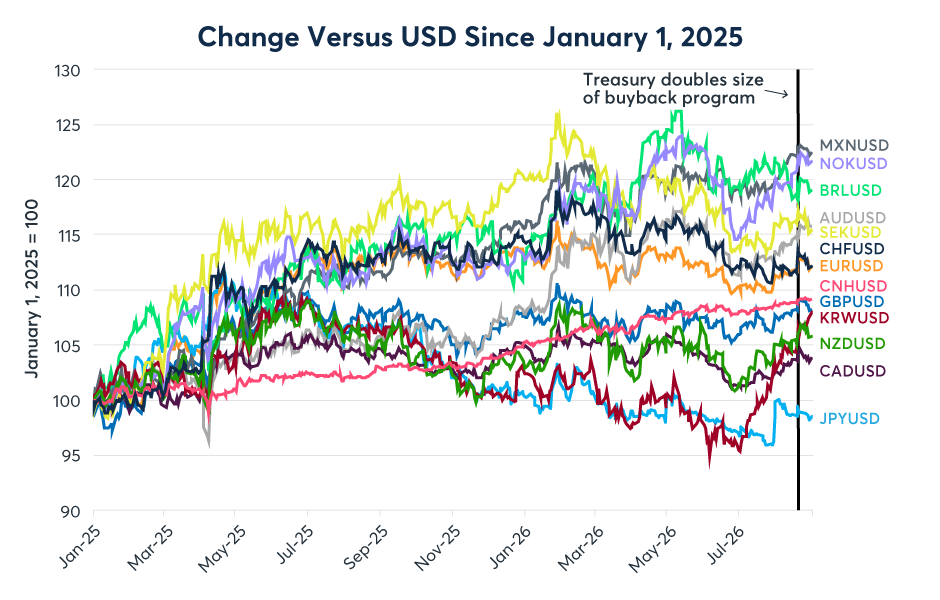
来源:Bloomberg Professional(AUDUSD,BRLUSD,CADUSD,CHFUSD,CNHUSD,EURUSD,GBPUSD,JPYUSD,MXNUSD,KRWUSD,SEKUSD,NOKUSD)
图3:消息公布后,贵金属价格大幅反弹。
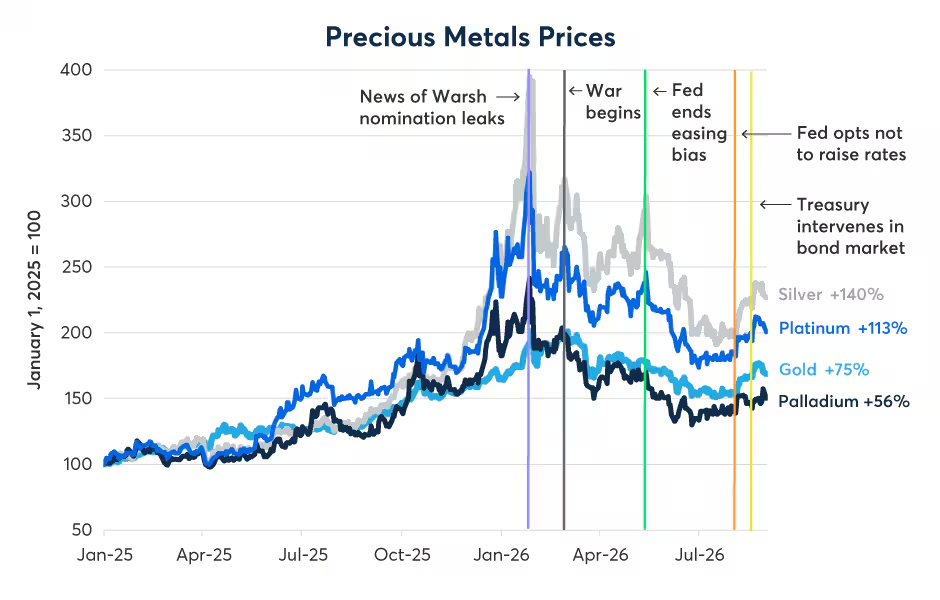
来源:Bloomberg Professional(GC1,SI1,PA1 and PL1)
财政部利用这些回购操作来增强流动性较差的“非当期”(off-the-run)老债券的流动性,并通过财政部一般账户(TGA)为这些回购提供资金。TGA是美国联邦政府的主要运营账户,由纽约联邦储备银行持有。它本质上就是美国政府的中央支票账户。
所有流入联邦政府的资金都直接进入TGA。这包括税收和关税收入、国债拍卖收入(发行短期国债T-bills、中期国债Notes和长期国债Bonds),以及各项规费收入。联邦政府的所有支出均从TGA支付,包括社会保障和医疗保险支付、军费开支、联邦雇员薪资、联邦债务利息支付以及各项运营项目——包括财政部国债回购。财政部设定的TGA现金余额目标通常在7500亿至8500亿美元左右,以确保即使在市场意外中断、税收延误或债务上限僵局期间,也能履行所有支付义务。鉴于维持TGA现金缓冲需要增加短期国债(T-bills)的发行份额,这些回购实际上是通过短期国债间接提供资金。
市场反应强烈的另一个原因是,这一公告助长了市场现有的一个叙事:美国财政部正通过增加短期国债供应,同时削减中长期国债的发行,积极缩短联邦债务的平均期限(阅读相关文章)。在核心通胀持续高于目标水平的背景下,这种转变引起了投资者的担忧。这是因为短期国债(T-bills)的功能与现金类似,所需的抵押品折扣(haircut)极低(0%-1%),而长期国债则需要3%-6%的折扣。因此,用长期债券置换短期国债,实际上是在增强系统性流动性和抵押品周转速度——这可能会产生货币宽松的效果。
然而,这引出了一个核心问题:市场是否对这种本质上属于“微观结构工具”的操作反应过度了?首先,财政部并未正式改变其季度流动性支持的总目标(每季度约300亿至380亿美元),尽管财政部提到将在11月4日的季度再融资公告中重新评估总体计划参数。
即使财政部将其季度流动性支持上限翻倍至600亿美元,由此带来的年度回购规模增加1200亿美元,也仅占美国未偿还可交易债务总额的0.4%,约占市场发行长期债务总量的2%。
从宏观角度看,这些流动性回购规模与近期量化宽松(QE)计划相比微不足道。2020年3月至2022年3月期间,QE计划为美联储(Fed)资产负债表增加了4.9万亿美元。此外,回购并非QE的一种形式。在QE计划中,美联储创造新的中央银行准备金,从私人资产负债表中买入国债。而在这里,财政部是间接利用发行短期国债来回购长期债券——这种操作与美联储2011-2012年的“扭转操作”(Operation Twist)更为相似,而非真正的货币扩张。
虽然债务回购有其历史先例——从一战后20世纪20年代的债务削减,到2000年至2002年的预算盈余管理——但现代计划是于2024年5月正式重启的。财政部8月份的公告代表着这一现有框架的加速,而非政策体制的结构性转变。此外,由于财政部必须维持充足的TGA余额,作为应对财政冲击或经济衰退的现金缓冲,TGA的运营规则自然限制了这些回购操作的激进程度。
因此,市场的过激反应凸显出,在核心通胀持续高于目标、财政赤字庞大以及AI相关资本支出空前繁荣的环境下,投资者对财政政策信号变得多么敏感。这也引出了财政部最初宣布调整回购操作的可能原因:主要是对长期国债收益率和抵押贷款利率上升的担忧,而不是因为“非当期”债券存在严重的流动性问题。抵押贷款利率在今年早些时候曾一度跌向6%(这是一个购房意愿变得更具吸引力的门槛),但目前正重新攀升至7%左右。
对财政部而言,结构性难题在于债券收益率上升不仅仅是国内现象;它代表着更广泛的全球现实。日本政府债券(JGB)收益率已显着攀升(图4)。事实上,美国财政部在2026年7月下旬加入日本当局干预日汇率行列的主要动机,就是为了降低东京方面因筹集外汇干预资金而清算其持有的巨额美债的风险。然而,即使在这次协调行动之后,日本国债收益率仍继续其上行轨迹,而日元已恢复贬值趋势。
图4:日本债券收益率三年来持续飙升。
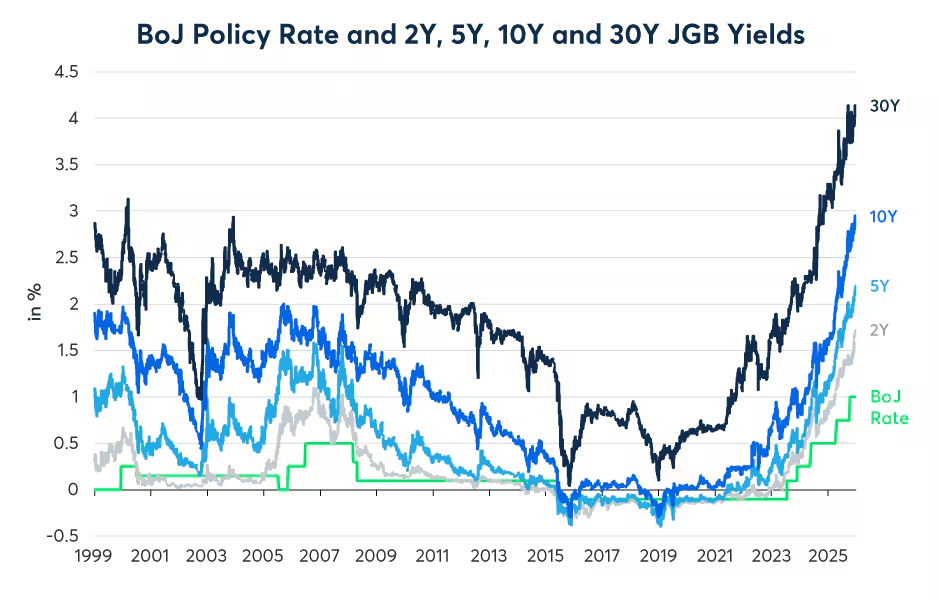
来源:(BOJDPBAL,and pre October 2008,BOJDTR,GTJPY2Y,GTJPY5Y,GTJPY10Y and GTJPY30Y)
欧洲政府债券收益率也呈走高趋势。这一点在法国尤为明显,因为对高额公共和私营部门债务的担忧,与围绕即将到来的2027年第二季度总统和立法选举的政治不确定性相互叠加(图5)。德国和英国的收益率也出现了类似的漂移上升(图6和图7)。与美国一样,这些国家面临着持续的财政赤字,核心通胀率也保持在央行目标之上,而中国和巴西等主要新兴经济体也持续背负着巨额赤字。
图5:法国债券收益率正经历令人担忧的飙升。
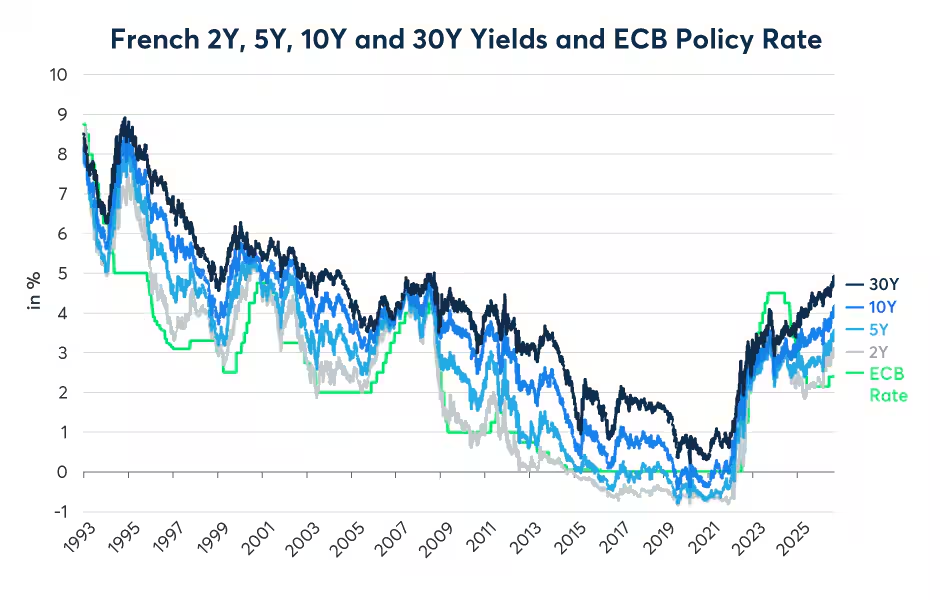
来源:(EURR002W*,GTFRF2Y,GTFRF5Y,GTFRF10Y and GTFRF30Y),*Banque de France Repo Rate Pre-1999.
图6:德国债券收益率尽管仍处于低位,但也呈上升趋势。
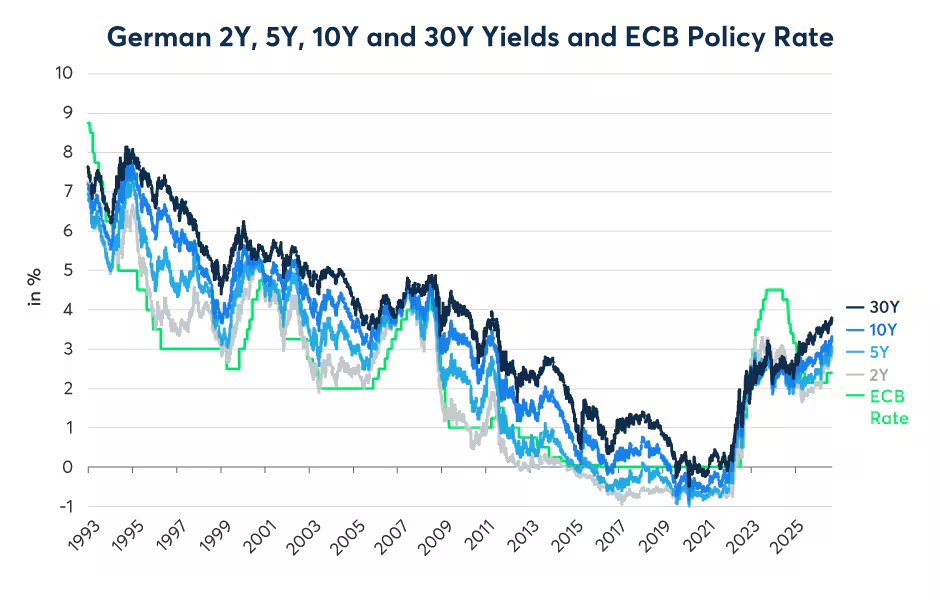
来源:(EURR002W*,GTDEM2Y,GTDEM5Y,GTDEM10Y and GTDEM30Y),*Bundesbank Repo Rate Pre-1999.
图7:英国国债收益率也一直在上升。
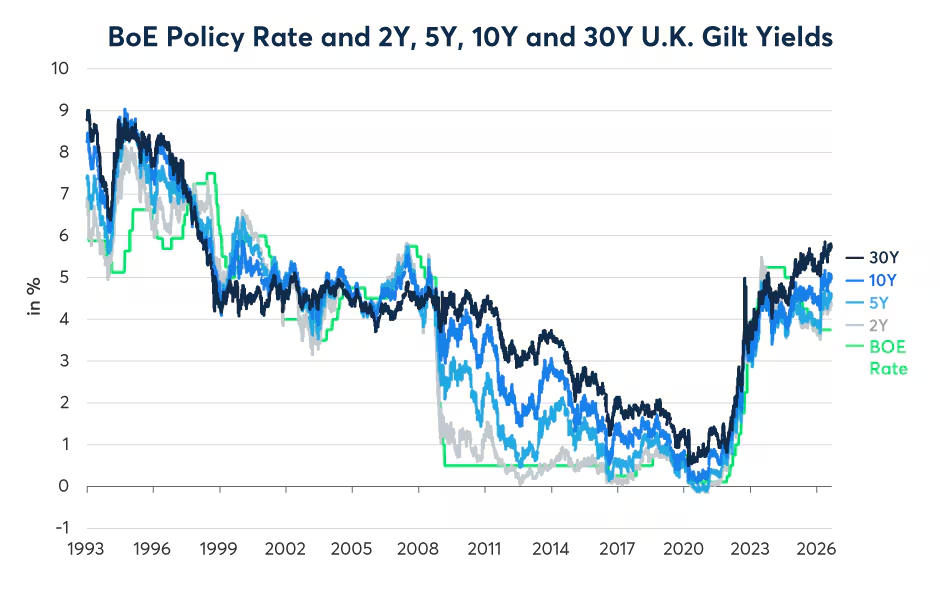
来源:(UKBRBASE,GTGBP2Y,GTGBP5Y,GTGBP10Y and GTGBP30Y)
鉴于赤字累累的国家主权债务与为资助AI数据中心而发行的巨量公司债之间对资本的激烈竞争,仅凭财政部将相对温和的回购操作规模翻倍,是否足以改变债市的看跌叙事,尚不确定。要扭转全球债市的熊市,最终可能需要各国共同努力抑制财政赤字,并配合央行采取果断行动,通过提高短期利率来抑制核心通胀。事实上,一些央行已经开始紧缩政策,但值得注意的是,美联储尚未跟进(图8)。最后,过度依赖发行短期国债(T-bills)来回购长期债务可能适得其反——在通胀依然顽固且全球供应链面临持续瓶颈之际,这实际上会扩大系统性流动性和抵押品周转速度。对于任何通过增加短期国债发行和减少长期国债发行来降低美国国债平均久期的广泛努力,情况也是如此。
图8:迄今为止,政策收紧的新趋势尚未波及美联储。
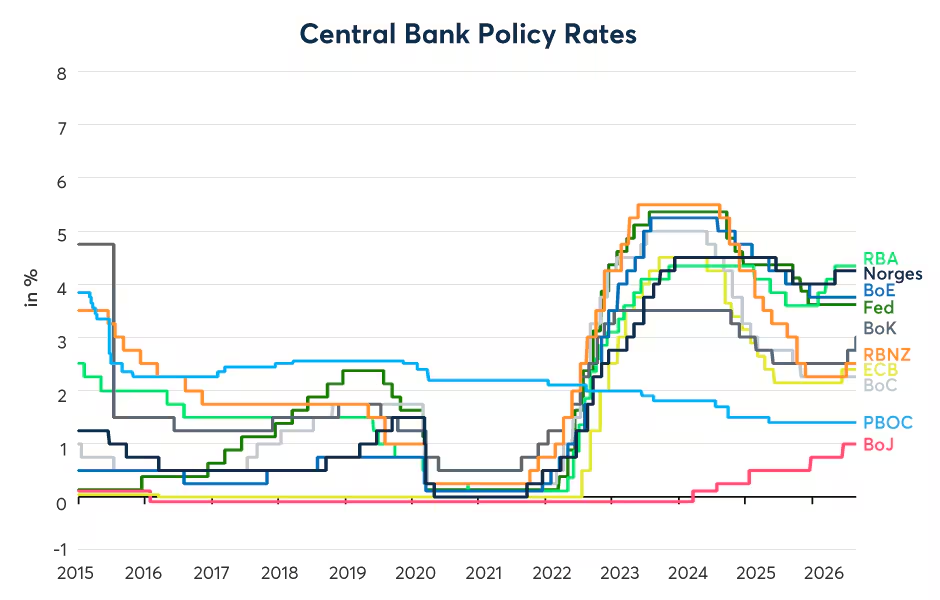
来源:Bloomberg Professional(FDTRMID,CBAROVER,UKBRBASE,EURR002W,BOJDPBAL,RBATCTR,PBOC7P,SWRATEI,KORP7DR,NZOCR)
免责声明
在交易所交易之衍生产品及场外结算("OTC")之衍生产品并不适合所有投资者,并具有亏损风险。在交易所交易及场外交易之衍生产品为杠杆投资工具,由于只需要合约价值一定百分比的资金即可进行交易,故此有可能损失超过最初存入的金额。本通讯不论在任何适用法规的涵义上,均不构成招股章程或公开发行证券,亦非关于购入、出售或持有任何特定投资或服务的建议、要约、邀请或招揽。
本通讯的内容乃由芝商所编制,仅作为一般介绍用途,并非旨在提供建议,亦不应被视为建议。本通讯未考虑您的目标、财务状况或需求,您应在根据或依赖本通讯中列出的信息采取行动之前获得适当的专业建议。虽然芝商所已尽力确保本通讯中的资料在通讯刊行当日准确无误,但芝商所对任何错漏概无责任,亦不会更新资料。此外,本通讯中的所有示例和资料仅作为说明之用,不应视为投资建议、实际市场经验的成果或任何特定产品或服务的推广。本通讯内所有与规则及合约规格相关的事项均以芝加哥商品交易所("CME")、芝加哥期货交易所("CBOT")、纽约商业交易所("NYMEX")和纽约商品交易所("COMEX")的正式规则,或芝商所的某些其他附属交易设施的规则为准(如适用)。不论在任何情况下,包括与合约规格有关的事项上,均应查询现行规则。

Erik Norland是芝商所的董事总经理兼首席经济学家,负责撰写关于全球金融市场的经济分析报告。通过识别新兴趋势、评估经济因素并预测其对芝商所旗下的各类产品 (包括利率产品、能源及农产品等) 的潜在影响,他为市场提供深入见解。此外,他还是芝商所在全球经济、金融和地缘政治走势方面的发言人之一。
自 1996 年以来,Norland一直在金融服务行业工作。在2015年加入芝商所之前,他曾在美国及法国的多家投资银行与对冲基金任职,专注于量化研究领域。此外,他亦曾于BEAM Bayesian Efficient Asset Management LLC担任销售职务,并在EQA Partners担任研究主管,这两家公司均为全球宏观对冲基金。在巴黎IXIS Corporate & Investment Bank (现更名为法国外贸银行 Natixis) 任职期间,他负责中央银行及超国家组织的固定收益销售业务,并担任市场经济师与策略分析师。Norland的职业生涯始于纽约信孚银行 (Bankers Trust) 全球投资管理部门,并就职于策略性资产配置小组。
Norland拥有美国马里兰圣玛丽学院 (St. Mary's College of Maryland) 经济学与政治学学士学位,以及哥伦比亚大学 (Columbia University) 统计学 (金融方向) 硕士学位。此外,他还为特许金融分析师 (CFA) 持证人。