

作者 期货日报
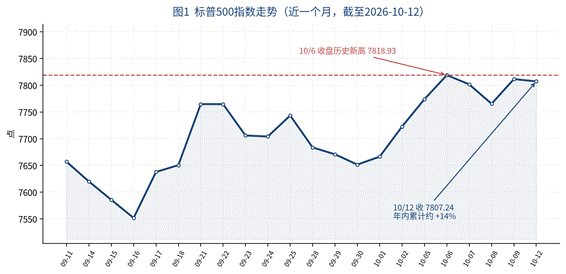
2026-10-15美股近期延续震荡上行走势,标普500指数站上7800点上方,年内累计上涨约14%。随着指数维持在高位区间,市场集中迎来三大核心因素的考验:三季度企业财报季启幕、9月CPI与PPI及零售销售密集出炉、以及中东地缘局势的发展变化。美股能否延续强势,或取决于盈利兑现情况、通胀走势及地缘环境等多重因素共同影响。
一、行情回顾:主要股指维持震荡,各板块走势结构分化
近一周,美股主要指数在历史高位区间呈现震荡与分化走势:道琼斯工业平均指数相对偏强,标普500指数小幅走高并一度刷新收盘历史新高,纳斯达克综合指数受科技股回调拖累小幅回落。
结构上呈明显的板块轮动特征:受原油价格上涨提振,能源板块表现突出;AI与科技龙头仍是支撑指数的核心力量;估值较高的成长型股票对利率波动及风险偏好敏感度更高,整体波动有所放大。同期,芝加哥选择权交易所波动率指数(VIX)维持低位,持续处于较低水平,反映市场短期风险偏好维持平稳,整体呈现“高位震荡、结构分化”的运行状态。
图1: 标普500指数走势(近一个月)
二、通胀数据:9月CPI与核心指标即将发布
本周市场焦点集中于通胀数据。10月14日,美国9月消费者物价指数(CPI)出炉。另外,相关通胀预期指标有所上升,纽约联储9月调查显示,家庭一年期通胀预期上升至3.9%。
在核心通胀仍具黏性的背景下,通胀走势与劳动力市场的双重目标平衡将继续受到市场关注,并持续影响市场对美联储货币政策路径及资产估值的定价逻辑。
三、财报季启幕:盈利兑现与"窄幅"隐忧
周二(10月13日),摩根大通、高盛、花旗与富国银行率先披露业绩,三季度财报季正式启幕;周三美国银行、摩根士丹利、贝莱德与阿斯麦接力发布,周四台积电将公布完整财报,其业绩表现将成为市场评估AI与半导体板块基本面的重要参考。
机构预测方面,高盛预计标普500成分股三季度每股收益(EPS)同比增速约27%,同时呈现出较高的盈利集中度特征:前十大公司预计贡献指数盈利增量的68%,而中位数公司EPS增速预估为9%(第二季度为14%),反映出市场宽度有所收窄。随着财报密集披露,各行业龙头企业的业绩兑现情况将成为检验当前市场估值水平的关键因素之一。
四、中东局势:从油价到利率的传导
地缘政治方面,中东局势持续演变:霍尔木兹海峡附近海域船只安全及相关能源设施运行持续受到扰动,市场对原油供给端的关注度保持高位。10月以来,WTI原油期货自9月下旬跌破100美元后,10月整体运行在88–95美元/桶区间。地缘因素同步影响全球市场风险偏好,推动美元指数与长端国债收益率走高,进一步收紧金融条件。
油价走高首先通过通胀渠道传导。能源在美国CPI中的直接权重约为7%,其价格波动通过产业链向运输、化工与电力等下游环节扩散,抬升企业生产端成本。数据方面,8月美国汽油价格同比已上涨逾27%、柴油价格环比上涨24.1%,PPI能源分项环比上涨4.2%。若油价维持高位,四季度通胀回落速率或受拖累,能源价格向核心通胀二次传导的风险也有所上升。
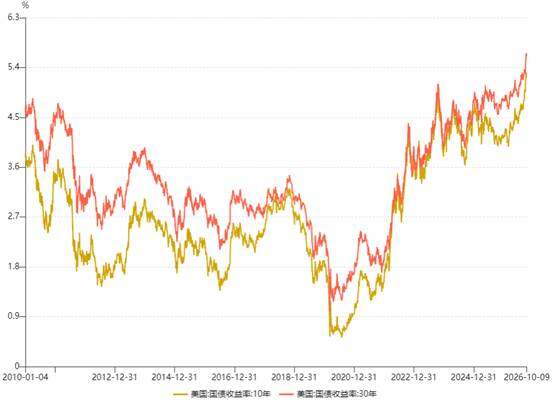
通胀预期及供求变化同步反映于债券市场。10年期美债收益率自9月下旬突破5%后持续高位运行,30年期收益率10月7日盘中最高触及5.73%,处于近年来高位区间。长端收益率的上行,一方面反映了通胀补偿(损益平衡通胀率)的抬升,另一方面源于期限溢价走阔——市场对财政扩张与通胀黏性组合要求更高的风险补偿,并对美联储降息路径重新定价;收益率曲线整体上移,同步改变了股票与债券的相对估值吸引力。
图2: 美国10年期和30年期国债收益率
最终,利率变动通过贴现率模型传导至权益市场。长端美债收益率是全球风险资产的定价锚,其上行直接抬高贴现率,对高久期、依赖远期盈利预期的成长板块形成估值挤压;与此同时,能源成本增加边际压低企业营业利润率,形成"成本增高与估值受压"的双重传导机制。近期市场呈现“能源板块相对走强、科技板块承压”的分化特征;原油价格与长端利率的后续走势,将继续成为约束美股整体估值扩张空间的核心变量。
五、美股将向何处去:三种情景
美股市场的短期走势持续依赖于"经济数据与企业业绩的同步的验证",中期表现则受"货币政策预期与利率环境变化"影响。基于不同变量组合,市场呈现以下三种客观情景模式:
情景一(通胀回落与业绩兑现):若原油价格回落,同时主要龙头企业业绩超出市场预期,通胀压力趋缓叠加盈利指标兑现,市场估值环境可能边际改善。
情景二(数据平稳与板块分化):若核心经济数据基本符合预估,且企业财报表现呈现明显分化,市场缺乏单边趋势性驱动力,指数或维持区间震荡,资金在科技成长与具备防御属性的板块间保持轮动。
情景三(通胀超预期与利率上行):若原油价格进一步上行,同时长端美债收益率继续走高,贴现率上升与风险偏好下降将同步作用于权益市场,高Beta属性的科技板块波动可能进一步加大。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。