

作者 期货日报
2026-11-05美国中期选举结果落地后,部分政治不确定性有望缓解,但美股行情能否延续,仍取决于企业盈利兑现和利率预期。科技巨头持续扩张AI投资,美联储又面临通胀约束,现金回报与贴现率的变化,将成为观察后续行情的两条主线。
选举落地仍需警惕尾部风险
美国中期选举进入投票阶段,国会控制权变化将影响未来两年的财政立法与预算博弈。从历史交易规律看,若出现分裂政府,部分财政议程的推进难度可能上升,但国会格局对不同政策的约束并不相同,不能据此推断关税或地缘风险同步下降。选举落地有利于减少部分政治不确定性,市场也存在“选举落地不确定性消退风险偏好修复”的交易记忆,因此美股在中期选举后多数迎来上涨。但能否推动风险偏好修复,还需观察结果与市场预期的差异。
值得注意的是,本轮所处市场环境与历史基准情景存在明显差异。第一,标普500等主要股指滚动市盈率处于历史高位,估值的容错空间很小。第二,美联储仍处于加息阶段,若特朗普在中期选举后重启美伊战争,通胀反弹将进一步强化紧缩预期。历史经验同样不能脱离盈利与货币环境。2018年中期选举后,美股仍在年底出现明显调整,增长前景、贸易摩擦与货币政策预期共同影响定价(见下图)。这一案例提示,政治不确定性下降,难以抵消基本面与金融条件恶化的冲击。对历史经验的借鉴,应着眼于传导机制,避免将选后表现简单外推。
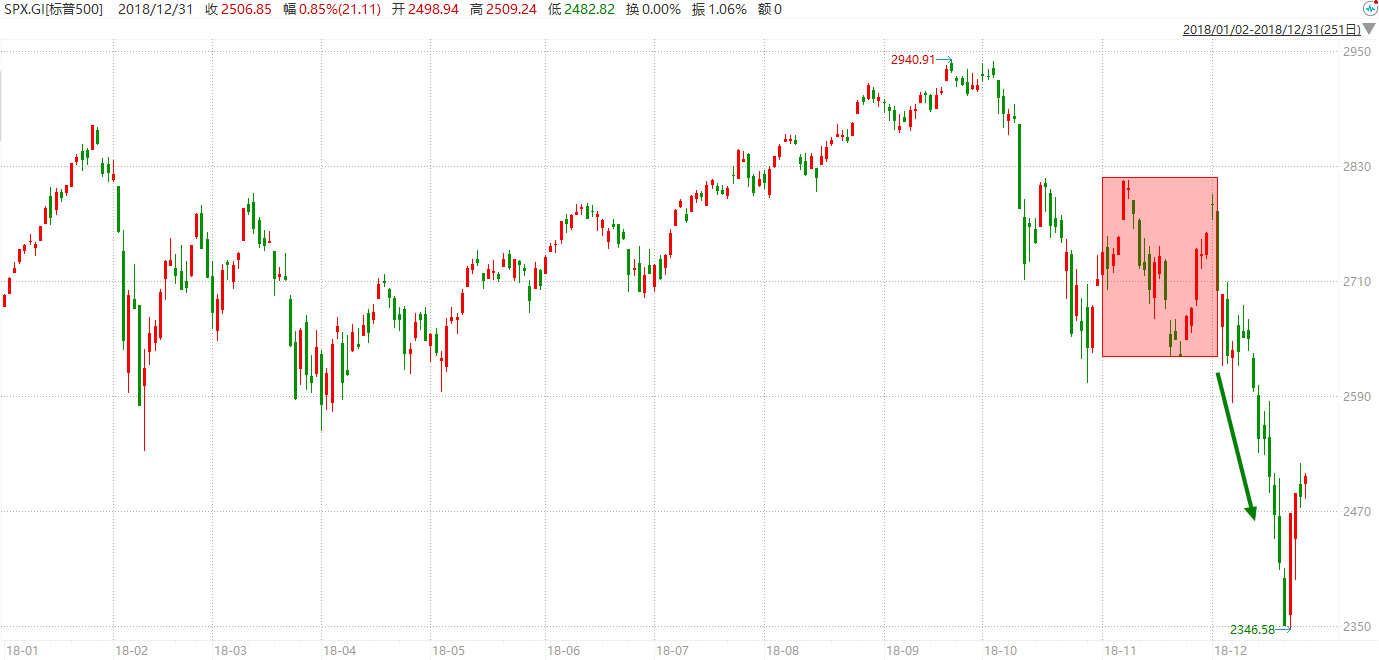
对本轮行情而言,选后修复的持续性,取决于利率预期能否稳定以及盈利预期能否改善。若地缘局势推升油价,并进一步强化通胀和紧缩预期,短期情绪改善可能受到压制。因而,选举结果不宜成为独立的行情锚点。
AI高投入面临现金回报检验
三季报显示,企业盈利仍有韧性。据FactSet统计,截至10月30日,60%的标普500成分公司已披露业绩,其中82%的公司每股收益高于预期。但已披露公司整体盈利较预期高出1.9%,低于近五年平均水平7.5%。业绩超预期的广度与幅度并不一致,盈利表现能否支撑股价,还需结合此前市场预期和估值水平审视。
以亚马逊为例,第三季度营收约2019亿美元,同比增长12%,云业务收入同比增长39%,营业利润增至281亿美元;截至9月底的过去12个月,自由现金流却转为净流出424亿美元,主要受AI相关投入增加影响。同期净利润同比下降,还受到上年投资收益抬高基数的影响,不宜简单归因于主营业务转弱。
AI产业的长期需求与短期估值约束可以同时存在。现金流阶段性承压,并不等同于投资失效,但回报兑现的节奏将影响估值承受力。后续更应区分订单增长、利润兑现与现金回收能力,并观察新增资产投入使用后的折旧压力。对于资本开支持续扩张的企业,新增投入能否带来可持续回报,将成为结构分化的重要依据。
就业与通胀共同牵动政策预期
10月美联储维持联邦基金利率目标区间在3.75%—4%,强调经济活动强劲、通胀仍然偏高,并有两名委员主张加息。9月点阵图所示年末利率中位数为4.1%,也提示再度收紧的可能性。9月非农新增就业2.9万人,失业率为4.2%,总体变化不大。就业增量有限与通胀偏高并存,意味着政策判断仍需更多数据佐证。
即将公布的10月非农就业、后续CPI以及12月议息会议,是下一阶段的重要观察节点。若通胀回落且就业保持韧性,估值压力可能缓和;若就业走弱而能源价格推高通胀,美股则可能同时承受盈利与估值压力。单次数据是否构成拐点,取决于其能否改变盈利预期和政策路径,还需结合就业修订、工资增速及通胀结构综合判断。
选举结果落地后,美股仍需接受盈利兑现与利率路径的检验。短期修复能走多远,要看企业现金回报和金融条件能否提供后续支撑。对行情的判断,也应随这两方面证据的变化及时校准。
第三方内容免责声明
所有意见表达反映了作者的判断,可能会有所变更,且并不代表芝商所或其附属公司的观点。内容作为一般市场综述而提供,不应被视为投资建议。信息从据信为可靠的来源获取,但我们并不保证内容是准确或完整的。我们不保证提到的任何走势将会继续或预测将会发生。交易期货合约和商品期权涉及重大损失风险,因而并不适合所有投资者。投资者应结合自己的财务状况认真考虑该等投资的固有风险。过往业绩并不预示将来结果。本内容不得被解释为是买卖或招揽买卖任何衍生品或参与任何特定交易策略的推荐或要约。如果在任何司法辖区发布或传播本内容会导致违反任何适用的法律法规,那么,本内容并不针对或意图向在该司法辖区的任何人发布或传播。
观看网上课程,认识期货和期权市场,掌握交易过程的每个阶段。